Alacak yaşlandırma raporu, müşterilerden açık alacakları vade tarihine göre kovalara dağıtan listedir: vadesi gelmemiş, 0-30, 31-60, 61-90, 91-120 ve 120 günden eski. Her kova ayrı bir iş demektir; hatırlatma, telefon, mutabakat, sevkiyat kısıtı. Ücretsiz ERP ile rapor faturadan ve tahsilattan FIFO kuralıyla kendiliğinden hesaplanır, geçmiş bir tarih için yeniden kurulabilir ve kovaların toplamı ekstre bakiyesiyle tutar.
Toplam alacak rakamı tek başına hiçbir şey söylemez. İki firmanın müşterilerden alacağı aynı olabilir; birinde paranın tamamı önümüzdeki ay vadeli, diğerinde yarısı üç aydır bekliyor. İkisinin bilançosu aynı görünür, kasası aynı görünmez.
Alacak yaşlandırma raporu bu farkı gösterir. Açık alacakları vade tarihine göre kovalara dağıtır: henüz vadesi gelmemiş, bir aya kadar gecikmiş, iki aya kadar, üç aya kadar ve daha eski. Rapor aynı anda telefon listesi, risk haritası ve mali müşavirin dönem sonu sorusudur. Ücretsiz ERP ile yaşlandırma faturadan ve tahsilattan kendiliğinden hesaplanır; Excel'de kurulan tablonun aksine her sabah günceldir.
 Tam boyut
İçindekiler
- Alacak yaşlandırma raporu nedir?
- Yaşlandırma fatura tarihine göre mi, vade tarihine göre mi hesaplanır?
- Yaş kovaları nasıl okunur?
- Rapor ne sıklıkla alınmalı, kim bakmalı?
- Yaşlandırmadan haftalık tahsilat listesi nasıl çıkar?
- Yaşlandırma toplamı ekstreyle neden tutmaz?
- PakERP One'da alacak yaşlandırma
- Sık sorulan sorular
Alacak yaşlandırma raporu nedir?
Alacak yaşlandırma raporu, her müşterinin ödenmemiş faturalarını vade tarihinden bugüne geçen güne göre gruplayan tablodur. Satırlar müşteriler, kolonlar gün kovalarıdır; her hücrede o müşterinin o kovadaki açık tutarı durur, son kolonda toplam bakiye.
Aynı rapor tedarikçi tarafı için de alınır; o zaman adı borç yaşlandırmasıdır ve "kime ne kadar geciktik" sorusuna cevap verir. İki rapor birlikte okunduğunda firmanın vade dengesi görünür: müşteriden altmış günde tahsil edip tedarikçiye otuz günde ödeyen firma, aradaki bir ayı kendi cebinden finanse ediyordur. Bu dengenin nakit tarafını nakit akışı takibi yazısında anlattık.
Raporun Excel'de kurulan hâli iki nedenle yürümez. Birincisi, hangi faturanın açık kaldığı elle eşleştirilir ve her tahsilatta tablo yeniden düzenlenir. İkincisi, tablo alındığı gün doğrudur, ertesi gün eskimiştir. Ücretsiz ERP ile aynı rapor her sabah açıldığında o günün durumunu verir; kimse tabloyu güncellemez, belge girildikçe rapor kendiliğinden değişir.
Yaşlandırma fatura tarihine göre mi, vade tarihine göre mi hesaplanır?
Vade tarihine göre. Fatura tarihine göre yaşlandıran rapor, otuz gün vadeli müşteriyle doksan gün vadeli müşteriyi aynı kovaya koyar ve doksan günlük müşteri daha faturası vadesine gelmeden "gecikmiş" görünür. Kova, vadenin üstünden kaç gün geçtiğini saymalıdır.
İkinci kural, hangi faturanın açık olduğunun nasıl bulunacağıdır. Müşteri bakiyesi toplam olarak bilinir ama hangi faturada kaldığı bilinmezse yaşlandırma yapılamaz. Bunun için tahsilatlar en eski vadeli faturadan başlayarak kapatılır (FIFO); kalan bakiye en yeni faturalarda durur ve yaşlandırma o kalemleri kovalara dağıtır. Kısmi ödenen faturada yalnız kalan tutar kovaya girer. FIFO kapamanın ayrıntısı cari hesap takibi rehberinde.
Üçüncü kural bugünle ilgilidir. Vadesi bugün dolan fatura gecikmiş sayılmaz; ama "bugün vadesi dolan" ayrı bir kolonda toplanmalıdır, çünkü yarın sabah ilk kovaya düşecektir. Bu kolonu vermeyen rapor, her sabah bir günlük sürprizle açılır.
Yaşlandırma raporunu ilk kez alan firmalarda son kova neredeyse her zaman şişkin çıkar; içinde yıllar önce kesilmiş ve unutulmuş iade faturaları, yanlış cariye işlenmiş tahsilatlar ve kapatılmamış fiyat farkları durur. İlk ay bu kovayı temizlemeye ayrılırsa ikinci aydan itibaren rapor gerçek riski gösterir.
Yaş kovaları nasıl okunur?
Her kova ayrı bir iş demektir. Aynı tutar ilk kovada hatırlatma, üçüncü kovada mutabakat, son kovada yönetim kararı gerektirir. Aşağıdaki tablo sahada işleyen okuma biçimidir; muhasebedeki sınıflandırma (şüpheli alacak ve benzeri) mali müşavirin kararıdır, bu tablo onun yerine geçmez.
| Kova | Anlamı | Yapılacak iş |
|---|---|---|
| Vadesi gelmemiş | Olağan alacak | Nakit akışı tablosuna vade haftasıyla yazılır |
| 0-30 gün | Olağan gecikme, çoğu müşteride görülür | Ekstre gönderilir, yazılı hatırlatma yapılır |
| 31-60 gün | Alışkanlık ya da anlaşmazlık | Telefon, mutabakat formu, açık kalem listesi |
| 61-90 gün | Risk | Sevkiyat kısıtı, risk limiti, satış ile finans birlikte görüşür |
| 91-120 gün | Tahsilat şüphesi | Yazılı ihtar, yönetim kararı, mali müşavirle görüşme |
| 120+ gün | Eski ve çoğu zaman tartışmalı kalem | Kayıt temizliği: iade, fiyat farkı ya da unutulmuş tahsilat aranır |
Son kovadaki tutarların bir kısmı gerçek alacak değildir: karşı tarafa ulaşmamış bir iade faturası, kesilmemiş fiyat farkı ya da yanlış cariye işlenmiş tahsilat orada birikir. Bu kova temizlenmeden rapor toplamı gerçek riski abartır.
Rapor ne sıklıkla alınmalı, kim bakmalı?
Haftada bir tahsilat sorumlusu, ayda bir yönetim ve mali müşavir. Daha seyrek bakan firma gecikmeyi kovadan kovaya geçtikten sonra fark eder.
- Haftalık, tahsilat sorumlusu: rapor "vadesi geçmiş" kolonuna göre azalan sıralanır; ilk satırlar o haftanın telefon listesidir.
- Haftalık, satış: kendi müşterileri süzülür; sevkiyat öncesi 61 gün üstü kovada tutarı olan müşteri için finansla konuşulur.
- Ay sonu, yönetim: kovaların toplam içindeki payı geçen ayla karşılaştırılır. Toplam alacak sabitken 61+ kovası büyüyorsa sorun büyüyor demektir.
- Ay sonu, mali müşavir: rapor ay sonu tarihiyle alınır; ay kapandıktan sonraki tahsilatlar tabloyu değiştirmemelidir. Bunun için raporun geçmiş bir tarihe göre yeniden hesaplanabilmesi gerekir.
- Yıl sonu: tüm müşterilerle mutabakat; yaşlandırmadaki son kova mutabakat farklarının listesiyle birlikte kapatılır.
Rapora kimin bakacağı yetkiyle belirlenir. Satış elemanı yalnız kendi müşterilerini, finans hepsini görür; patron sabah açtığı ekranda vadesi geçen alacak toplamını bir kartta görmelidir.
Yaşlandırmadan haftalık tahsilat listesi nasıl çıkar?
Rapor "vadesi geçmiş" kolonuna göre azalan sıralandığında ilk on satır telefon listesidir. Her satır için üç bilgi gerekir: hangi faturalar açık, ne zaman arandı, ne söylendi. İlk bilgi ekstreden gelir, diğer ikisi cari kartına not olarak yazılır.
Telefondan önce müşteriye açık kalem listesi gönderilir; toplam bakiye yerine fatura fatura liste, tartışmayı kısaltır. Müşteri "o faturayı ödedik" derse tahsilatın hangi cariye işlendiği kontrol edilir; yanlış cari, yaşlandırmanın en sık kaynağıdır. Cari kartın nasıl kurulacağı ve vade rutini cari takip yazısında.
Risk limiti ile yaşlandırma birlikte çalışır: kartta tanımlı limit aşılmışsa ya da 61 gün üstü kovada tutar varsa yeni sipariş sevke açılmadan önce finans onayı istenir. Bu kural yazılı değilse sevkiyat her seferinde satışla finans arasında kalır. Ücretsiz ERP programında risk limitinin cari kartta tanımlanıp tanımlanamadığına ve sevk anında uyarı verip vermediğine bakın; limit yalnız raporda görünüyorsa sevkiyat sırasında kimse bakmaz.
Yaşlandırma toplamı ekstreyle neden tutmaz?
Doğru kurulmuş raporda tutar; tutmuyorsa nedeni dört yerden birindedir. Birincisi rapor tarihi: ekstre bugünün, yaşlandırma ay sonunun tarihiyle alınmıştır. İkincisi portföydeki çek: çek cariyi kapatmış ama para henüz gelmemiştir; yaşlandırmada görünmez, kasada da yoktur. Bu konu çek ve senet takibi yazısında.
Üçüncüsü dövizli cari: EUR bakiyesi kapanmış, TL bakiyesi kur farkından açık kalmıştır; yaşlandırmada TL kalıntı bir kovada durur, müşteri ise borcu olmadığını söyler. Dördüncüsü kapama sırası: elle eşleştirilmiş tahsilat ile FIFO kapama farklı faturaları açık bırakır. Ücretsiz ERP seçerken yaşlandırma, ekstre ve cari konsolun aynı kuralla (aynı FIFO, aynı "bugün vadeli" tanımı) hesaplandığını sorun; farklı kuralla hesaplanan üç ekran, üç ayrı rakam verir ve tahsilat toplantısı raporu tartışmakla geçer.
PakERP One'da alacak yaşlandırma
PakERP One'da yaşlandırma, ekstredeki FIFO kuralının tüm carilere uygulanmış hâlidir; kovaların toplamı ekstre bakiyesiyle her zaman tutar. Program ve bulut sunucu ücretsizdir.
- 803 Vade Analizi / Yaşlandırma: her carinin açık kalemleri Vadesi Gelmemiş, 0-30, 31-60, 61-90, 91-120 ve 120+ gün kovalarına dağılır; yanında Vadesi Geçmiş, Bugün Vadesi Dolan ve Vadesi Dolan kolonları. Taraf seçilir: müşteriler (alacaklar) ya da tedarikçiler (borçlar). Tarih verilirse rapor o günkü duruma göre yeniden hesaplanır; ay sonu raporu ayın ilk haftasında böyle alınır. Kolon başlığına tıklayarak sıralanır; Vadesi Geçmiş azalan sıra haftalık telefon listesidir. PDF ve Excel.
- Tahsil Edilecek / Ödenecek Faturalar (FIFO Açık Evrak): 803'te Raporlar ▾ altında; belge bazlı açık kalemler, vade ve gecikme günü, cari alt toplamı. Müşteriye gönderilecek açık kalem listesi budur.
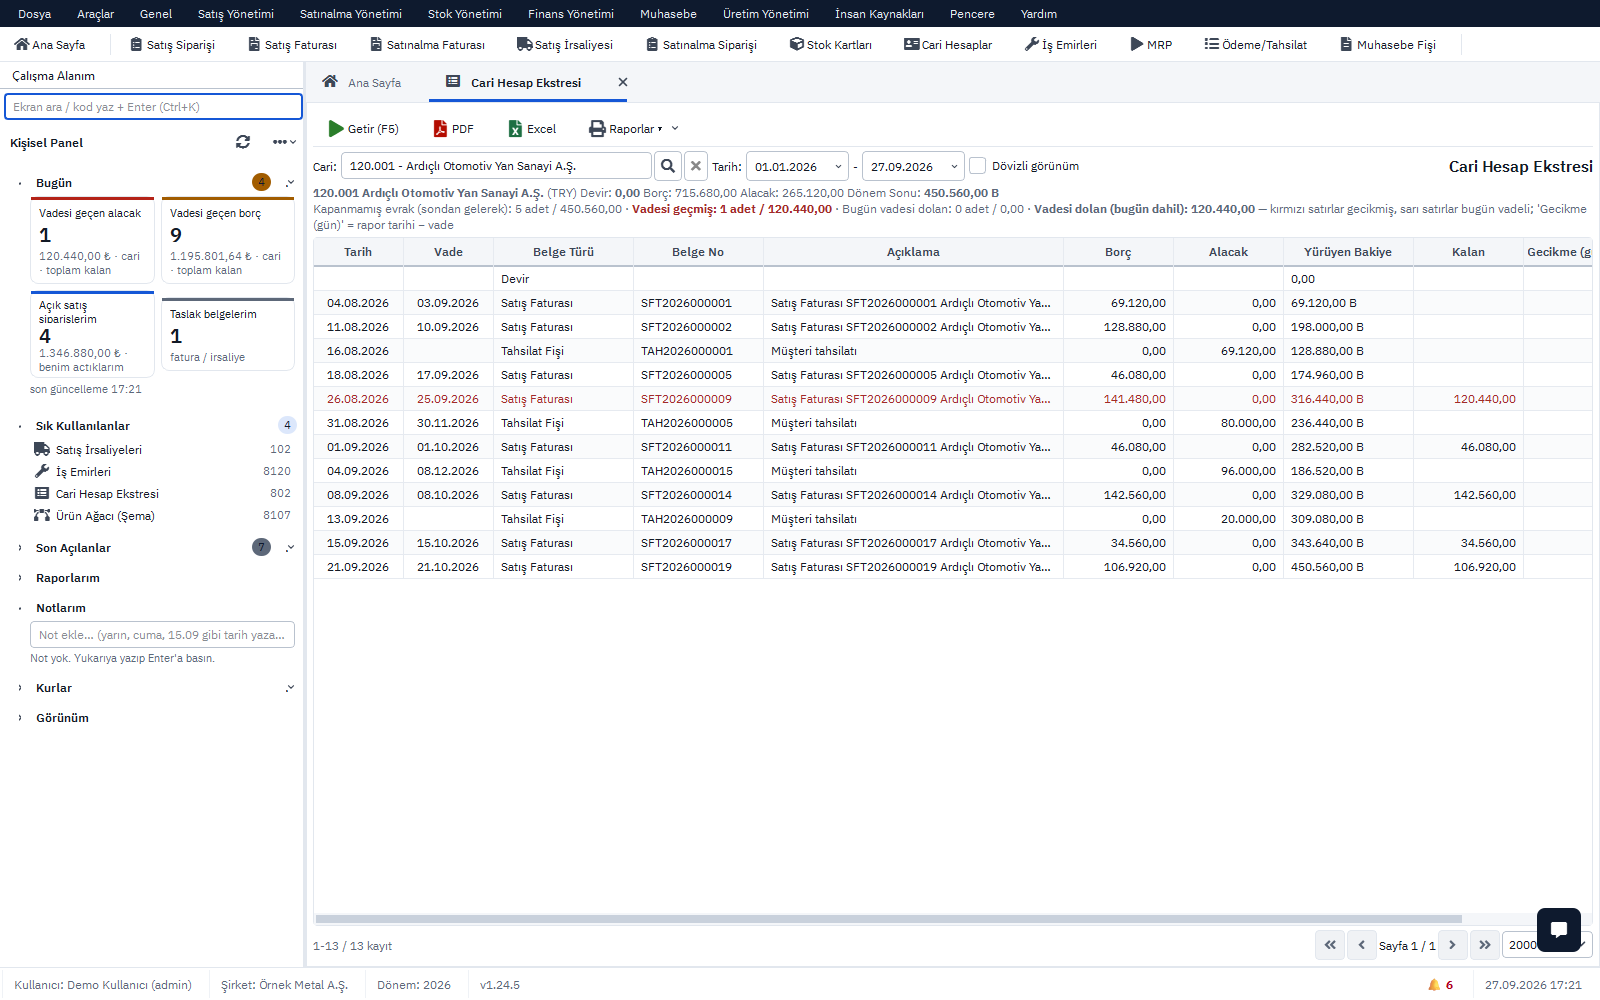
- 802 Cari Ekstre: tahsilat en eski vadeli evrakı kapatır; vadesi geçmiş satır kırmızı, bugün vadeli sarı; Kalan ve Gecikme kolonları PDF ve Excel çıktısında da vardır. Sağ tık "Kaynağa Git" belgeyi açar.
- 851 Cari Konsol: bakiye, gerçek bakiye, risk, limit, açık sipariş, faturalanmamış irsaliye ve portföydeki çekler tek ekranda; sevk öncesi kontrol buradan yapılır.
- Kur Farkı Kalıntısı (Gerçek Bakiye): 803'te Raporlar ▾ altında; dövizde kapalı, TL'de açık carilerin listesi.
- Mutabakat Formları (tek cari ya da toplu tek PDF) ve Mutabakat Takip Listesi: hangi carinin cevap verdiği izlenir.
- 808 Ödeme / Tahsilat Planı: açık evrak satış elemanı kolonuyla; her elemanın kendi gecikmiş müşterileri.
- Çalışma Alanım, Bugün paneli: vadesi geçen alacak ve borç kartları; tıklanınca ilgili liste açılır. Yalnız yetkili olunan ekranların özeti gelir (14 Roller).
Ekranların adım adım anlatımı Finans kılavuzunda.
Konuyla ilgili: Vade Farkı Faturası Ne Zaman Kesilir? KDV ve Örnek, Teminat Mektubu Takibi: Alınan ve Verilen Teminatlar, Tahsilat Takibi Nasıl Yapılır? Vade ve Hatırlatma Planı, Şüpheli Alacak Karşılığı Nasıl Ayrılır? 128 ve 129, Müşteri Kredi Limiti ve Risk Takibi Nasıl Yapılır?, Nakit Dönüşüm Süresi Hesaplama: DSO, DIO ve DPO.