Vade farkı faturası, müşteri ödemesini anlaşılan vadeden sonra yaptığında, sözleşmede ya da faturada yazan orana göre hesaplanan farkı karşı tarafa yansıtmak için kesilir. Vade farkı KDV Kanunu'na göre matraha dahildir ve asıl mal ya da hizmetin tabi olduğu oranda KDV'ye tabidir. Tutar, gecikmiş tutar x aylık oran x gecikme günü / 30 formülüyle hesaplanır; faturada hangi satış faturasının hangi gecikmesi için kesildiği yazılmalıdır.
Plastik enjeksiyon firmasının satış müdürü distribütörün ödemesine bakıyor: 15 Mart vadeli 300 bin liralık fatura, 100 bini 25 Mart'ta, kalanı 29 Nisan'da ödenmiş. Sözleşmede "vadesinde ödenmeyen tutarlar için aylık yüzde 2,5 vade farkı uygulanır" maddesi var. Fatura kesilmeli mi? Kesilirse ne kadar, hangi KDV oranıyla? Müşteri kabul etmezse ne olur?
Vade farkı faturası, üretim firmalarında en çok ertelenen belgedir. Satış ekibi müşteriyi kızdırmak istemez, muhasebe hesaplamayı zahmetli bulur, sonunda fark hiç istenmez. Oysa ödeme disiplini, ancak kuralın uygulandığı görüldüğünde değişir. Aşağıda hesabın kendisi, KDV tarafı, muhasebe kaydı ve itiraz durumunda ne yapılacağı anlatılıyor. KDV mevzuatı değişebildiği için oranlar ve özel durumlar için KDV Genel Uygulama Tebliği'ne ve mali müşavirinize başvurun.
 Tam boyut
İçindekiler
- Vade farkı nedir, fiyattaki vade farkından farkı ne?
- Vade farkı faturası ne zaman kesilir?
- Vade farkının KDV oranı nedir?
- Vade farkı nasıl hesaplanır? Örnek
- Vade farkı faturası muhasebede nasıl kaydedilir?
- Müşteri vade farkı faturasını kabul etmezse ne olur?
- Vade farkı yerine başka hangi yollar kullanılır?
- Sık yapılan hatalar
- PakERP One'da vade farkı nasıl hesaplanır ve faturalanır?
- Sık sorulan sorular
Vade farkı nedir, fiyattaki vade farkından farkı ne?
Vade farkı, paranın geç ödenmesinin karşılığı olarak istenen tutardır. İki biçimde karşımıza çıkar ve ikisinin belgesi farklıdır.
- Fiyata gömülü vade farkı: "Peşin 100 TL, 90 gün vadeli 106 TL" gibi baştan anlaşılan fark. Ayrı fatura kesilmez; satış faturasındaki birim fiyatın bir parçasıdır.
- Sonradan doğan vade farkı: ödeme anlaşılan vadeden sonra yapıldığında, önceden yazılı olarak belirlenen oranla hesaplanır ve ayrı bir faturayla istenir. Bu yazının konusu budur.
KDV Kanunu, vade farkını teslim bedeline dahil sayar; yani vade farkı, ilgili teslimin KDV matrahının bir parçasıdır. Bu yüzden faiz gibi görünse de KDV açısından bir mal ya da hizmet bedeli gibi işlem görür. Kur farkı da benzer biçimde değerlendirilir; onunla ilgili ayrım dövizli cari ve kur farkı yazısında var.
Vade farkı faturası ne zaman kesilir?
Vade farkı faturası, gecikme gerçekleşip fark hesaplandığında, yani müşterinin ödemesi geldikten ya da dönem sonunda geciken tutar için fark tahakkuk ettirildiğinde kesilir. Uygulamada çoğu firma ödemenin tamamlandığı ayın sonunda, o ay kapanan gecikmeler için toplu vade farkı faturası düzenler.
Kesmeden önce üç şartın sağlandığını kontrol edin:
- Yazılı dayanak var mı? Oran ve uygulama şekli sözleşmede, sipariş onayında ya da faturanın üzerinde yazılı olmalıdır. Dayanağı olmayan vade farkı faturası itirazla döner.
- Gecikme gerçek mi? Vade tarihi irsaliye tarihine mi, fatura tarihine mi göre başlıyor? Müşterinin ödeme günü (örneğin her ayın 25'i) sözleşmede tanımlıysa gecikme o güne göre sayılır.
- Mahsup edilecek bir alacağı var mı? Müşterinin sizden bekleyen bir iade ya da fiyat farkı varsa, gecikme hesabına önce bu kalemler yansıtılır.
Fatura düzenleme süresiyle ilgili genel kural vade farkı faturasında da geçerlidir; ayrıntı için fatura düzenleme süresi yazısına bakabilirsiniz. Vergiyi doğuran olayın hangi anda gerçekleştiği konusunda tebliğdeki açıklamayı mali müşavirinizle birlikte uygulayın.
Vade farkı uygulamasını ilk kez başlatan firmalarda en etkili adım, faturayı kesmeden önce müşteriye aylık gecikme tablosunu göndermektir. Tablo bir iki ay düzenli gittiğinde ödeme günleri kendiliğinden yaklaşır ve fatura kesmek gerekmeden sonuç alınır.
Vade farkının KDV oranı nedir?
Vade farkı, bağlı olduğu mal ya da hizmetin tabi olduğu KDV oranıyla vergilendirilir. Ayrı bir "vade farkı oranı" yoktur. Asıl satış genel oranlı ürünse vade farkı da genel orandan, indirimli oranlı bir üründen doğduysa indirimli orandan KDV'ye tabidir.
Bir faturada farklı oranlı ürünler varsa vade farkı da ürün tutarları oranında bölünüp her parça kendi oranıyla vergilendirilir. Asıl teslim KDV'den istisna ise (örneğin ihracat ya da ihraç kayıtlı teslim) ya da tevkifata tabiyse, vade farkının bu durumdan nasıl etkileneceğini tebliğden ve mali müşavirinizden teyit edin. Bu örneklerde kural çoğu zaman asıl işlemi izler, ama belgeleme ayrıntısı farklı olabilir.
Oranlar zaman içinde değişebilir. Asıl teslimin yapıldığı tarihle vade farkı faturasının tarihi arasında oran değiştiyse hangi oranın uygulanacağı için KDV oranı değişince fatura yazısına bakabilirsiniz.
Vade farkı nasıl hesaplanır? Örnek
Formül düz metin olarak:
Vade farkı = geciken tutar x aylık oran x gecikme günü / 30
Girişteki örneğe dönelim; rakamlar temsilidir. Fatura toplamı KDV dahil 300.000 TL, vade 15 Mart, sözleşmedeki oran aylık %2,5. Müşteri 100.000 TL'yi 25 Mart'ta, 200.000 TL'yi 29 Nisan'da ödüyor.
| Ödeme | Tutar (TL) | Gecikme | Hesap | Vade farkı (TL) |
|---|---|---|---|---|
| 25 Mart | 100.000 | 10 gün | 100.000 x 0,025 x 10 / 30 | 833,33 |
| 29 Nisan | 200.000 | 45 gün | 200.000 x 0,025 x 45 / 30 | 7.500,00 |
| Toplam | 8.333,33 |
Sonraki soru, 8.333,33 TL'nin KDV hariç mi dahil mi kabul edileceğidir. İki uygulama vardır ve sözleşme hangisini söylüyorsa o uygulanır:
- KDV hariç kabul: matrah 8.333,33 TL, üzerine KDV eklenir. Temsili %20 oranla KDV 1.666,67 TL, fatura toplamı 10.000,00 TL.
- KDV dahil kabul: 8.333,33 TL'nin içinden KDV ayrıştırılır. %20 oranla matrah 6.944,44 TL, KDV 1.388,89 TL.
Hesabın tabanı da tartışma konusudur: KDV dahil fatura toplamı mı, KDV hariç tutar mı? Müşteri geciken parayı KDV dahil borçlandığı için çoğu sözleşme KDV dahil tutarı esas alır. Hangisi seçilirse seçilsin, yazılı olmalı ve her müşteride aynı uygulanmalıdır.
Vade farkı faturası muhasebede nasıl kaydedilir?
Satıcı vade farkını finansman geliri olarak, alıcı finansman gideri olarak kaydeder. Tek düzen hesap planında yaygın uygulama şöyledir:
- Satıcı: 120 Alıcılar borç; 642 Faiz Gelirleri alacak (bazı firmalar 649 Diğer Olağan Gelir ve Kârlar kullanır); 391 Hesaplanan KDV alacak.
- Alıcı: 780 Finansman Giderleri (7/A kullananlarda) borç; 191 İndirilecek KDV borç; 320 Satıcılar alacak.
Vade farkını satış hasılatına (600) yazmak, satış rakamını şişirir ve ürün kârlılığı raporlarını bozar. Pres atölyesi için 8.000 TL'lik bir vade farkı, kilogram başına satış fiyatı hesaplarında görünmemelidir. Hangi hesabın kullanılacağı mali müşavirle bir kez kararlaştırılır.
Müşteri vade farkı faturasını kabul etmezse ne olur?
İtirazın önce ticari, sonra belge tarafı vardır. Ticari tarafta sözleşme maddesi, vade tarihi ve ödeme dekontları müşteriye gösterilir; çoğu itiraz hesap tablosu paylaşıldığında kapanır. Uzlaşma olmazsa belge tarafı devreye girer.
Ticari fatura senaryosunda gönderilen e-Fatura, alıcı tarafından süresi içinde sistem üzerinden reddedilebilir; reddedilen fatura için yeniden düzenleme gerekir. Temel fatura senaryosunda sistem üzerinden ret yoktur, itiraz sistem dışı yollarla yürür. Süre ve yöntem ayrıntıları için ticari fatura kabul ve red süresi yazısına bakabilirsiniz.
Bir uyarı: tahsil edilemeyeceği anlaşılan vade farkı faturasını yıllarca cari bakiyede bırakmak, yaşlandırma raporunu kirletir ve mutabakatta her yıl aynı farkı çıkarır. Müşteriyle varılan son kararı belgeleyin ve kaydı ona göre kapatın.
Vade farkı yerine başka hangi yollar kullanılır?
Vade farkı bir cezadır ve her müşteride işe yaramaz. Ana sanayi müşterisi kendi ödeme takvimini uygular ve vade farkı faturasını çoğu zaman kabul etmez. Bu müşterilerde ödeme disiplini başka araçlarla kurulur:
- Erken ödeme iskontosu: vadeden önce ödeyene belirli bir iskonto tanınır. Ceza yerine teşvik olduğu için ilişkiyi germez; iskontonun belgelenmesi de mali müşavirle netleştirilir.
- Risk limiti: geciken bakiye belirli bir tutarı aşınca yeni sevkiyat onaya bağlanır. Sevkiyat durduğunda ödeme genellikle hızlanır.
- Fiyata gömülü vade: uzun vade isteyen müşteriye fiyat baştan vadeli verilir; sonradan fatura kesmek gerekmez.
- Haftalık tahsilat listesi: gecikmeyi vade farkı doğmadan, ilk hafta yakalamak çoğu zaman en ucuz yoldur. Yöntem için alacak yaşlandırma yazısına bakabilirsiniz.
Sık yapılan hatalar
- Yazılı dayanak olmadan fatura kesmek. İtiraz kaçınılmaz olur; sözleşme ve sipariş onayına oran eklenmelidir.
- KDV'siz vade farkı faturası. Vade farkı matraha dahildir; KDV'siz kesilen fatura sonradan düzeltme gerektirir.
- Gecikmeyi fatura tarihinden saymak. Gecikme vade tarihinden başlar; vade 60 gün ise ilk 60 gün gecikme değildir.
- Kısmi ödemeleri yok saymak. Tüm tutar en son ödeme tarihine kadar gecikmiş sayılırsa müşteri haklı olarak itiraz eder.
- Açıklamasız fatura. Hangi satış faturasının hangi gecikmesi için kesildiği yazılmazsa mutabakatta eşleştirilemez.
PakERP One'da vade farkı nasıl hesaplanır ve faturalanır?
PakERP One'da vade farkını kendiliğinden hesaplayıp fatura üreten ayrı bir ekran yoktur. Hesabın girdileri cari ekranlarından alınır, fatura normal satış faturası olarak kesilir.
- 802 Cari Ekstre: açık kalemler FIFO kuralıyla kapatılır; vadesi geçmiş kalemler gecikme günüyle kırmızı işaretlenir. Hangi ödemenin hangi faturayı kapattığı buradan okunur, ekstre Excel'e alınıp yukarıdaki formül uygulanır.
- 803 Vade Analizi / Yaşlandırma: gecikmenin yaygın olduğu müşterileri ve toplam geciken tutarı gösterir.
- 301 Stok Kartları: "VADE FARKI" adlı, türü Hizmet olan bir kart açılır. KDV oranı faturada asıl ürünün oranına göre seçilir.
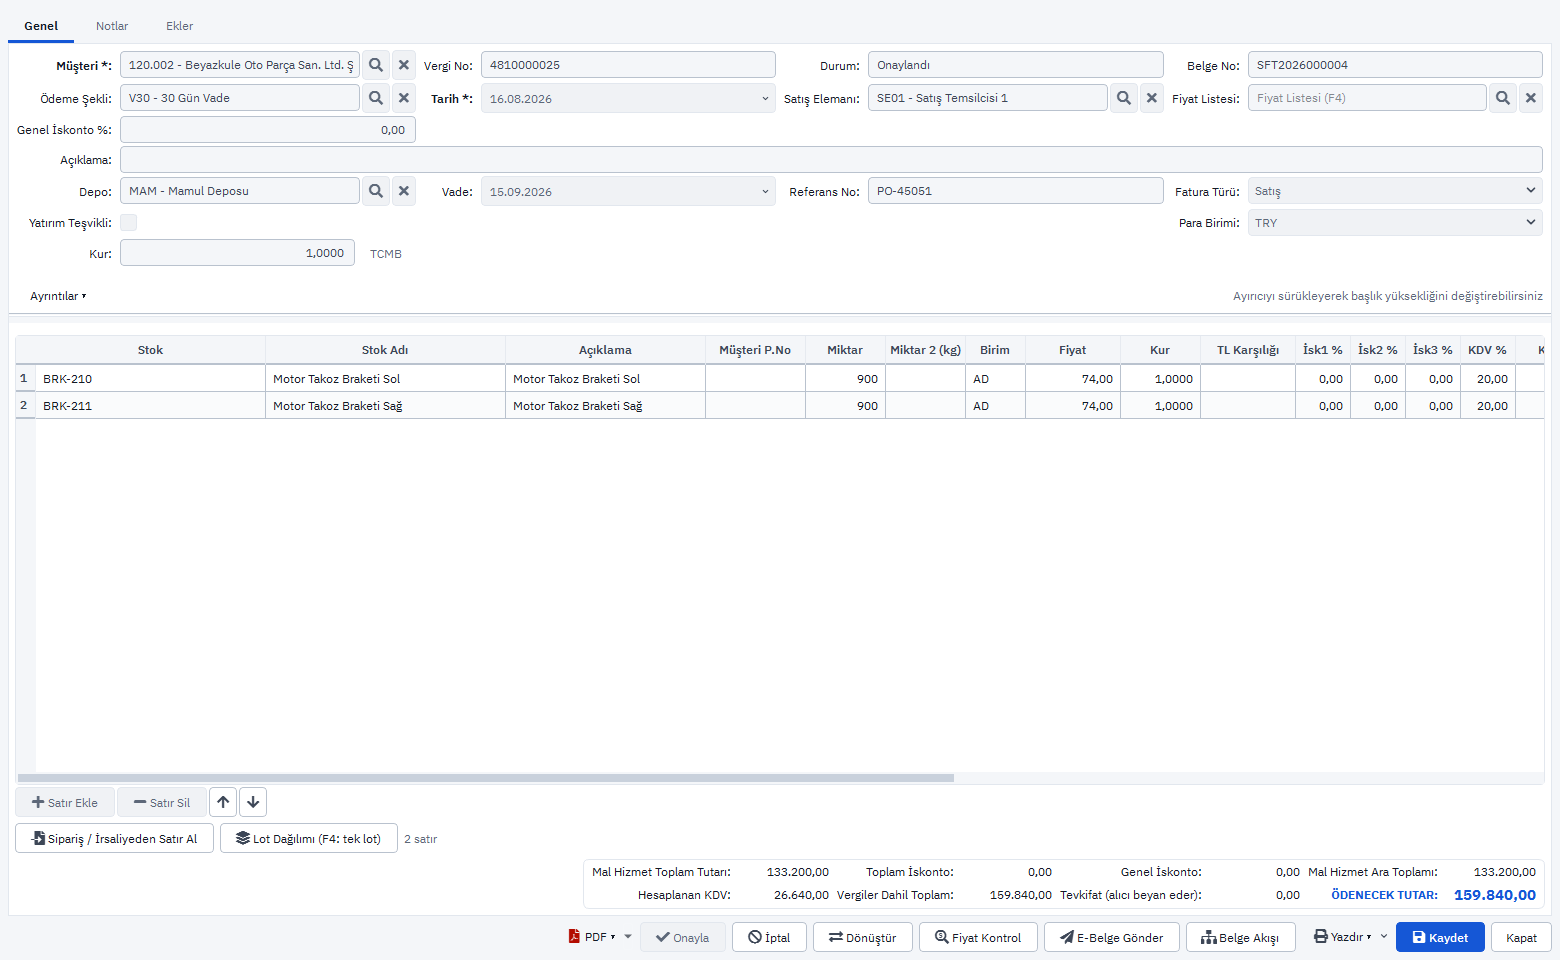
- 101 Satış Faturaları: vade farkı bu kartla faturalanır, açıklamaya ilgili satış faturası numaraları ve gecikme dönemi yazılır. e-Fatura ya da e-Arşiv olarak entegratör üzerinden gönderilir; muhasebe kaydı otomatik oluşur, gelirin hangi hesaba yazılacağı mali müşavirle belirlenir.
- 201 Alış Faturası: tedarikçiden gelen vade farkı faturasında "İşlem" sütunu "Gider" seçilir; satır stoğa girmez, gider hesabına yazılır. Finansman gideri olarak izlenecekse hesap mali müşavirle eşleştirilir.
Cari ekranlarının ayrıntısı için finans kılavuzuna bakabilirsiniz.
Konuyla ilgili: Reeskont Nedir? Alacak ve Borç Senedi Reeskontu, Tahsilat Takibi Nasıl Yapılır? Vade ve Hatırlatma Planı, Vade Farkı Hesaplama: Gün, Oran ve KDV ile Fatura Tutarı.