Cari hesap takibi, her müşteri ve tedarikçinin borç-alacak hareketlerini, bakiyesini ve vadesini izlemektir. Açık kalemler FIFO ile kapatılır: gelen ödeme en eski vadeli faturayı kapatır, vadesi geçen tutar ve gecikme günü buradan hesaplanır. Dövizli caride gerçek bakiye döviz bakiyesinin güncel kurla değeridir; TL'de kalan fark kur farkıdır, tahsil edilecek alacak değildir.
Müşteri 1,9 milyon TL borçlu görünüyor. Satış müdürü "vadesi geçen ne kadar?" diye soruyor; muhasebe bir rakam, finans başka bir rakam, eski program üçüncü bir rakam veriyor. Üçü de aynı hareketlerden hesaplanmış, üçü de kendine göre doğru. Fark, ödemenin hangi faturayı kapattığına ve "bugün"ün vadeye dahil edilip edilmediğine bakıştan çıkıyor. Cari hesap takibi, müşteri ve tedarikçiyle aranızdaki borç- alacak ilişkisinin günü gününe, belge belge izlenmesidir. Bu yazıda cari hesabın nasıl tutulduğunu, FIFO kapamanın mantığını, vade hesabındaki tuzakları, dövizli caride kur farkının bakiyeyi nasıl yanılttığını ve PakERP One'da bunların nasıl göründüğünü anlatıyoruz.
İçindekiler
Cari hesap nedir, takibi neyi kapsar?
Cari hesap, bir firmayla aranızdaki ticari hareketlerin kaydıdır: kestiğiniz faturalar müşteriyi borçlandırır, aldığınız tahsilatlar alacaklandırır. Tedarikçide tersi geçerlidir. Muhasebede müşteriler genellikle 120 Alıcılar, tedarikçiler 320 Satıcılar altında her firma için ayrı alt hesapla izlenir; ticari programda ise her firmanın bir cari kartı ve bu karta bağlı bir cari hareket listesi vardır.
Takip dört soruya cevap vermelidir:
- Bakiye ne? Bugün itibarıyla kim kime ne kadar borçlu?
- Hangi belgeler açık? Bakiyeyi hangi faturalar oluşturuyor?
- Vadesi gelen ne? Açık belgelerin hangileri tahsil edilmeli ya da ödenmeli?
- Karşı tarafla uyumlu muyuz? Müşterinin defterindeki bakiye bizimkiyle aynı mı?
İlk soru kolaydır: borç toplamı eksi alacak toplamı. Diğer üçü, hareketlerin nasıl eşleştirildiğine bağlıdır ve sorunlar orada başlar.
Neden önemli: bakiye doğru, tahsilat yanlış
Üretim firmasında cari hesabın iki yüzü vardır. Müşteri tarafında otomotiv ana sanayisi ve büyük yan sanayiler 60, 90, bazen 120 gün vadeyle çalışır; tahsilat takvimi nakit akışının kendisidir. Tedarikçi tarafında sac, profil, kimyasal ve fason hizmetler daha kısa vadelerle ödenir. Aradaki fark işletme sermayesiyle kapatılır.
Bakiyenin doğru olması, takibin doğru olduğu anlamına gelmez. 1,9 milyon TL bakiyenin hepsi vadesi gelmemiş faturalardan oluşabilir; ya da 600 bini 90 günü geçmiş eski bir faturadır ve müşteri onu itiraz nedeniyle ödemiyordur. Bakiyeyi bilip açık kalemleri bilmeyen firma yanlış müşteriyi arar, doğru müşteriyi kaçırır.
Doğru kurulmuş bir cari kart
Cari takibinin yarısı kartta çözülür. Kartta eksik olan bilgi, her belgede elle tamamlanmaya çalışılır ve her seferinde farklı tamamlanır. Bir üretim firmasının cari kartında en az şunlar dolu olmalıdır:
- Unvan ve vergi numarası: e-belge, BA/BS formları ve mutabakat için esas anahtar vergi numarasıdır; unvan yazımı değişebilir, vergi numarası değişmez.
- Ödeme şekli ya da vade günü: faturaya vadenin kendiliğinden gelmesi için. Müşteriyle "ay sonu + 60 gün" gibi özel bir anlaşma varsa bu da tanımlanmalıdır.
- Para birimi: Euro ile çalışan müşteriye TL fatura kesilmesini önler.
- Adresler: fatura adresi ve bir ya da birden fazla sevk adresi; e-İrsaliyede il, ilçe ve posta kodu zorunludur.
- Muhasebe hesabı: 120 ya da 320 altında firmaya özel alt hesap.
- İletişim: sipariş ve ekstre gönderilecek e-posta adresleri, tahsilattan sorumlu kişi.
- Risk limiti: açık bakiye bu tutarı aşınca yeni sevkte uyarı verilmesi için.
FIFO kapama: hangi fatura açık?
Müşteri ödeme yaparken çoğu zaman hangi faturayı kapattığını belirtmez; "hesaba mahsuben" 500.000 TL gönderir. Bu ödemenin hangi faturaları kapattığına karar vermenin en yaygın ve en savunulabilir yolu FIFO'dur (ilk giren ilk çıkar): ödeme önce en eski vadeli faturayı kapatır, artanı bir sonrakine geçer. Sonuçta bakiye, en son kesilen faturalarda kalır.
| Tarih | Belge | Borç | Alacak | Vade | FIFO sonrası kalan |
|---|---|---|---|---|---|
| 05.06 | Fatura A | 300.000 | 04.08 | 0 (kapandı) | |
| 20.06 | Fatura B | 250.000 | 19.08 | 0 (kapandı) | |
| 10.07 | Fatura C | 400.000 | 08.09 | 150.000 (vadesi geçti) | |
| 01.08 | Tahsilat | 800.000 | A, B ve C'nin 250.000'ini kapattı | ||
| 25.08 | Fatura D | 350.000 | 24.10 | 350.000 (vadesi gelmedi) |
Bakiye 500.000 TL'dir; ama bu tabloyla birlikte şunu da bilirsiniz: 150.000 TL'si vadesi geçmiş C faturasından, 350.000 TL'si vadesi gelmemiş D faturasından gelir. Müşteriyi ararken "150.000 TL gecikmiş" demek, "500.000 TL borcunuz var" demekten çok daha güçlü bir konuşmadır.
FIFO dışında belge bazlı kapama da vardır: ödeme dekontunda hangi faturanın ödendiği yazıyorsa ödeme doğrudan o faturayla eşleştirilir. Bu yöntem daha kesindir ama her ödemede elle eşleştirme ister; eşleştirme yapılmadığında eski programlarda bütün faturalar "açık" görünür. Pratikte çoğu üretim firması FIFO ile çalışır, itirazlı faturaları ayrıca işaretler.
Vade: geçmiş, bugün, gelecek
"Vadesi geçen" ile "vadesi dolan" aynı şey değildir ve farkı saatlerle ölçülür. Vadesi bugün olan bir fatura, bugünün sonuna kadar gecikmiş sayılmaz; ama bugün tahsil edilmesi gereken bir alacaktır. Bir rapor vadeyi "bugünden önce" diye, diğeri "bugün dahil" diye hesaplarsa aynı müşteride yüz binlerce liralık fark çıkabilir. Sahada karşılaştığımız bir örnekte aynı müşteri için üç rapor 580 bin, 732 bin ve 328 bin TL veriyordu: ilki yalnız gecikmişleri, ikincisi bugün vadesi dolanı da, üçüncüsü yalnız son tahsilattan sonra vadesi dolanları topluyordu. Üçü de doğruydu; tanımları yazılmamıştı.
Vade analizi (yaşlandırma) açık kalemleri gün aralıklarına böler:
- Vadesi gelmemiş
- Bugün vadeli
- 1-30 gün gecikmiş, 31-60, 61-90, 90 günden fazla
90 gün üzeri kova, hem tahsilat riskinin hem de muhtemel itirazların göstergesidir. Bu kovadaki kalemler müşteriyle tek tek konuşulmalı, gerekiyorsa şüpheli alacak değerlendirmesi için mali müşavirle paylaşılmalıdır.
Vadenin kendisi de doğru hesaplanmalıdır. Vade, ödeme şeklinden (örneğin "60 gün") ya da cari kartında tanımlı gün sayısından belge tarihine eklenerek bulunur. Belge tarihi değiştiği hâlde vade eski tarihten kalırsa, her faturada bir günlük kayma oluşur ve bu kayma ancak müşteri ödemeyi "vadesinde" yaptığını söylediğinde fark edilir.
Dövizli cari: defter bakiyesi ve gerçek bakiye
Euro ile çalışan bir tedarikçide fatura 20.01'de 35,20 kurdan, ödeme 15.03'te 38,10 kurdan işlenir. Euro bakiyesi sıfırlanır, ama TL bakiyesi sıfırlanmaz: iki kur arasındaki fark TL defterde kalır. Program bu farkı "cari bize borçlu" ya da "biz borçluyuz" diye gösteriyorsa yanıltıcıdır; ortada ödenecek ya da tahsil edilecek bir para yoktur, kapatılmamış bir kur farkı vardır.
Doğru gösterim iki bakiyeyi ayırır: defter bakiyesi (TL kayıtların toplamı) ve gerçek bakiye (TL hareketler artı döviz bakiyesinin bugünkü kurla karşılığı). Arada kalan tutar kur farkı kalıntısıdır ve dönem sonunda mali müşavirin kararıyla kambiyo kârı ya da zararına (646 / 656) kapatılır. Sahada gördüğümüz bir firmada 97 dövizli carinin 14'ü dövizde tamamen kapalı olduğu hâlde TL'de bakiye taşıyordu; ekranda "alacak" görünen bir tedarikçiye aslında borçlu çıkılmıştı.
Dövizli faturada kurun hangi kaynaktan ve hangi günden alınacağı firmada tek kurala bağlanmalıdır (PakERP One varsayılan olarak belge tarihinden önceki iş gününün TCMB satış kurunu getirir). Faturada kur yanlış girilirse hem KDV matrahı hem de cari TL bakiyesi bozulur; bu hata ancak tahsilat geldiğinde kur farkı olarak görünür.
Sık yapılan hatalar
Aynı firmaya iki cari kart
Hem müşteri hem tedarikçi olan firma için iki ayrı kart açılır; bakiye ikiye bölünür, mahsuplaşma unutulur. Tek kart, tek vergi numarası esas olmalıdır.
Tahsilat yanlış cariye
Benzer isimli iki firma (aynı grubun iki şirketi) arasında karışan tahsilat, birinde sahte gecikme, diğerinde sahte avans yaratır. Vergi numarasıyla arama ve banka dekontundaki unvanla kontrol bu hatayı önler.
Mutabakat yapılmıyor
Yılda bir, en azından yıl sonunda müşteri ve tedarikçilerle bakiye mutabakatı yapılmalıdır. Farklar çoğu zaman karşı tarafa ulaşmamış bir fatura, iade faturası ya da yanlış tarihle işlenmiş bir ödemedir. Ay ay biriken fark yıl sonunda çözülemez hâle gelir.
Çek, tahsil edilmeden tahsilat sayılıyor
Müşteriden alınan çek cariyi kapatır ama para kasaya girmemiştir. Çek karşılıksız çıkarsa cari yeniden borçlandırılmalıdır; çek portföyü cariyle birlikte izlenmelidir. Ayrıntı için Çek / Senet Takibi yazımıza bakın.
Vade tanımı yazılı değil
Raporların "vadesi geçen" tanımı (bugün dahil mi, hariç mi) yazılı ve ortak olmalıdır. Aksi hâlde satış, finans ve yönetim aynı müşteri için farklı rakamlarla toplantıya girer.
PakERP One'da cari hesap takibi
PakERP One'da cari hareket yalnız belgelerden oluşur: fatura, iade, tahsilat, tediye, çek, senet, virman. Elle "cari hareket" girilmez; her satırın arkasında bir belge vardır ve belge iptal edilince hareket de geri alınır.
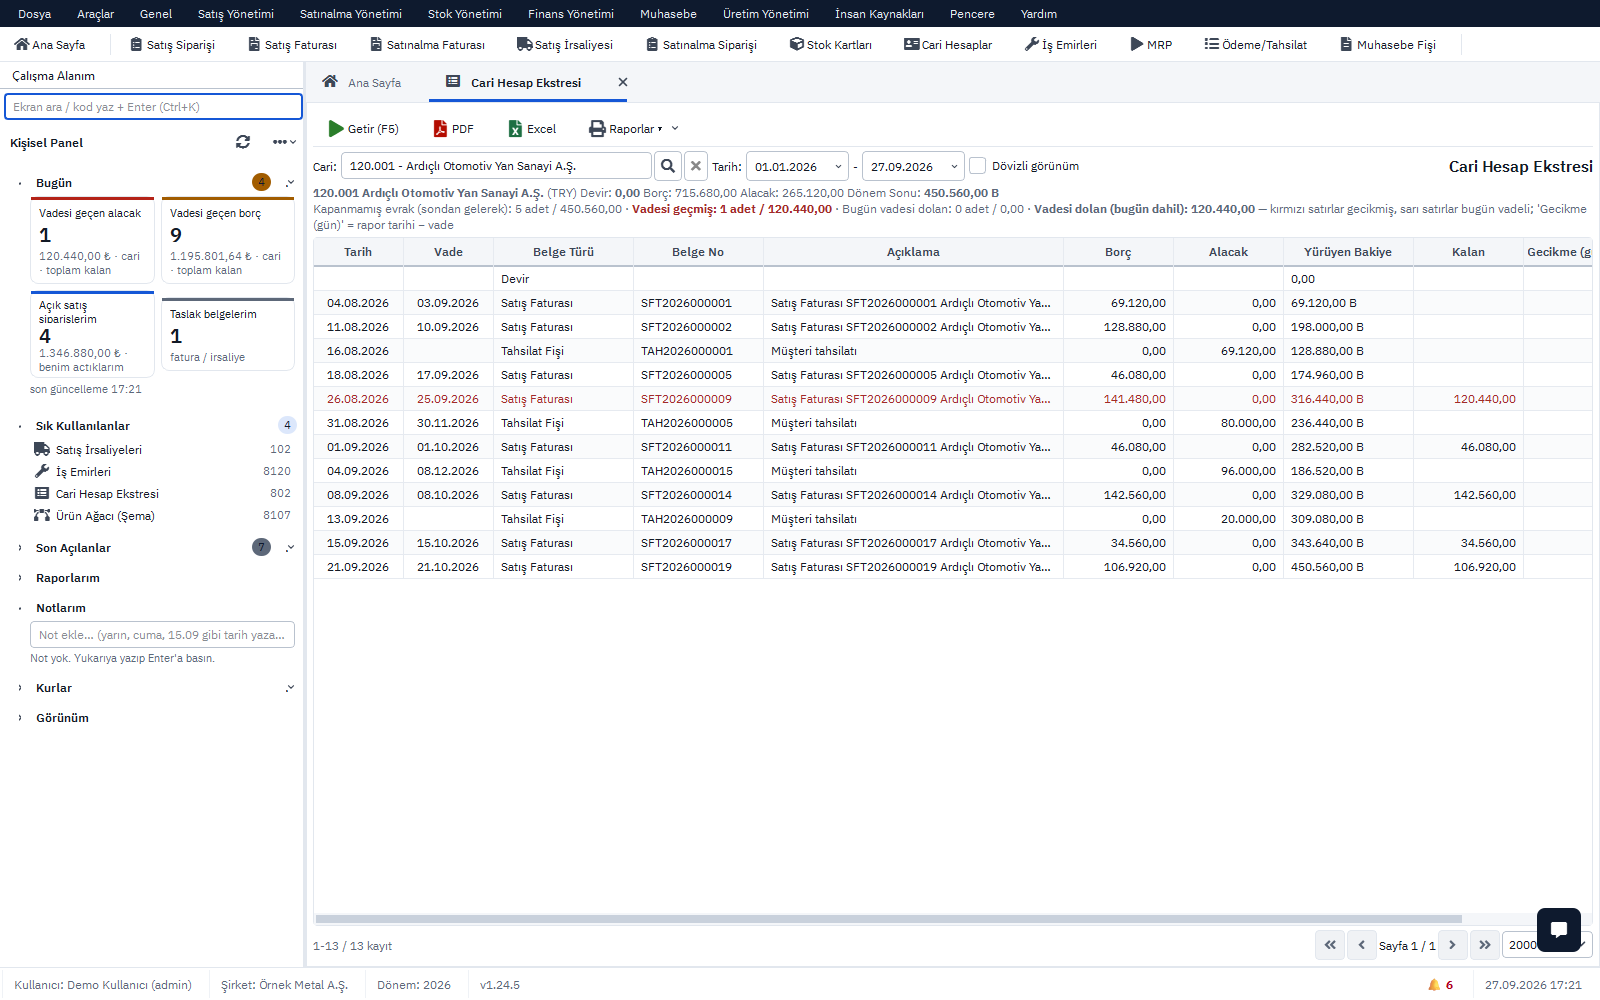 Tam boyut
- 801 Cari Hesap Kartları: vergi numarası, ödeme şekli ya da vade günü, para birimi, sipariş e-posta adresi, fasoncu işareti ve muhasebe hesabı (120/320 altında sıradaki boş kod önerilir).
- 802 Cari Hesap Ekstresi: hareketler FIFO ile işaretlenir; her satırda kalan tutar ve gecikme günü görünür, vadesi geçen satır kırmızı, bugün vadeli satır sarıdır. Özette açık kalem sayısı, vadesi geçen, bugün vadesi dolan ve "vadesi dolan (bugün dahil)" ayrı ayrı yazar.
- 803 Vade Analizi / Yaşlandırma: bütün carilerde kovalara göre açık kalem.
- 851 Cari Konsol: tek ekranda defter bakiyesi, gerçek bakiye ve kur farkı kalıntısı; dövizde kapalı ama TL'de bakiye taşıyan cariler için uyarı.
- 855 Tahsilat ve 856 Tediye fişleri: Kaydet'e basılınca "onaylansın mı?" diye sorulur; onayla cari, kasa/banka ve muhasebe fişi birlikte işlenir.
- 808 Ödeme / Tahsilat Planı ve tarihli ödeme listesi: seçilen tarihteki durum, o güne kadar vadesi dolmuş borç evrakları, cari bazında özetle.
Finans ▸ 801 Cari Hesap Kartları · 802 Cari Hesap Ekstresi FIFO, kalan ve gecikme · 803 Vade Analizi · 805 Cari Mutabakat · 807 Cari Muavin Dökümü · 808 Ödeme / Tahsilat Planı · 851 Cari Konsol gerçek bakiye ve kur farkı kalıntısı · 855 Tahsilat / 856 Tediye Fişi. Raporlarda "Kur Farkı Kalıntısı (Gerçek Bakiye)" dövizli carileri tek listede toplar. Modül için Finans sayfasına bakın.
Ekstre PDF ve Excel olarak alınır; vadesi geçen satırlar PDF'te de kırmızıdır, böylece müşteriye gönderilen ekstre konuşmanın gündemini kendisi belirler. Sol paneldeki "Bugün" kutusu vadesi geçen alacakları, bugün vadeli çek ve senetleri ve vadesi geçen borçları yetkili kullanıcıya gösterir.
Cari takibinde amaç rakamı bilmek değil, rakamın arkasındaki belgeyi göstermektir. PakERP One her bakiyeyi belgeye, her belgeyi vadeye bağlar; masaüstü program ve bulut sunucu ücretsizdir.
Konuyla ilgili: Cari Mutabakat Nasıl Yapılır? Mektup ve Fark Bulma, Vade Farkı Faturası Ne Zaman Kesilir? KDV ve Örnek.
Cari hesap, kasa, banka, çek senet ve mizan takibi
Cari konsol, yürüyen bakiyeli ekstre, tek fişte tahsilat, çek ve senet portföyü, kasa ve banka hareketleri, mizan ve 152 hazır rapor.
Diğer videolar: PakERP One YouTube kanalı