Çek/senet takibi, müşteriden alınan ve tedarikçiye verilen çek ve senetlerin portföy, bankaya tahsile verme, ciro, tahsil, karşılıksız ve iade durumlarını vadeleriyle izlemektir. Her durum değişikliği cari ve muhasebe kaydı üretir; vade listesi nakit akışı planının temelidir.
Muhasebe odasındaki kasada kırk iki çek var. Hangisi bankada tahsilde, hangisi sac tedarikçisine ciro edildi, hangisi bir bankaya kredi teminatı olarak verildi? Excel tablosu en son üç hafta önce güncellenmiş. Cuma günü tedarikçi arayıp "ciro ettiğiniz çek karşılıksız çıktı" dediğinde çekin kimden geldiğini bulmak yarım gün sürüyor. Çek ve senet takibi, elinizdeki ve verdiğiniz kıymetli evrakın nerede, kimde, hangi vadede ve hangi durumda olduğunu her an bilmektir. Bu yazıda çek ile senedin farkını, bir çekin yaşam döngüsünü, muhasebe kayıtlarını, sahada en sık yapılan hataları ve PakERP One'da çek-senet takibinin nasıl yapıldığını anlatıyoruz.
İçindekiler
Çek ve senet nedir, farkı ne?
Çek, bir bankaya verilen ödeme talimatıdır: keşideci (çeki yazan), bankadaki hesabından hamile (çeki elinde tutana) belirli bir tutarın ödenmesini ister. Hukuken çek görüldüğünde ödenir; sahada "vadeli çek" denilen şey, üzerindeki keşide tarihi ileri bir gün olarak yazılmış çektir. Çek Türk Ticaret Kanunu ve Çek Kanunu'na tabidir; bugün kullanılan çekler karekodludur ve karekod çekin kimliğini doğrulamaya yarar.
Senet sahada genellikle bono (emre muharrer senet) anlamında kullanılır: borçlunun, belirli bir vadede belirli bir tutarı ödeyeceğine dair verdiği yazılı taahhüttür. Arada banka yoktur; ödeme borçludan beklenir. Poliçe de bir senet türüdür ama üretim firmalarının günlük işinde nadiren görülür.
| Çek | Senet (bono) | |
|---|---|---|
| Ödeyen | Keşidecinin bankası | Borçlu |
| Vade | Görüldüğünde ödenir; keşide tarihi ileri yazılabilir | Üzerinde yazan vade tarihi |
| Tahsil yolu | Bankaya tahsile verilir ya da ciro edilir | Borçludan tahsil edilir, bankaya tahsile verilebilir ya da ciro edilir |
| Karşılıksız çıkarsa | Banka karşılıksız işlemi yapar | Protesto ve icra yolu |
Çekin ibrazı için kanunda süreler vardır: ödeme yeri keşide yeriyle aynıysa keşide tarihinden itibaren 10 gün, farklıysa bir ay. Bu süre içinde bankaya ibraz edilmeyen çekte hamilin başvuru hakları zayıflar. Portföyü takip etmenin bir nedeni de budur: unutulan çek yalnız geciken para değil, kaybedilebilecek haktır.
Neden önemli: kasadaki kâğıt para değildir
Üretim firmasında çek hâlâ yaygın bir ödeme aracıdır. Müşteri 90 gün vadeli çekle öder; firma aynı çeki sac tedarikçisine ciro eder; tedarikçi de onu bir başkasına verir. Tek bir çek, vadesine kadar üç dört firmanın elinden geçebilir. Zincirin bir halkası karşılıksız çıktığında, çeki ciro eden herkes sorumluluk altına girer.
Çekin cari hesaba etkisi ile kasaya etkisi aynı gün olmaz. Müşteri çeki verdiğinde cari kapanır, ama para ancak vadede ve tahsil edilirse gelir. Firma nakit tahminini "alınan çekler toplamı" üzerinden yaparsa, karşılıksız çıkan ya da iade gelen çekler tahmini bozar. Doğru takip, portföydeki çekleri vadelerine göre sıralayıp nakit akışına tarihiyle koymaktır.
Verilen çekler için risk tersinedir: firmanın kendi yazdığı çekin vadesinde hesapta para yoksa çek karşılıksız çıkar ve bunun yasal sonuçları ağırdır. Verilen çeklerin vade listesi, banka bakiyesiyle her hafta karşılaştırılmalıdır.
Bir çekin yaşam döngüsü
Alınan bir müşteri çeki şu durumlardan geçer:
- Portföyde: çek firmanın elinde, kasada. Cari alacaklanmış, çek portföye girmiştir.
- Ciro edildi: çek bir tedarikçiye ödeme olarak verildi. Tedarikçinin cari hesabı borçlanır (borç kapanır); çek portföyden çıkar ama firma cirantalık nedeniyle sorumluluğunu sürdürür.
- Tahsile verildi: çek bankaya tahsil için bırakıldı. Çek hâlâ firmanındır, yeri değişmiştir.
- Teminata verildi: çek bir krediye ya da limite teminat olarak bankaya verildi. Vadesinde banka tahsil eder ve krediye mahsup eder ya da çeki iade eder.
- Tahsil edildi: para banka hesabına geçti; çekin hayatı sona erdi.
- Karşılıksız / iade: çek ödenmedi. Müşteri cari hesabı yeniden borçlandırılır, çek şüpheli alacak takibine alınır. Çek ciro edilmişse tedarikçi çeki geri getirir ve tedarikçinin cari hesabı yeniden alacaklanır.
Verilen (firmanın kendi yazdığı) çekler daha kısa bir yol izler: düzenlendi, tedarikçiye verildi, vadesinde bankadan ödendi. Senetlerde de benzer bir döngü vardır; farkı, tahsilin bankadan değil borçludan beklenmesi ve ödenmezse protesto yoluna gidilmesidir.
Muhasebe hesapları ve kayıtlar
Tek Düzen Hesap Planı'nda çek ve senetler şu hesaplarda izlenir:
| Hesap | Ne izlenir |
|---|---|
| 101 Alınan Çekler | Portföydeki, tahsildeki ve teminattaki müşteri çekleri (genellikle alt hesaplarla ayrılır) |
| 103 Verilen Çekler ve Ödeme Emirleri (-) | Firmanın kendi yazdığı, henüz bankadan ödenmemiş çekler |
| 121 Alacak Senetleri | Müşterilerden alınan senetler |
| 321 Borç Senetleri | Tedarikçilere verilen senetler |
| 128 Şüpheli Ticari Alacaklar | Karşılıksız çıkan, protesto edilen ve dava/icra aşamasındaki alacaklar |
Temel kayıtlar sadedir: müşteri çeki alındığında 101 borç, 120 alacak; çek tedarikçiye ciro edildiğinde 320 borç, 101 alacak; tahsil edildiğinde 102 borç, 101 alacak. Verilen çekte 320 borç, 103 alacak; bankadan ödendiğinde 103 borç, 102 alacak. Teminat ve şüpheli alacak kayıtlarının ayrıntısı firmanın muhasebe politikasına göre değişir; mali müşavirle birlikte belirlenmelidir.
Örnek: bir müşteri çekinin yolculuğu
10 Temmuz'da müşteri, keşide tarihi 10 Ekim olan 250.000 TL'lik bir çek verir. Çek portföye girer; müşterinin cari hesabı 250.000 TL alacaklanır, 101 hesabı borçlanır. Ağustos'ta firma bu çeki sac tedarikçisine ciro eder; tedarikçinin cari hesabı borçlanır, çek portföyden düşer, "ciro edildi" durumuna geçer ve hamil olarak tedarikçi görünür.
10 Ekim'de tedarikçi çeki bankaya ibraz eder ve çek karşılıksız çıkar. Tedarikçi çeki geri getirir. Firma bu durumda iki kayıt yapar: tedarikçiye olan borç yeniden doğar (tedarikçi cari hesabı alacaklanır), müşteriden alacak yeniden doğar (müşteri cari hesabı borçlanır ve alacak şüpheli alacak takibine alınır). Bu iki kayıt aynı çekin hareketi olarak bağlı tutulmazsa, bir ay sonra kimse hangi borcun neden doğduğunu hatırlamaz.
Ciro edilen çekin kime verildiğini kayda geçirmek yeterli değildir; çekin hangi ödemenin karşılığında verildiği de belli olmalıdır. Karşılıksız dönüşte tedarikçiye olan borcun hangi faturadan geldiğini bilmek, tedarikçiyle yapılacak konuşmayı kısaltır.
Portföyü nakit planına koymak
Çek takibinin en somut getirisi haftalık nakit planıdır. Portföydeki ve tahsildeki müşteri çekleri vadelerine göre haftalara dağıtılır; aynı tabloya verilen çeklerin ve senetlerin vadeleri, maaş, SGK ve vergi ödemeleri eklenir. Ortaya çıkan tablo "hangi hafta para sıkışacak?" sorusunu cevaplar.
| Hafta | Gelecek müşteri çekleri | Ödenecek verilen çekler | Diğer ödemeler | Net |
|---|---|---|---|---|
| 1. hafta | 420.000 | 180.000 | 90.000 | +150.000 |
| 2. hafta | 150.000 | 310.000 | 40.000 | −200.000 |
| 3. hafta | 600.000 | 120.000 | 650.000 (maaş, SGK) | −170.000 |
| 4. hafta | 380.000 | 90.000 | 60.000 | +230.000 |
Bu tabloda ayın toplamı artıdadır, ama ikinci ve üçüncü haftalar eksidedir. Çözüm çoğu zaman basittir: dördüncü haftanın çeklerinden birini tahsil yerine ciro için ayırmak, bir tedarikçiyle ödeme gününü bir hafta kaydırmak ya da o hafta için kısa vadeli bir limit kullanmak. Ama bu kararlar ancak portföy güncelse alınabilir. Ciro edilmiş bir çek hâlâ "portföyde" görünüyorsa, tablo olmayan bir parayı sayar.
Müşteri çeklerinde bir risk payı da düşünülmelidir. Geçmişte karşılıksız ya da iade çek veren müşterilerin çekleri tabloya tam tutarla değil, ayrı bir satırda gösterilmelidir. Keşideci müşteri değil de müşterinin müşterisi olan çeklerde (müşterinin ciro ettiği çekler) keşideci bilgisinin kayıtta olması bu değerlendirmeyi mümkün kılar.
Sık yapılan hatalar
Çek bilgileri eksik girilir
Banka adı, şube, hesap numarası, çek numarası, keşideci ve keşide yeri girilmeden kaydedilen çek, karşılıksız çıktığında ya da kaybolduğunda izlenemez. Kayıtta en az çek numarası, banka ve keşideci zorunlu olmalıdır.
Ciro hareketi kaydedilmez
Çek fiziksel olarak tedarikçiye verilir ama programda "portföyde" kalır. Nakit tahmini bu çeki gelecek para sayar; tedarikçinin cari hesabı da kapanmamış görünür.
Tahsile verilen çek tahsil edilmiş sayılır
Bankaya bırakılan çek, bankanın tahsil ettiğini bildirdiği güne kadar tahsil edilmiş değildir. Tahsile verme ile tahsil ayrı hareketler olmalıdır.
Karşılıksız çek yalnız cariye işlenir
Karşılıksız çekte müşteri cari hesabı borçlandırılır ama çekin durumu güncellenmez; portföy raporu hâlâ çeki "bankada" gösterir. Çek hareketi ile cari hareketi aynı işlemde yapılmalıdır.
Verilen çeklerin vadesi banka bakiyesiyle karşılaştırılmaz
Firmanın kendi çeklerinin vade listesi, banka hesaplarının beklenen bakiyesiyle haftalık olarak yan yana konmalıdır. Bu yapılmazsa vadesi gelen çek hesapta karşılık bulamayabilir.
PakERP One'da çek ve senet takibi
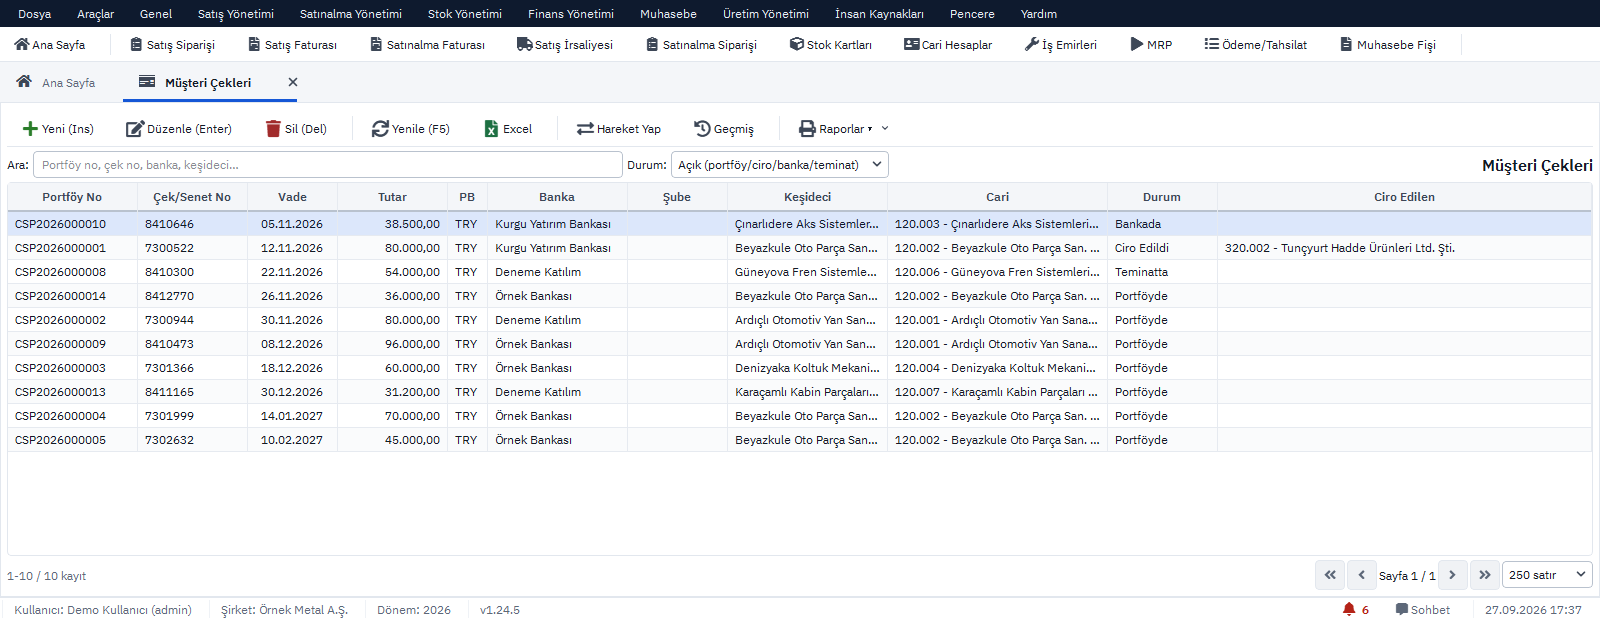
PakERP One'da çek ve senet, cari hesabın parçası olarak izlenir: her hareket hem çekin durumunu hem ilgili cariyi hem de muhasebe fişini aynı işlemde günceller.
 Tam boyut
- 810 Müşteri Çekleri ve 811 Müşteri Senetleri: alınan çek ve senetler; çek numarası, banka, keşideci, vade ve tutar ile kaydedilir. Kayıt anında müşteri cari hesabı alacaklanır.
- 812 Verilen Çekler ve 813 Verilen Senetler: firmanın kendi yazdığı çek ve senetler; tedarikçi cari hesabı borçlanır.
- Hareketler: seçilen çek için yalnız o durumda geçerli işlemler sunulur: ciro et, bankaya tahsile ver, teminata ver, portföye geri al, tahsil et, karşılıksız, protesto ya da iade. Ciro edilen çek karşılıksız dönerse ciro edilen cariye olan borç da kendiliğinden geri doğar. Ciro edilen çekte hamil olarak ciro edilen cari görünür.
- 814 Çek/Senet Hareketleri: bir çekin bütün geçmişi; kimden geldi, kime gitti, hangi gün hangi durumdaydı.
- 815 Portföy Raporu: duruma ve vadeye göre portföy; nakit tahmini için vade sıralı liste.
- Muhasebe: çek-senet hareketleri onaylanınca fiş otomatik kesilir.
Finans ▸ 810 Müşteri Çekleri · 811 Müşteri Senetleri · 812 Verilen Çekler · 813 Verilen Senetler · 814 Çek/Senet Hareketleri ciro, tahsil, teminat, karşılıksız · 815 Portföy Raporu · 802 Cari Hesap Ekstresi çek hareketlerini belgesiyle gösterir · 851 Cari Konsol. Modül için Finans sayfasına bakın.
Sol paneldeki "Bugün" kutusu, o gün vadesi gelen çek ve senetleri yetkili kullanıcıya gösterir; bankaya ibraz edilecek ya da hesaba para konması gereken çekler sabah ekranda olur. Başka bir programdan geçişte çek portföyü ve ciro geçmişi de taşınır; ciro edilmiş çeklerde hamil cari, eski programdaki son ciro hareketinden bulunur.
Çek takibinin kuralı basittir: kâğıt nereye giderse kayıt da oraya gitmeli. PakERP One bu kaydı cari hesap ve muhasebeyle aynı adımda tutar; masaüstü program ve bulut sunucu ücretsizdir.
Cari hesap, kasa, banka, çek senet ve mizan takibi
Cari konsol, yürüyen bakiyeli ekstre, tek fişte tahsilat, çek ve senet portföyü, kasa ve banka hareketleri, mizan ve 152 hazır rapor.
Diğer videolar: PakERP One YouTube kanalı