Banka hareketleri 102 Bankalar hesabına, her banka ve para birimi için ayrı alt hesapla işlenir. Paranın hesaba girdiği hareket 102'nin borcuna, çıktığı hareket alacağına yazılır; karşı hesabı hareketin nedeni belirler: müşteri havalesi 120, tedarikçi ödemesi 320, vergi 360, SGK 361, maaş 335, banka masrafı gider hesabı, faiz geliri 642. Kayıt tarihi bankanın işlem tarihidir ve ay sonunda 102 bakiyesi ekstreyle tutmalıdır.
Banka ekstresinde ay boyunca yüzlerce satır birikir: müşteri havaleleri, tedarikçi ödemeleri, maaşlar, vergi, masraf kesintileri, birkaç kuruşluk faiz. Hangisi muhasebeye işlendi, hangisi bekliyor? Ay sonunda bunu satır satır aramak zorunda kalmamak için her hareketin baştan doğru karşı hesapla ve doğru tarihte kaydedilmesi gerekir.
Banka hareketinin muhasebesi tek bir kurala dayanır: para hesaba girerse 102 borçlanır, çıkarsa alacaklanır. Zorluk karşı taraftadır; aynı "gelen EFT" müşteri tahsilatı da olabilir, sipariş avansı da, kendi hesaplarınız arasında virman da. Aşağıda üretim firmasında en sık görülen banka hareketlerini, karşı hesaplarını ve örnek kayıtlarını bulacaksınız.
 Tam boyut
İçindekiler
- Banka hareketleri hangi hesaba, nasıl yazılır?
- Örnek yevmiye kayıtları
- Dövizli banka hesabında kayıt nasıl yapılır?
- Kayıt tarihi işlem tarihi mi, valör mü?
- Banka hareketleri hangi sırayla işlenmeli?
- İade, avans ve açıklamasız ödeme nasıl kaydedilir?
- Ay sonu kontrol listesi
- Sık yapılan hatalar
- PakERP One'da banka hareketleri
- Sık sorulan sorular
Banka hareketleri hangi hesaba, nasıl yazılır?
Bütün vadesiz ve vadeli mevduat hareketleri 102 Bankalar hesabında izlenir; her banka hesabı için ayrı alt hesap açılır (102.01 TL hesabı, 102.02 EUR hesabı gibi). Alt hesap, mutabakatı ekstre ekstre yapabilmek içindir. Karşı hesap hareketin nedenine göre seçilir:
| Hareket | 102 | Karşı hesap |
|---|---|---|
| Müşteriden gelen havale | Borç | 120 Alıcılar (alacak) |
| Tedarikçiye EFT | Alacak | 320 Satıcılar (borç) |
| Maaş ödemesi | Alacak | 335 Personele Borçlar (borç) |
| Vergi ödemesi (KDV, muhtasar) | Alacak | 360 Ödenecek Vergi ve Fonlar (borç) |
| SGK prim ödemesi | Alacak | 361 Ödenecek SGK Kesintileri (borç) |
| Müşteri çekinin tahsili | Borç | 101 Alınan Çekler (alacak) |
| Verilen çekin ödenmesi | Alacak | 103 Verilen Çekler (borç) |
| Banka masrafı, EFT ücreti | Alacak | Gider hesabı (borç) |
| Mevduat faizi | Borç | 642 Faiz Gelirleri (alacak) |
| Kendi hesaplarınız arası virman | Borç ve alacak | Diğer 102 alt hesabı |
| Bankadan nakit çekme | Alacak | 100 Kasa (borç) |
| Kredi kullanımı | Borç | 300 Banka Kredileri (alacak) |
Kredi ve POS hareketlerinin ayrıntısı ayrı yazılarda: banka kredisi ve faiz kaydı, POS tahsilatı ve komisyon kaydı.
Örnek yevmiye kayıtları
Tutarlar örnektir. Bir sac tedarikçisine 150.000 TL EFT yapıldı, banka 25 TL işlem ücreti kesti:
| Hesap | Borç | Alacak |
|---|---|---|
| 320 Satıcılar | 150.000,00 | |
| 780 Finansman Giderleri | 25,00 | |
| 102 Bankalar | 150.025,00 |
Banka masrafının hangi gider hesabına yazılacağı firmadan firmaya değişir: kredi ve finansmanla ilgili masraflar 780'de, genel işlem ücretleri 770'te toplanabilir. Bir kez karar verip her ay aynı uygulamak yeter. Banka masrafları KDV değil banka ve sigorta muameleleri vergisi kapsamındadır; dekontta vergi ayrı görünse de toplam masraf olarak kaydedilir.
Vadeli mevduattan faiz geldiğinde banka stopajı keserek net tutarı yatırır. Brüt faiz 10.000 TL, banka 1.000 TL stopaj kesmiş olsun (örnek tutar):
| Hesap | Borç | Alacak |
|---|---|---|
| 102 Bankalar | 9.000,00 | |
| 193 Peşin Ödenen Vergiler ve Fonlar | 1.000,00 | |
| 642 Faiz Gelirleri | 10.000,00 |
Stopaj oranı mevduat türüne ve vadeye göre güncel mevzuatla belirlenir; 193'te biriken tutarın nasıl mahsup edileceği beyanname döneminde mali müşavirinizle netleşir.
Üretim firmalarında banka farklarının çoğu tahsilatın yanlış hesaba girilmesinden değil, aynı tahsilatın hem tahsilat fişiyle hem elle açılan banka hareketiyle iki kez girilmesinden çıkar. Kimin hangi hareketi gireceği yazılı olarak ayrılırsa bu tür mükerrer kayıtlar büyük ölçüde biter.
Dövizli banka hesabında kayıt nasıl yapılır?
Dövizli hesapta her hareket hem döviz tutarıyla hem TL karşılığıyla kaydedilir; TL karşılığı işlem günündeki kurla bulunur. Fatura kuru ile tahsilat kuru farklıysa aradaki fark kambiyo kârı ya da zararıdır.
Örnek: müşteriye 10.000 EUR fatura kesildi, fatura kuru 50,00 TL (500.000 TL). Ödeme geldiğinde kur 51,00 TL; 10.000 EUR hesaba girdi, TL karşılığı 510.000 TL:
| Hesap | Borç | Alacak |
|---|---|---|
| 102 Bankalar (EUR hesabı) | 510.000,00 | |
| 120 Alıcılar | 500.000,00 | |
| 646 Kambiyo Kârları | 10.000,00 |
Kur düşseydi fark 656 Kambiyo Zararları'na borç yazılırdı. Kur farkı için fatura düzenlenip düzenlenmeyeceği ayrı bir konudur; kur farkı faturası yazısına bakın. Ay sonunda dövizli banka bakiyesinin değerlemesi de ay sonu kur değerleme yazısında anlatılıyor.
Kayıt tarihi işlem tarihi mi, valör mü?
Muhasebe kaydı bankanın işlem tarihiyle yapılır; valör tarihi faizin hangi günden işleyeceğini gösterir, kayıt tarihini değiştirmez. Müşteri 30 Eylül akşamı EFT gönderdiyse ve para ekstrede 1 Ekim tarihli görünüyorsa kayıt 1 Ekim'e yapılır; aksi hâlde ay sonunda 102 bakiyesi ekstreyle tutmaz.
Aynı kural çekler için de geçerlidir. Tahsile verilen müşteri çeki, banka hesabınıza geçtiği gün 102'ye girer; çekin vade tarihi ile paranın hesaba geçtiği gün bazen bir iki gün ayrışır. Dekont tarihine bağlı kalmak, mutabakatı kolaylaştıran en sade kuraldır.
Ay sonuna denk gelen hafta sonları ayrıca dikkat ister. Cumartesi gönderilen FAST ödemesi ekstrede cumartesi tarihiyle görünürken, EFT pazartesiye kalabilir. İki ödeme aynı gün yapılmış olsa da farklı aylara düşebilir; kayıt yine ekstrenin söylediği güne yapılır.
Banka hareketleri hangi sırayla işlenmeli?
Hareketlerin çoğu aslında başka bir belgenin sonucudur; önce o belgeler girilirse ekstrede açıkta kalan satır azalır. Günlük düzen şöyle kurulabilir:
- Tahsilat ve ödeme fişleri: Müşteriden gelen havaleler ve tedarikçi ödemeleri cari hesapla birlikte girilir; banka tarafı bu fişle birlikte oluşur.
- Çek tahsil ve ödemeleri: Portföydeki çekin durumu değiştirilir, banka hareketi o işlemden doğar.
- Maaş, vergi ve SGK: Bordro ve beyanname tutarlarıyla eşleştirilerek işlenir.
- Masraf ve faiz: Ekstrede kalan küçük satırlar gün sonunda tek tek girilir.
- Kontrol: Günün bakiyesi ekstrenin gün sonu bakiyesiyle karşılaştırılır.
Kimden geldiği belli olmayan havale bekletilmeden müşteriye sorulmalıdır. Açıklamasız ödemeyi tahminle bir faturaya kapatmak, sonradan cari mutabakatta en çok uğraştıran farkları üretir.
İade, avans ve açıklamasız ödeme nasıl kaydedilir?
Bu hareketler sıradan tahsilat ya da ödeme gibi görünür ama karşı hesabı farklıdır; doğru kayıt için önce paranın neden geldiği ya da gittiği öğrenilir.
- Müşteriye fazla ödeme iadesi: Müşteri aynı faturayı iki kez ödediyse fazlası iade edilirken 120 Alıcılar borç, 102 alacak kaydedilir. Böylece müşterinin ekstresinde oluşan alacak bakiyesi kapanır.
- Tedarikçiden gelen iade: Fazla ödenen tutar ya da iade edilen mal bedeli geri geldiğinde 102 borç, 320 Satıcılar alacak kaydedilir.
- Sipariş avansı: Kalıp ya da büyük bir iş için peşin gelen para henüz satış değildir; faturayla kapatılana kadar ayrı izlenir. Ayrıntı sipariş avansı takibi yazısında.
- Hesaba konan bloke: Para hesapta durduğu sürece muhasebe kaydı gerekmez; yalnız kullanılabilir bakiyeyi azaltır. Bloke edilen tutar hesaptan çekildiğinde, nedenine göre kayıt yapılır.
- Açıklamasız gelen para: Gönderen belli ama açıklama yoksa müşteriye sorulur, hangi faturalara karşılık olduğu yazılı olarak alınır.
Bu durumların hepsinde dekont ya da yazışma belge olarak saklanır. Yıl sonunda bir denetçi ya da mali müşavir "bu 42.000 TL neydi?" diye sorduğunda cevabın kayıtta olması işi kısaltır.
Ay sonu kontrol listesi
| Kontrol | Nasıl yapılır? |
|---|---|
| Her 102 alt hesabının bakiyesi ekstreyle aynı mı? | Mizandaki bakiye ile ayın son günündeki ekstre bakiyesi karşılaştırılır |
| Ekstrede olup kayıtta olmayan satır var mı? | Ekstre satır satır işaretlenir |
| Kayıtta olup ekstrede olmayan satır var mı? | Çoğu zaman yanlış hesaba ya da yanlış tarihe girilmiş hareket |
| Masraf ve faizler girildi mi? | Küçük tutarlı satırlar ayrı süzülür |
| Dövizli hesaplar döviz tutarıyla da tutuyor mu? | Döviz bakiyesi ekstreyle, TL karşılığı kurla kontrol edilir |
| Virmanların iki tarafı da girildi mi? | Çıkan ve giren hesap aynı gün aynı tutar |
Mutabakatın adım adım nasıl yapılacağı banka mutabakatı yazısında var.
Sık yapılan hatalar
- Tek bir 102 hesabı kullanmak. Üç bankanın hareketi aynı hesapta toplanınca hangi bankada fark olduğu bulunamaz.
- Virmanı gelir ya da gider sanmak. Kendi iki hesabınız arasındaki aktarım kârı etkilemez; iki tarafı da 102 alt hesabıdır.
- Masrafları ay sonuna biriktirmek. Küçük satırlar unutulur, bakiye birkaç yüz lira farkla kapanmaz.
- Faizi net tutarla kaydetmek. Stopaj 193'e alınmazsa mahsup edilebilecek vergi kaybolur.
- Dövizli tahsilatı fatura kuruyla girmek. Kur farkı kaydı yapılmaz, banka hesabının TL karşılığı gerçeği göstermez.
PakERP One'da banka hareketleri
PakERP One'da banka hareketlerinin çoğu kaynağındaki belgeyle birlikte oluşur ve muhasebe fişi kendiliğinden kesilir.
- 830-833 Banka: her banka hesabı ayrı kart, muhasebe hesabı (102.xx) kartta yazılır; 831 hareketlerinde döviz ve kur tutulur. Günlük TCMB kuru kendiliğinden çekilir.
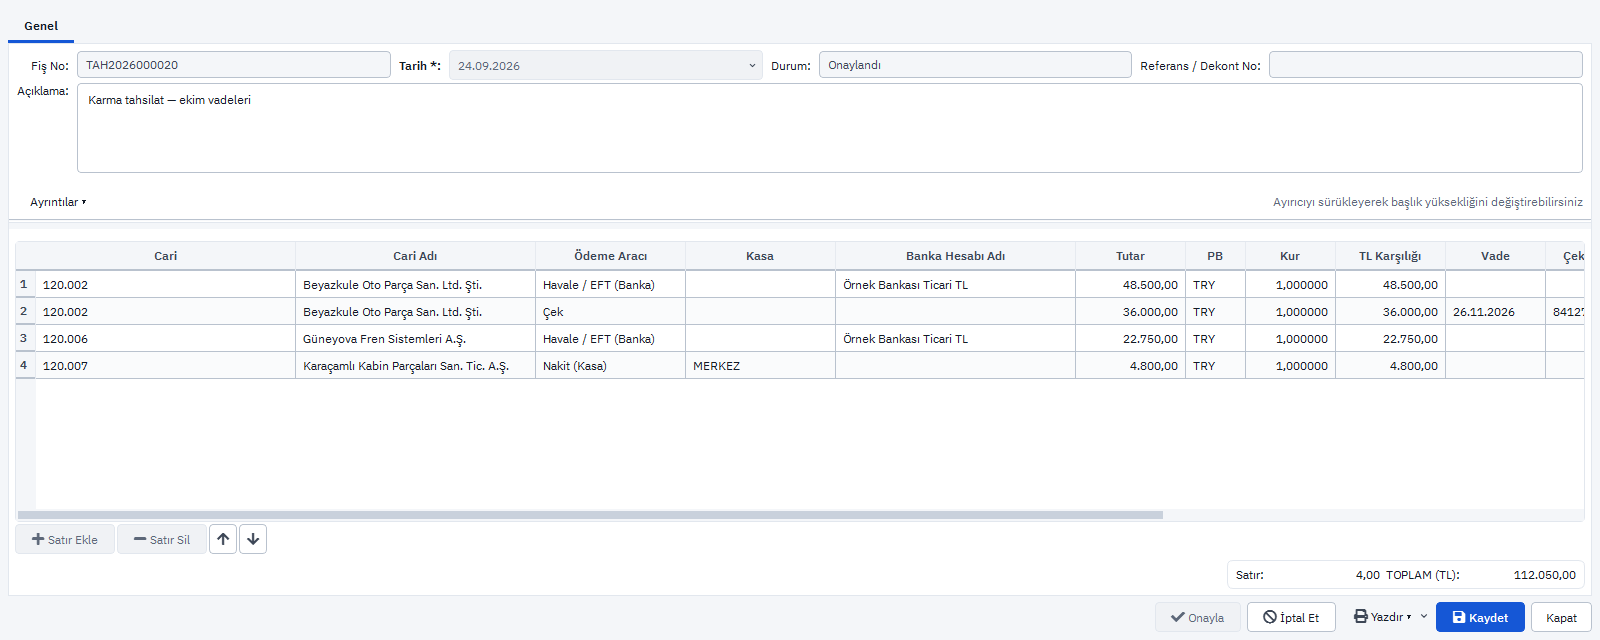
- 855 Tahsilat Fişi ve 856 Tediye Fişi: havale ile tahsilat ve ödemede cari hesap, banka hareketi ve muhasebe fişi aynı işlemde oluşur.
- 857 Virman Fişi: banka hesapları arasında aktarım; 821 kasa ekranında "Bankadan Nakit Çekme" ve "Bankaya Yatırma".
- 810-815 Çek / Senet: çek tahsil ve ödemeleri banka hareketini ve fişi birlikte üretir.
- 921 Kaynak Muhasebeleştirme Tanımları: hangi hareketin hangi hesaba yazılacağı; 925 Muhasebe Kontrol İşlemi muhasebeleşmemiş evrakı listeler.
Banka ekstresi programa otomatik aktarılmaz; ekstrede kalan satırlar 831'den elle girilir. Stopajlı faiz gibi birden fazla hesaba bölünmesi gereken kayıtlar 901 Muhasebe Fişi ile girilir. Ayrıntılar Finans modülü sayfasında.