Kur farkı faturası, bedeli dövize bağlanmış bir satışta, faturadaki kur ile ödeme günündeki kur arasındaki fark nedeniyle değişen TL tutarını belgelemek için kesilir. Fark, döviz tutarı ile iki kur arasındaki farkın çarpımıdır. Kur farkı KDV matrahına dahildir ve asıl satışın KDV oranıyla faturalanır. Fatura ve ödeme döviz cinsinden yapıldıysa genellikle fatura gerekmez; fark kambiyo kârı ya da zararı olarak kaydedilir.
Ayın ortasında muhasebeye beklenmedik bir e-fatura düşer: sac tedarikçisi 12.000 lira artı KDV tutarında "kur farkı" faturası kesmiştir. Satınalmacı şaşırır; sacın faturası iki ay önce gelmiş ve ödenmişti. Sözleşmeye bakılınca cevap çıkar: fiyat Euro üzerinden belirlenmiş, fatura TL kesilmiş, ödeme günündeki kurla ödeme şartı yazılmıştır. Arada kur yükselmiş, aradaki fark da ayrı bir faturayla gelmiştir.
Kur farkı faturası, dövize endeksli çalışan her üretim firmasının hem satış hem satınalma tarafında karşısına çıkar. Hangi durumda kesileceği, kimin keseceği ve nasıl hesaplanacağı sözleşmeye ve faturanın biçimine bağlıdır. Aşağıdaki bilgiler genel çerçeveyi verir; kendi işlemleriniz için mali müşavirinizin görüşünü alın.
 Tam boyut
İçindekiler
- Kur farkı faturası nedir?
- Kur farkı faturası hangi durumlarda kesilir, hangilerinde kesilmez?
- Kur farkı faturasını kim keser?
- Kur farkı nasıl hesaplanır?
- Kur farkı faturasında KDV nasıl uygulanır?
- Kur farkı faturası muhasebeye nasıl kaydedilir?
- Sık yapılan hatalar
- PakERP One'da kur farkı faturası
- Sık sorulan sorular
Kur farkı faturası nedir?
Kur farkı faturası, dövizle belirlenmiş bir bedelin TL karşılığının ödeme anında değişmesi sonucu oluşan farkı karşı tarafa yansıtan faturadır. Asıl satışın faturası değişmez; fark ayrı bir belgeyle eklenir ya da düşülür.
Üretim firmalarında en sık görüldüğü durum şudur: müşteriyle fiyat Euro ya da dolar üzerinden anlaşılmıştır, fatura TL kesilmiştir ve sözleşmede "ödeme günündeki TCMB döviz satış kuru esas alınır" gibi bir hüküm vardır. Müşteri ödeme günü daha fazla TL ödemek zorundadır; fazlası kur farkı faturasıyla belgelenir. Kur düşmüşse durum tersine döner.
Kur farkı, vade farkına benzer bir kalemdir ama nedeni farklıdır. Vade farkı geç ödemenin bedelidir; kur farkı ise bedelin dövize bağlanmasının doğal sonucudur. Vade farkı için vade farkı faturası yazısına bakabilirsiniz.
Kur farkı faturası hangi durumlarda kesilir, hangilerinde kesilmez?
Belirleyici olan faturanın hangi para biriminde kesildiği ve ödemenin nasıl yapıldığıdır. Genel çerçeve aşağıdaki tablodadır:
| Durum | Kur farkı faturası | Fark nasıl kaydedilir |
|---|---|---|
| Fiyat dövizle, fatura TL, ödeme günündeki kurla TL ödeme | Kesilir | Fatura ile, KDV'li |
| Fatura döviz cinsinden, ödeme aynı dövizle | Genellikle kesilmez | Kambiyo kârı ya da zararı |
| Fatura döviz cinsinden, ödeme ödeme günündeki kurla TL | Uygulamada kesilmesi beklenir | Mali müşavirle teyit edilir |
| Fatura TL, sabit fiyat, kur şartı yok | Kesilmez | Kur farkı doğmaz |
| Ay sonu kur değerlemesi | Kesilmez | Değerleme kaydı |
| İhracat faturası | Duruma göre | İhracat istisnası kapsamında değerlendirilir |
Ay sonu değerlemesinde oluşan fark bir satış ya da alış değildir, yalnız bakiyenin bugünkü kurla yeniden ölçülmesidir; bunun için fatura kesilmez. Ayrıntı için ay sonu kur değerlemesi yazısına bakın.
Kur farkı tartışmalarının çoğu fatura gelince değil, sözleşme yazılırken önlenebilir. Teklif ve sözleşmede kurun kaynağı, günü ve kısmi ödemelerde nasıl hesaplanacağı tek cümleyle yazılmışsa, kur farkı faturası her iki taraf için de rutin bir belgeye dönüşür.
Kur farkı faturasını kim keser?
Fark kimin lehine doğduysa faturayı genellikle o taraf keser. Kur yükseldiyse ve satıcı daha fazla TL alacaksa satıcı alıcıya kur farkı faturası keser. Kur düştüyse ve alıcı daha az TL ödeyecekse, uygulamada alıcı satıcıya kur farkı faturası düzenler.
Alıcı lehine oluşan kur farkı sahada en çok atlanan durumdur. Kur düştüğünde alıcı daha az öder, ama bu farkı bir belgeye bağlamazsa satıcının cari hesabında açıklanamayan bir alacak kalır, iki tarafın mutabakatı tutmaz.
Kimin, hangi belgeyle ve hangi süre içinde düzenleyeceği konusunda KDV Uygulama Genel Tebliği ve GİB özelgeleri yol gösterir. Fatura düzenleme süresi Vergi Usul Kanunu'nda belirlenmiştir; farkın kesinleştiği tarih, yani ödeme günü esas alınır. Kendi sözleşme yapınıza göre doğru uygulamayı mali müşavirinizle belirleyin.
Kur farkı nasıl hesaplanır?
Formül: kur farkı = döviz tutarı x (ödeme günündeki kur - faturadaki kur). Sonuç artıysa fark satıcı lehine, eksiyse alıcı lehinedir. KDV bu farkın üzerine asıl satışın oranıyla eklenir.
Temsili rakamlarla örnek: bir kalıp firması müşterisine 10.000 EUR karşılığı parça satmış, faturayı 35,00 kurla 350.000 TL + KDV olarak kesmiştir. Sözleşmeye göre ödeme, ödeme günündeki kurla yapılacaktır. Müşteri iki taksitte öder:
- Birinci ödeme: 6.000 EUR karşılığı, kur 35,80. Kur farkı 6.000 x (35,80 - 35,00) = 4.800 TL.
- İkinci ödeme: 4.000 EUR karşılığı, kur 36,40. Kur farkı 4.000 x (36,40 - 35,00) = 5.600 TL.
- Toplam kur farkı: 4.800 + 5.600 = 10.400 TL. Bu tutar satıcı lehinedir.
- Fatura: satıcı müşteriye 10.400 TL + KDV kur farkı faturası keser. Kısmi ödemelerde her ödeme ayrı faturalanabilir ya da ay sonunda tek faturada toplanabilir; tercih iki tarafın düzenine bağlıdır.
| Ödeme | EUR | Kur | Fatura kuruna göre fark |
|---|---|---|---|
| 1. taksit | 6.000 | 35,80 | 4.800 |
| 2. taksit | 4.000 | 36,40 | 5.600 |
| Toplam | 10.000 | 10.400 |
Kısmi ödemeyi tek bir kurla hesaplamak, sık yapılan hatalardan biridir; her ödeme kendi günündeki kurla hesaplanır.
Kur farkı faturasında KDV nasıl uygulanır?
KDV Kanunu'na göre fiyat farkı, vade farkı gibi bedele bağlı ek tutarlar matraha dahildir; kur farkı da bu kapsamda değerlendirilir ve asıl satışın tabi olduğu KDV oranıyla faturalanır. Parça satışı hangi oranla faturalandıysa kur farkı da aynı oranla faturalanır.
Dikkat edilecek bazı durumlar:
- İstisnalı satışlar: Asıl satış ihracat ya da başka bir istisna kapsamındaysa kur farkının da aynı istisna içinde değerlendirilip değerlendirilmeyeceğine bakılır.
- Tevkifatlı işlemler: Asıl işlem tevkifata tabiyse kur farkında da tevkifatın uygulanıp uygulanmayacağı güncel tebliğe göre belirlenir.
- Teşvikli satışlar: Yatırım teşvik belgesi kapsamında yapılan satışlarda kur farkının durumu mali müşavirle netleştirilir.
Oranlar ve istisnalar zaman içinde değiştiği için güncel tebliğ ve GİB duyuruları esas alınmalıdır. Dövizli faturanın kendisinin nasıl kesileceği için dövizli e-fatura yazısına bakabilirsiniz.
Kur farkı faturası muhasebeye nasıl kaydedilir?
Kur farkı faturası, kesen tarafta gelir, alan tarafta gider ya da maliyet olarak kaydedilir; KDV her zamanki gibi hesaplanan ve indirilecek KDV hesaplarına gider. Hangi gelir ve gider hesabının kullanılacağı konusunda uygulama birliği yoktur, bu yüzden firma bir kez karar verip her faturada aynı hesabı kullanmalıdır.
- Satıcı tarafı: Müşteri carisi borç; kur farkı geliri ve hesaplanan KDV alacak. Gelir çoğu firmada kambiyo kârları hesabında, bazılarında satış gelirleri içinde izlenir.
- Alıcı tarafı: Kur farkı gideri ve indirilecek KDV borç; tedarikçi carisi alacak. Fark bir hammadde alışına aitse ve stok henüz duruyorsa maliyete eklenmesi de tartışılır.
Önemli olan, kur farkı faturasının cari hesapta asıl faturanın yanında görünmesi ve ödeme kapandığında hem döviz karşılığının hem de TL bakiyenin sıfıra inmesidir. Kapanmayan TL bakiye, eksik ya da hatalı bir kur farkı faturasının işaretidir.
Sık yapılan hatalar
- Sözleşmede kur kaynağını yazmamak: Hangi kurun (TCMB alış mı, satış mı, efektif mi) ve hangi günün esas alınacağı yazılmazsa her kur farkı faturası tartışmaya döner.
- Değerleme farkı için fatura kesmek: Ay sonu değerlemesi bir satış değildir; karşı tarafa fatura edilmez.
- KDV'siz kesmek: Yurt içi satışta kur farkı KDV matrahına dahildir.
- Kur düştüğünde işlem yapmamak: Alıcı lehine fark belgelenmezse satıcının carisinde açıklanamayan alacak kalır.
- Hangi faturaya ait olduğunu yazmamak: Kur farkı faturasının açıklamasına ilgili asıl faturanın numarası ve tarihi yazılır; mutabakatta aranan ilk bilgi budur.
- Kalıntıyı fatura etmeye çalışmak: Dövizle faturalanıp dövizle ödenmiş işlerde caride kalan TL farkı bir kur farkı faturası konusu değildir. Bunun ayrımı için dövizli caride gerçek bakiye yazısına bakın.
PakERP One'da kur farkı faturası
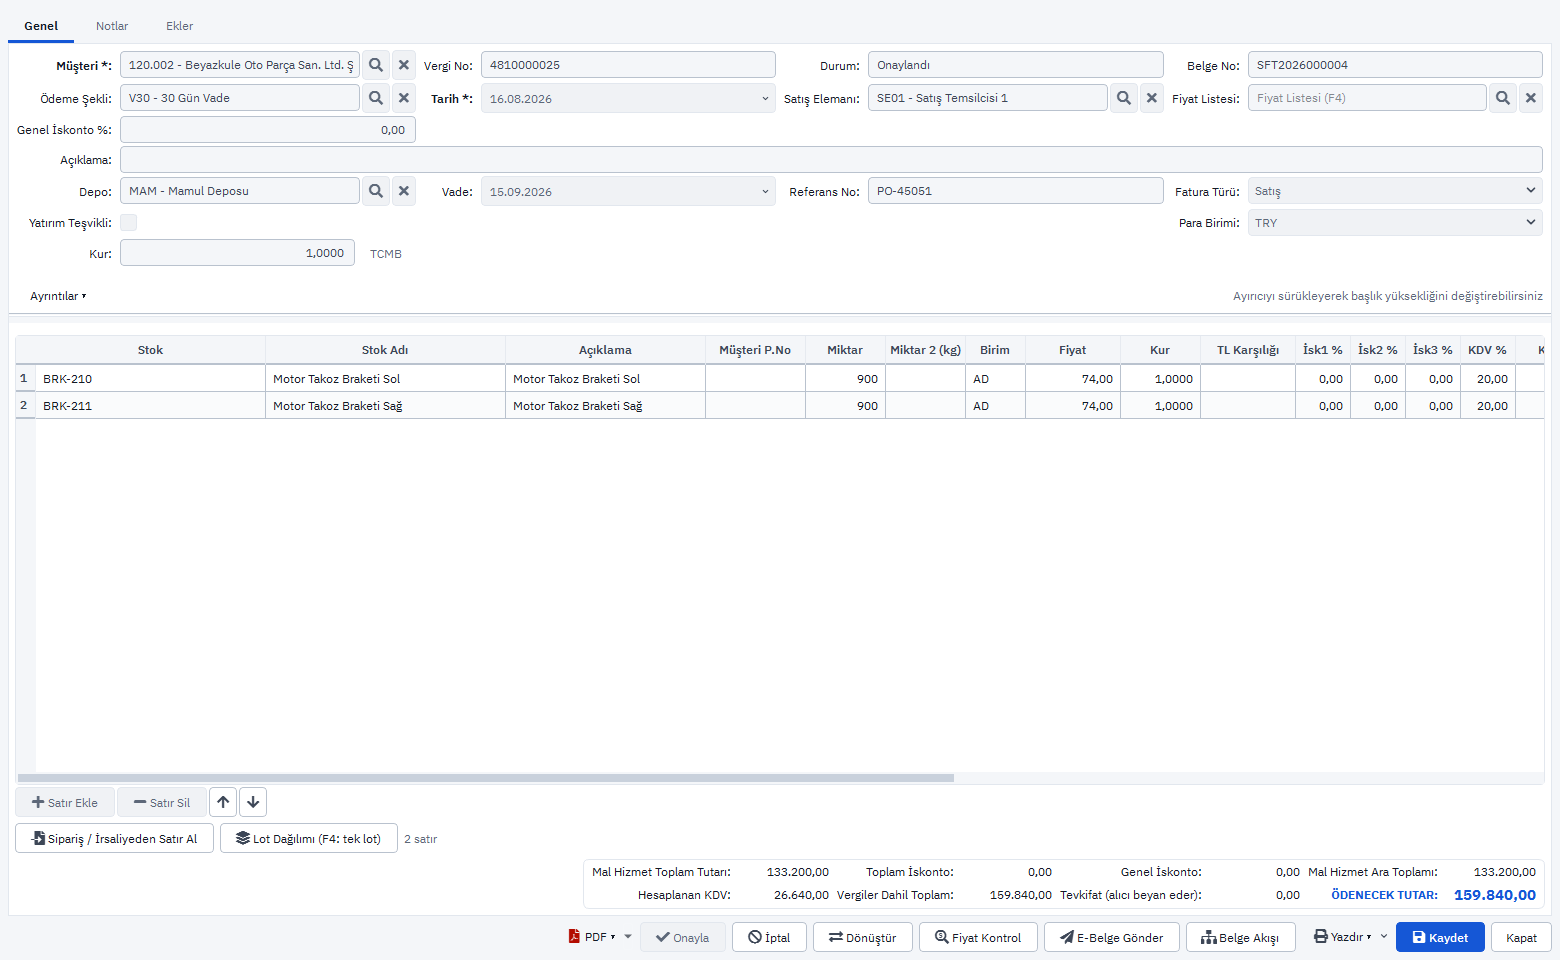
PakERP One'da kur farkı faturası, normal satış faturası ekranından kesilir; tutarı yukarıdaki hesapla belirlenir.
- Hizmet türünde "Kur farkı" adlı bir stok kartı bir kez açılır. Kur farkı faturası 101 Satış Faturaları'nda bu kartla tek satır olarak kesilir; KDV oranı satırda asıl satışın oranıyla seçilir, açıklamaya ilgili faturanın numarası ve ödeme tarihleri yazılır. Karşı taraf e-fatura kullanıcısıysa belge e-fatura olarak gönderilir.
- Tedarikçiden gelen kur farkı faturası 961 Gelen E-Faturalar'dan alınıp 201 Satınalma Faturaları'na çevrilir; satır, 840 Gelir/Gider Tanımları'nda açılmış bir gider türüyle işlenebilir.
- Kurlar TCMB'den, belge tarihinden önceki iş gününün satış kuru olarak gelir; hesapta kullanılacak kurun sözleşmedeki kuralla aynı olduğu kontrol edilmelidir.
- Hangi dövizli carilerde fark biriktiği 851 Cari Konsol'daki Gerçek Bakiye ve Kur Farkı Kalıntısı kartlarından, toplu olarak da 803 ekranındaki "Kur Farkı Kalıntısı (Gerçek Bakiye)" raporundan izlenir.
Kur farkının hesabı ve faturanın kesilip kesilmeyeceği kararı kullanıcıya ve mali müşavire aittir; program bu farkı kendiliğinden faturalamaz. Satış ekranları için Satış kullanım kılavuzu bölümüne bakabilirsiniz.
Konuyla ilgili: Fatura ile Ödeme Eşleştirme: Açık Kalem Kapatma, Kur Farkı Hesaplama: Kambiyo Kârı, Zararı ve KDV, Dövizli Cari Takip Programı Nasıl Olmalı?, İhracat Fiyatı Nasıl Hesaplanır? FOB ve CIF Örneği.