Fatura ile ödeme eşleştirme, gelen ya da giden her ödemenin hangi faturayı kapattığının belirlenmesidir. Ödeme açıklamasında fatura numarası varsa o faturalar kapatılır; yoksa en eski vadeli faturadan başlanır (FIFO). Kısmi ödemede faturanın kalanı açık kalır, fazla ödeme avans olarak sonraki faturaya devreder. Banka masrafı ve kur farkı gibi küçük farklar ayrı bir kayıtla kapatılır; eşleşmeyen ödeme aynı hafta içinde doğru cariye bağlanır.
Banka hesap hareketinde yeni bir satır var: 59.880 TL, gönderen bir otomotiv yan sanayi firması, açıklamada yalnız "CARİ ÖDEME" yazıyor. Müşterinin üç açık faturası duruyor: 24.000, 36.000 ve 18.000 TL. Hiçbir ikisinin toplamı 59.880 etmiyor. Bu para hangi faturaları kapatacak, eksik 120 lira nereye gidecek?
Bu sorunun cevabı hem tahsilat takibini hem de yıl sonu mutabakatını belirler. Eşleştirme yöntemleri, ödemenin hangi faturaya ait olduğunu bulma adımları, kısmi ve fazla ödeme, küçük farkların kaydı ve iade ile avansın kapatmadaki yeri aşağıda.
 Tam boyut
İçindekiler
- Fatura ile ödeme eşleştirme nedir?
- FIFO mu, belge bazlı eşleştirme mi?
- Bir ödemenin hangi faturaya ait olduğu nasıl anlaşılır?
- Kısmi, toplu ve fazla ödeme nasıl eşleştirilir?
- Banka masrafı ve kur farkı gibi küçük farklar nasıl kapatılır?
- İade faturası ve avans eşleştirmede nasıl kullanılır?
- Tedarikçiye yapılan ödemede eşleştirme nasıl kolaylaşır?
- Eşleştirme için haftalık kontrol listesi
- PakERP One'da fatura ve ödeme eşleştirme
- Sık sorulan sorular
Fatura ile ödeme eşleştirme nedir?
Eşleştirme, cari hesaptaki her ödemenin karşılığı olan faturaya bağlanması ve faturanın kapandı ya da kısmen açık olarak işaretlenmesidir. Cari bakiye "ne kadar" sorusunu cevaplar; eşleştirme "hangi faturalar açık" sorusunu.
Eşleştirme yanlışsa üç şey birden bozulur. Gecikme günü yanlış hesaplanır ve vadesinde ödenmiş fatura gecikmiş görünür. Müşteri aranırken ödenmiş fatura istenir. Yıl sonu mutabakatında iki tarafın açık kalem listeleri tutmaz, bakiye aynı olsa bile.
Eşleştirme, ödeme kaydedildiği anda yapılır. Ay sonuna bırakıldığında hangi havalenin hangi faturaya ait olduğunu bilen kişi çoğu zaman o bilgiyi hatırlamaz; müşterinin e-postası kutuda kaybolmuş, açıklama satırı kısaltılmış olur. Bir ödeme kaydedilirken üç soru sorulur: hangi cari, hangi faturalar, fark var mı? Üçünün cevabı o anda yazılırsa sonraki her rapor aynı bilgiyi kullanır.
FIFO mu, belge bazlı eşleştirme mi?
İki yöntem vardır: ödemeyi en eski vadeli faturadan başlayarak dağıtmak (FIFO) ya da ödemeyi belirli faturalara elle bağlamak. Çoğu üretim firmasında FIFO varsayılandır, belge bazlı eşleştirme istisnalar için kullanılır.
| Ölçüt | FIFO kapama | Belge bazlı eşleştirme |
|---|---|---|
| Nasıl çalışır | Ödeme en eski vadeli açık faturadan başlayarak dağılır | Ödeme, açıklamada ya da bildirimde yazan faturalara bağlanır |
| İş yükü | Kendiliğinden, ek iş yok | Her ödemede kontrol gerekir |
| Doğruluk | Müşteri eskiden yeniye ödüyorsa doğru | Müşteri seçerek ödüyorsa doğru |
| Zayıf yanı | İtirazlı faturayı kapalı gösterebilir | Unutulan eşleştirme faturayı açık bırakır |
| Uygun olduğu yer | Düzenli ödeyen, itirazı az müşteri | İtirazlı, kısmi ve seçerek ödenen faturalar |
FIFO'nun nasıl hesaplandığı ve hangi durumlarda yanıldığı cari ekstrede açık kalem yazısında örnekle anlatılıyor. Burada önemli olan, iki tarafın aynı yöntemle bakmasıdır; müşteri belge bazlı, siz FIFO ile bakarsanız bakiye aynı olsa bile açık faturalar farklı çıkar.
Eşleştirme sorunlarının büyük bölümü ödemenin kendisinden değil, kaydın gecikmesinden çıkar: havale gelir ama birkaç gün kaydedilmez, bu arada müşteri aranır. Banka hareketlerini her gün öğleden önce kaydeden firmalarda müşteriye yanlış hatırlatma neredeyse hiç yapılmaz.
Bir ödemenin hangi faturaya ait olduğu nasıl anlaşılır?
Önce cari, sonra fatura bulunur. Sırasıyla şu kaynaklara bakılır:
- Gönderen: havaledeki ad ve vergi numarası carinin kendisini gösterir. Aynı grubun iki firması varsa ödeme hangi tüzel kişiden geldiyse onun carisine yazılır.
- Açıklama: fatura numarası yazıyorsa o faturalar kapatılır.
- Ödeme bildirimi: büyük müşteriler ödeme gününde hangi faturaları ödediklerini e-postayla bildirir; bildirim cari kartındaki notlara ya da tahsilat kaydının açıklamasına işlenir.
- Tutar: ödeme bir faturanın ya da birkaç faturanın toplamına eşitse büyük olasılıkla onları kapatır; küçük fark banka masrafı ya da kesinti olabilir.
- Hiçbiri yoksa: FIFO uygulanır ve müşteriden teyit istenir.
Kimden geldiği anlaşılamayan havale bankada beklemez; kayda girer ama ayrı bir geçici alt hesapta tutulur ve aynı hafta içinde doğru cariye taşınır. Hangi geçici hesabın kullanılacağına mali müşavirle birlikte karar verilir.
Kısmi, toplu ve fazla ödeme nasıl eşleştirilir?
Kısmi ödemede faturanın kalanı kendi vadesiyle açık kalır; toplu ödemede tek havale birden çok faturayı kapatır; fazla ödemede artan tutar müşteri lehine bakiye olarak bir sonraki faturaya devreder. Girişteki örnek:
| Fatura | Vade | Tutar | Eşleşen ödeme | Kalan |
|---|---|---|---|---|
| F-101 | 05.09 | 24.000 | 24.000 | 0 |
| F-108 | 20.09 | 36.000 | 36.000 (35.880 + 120 masraf) | 0 |
| F-115 | 10.10 | 18.000 | 18.000 | |
| Toplam | 78.000 | 60.000 | 18.000 |
Müşteri telefonda F-101 ve F-108'i ödediğini, havale masrafını tutardan düştüğünü söylemiş olsun. İki fatura kapanır, F-115 açık kalır. Müşteri yalnız 40.000 TL göndermiş olsaydı F-101 kapanır, F-108'in 20.000 TL'si 20 Eylül vadesiyle açık kalırdı; kalan tutar yeni bir vade almaz.
Fazla ödeme ise sık karıştırılır: müşteri 80.000 TL gönderirse üç fatura kapanır ve 2.000 TL müşteri lehine kalır. Bu tutar iade edilmez, bir sonraki faturayı kapatır; ekstrede alacak bakiyesi olarak görünür.
Banka masrafı ve kur farkı gibi küçük farklar nasıl kapatılır?
Küçük fark ya müşteriden istenir ya da firma tarafından kabul edilip ayrı bir kayıtla kapatılır; faturada açık bırakılmaz. Örnekte müşteri 120 TL havale masrafını düşmüş ve firma bunu kabul etmiş olsun (temsili tutarlar):
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 102 Bankalar | 59.880 | |
| 780 Finansman Giderleri | 120 | |
| 120 Alıcılar | 60.000 | |
| Toplam | 60.000 | 60.000 |
Masrafın hangi gider hesabına yazılacağı firmanın hesap planına bağlıdır; burada 780 kullanılmıştır. Kabul edilmeyen fark ise küçük de olsa faturada açık kalem olarak durur ve müşteriye bildirilir. Birkaç kuruşluk yuvarlama farkları için bir alt sınır belirlenip mali müşavirle karara bağlanırsa her seferinde ayrı görüşme gerekmez.
Dövizli carilerde fark çoğu zaman kurdan gelir. 10.000 EUR'luk fatura 36,00 kurla 360.000 TL kaydedilmiş, ödeme 36,50 kurla 365.000 TL gelmiş olsun (örnek kurlar). Fatura dövizde kapanır ama TL'de 5.000 TL fark kalır; bu tutar tahsil edilecek ya da iade edilecek para değil, kur farkıdır ve kur farkı kaydıyla (646 ya da 656) kapatılır. Kur farkı için fatura gerekip gerekmediği kur farkı faturası yazısında.
İade faturası ve avans eşleştirmede nasıl kullanılır?
İade faturası ait olduğu faturayı, avans ise sonradan kesilen faturayı kapatır. İkisi de ödeme gibi davranır ama eşleştirileceği fatura bellidir.
- İade: müşteri F-108'deki 300 parçanın 40'ını kalite nedeniyle geri gönderdi ve 4.800 TL'lik iade faturası kesildi. Bu iade F-108'i 4.800 TL azaltır; FIFO'ya bırakılırsa en eski faturayı (F-101) azaltır ve iki faturanın da durumu yanlış görünür.
- Avans: kalıp siparişi için alınan avans, kalıp faturası kesildiğinde o faturaya bağlanır. Avansın takibi ve faturayla kapatılması sipariş avansı yazısında.
- Kesinti: müşteri kalite kesintisini ya da gecikme cezasını ödemeden düşmüşse, kesintinin belgesi gelene kadar fark faturada açık kalır; belge gelince o faturaya bağlanır. Belgesiz kesinti kapatılmaz, müşteriyle konuşulur.
- Fiyat farkı faturası: hangi faturanın fiyatını düzeltiyorsa ona bağlanır; açıklamasında asıl faturanın numarası yazar.
Tedarikçiye yapılan ödemede eşleştirme nasıl kolaylaşır?
Tedarikçi tarafında eşleştirmeyi ödeyen kişi belirler: havalenin açıklamasına fatura numaralarını yazmak, tedarikçinin kaydını ve sizin ekstrenizi aynı faturalara bağlar. Ödeme günü hangi faturaların ödeneceği önceden listelenirse açıklama da o listeden yazılır; liste hazırlığı tarihli ödeme listesi yazısında. Ay sonunda tedarikçi ekstresiyle açık kalem karşılaştırması da bu sayede fatura fatura yapılır.
Tedarikçi ödemenizi kendi sisteminde başka bir faturaya bağlamış olabilir. Örneğin kaplamacı son havalenizi en yeni faturasına yazmış, eski faturayı gecikmiş sayıp sevkiyatı durdurmuş olsun. Bakiye iki tarafta da aynıdır; sorun yalnız eşleştirmededir. Havale dekontundaki açıklama ve sizin ödeme listeniz gösterildiğinde konu genelde bir telefonla kapanır.
Eşleştirme için haftalık kontrol listesi
- Bankadaki bütün tahsilatlar kaydedildi mi, geçici hesapta bekleyen var mı?
- Açıklamasında fatura numarası olan ödemeler o faturalara bağlandı mı?
- İade ve fiyat farkı faturaları ait oldukları faturayı azaltıyor mu?
- Kabul edilen küçük farklar kaydedildi, kabul edilmeyenler müşteriye bildirildi mi?
- Dövizli carilerde TL'de kalan bakiye kur farkı olarak ayrıldı mı?
- Geçici hesapta bir haftadan uzun bekleyen tutar var mı? Varsa bankadan dekont, müşteriden ödeme bildirimi istenir.
- Müşterilerin ödeme bildirimleri tahsilat kaydına ya da cari kartına işlendi mi?
- Açık kalem toplamı cari bakiyeye eşit mi?
PakERP One'da fatura ve ödeme eşleştirme
PakERP One'da açık kalem kapatma FIFO kuralıyla, kendiliğinden yapılır: ödeme en eski vadeli evrakı kapatır, bakiye son faturalarda kalır. Program ve bulut sunucu ücretsizdir.
- 802 Cari Ekstre: FIFO açık kalem, kalan tutar ve gecikme günü; vadesi geçen satır kırmızı, bugün vadeli satır sarı. Satıra sağ tıklayıp Kaynağa Git denince fatura ya da tahsilat fişi açılır.
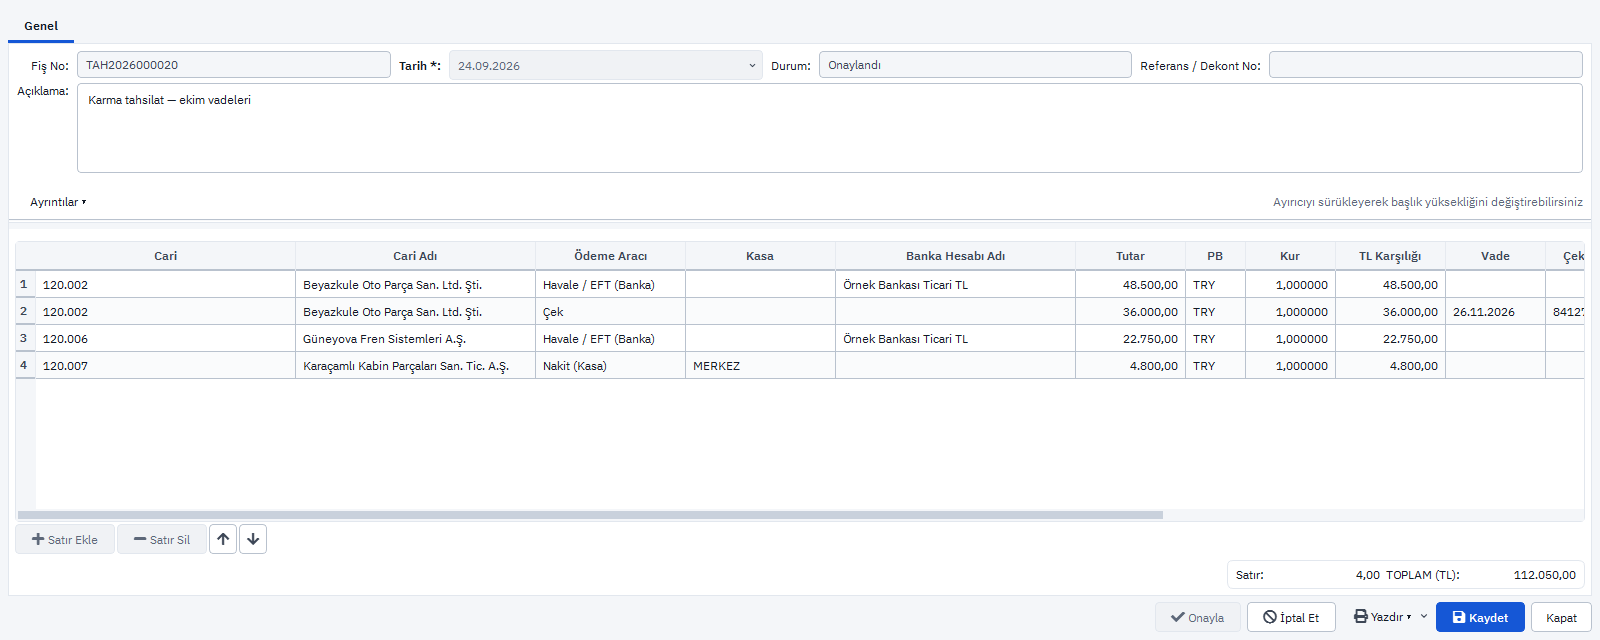
- 855 Tahsilat Fişi ve 856 Tediye Fişi: ödeme belirli faturalar içinse fişin açıklamasına fatura numaraları yazılır; mutabakatta bu not okunur.
- 831 Banka: hareketlerde döviz ve kur tutulur; belge kuru, belge tarihinden önceki iş gününün TCMB satış kurudur.
- 851 Cari Konsol: dövizli caride güncel kurla Gerçek Bakiye; kur farkı kalıntısı ayrı gösterilir.
- 807 Cari Muavin ve 805 Cari Mutabakat: fark aramak ve dönem sonu teyidi için.
- 803 Vade Analizi / Yaşlandırma: aynı FIFO kuralıyla bütün cariler.
Ekranların kullanımı finans kılavuzunda.
Konuyla ilgili: Alacak ve Borç Mahsuplaşması Nasıl Yapılır? 120 ve 320, İhracat Bedeli Nasıl Tahsil Edilir, Döviz Nasıl Bozdurulur?, Yurt Dışı Müşteri Cari Takibi: Dövizli Bakiye ve Mutabakat.