Mahsuplaşma, aynı firmaya hem borçlu hem alacaklı olunduğunda iki tutarın karşılıklı kapatılmasıdır. Önce iki tarafın bakiyeleri mutabakatla teyit edilir ve tutar, tarih ve kapatılan faturalar yazılı bir mahsup protokolüne bağlanır. Muhasebede küçük olan tutar kadar 320 Satıcılar borçlandırılır, 120 Alıcılar alacaklandırılır; para hareketi olmaz. Dövizli tutarlarda mahsup kuru ile kayıtlı kur arasındaki fark kambiyo kârı ya da zararına yazılır.
Kaplama yaptırdığınız fasoncu, geçen ay sizden sac hurdası ve birkaç kasa yedek parça aldı. Muhasebede bir tarafta 120 Alıcılar altında 48.000 TL alacak, öbür tarafta 320 Satıcılar altında 30.000 TL borç duruyor. Fasoncu arıyor: "Siz bize 30 bin borçlusunuz, biz size 48 bin. Farkı gönderelim, kapatalım." Mantıklı bir teklif. Kayıtta nasıl görünecek?
Bu kapatmanın adı mahsuplaşmadır. Üretim firmalarında sık görülür: fasoncu aynı zamanda hurda alıcısıdır, tedarikçi aynı zamanda müşteridir, grup şirketleri birbirine hem mal satar hem hizmet alır. Doğru yapıldığında iki tarafın hesabı aynı gün kapanır; yanlış yapıldığında mutabakat aylarca tutmaz.
 Tam boyut
İçindekiler
- Mahsuplaşma nedir, ne zaman yapılır?
- Mahsup protokolünde neler yazmalı?
- Mahsup muhasebede nasıl kaydedilir?
- Mahsup hangi faturaları kapatır?
- Dövizli alacak ile TL borç nasıl mahsuplaşılır?
- Üç firma arasında mahsup yapılabilir mi?
- Mahsuplaşmada sık yapılan hatalar
- PakERP One'da mahsuplaşma
- Sık sorulan sorular
Mahsuplaşma nedir, ne zaman yapılır?
Mahsuplaşma, iki tarafın karşılıklı alacak ve borçlarının para el değiştirmeden birbirine sayılarak kapatılmasıdır. Küçük olan tutar kadar her iki hesap kapanır, kalan fark ya ödenir ya tahsil edilir ya da bakiye olarak devam eder.
Mahsuplaşma için üç şartın birlikte sağlanması gerekir: aynı iki taraf arasında karşılıklı alacak ve borç bulunmalı, tutarlar iki tarafça kabul edilmeli ve kapatma yazılı olarak belgelenmeli. Taraflardan biri bakiyeye itiraz ediyorsa önce cari mutabakat yapılır, mahsup ondan sonra gelir.
Mahsup bir fatura değildir ve yeni bir satış ya da alış doğurmaz. Faturalar daha önce kesilmiş, KDV'leri beyan edilmiştir; mahsup yalnız ödeme şeklidir. Bu yüzden mahsup kaydında KDV hesabı çalışmaz.
Aynı nedenle mahsup, faturalara dayanan bildirimleri de değiştirmez. Örneğin BA ve BS formları kesilen ve alınan faturalar üzerinden doldurulur; mahsuplaşma yalnız bu faturaların nasıl ödendiğini gösterir. Mutabakatta ise mahsup, iki tarafın ekstresinde aynı tarihte ve aynı tutarla görünmelidir; tarih farkı ay sonu bakiyelerini birbirinden ayırır.
Mahsup protokolünde neler yazmalı?
Mahsuplaşma, iki tarafın imzaladığı bir mahsup protokolü ya da karşılıklı onaylı bir mahsup yazısıyla belgelenir. Defterdeki kaydın dayanağı bu belgedir; denetimde ilk istenen evrak odur.
| Bilgi | Neden gerekli? |
|---|---|
| Tarafların ünvanı ve vergi numarası | Kaydın hangi cariye ait olduğu |
| Mahsup tarihi | Kaydın tarihi ve dönem |
| Kapatılan alacak faturaları ve tutarları | Hangi açık kalemin kapandığı |
| Kapatılan borç faturaları ve tutarları | Karşı taraftaki açık kalemler |
| Mahsup tutarı | Kayda girecek rakam |
| Dövizli ise kullanılan kur | Kur farkının hesaplanması |
| Kalan bakiye ve kimin lehine olduğu | Sonraki ödeme ya da tahsilat |
| İki tarafın yetkili imzası | Kabulün kanıtı |
İmzalı kağıt yerine iki tarafın yetkilisinin e-postayla onayladığı bir mahsup yazısı da kullanılabilir; bu durumda yazı ve onay e-postaları birlikte saklanır. Karşı tarafın muhasebesi kendi mutabakat formunu gönderirse rakamların sizin listenizle satır satır aynı olduğu kontrol edilmeden imzalanmamalıdır.
Tutarlar büyükse ya da taraflar arasında süregelen bir ticaret varsa, belge düzeni ve tahsilat ile ödemelerin belgelendirilmesine ilişkin mevzuat açısından uygulamayı mali müşavirinizle teyit edin.
Fasoncuyla çalışan fabrikalarda mahsup ihtiyacı çoğu zaman yıl sonu mutabakatında fark edilir: fasoncu hurdayı almış, bedelini ödememiş, siz de fason faturasını ödemeye hazırlanıyorsunuzdur. Mahsubu her ay ya da her çeyrekte düzenli yapmak, iki tarafın da vade takibini sadeleştirir.
Mahsup muhasebede nasıl kaydedilir?
Mahsup kaydında borç hesabı borçlandırılarak kapatılır, alacak hesabı alacaklandırılarak kapatılır: 320 Satıcılar borç, 120 Alıcılar alacak. Tutar, iki bakiyeden küçük olanıdır.
Girişteki örnekte (rakamlar örnektir) fasoncu Kaya Kaplama'nın 120'de 48.000 TL borcu, 320'de 30.000 TL alacağı var. 30.000 TL mahsup edilir:
| Hesap | Borç | Alacak |
|---|---|---|
| 320.01.015 Satıcılar (Kaya Kaplama) | 30.000 | |
| 120.01.015 Alıcılar (Kaya Kaplama) | 30.000 | |
| Toplam | 30.000 | 30.000 |
Mahsuptan sonra 320 kapanır, 120'de 18.000 TL alacak kalır. Fasoncu bu farkı havaleyle gönderdiğinde normal tahsilat kaydı yapılır:
| Hesap | Borç | Alacak |
|---|---|---|
| 102 Bankalar | 18.000 | |
| 120.01.015 Alıcılar (Kaya Kaplama) | 18.000 | |
| Toplam | 18.000 | 18.000 |
Karşı tarafın defterinde aynı işlem ters yönde görünür: onlar kendi 120'lerinde bize olan alacaklarını, 320'lerinde bize olan borçlarını kapatır. Fiş türleri arasındaki fark için mahsup, tahsil ve tediye fişi yazısına bakabilirsiniz.
Mahsup hangi faturaları kapatır?
Mahsup, protokolde yazılan faturaları kapatır; yazılmamışsa çoğu firma en eski açık kalemden başlar. Hangisinin kapandığı önemlidir, çünkü vade, gecikme ve yaşlandırma raporları açık kalemlere bakar.
Örnekte 48.000 TL'lik alacak üç faturadan oluşuyor olsun: 12.000, 20.000 ve 16.000 TL. Mahsup en eski iki faturayı (32.000 TL) kapatmaya yetmez; ilk fatura tamamen, ikincisinin 18.000 TL'si kapanır. Kalan 2.000 TL ikinci faturada, 16.000 TL üçüncüde açık durur. Protokolde "en eski faturalardan başlanarak" ifadesi bulunursa iki tarafın ekstresi aynı sırayla kapanır ve sonraki mutabakat kolaylaşır. Vadesi farklı faturalar mahsup edildiğinde vade farkı istenip istenmeyeceği de protokolde kararlaştırılır; yazılmazsa taraflardan biri sonradan fark faturası gönderebilir. Açık kalem mantığının ayrıntısı fatura ile ödeme eşleştirme yazısında.
Dövizli alacak ile TL borç nasıl mahsuplaşılır?
Dövizli bir tutar TL bir tutarla mahsup edilecekse taraflar önce kuru belirler; kayıtlı kur ile mahsup kuru arasındaki fark kambiyo kârı ya da zararı olur.
Örnek (kurlar ve tutarlar örnektir): bir müşteriden 2.000 EUR alacağınız var, fatura kuru 50,00 ile 100.000 TL kayıtlı. Aynı firmaya 104.000 TL borcunuz var. Taraflar mahsup kurunu 52,00 olarak kabul ediyor: 2.000 × 52,00 = 104.000 TL.
| Hesap | Borç | Alacak |
|---|---|---|
| 320.01.022 Satıcılar | 104.000 | |
| 120.02.022 Alıcılar (EUR) | 100.000 | |
| 646 Kambiyo Kârları | 4.000 | |
| Toplam | 104.000 | 104.000 |
Kur düşük olsaydı fark 656 Kambiyo Zararları'na borç yazılırdı. Bu iki hesabın ayrıntısı kambiyo kârı ve zararı yazısında. Ara dönemde kur değerlemesi yapılmışsa kayıtlı TL tutar değerlenmiş tutardır; fark ona göre hesaplanır.
Üç firma arasında mahsup yapılabilir mi?
Yapılabilir, ama iki taraflı mahsuptan daha dikkatli belgelenir. Durum şudur: B firması size borçlu, siz de C firmasına borçlusunuz. Üçünün imzaladığı bir anlaşmayla B, size olan borcunu doğrudan C'ye öder ya da C'ye borçlanır; sizin iki hesabınız birlikte kapanır.
| Hesap | Borç | Alacak |
|---|---|---|
| 320.01.031 Satıcılar (C firması) | 50.000 | |
| 120.01.044 Alıcılar (B firması) | 50.000 | |
| Toplam | 50.000 | 50.000 |
Bu kapatma hukuken alacağın devri niteliği taşıyabilir. Üç tarafın imzası, tutarlar ve tarih yazılı olmadan kayıt yapılmamalı; uygulamayı mali müşavirinizle ve gerekirse hukukçuyla netleştirin.
Mahsuplaşmada sık yapılan hatalar
- Mutabakatsız mahsup: bakiyelerden biri yanlışsa mahsup yanlış tutarı kapatır, fark yıllarca taşınır.
- Protokolsüz kayıt: telefonla anlaşılan mahsup, denetimde dayanaksız kalır.
- Mahsup için fatura kesmek: mahsup yeni bir satış değildir; ayrı fatura KDV'yi iki kez doğurur.
- Karşı tarafın kaydını teyit etmemek: bir taraf mahsubu ay sonunda, öteki ertesi ay işlerse dönem mutabakatı tutmaz.
- Dövizli tutarda kuru yazmamak: iki taraf farklı kur kullanır, kambiyo farkı iki defterde farklı çıkar.
- Aynı firmayı iki ayrı cari kartta tutup bağ kurmamak: müşteri kartı ile tedarikçi kartı birbirinden habersiz kalır, mahsup unutulur.
PakERP One'da mahsuplaşma
PakERP One'da mahsubun nasıl yapılacağı, firmanın cari kartta nasıl tanımlandığına bağlıdır.
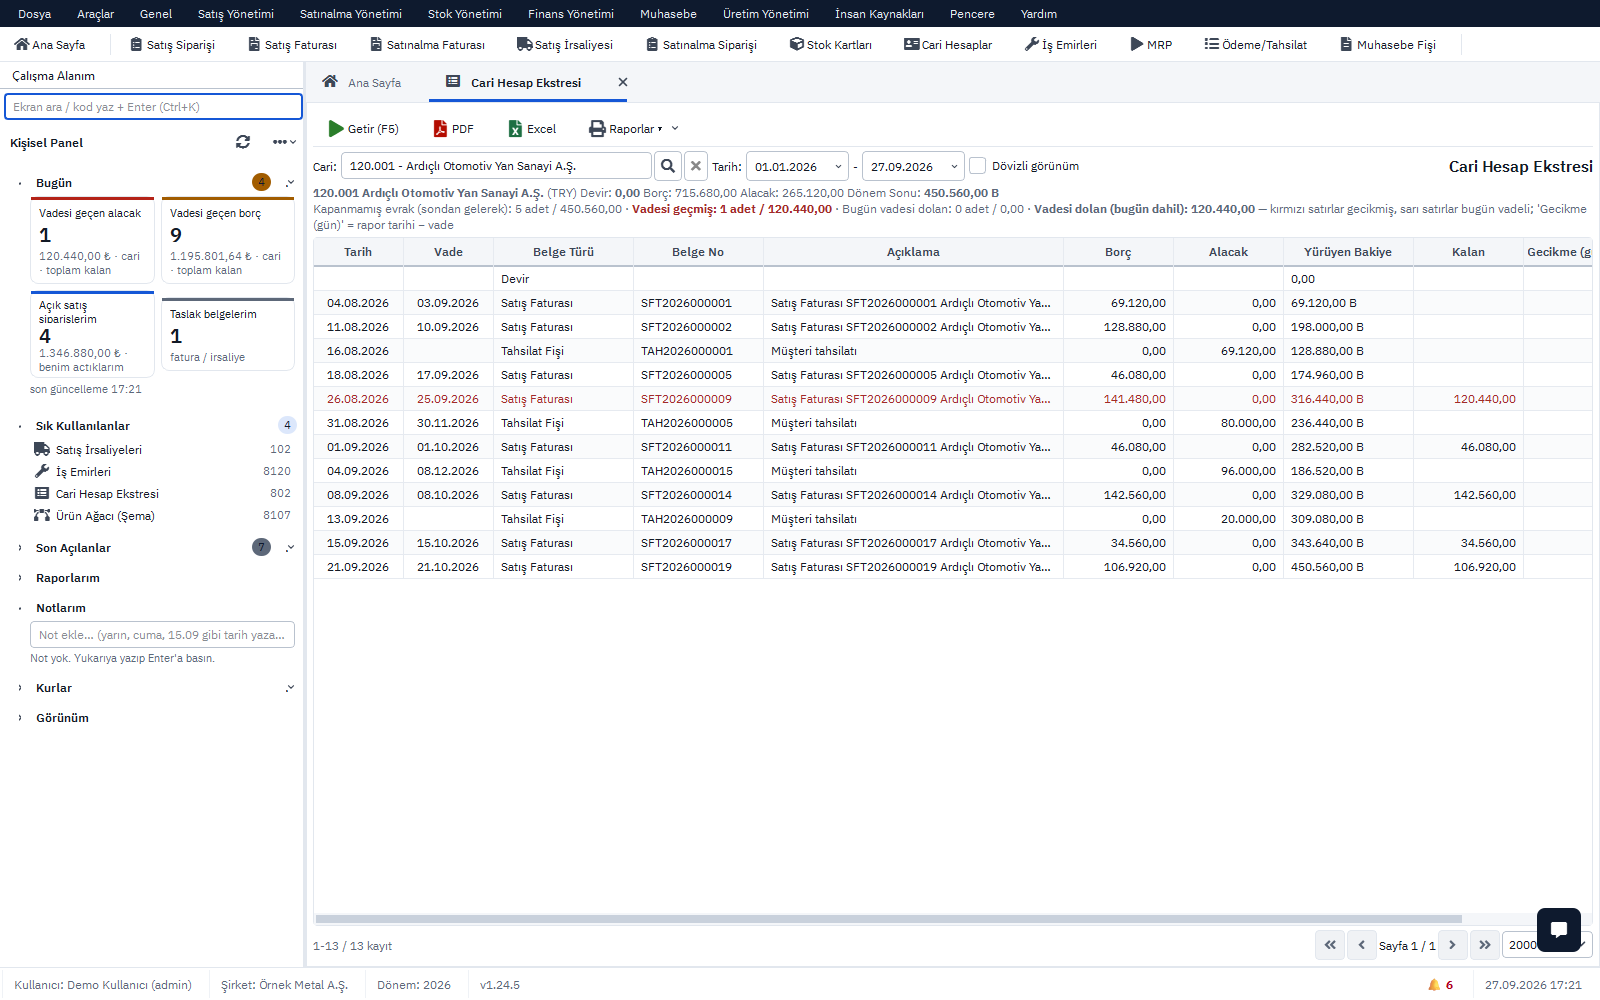
- 801 Cari Kartlar, tek kart: Cari Türü "Müşteri + Tedarikçi" seçilirse satış ve alış faturaları aynı cari hesabına işlenir. 802 Cari Ekstre iki yönü tek ekstrede gösterir, bakiye kendiliğinden netleşir; FIFO açık kalem ve gecikme günü buradan okunur.
- Muhasebe tarafı: tek kartta da satış faturası 120, alış faturası 320 alt hesabına yazılır. İki alt hesap arasındaki mahsup kaydı 901 Muhasebe Fiş İşlemleri'nde mahsup fişiyle girilir ve 905 Muavin Defteri'nden kontrol edilir.
- İki ayrı kart: müşteri ve tedarikçi ayrı kartlarda tutuluyorsa 852 Genel Fiş İşlemleri'nde "Cari Virman" türüyle tutar bir karttan ötekine aktarılır; satırda para birimi ve kur girilebilir. 857 Virman Fişi cari ile cari arasında da çalışır ve dövizli satırlarda kur farkını 646 / 656'ya kendiliğinden yazar. Fişin oluşturduğu muhasebe kaydı 901'den görülür; hesapların 120 ve 320 alt hesaplarına beklendiği gibi düştüğünü kontrol edin.
- 805 Cari Mutabakat: mahsuptan önce ve sonra bakiye teyidi için; 851 Cari Konsol dövizli caride gerçek bakiyeyi ve kur farkı kalıntısını ayrı gösterir.
- 925 Muhasebe Kontrol İşlemi: dengesiz fiş ve ana hesaba yapılmış kayıt gibi hatalar ay sonunda buradan bulunur.
Fişin açıklamasına mahsup protokolünün tarihini ve numarasını yazmak, yıllar sonra kaydın dayanağını bulmayı kolaylaştırır. Program ve bu ekranlar ücretsizdir.
Konuyla ilgili: Mahsup, Tahsil ve Tediye Fişi Farkı Nedir? Örneklerle, Cari Ekstrede Açık Kalem Nasıl Bulunur? FIFO Kapama, Cari Hesap Takibi: Ekstre, FIFO Kapama, Vade.