Sipariş avansı, mal ya da hizmet teslim edilmeden önce alınan ya da ödenen paradır. Alınan avans 340 Alınan Sipariş Avansları, verilen avans 159 Verilen Sipariş Avansları hesabında izlenir. Avans tahsil edildiğinde fatura kesmek zorunlu değildir; fatura kesilirse faturadaki tutar kadar KDV doğar. Teslimde kesilen satış faturasıyla avans mahsup edilir, kalan tutar tahsil edilir. Her avans bir siparişe bağlı tutulmalıdır.
Kalıphane, bir beyaz eşya yan sanayicisinden dört gözlü bir enjeksiyon kalıbı siparişi aldı. Anlaşma: siparişte yüzde 30 avans, numune onayında yüzde 40, son teslimde kalan. Avans geldi, banka hesabına düştü, muhasebe tahsilatı müşterinin cari hesabına işledi. Dört ay sonra kalıp teslim edilip fatura kesildiğinde ise kimse avansın hangi siparişe ait olduğunu hatırlamıyor; müşterinin cari ekstresinde aylardır duran "alacak bakiyesi" bir karmaşaya dönüşmüş.
Avans, üretim firmasının en ucuz finansman kaynağıdır ama takibi gevşek olduğunda üç sorun çıkarır: hangi siparişe ait olduğu bilinmez, bilançoda yanlış hesapta durur ve teslimde mahsubu unutulur. Aşağıda alınan ve verilen avansın kayıt mantığı, KDV tarafı ve faturayla kapatma adımları örnekle anlatılıyor.
 Tam boyut
İçindekiler
- Sipariş avansı nedir, normal tahsilattan farkı ne?
- Avans alınınca fatura kesmek gerekir mi? KDV ne olur?
- Avans faturayla nasıl kapatılır?
- Kısmi teslimde avans nasıl düşülür? Kalıp örneği
- Tedarikçiye verilen avans nasıl izlenir?
- Avans takibinde sık yapılan hatalar
- Ay sonu avans kontrol listesi
- PakERP One'da sipariş avansı nasıl izlenir?
- Sık sorulan sorular
Sipariş avansı nedir, normal tahsilattan farkı ne?
Sipariş avansı, henüz yapılmamış bir teslime karşılık alınan paradır. Normal tahsilat kesilmiş bir faturayı kapatır; avans ise ileride kesilecek bir faturayı bekler. Bu yüzden muhasebede alacak hesabında değil, ayrı bir hesapta tutulur.
- 340 Alınan Sipariş Avansları: müşteriden alınan avans. Pasif hesaptır, çünkü firmanın müşteriye mal teslim etme borcunu gösterir.
- 159 Verilen Sipariş Avansları: tedarikçiye ödenen avans. Aktif hesaptır, çünkü tedarikçiden mal alma hakkını gösterir.
Üretim firmalarında avans en çok şu durumlarda görülür: kalıp ve özel makine imalatı, proje bazlı çelik konstrüksiyon, yeni bir müşteriyle ilk sipariş, ithal makine ve hammadde alımı, rulo sac gibi fiyatı hızlı değişen malzemede fiyat sabitleme. Avans kendi başına bir gelir ya da gider değildir; teslim gerçekleşene kadar bekleyen bir taahhüttür.
Avans oranı pazarlığın konusudur ama bir mantığı olmalıdır. Kalıp siparişinde çelik blok, sıcak yolluk ve standart parçalar ilk haftalarda satın alınır; avans en az bu dış alımları karşılayacak oranda istenirse firma kendi parasını müşterinin projesine bağlamamış olur. Ödeme planının ikinci adımı çoğu zaman numune onayına (T1, T2 denemeleri) bağlanır, çünkü kalıbın asıl riski orada ortaya çıkar.
Avans alınınca fatura kesmek gerekir mi? KDV ne olur?
Gerekmez. KDV Kanunu'na göre vergiyi doğuran olay malın teslimi ya da hizmetin yapılmasıdır; yalnız avans tahsil etmek KDV doğurmaz. Ancak teslimden önce fatura düzenlenirse, faturada gösterilen tutarla sınırlı olarak vergiyi doğuran olay gerçekleşmiş sayılır. Yani avans faturası kestiyseniz, o faturadaki KDV'yi o dönem beyan edersiniz.
| Durum | Fatura | KDV | Avans nerede bekler? |
|---|---|---|---|
| Avans tahsil edildi, fatura kesilmedi | Yok (tahsilat makbuzu, dekont) | Doğmaz | 340 |
| Müşteri avans faturası istedi | Avans tutarı kadar fatura | Fatura döneminde doğar | 340, faturanın KDV'si beyan edilir |
| Teslim yapıldı | Satış faturası, avans mahsubu gösterilir | Kalan tutar için doğar | 340 kapanır |
| Sipariş iptal, avans iade | Avans faturası kesildiyse düzeltme gerekir | Mali müşavirle | 340 kapanır |
Müşteri, özellikle büyük tutarlı kalıp ve makine siparişlerinde, kendi indirim hakkı için avans faturası isteyebilir. Avans faturası kesildiyse son satış faturasında avansın ve KDV'sinin nasıl gösterileceği, belgelerin birbirine nasıl bağlanacağı mali müşavirle önceden kararlaştırılmalıdır. Dövizli avans alındıysa, avansın dönem sonu kur değerlemesine girmediğini de hatırlatalım; ayrıntı ay sonu kur değerlemesi yazısında.
Avans takibinin en zayıf halkası çoğu zaman satış ile muhasebe arasındaki bilgi akışıdır. Satış sorumlusu avansın hangi siparişe ait olduğunu bilir ama tahsilatı muhasebe girer. Avans tahsil edilir edilmez sipariş numarasının tahsilat açıklamasına yazılması, sonradan saatler süren eşleştirmeyi ortadan kaldırır.
Avans faturayla nasıl kapatılır?
Teslim yapıldığında satış faturası kesilir, müşteri cari hesabı borçlanır ve 340'ta bekleyen avans bu borçtan düşülür. Kalan tutar normal tahsilat olarak takip edilir. Adımlar:
- Avansı siparişe bağlayın. Tahsilat kaydında sipariş numarası ve avans yüzdesi açıklamaya yazılır. "Kalıp avansı" gibi genel bir açıklama yetmez.
- Avansı 340'a sınıflayın. Tahsilat müşteri cari hesabına işlendiyse, ay sonunda açık avanslar 120'den 340'a aktarılır ya da tahsilat baştan 340'a işlenir.
- Teslimde satış faturasını kesin. Faturanın açıklamasında avansın tarihi ve tutarı belirtilir.
- Mahsup kaydını yapın. 340 borç, 120 alacak; avans tutarı kadar.
- Kalanı takip edin. Müşterinin ekstresinde artık yalnız avanstan sonra kalan borç görünür.
- Kısmi teslimde orantılı mahsup yapın. Sözleşme "her faturadan yüzde 30 avans düşülür" diyorsa, her faturada bu oranda mahsup yapılır ve avans bakiyesi azalarak sıfırlanır.
Tahsilatı baştan 340'a mı işlemeli, yoksa ay sonunda mı sınıflamalı? İkisi de doğru sonuç verir. Baştan 340'a işlemek bilançoyu her an doğru tutar ama cari ekstrede avansı ayrı bir hesapta gösterir; ay sonunda sınıflamak ise ekstreyi tek parça tutar, buna karşılık sınıflama fişinin her ay unutulmadan atılmasını gerektirir. Firma hangisini seçerse seçsin, tüm avanslarda aynı yolu izlemelidir.
Kısmi teslimde avans nasıl düşülür? Kalıp örneği
Rakamlar temsilidir; KDV oranı örnek için %20 alınmıştır, güncel oranı kontrol edin. Bir kalıphane aynı müşteriden üç kalıplık bir set sipariş aldı. Her kalıp 300.000 TL + KDV, yani 360.000 TL; set toplamı 1.080.000 TL. Siparişte KDV dahil toplamın %30'u avans alındı: 324.000 TL. Avans faturası kesilmedi. Sözleşmeye göre her kalıp faturasından %30 avans mahsup edilecek.
| Olay | Fatura (TL) | Mahsup (TL) | Tahsil edilecek (TL) | Kalan avans (TL) |
|---|---|---|---|---|
| Sipariş, avans tahsili | 324.000 | |||
| 1. kalıp teslimi | 360.000 | 108.000 | 252.000 | 216.000 |
| 2. kalıp teslimi | 360.000 | 108.000 | 252.000 | 108.000 |
| 3. kalıp teslimi | 360.000 | 108.000 | 252.000 | 0 |
Son kalıp teslim edildiğinde avans bakiyesi sıfırlanmalıdır. Sıfırlanmıyorsa ya bir mahsup unutulmuştur ya da sözleşmede olmayan bir oran uygulanmıştır. İkinci kalıbın teslimi numune onayı yüzünden iki ay gecikse bile avans bakiyesinin 108.000 TL olarak durduğu görülür; satış ve muhasebe aynı rakamı konuşur.
Tedarikçiye verilen avans nasıl izlenir?
Verilen avans 159'da, tedarikçi ve satınalma siparişi bazında izlenir; tedarikçinin faturası geldiğinde 320'ye mahsup edilir. Mantık alınan avansın aynısıdır, risk ise sizdedir: para çıkmıştır, mal henüz gelmemiştir.
- Teminat: büyük tutarlı avanslarda tedarikçiden avans teminat mektubu istenir. Mektubun süresi, malın planlanan teslim tarihinden sonra bitmelidir. Takibi için teminat mektubu takibi yazısına bakabilirsiniz.
- Teslim takibi: avans verilen siparişlerin teslim tarihi satınalma tarafında ayrıca izlenir; avans verildi diye sipariş takipten düşmemelidir.
- İthalat avansı: dövizli ödenen avans değerlenmez; mal geldiğinde gümrük ve maliyet hesabında avansın kuru ayrıca önem kazanır. Kur kuralı için dövizli satınalmada kur yazısına bakabilirsiniz.
Avans takibinde sık yapılan hatalar
- Avansı müşterinin genel bakiyesinde bırakmak. Ekstrede alacak bakiyesi olarak durur, hangi siparişe ait olduğu aylar sonra hatırlanmaz.
- Mahsubu unutmak. Fatura kesilir, avans 340'ta kalır; müşteri hem borçlu hem alacaklı görünür, mutabakat tutmaz.
- Avansı gelir saymak. Peşin gelen para nakit akışını rahatlatır ama teslim yapılmadan satış değildir; aylık satış raporuna eklenirse dönem kârı şişer.
- Avans oranını sözleşmeye yazmamak. Kısmi teslimde her faturadan ne kadar düşüleceği tartışmalı hale gelir.
- Verilen avansı satınalma takibinden çıkarmak. Para ödendiği için sipariş kapanmış sanılır, teslim gecikmesi geç fark edilir.
Yıl sonunda avanslı carilerin bakiyesi mutabakat mektubunda ayrıca belirtilmelidir; bunun yöntemi cari mutabakat yazısında anlatılıyor.
Ay sonu avans kontrol listesi
- 340 ve 159 bakiyeleri sipariş bazında tek tek açıklanabiliyor mu?
- Teslimi yapılmış ama mahsubu unutulmuş avans var mı? Faturası kesilmiş siparişlerin avansı hâlâ 340'ta duruyorsa mahsup eksiktir.
- Altı aydan eski avans var mı? Sipariş iptal edilmiş, avans iadesi konuşulmamış olabilir.
- Müşterinin cari ekstresinde açıklamasız alacak bakiyesi var mı? Çoğu zaman sınıflanmamış bir avanstır.
- Avans faturası kesilen siparişlerde son faturanın avansı doğru gösterdiği kontrol edildi mi?
- Yıl sonu mutabakat mektubunda avans bakiyesi ayrıca belirtildi mi? Müşteri kendi kayıtlarında avansı 159'da tutar; mektupta yalnız cari bakiye yazarsanız rakamlar tutmaz.
PakERP One'da sipariş avansı nasıl izlenir?
PakERP One'da ayrı bir avans modülü yoktur; avans, cari hesap ve muhasebe kayıtlarıyla izlenir. Program, faturadan önce gelen bir tahsilatı cari ekstrede açık alacak olarak tutar ve fatura kesildiğinde FIFO kuralıyla kapatır.
- 103 Satış Siparişleri: sipariş açılır; avans şartı ve oranı siparişin notlarına yazılır, sözleşme evrak eki olarak bağlanabilir.
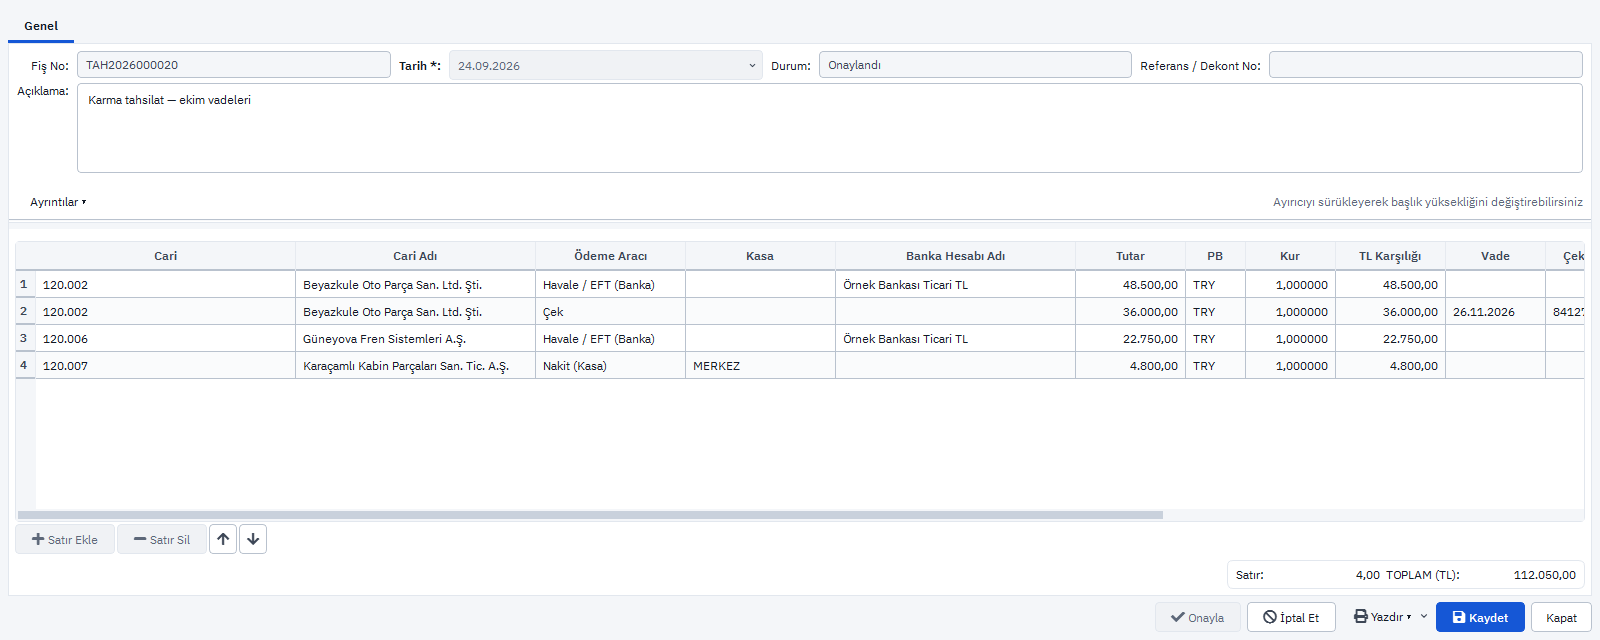
- 855 Tahsilat Fişi: avans siparişten önce tahsilat olarak girilir, açıklamaya sipariş numarası yazılır. Müşterinin cari ekstresinde alacak bakiyesi olarak görünür.
- 101 Satış Faturaları: teslimde kesilen fatura, 802 Cari Ekstre'de açıkta bekleyen tahsilatla FIFO kuralına göre kapanır; kalan borç vade takibine girer.
- 901 Muhasebe Fişleri: tahsilat cari kartın bağlı olduğu 120 hesabına işlenir. Avansın bilançoda 340'ta görünmesi için ay sonunda 120'den 340'a sınıflama fişi, teslimde ters kaydı girilir. Hesap planında 159 ve 340 hazır gelir.
- 856 Tediye Fişi ve 203 Satınalma Siparişleri: tedarikçiye verilen avans aynı mantıkla izlenir; tedarikçinin ekstresinde borç bakiyesi olarak görünür.
- 851 Cari Konsol ve 803 Yaşlandırma: alacak bakiyeli müşteriler, yani avansı henüz mahsup edilmemiş olanlar bu ekranlardan süzülür.
Konuyla ilgili: Fatura ile Ödeme Eşleştirme: Açık Kalem Kapatma, Proforma Fatura Nedir, İhracatta Nasıl Hazırlanır?.