Tahsilat takibi, satış anında vadenin kayda geçirilmesiyle başlar ve paranın hesaba girmesiyle biter. Her faturanın vadesi cari kartındaki ödeme şeklinden hesaplanır; vadeden birkaç gün önce hatırlatma yapılır, vade günü açık kalem kontrol edilir, gecikmede telefon, yazılı ihtar ve sevkiyat kısıtı gibi kademeli adımlar uygulanır. Alınan ödeme sözleri tarih ve tutarla kaydedilir. Başarı, ortalama tahsilat süresi ve vadesinde tahsil oranıyla ölçülür.
Ayın 25'i. Pazartesi maaş günü; bordro 520 bin lira, bankada 410 bin lira var. Aynı gün müşterilerden alacak toplamı 2,3 milyon lira görünüyor. Kâğıt üzerinde para var, kasada yok. Fark nereden çıkıyor? Bir kısmı vadesi gelmemiş faturalar, bir kısmı portföyde bekleyen çekler, bir kısmı da üç haftadır kimsenin aramadığı gecikmiş faturalar.
Bu tablonun son kısmı tahsilat takibinin konusudur. Vadenin doğru kayda geçirilmesinden hatırlatma takvimine, ödeme sözünün izlenmesinden tahsilat süresinin ölçülmesine kadar adımlar aşağıda sırayla yer alıyor.
 Tam boyut
İçindekiler
- Tahsilat takibi nedir, nerede başlar?
- Vade nasıl belirlenir ve kayda nasıl geçer?
- Hatırlatma takvimi nasıl kurulur?
- Ödeme sözü nasıl kayda alınır ve izlenir?
- Çekle yapılan tahsilat ne zaman tamamlanmış sayılır?
- Tahsilatta satış ve finans işi nasıl paylaşır?
- Tahsilat performansı nasıl ölçülür?
- Tahsilat takibinde sık yapılan hatalar
- PakERP One'da tahsilat takibi
- Sık sorulan sorular
Tahsilat takibi nedir, nerede başlar?
Tahsilat takibi, kesilen her faturanın vadesinde paraya dönüşmesini sağlamak için yapılan kayıt, hatırlatma ve görüşme işidir. Fatura kesildiğinde değil, sipariş alındığında başlar: vade şartı siparişte konuşulmamışsa faturada da yanlış yazılır.
Üretim firmasında tahsilatı zorlaştıran üç durum sık görülür. Birincisi müşteriyle yazılı olarak konuşulmamış vadeler: satış "60 gün" der, müşterinin satınalması "ay sonu artı 90" bilir. İkincisi müşterinin kendi ödeme takvimi: büyük firmalar ayda bir ya da iki gün ödeme yapar ve faturası o güne yetişmeyen bir sonraki tura kalır. Üçüncüsü itirazlı faturalar: kalite nedeniyle reddedilen 40 parça, 300 parçalık faturanın tamamını bekletir.
Bu yüzden takip üç parçalıdır: doğru vade, düzenli hatırlatma ve kayda geçen görüşme.
Vade nasıl belirlenir ve kayda nasıl geçer?
Vade, fatura tarihine cari kartında ya da ödeme şeklinde tanımlı gün sayısı eklenerek hesaplanır. Her müşteri için ödeme şekli kartta bir kez doğru tanımlanırsa her faturanın vadesi kendiliğinden doğru çıkar. Sahada kullanılan başlıca vade türleri:
| Vade türü | Hesaplama | Örnek (fatura 12 Eylül) |
|---|---|---|
| Peşin | Fatura tarihi | 12 Eylül |
| Fatura tarihinden itibaren N gün | Fatura tarihi + N | 60 gün: 11 Kasım |
| Ay sonu + N gün | Fatura ayının son günü + N | Ay sonu + 60: 29 Kasım |
| Müşterinin ödeme günü | Vadeden sonraki ilk ödeme günü | Ayın 15'i: 15 Kasım |
| Vadeli çek | Çekin keşide vadesi | Vadesi 30 Aralık çek |
"Ay sonu + 60" ile "60 gün" arasındaki fark ayın başında kesilen faturada neredeyse bir aydır. Bu farkı hesaba katmayan nakit planı her ay aynı sürprizi yaşar. Vadeye dair anlaşmazlık varsa sipariş onayına ya da sözleşmeye yazılır; müşteriye gönderilen faturada da vade tarihi açıkça görünür.
Tahsilat takibine düzenli başlayan üretim firmalarında ilk ay en çok vakit eski kalemlere gider: yıllar önce kesilip unutulmuş fiyat farkları, girilmemiş iade faturaları, yanlış cariye yazılmış havaleler. Bu temizlik yapılmadan hatırlatma takvimi çalışmaz; müşteri ilk telefonda "o fatura zaten ödendi" der ve haklıdır.
Hatırlatma takvimi nasıl kurulur?
Hatırlatma, gecikmeden sonra değil, vadeden önce başlar. Her adımın günü, sorumlusu ve aracı önceden yazılı olursa takip kişiye bağlı kalmaz. Örnek bir takvim (V = vade günü):
| Gün | Ne yapılır | Kim |
|---|---|---|
| V - 5 | Vadesi yaklaşan faturaların listesi müşteriye e-postayla gönderilir | Muhasebe |
| V | Ödeme gelmiş mi kontrol edilir; gelmeyen satır işaretlenir | Muhasebe |
| V + 3 | Telefonla aranır, ödeme sözü alınır ve kaydedilir | Muhasebe |
| V + 15 | Yazılı hatırlatma ve açık kalem listesi gönderilir | Muhasebe ve satış |
| V + 30 | Yeni sevkiyat finans onayına bağlanır | Finans müdürü |
| V + 60 | Yönetim görüşmesi; hukuki yol ve karşılık değerlendirilir | Firma sahibi ve mali müşavir |
Günler firmaya ve müşteriye göre değişir; önemli olan her müşteriye aynı kuralın uygulanmasıdır. V + 30 adımındaki sevkiyat kısıtı, risk limitiyle birlikte çalışır; limitin nasıl belirlendiği müşteri kredi limiti yazısında. Hangi faturaların açık olduğu FIFO kapamayla bulunur; yöntem cari ekstrede açık kalem yazısında anlatılıyor.
Ödeme sözü nasıl kayda alınır ve izlenir?
Ödeme sözü, tarih, tutar ve kapsadığı faturalarla birlikte aynı gün yazılır ve o tarihte kontrol edilir. Yazılmayan söz, bir hafta sonra "geçen sefer ne demişlerdi?" sorusuna döner. Bir sözün kaydında şunlar olmalıdır:
- Kim söz verdi: müşterinin muhasebesinden ad ve telefon.
- Ne zaman, ne kadar: "20 Ekim'de 150.000 TL havale" gibi tek cümle.
- Hangi faturalar: sözün kapsadığı fatura numaraları.
- İtiraz varsa ne: fiyat, miktar, kalite; itirazlı fatura ayrı izlenir.
- Kontrol günü: sözün tarihinde ödeme hesaba geçti mi bakılır; geçmediyse aynı gün yeniden aranır.
Sözü tutulmayan müşteri bir sonraki adıma geçer; sözünü tutan müşteride takvim normal akışına döner. Arayan kişi değişse bile kayıt cari kartında durduğu için görüşme kaldığı yerden devam eder.
Çekle yapılan tahsilat ne zaman tamamlanmış sayılır?
Çek alındığında müşterinin cari hesabı kapanır ama tahsilat bitmez; para çekin vadesinde bankaya geçince tamamlanmış olur. Örnek, temsili tutarla: müşteri 150.000 TL'lik borcu için üç ay vadeli bir çek veriyor.
Çekin alınması
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 101 Alınan Çekler | 150.000 | |
| 120 Alıcılar | 150.000 | |
| Toplam | 150.000 | 150.000 |
Vadede bankadan tahsil
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 102 Bankalar | 150.000 | |
| 101 Alınan Çekler | 150.000 | |
| Toplam | 150.000 | 150.000 |
İki kayıt arasındaki üç ay boyunca risk sürer: çek karşılıksız çıkabilir, ciro edildiyse geri dönebilir. Bu yüzden tahsilat raporunda portföydeki çekler ayrı bir satırda görünmelidir; "alacak sıfır" ile "para geldi" aynı şey değildir. Çek ve senedin portföyden çıkışı çek ve senet takibi yazısında.
Tahsilatta satış ve finans işi nasıl paylaşır?
Finans takvimi yürütür, satış ilişkiyi yönetir. Muhasebe vadeyi, açık kalemi ve ödeme sözünü izler; satış temsilcisi ise müşteri tarafında kiminle konuşulacağını bilir ve itirazın ticari tarafını (fiyat, kalite, teslim) çözer.
Bu paylaşım yazılı değilse iki sorun çıkar. Ya kimse aramaz, çünkü herkes ötekinin aradığını sanır; ya da ikisi aynı gün aynı kişiyi farklı cümlelerle arar. Pratikte işleyen kural şudur: V + 15'e kadar muhasebe arar; itirazlı faturalarda ve V + 30 sonrasında satış temsilcisi de görüşmeye girer; sevkiyat kısıtı kararını finans müdürü verir ve satışa önceden haber verir.
Haftalık kısa bir toplantıda gecikmiş ilk on müşteri, verilen sözler ve itirazlar birlikte gözden geçirilirse iki ekip aynı listeye bakar. Satış temsilcisinin kendi müşterilerinin açık kalemini görebilmesi de bu yüzden işe yarar.
Tahsilat performansı nasıl ölçülür?
Tahsilat performansı en çok iki göstergeyle ölçülür: ortalama tahsilat süresi ve vadesinde tahsil oranı. İkisi de ayda bir aynı yöntemle hesaplanırsa eğilim görülür.
Ortalama tahsilat süresi = dönem sonu ticari alacak / dönemdeki KDV dahil satış × dönemdeki gün sayısı.
Örnek, temsili rakamlarla: eylül sonunda alacak 1.800.000 TL, son 90 günün KDV dahil satışı 2.700.000 TL. Ortalama tahsilat süresi = 1.800.000 / 2.700.000 × 90 = 60 gün. Müşterilerle anlaşılan ortalama vade 45 günse tahsilat 15 gün geç geliyor demektir. Alacağa portföydeki çekler de eklenirse süre uzar; hangisinin kullanılacağına bir kez karar verilir.
Vadesinde tahsil oranı = vadesinde ödenen fatura tutarı / vadesi o ay gelen fatura tutarı. Örnek: ekimde vadesi gelen 1.200.000 TL'nin 840.000 TL'si vadesinde ödenmişse oran yüzde 70'tir. Kalan 360.000 TL gecikme listesine girer ve yaşlandırmada izlenir; yaş kovalarının okunuşu alacak yaşlandırma yazısında.
Tahsilat takibinde sık yapılan hatalar
- Yalnız toplam bakiyeyle aramak. Müşteri tutarı değil fatura numarasını arar; açık kalem listesi olmadan görüşme uzar.
- Ödemeyi yanlış cariye işlemek. Tahsil edilmiş fatura için müşteri aranır, ilişki zarar görür. Ödemenin hangi faturaya ve hangi cariye ait olduğu fatura ile ödeme eşleştirme yazısında.
- İtirazlı faturayı ayırmamak. İtiraz çözülmeden aynı fatura için her hafta aranır.
- Satışla finansın ayrı konuşması. Satış yeni sipariş alırken finans aynı müşteriye ihtar gönderir.
- Portföydeki çeki tahsilat saymak. Nakit planı çek vadelerini görmezse maaş günü yine sürpriz olur.
PakERP One'da tahsilat takibi
PakERP One'da vade faturayla birlikte doğar, açık kalem ve gecikme günü ekstrede kendiliğinden görünür. Program ve bulut sunucu ücretsizdir.
- 801 Cari Kartlar: müşterinin vade günü; faturanın vadesi buradan hesaplanır.
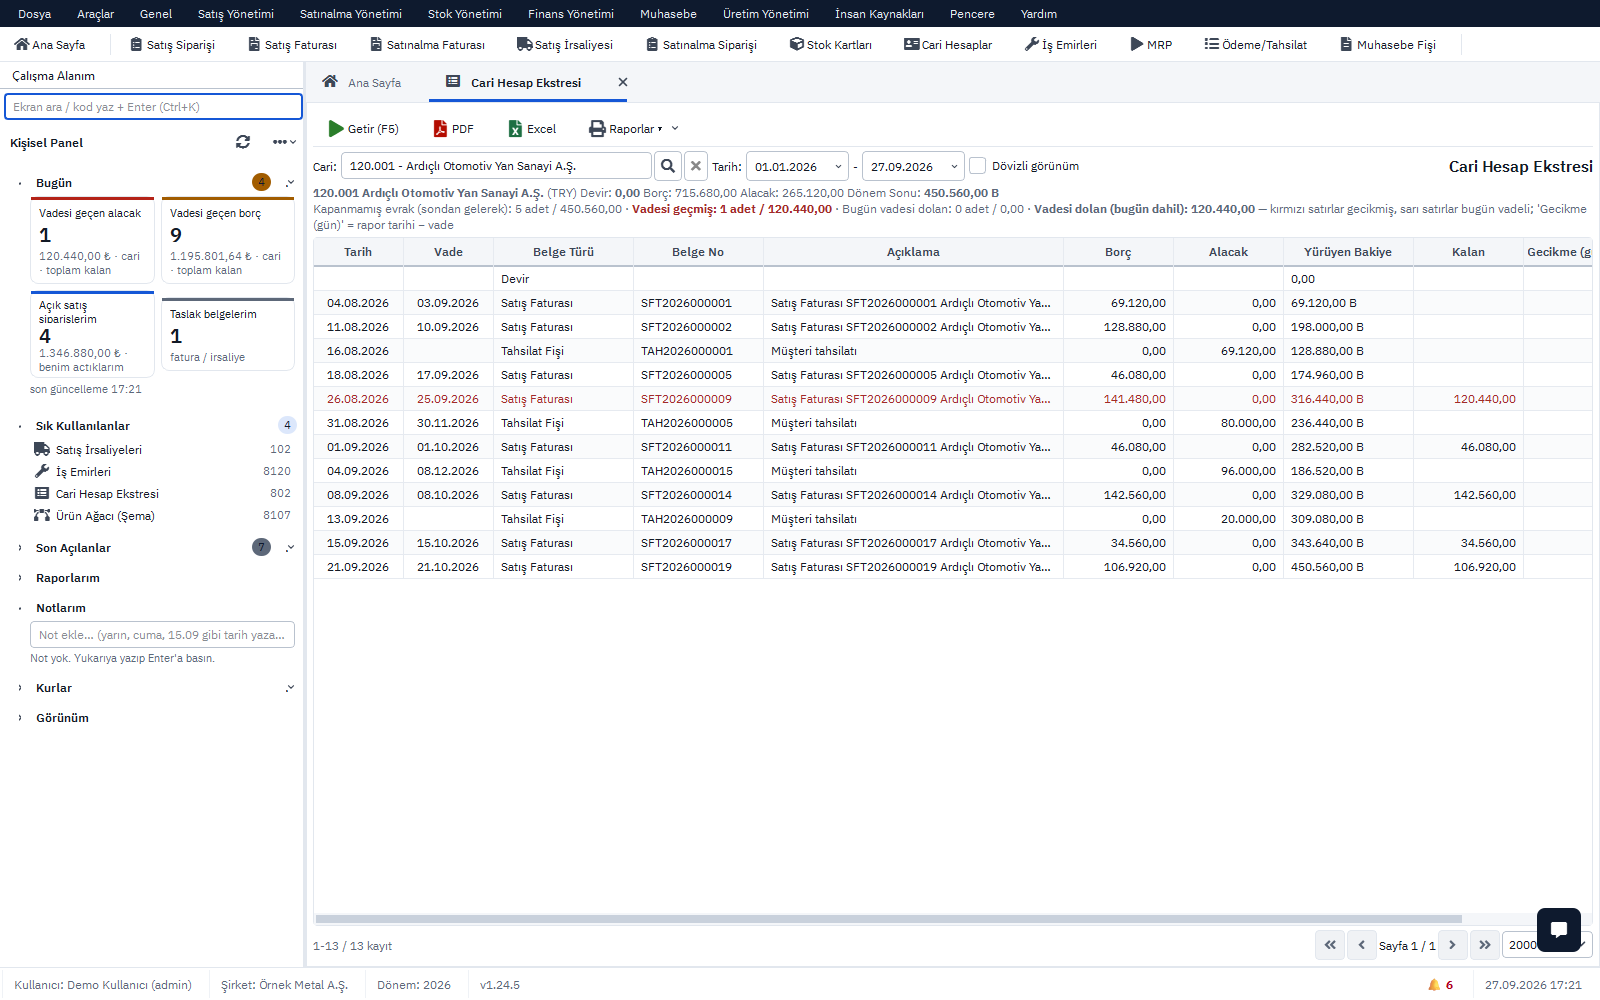
- 802 Cari Ekstre: FIFO açık kalem ve gecikme günü; vadesi geçen satır kırmızı, bugün vadeli satır sarı.
- 803 Vade Analizi / Yaşlandırma ve 808 Ödeme / Tahsilat Planı: hangi gün hangi müşteriden ne tahsil edileceği.
- 810-815 Çek / Senet: müşteri çekleri ve portföy raporu; çek vadeleri ayrıca izlenir.
- 855 Tahsilat Fişi: tahsilat girilir; onaylanınca cari, kasa ya da banka hareketi ve muhasebe fişi oluşur.
- 851 Cari Konsol: tek müşterinin durumu tek ekranda; dövizli caride güncel kurla Gerçek Bakiye.
- 805 Cari Mutabakat: dönem sonu bakiye teyidi.
- 1206 Görevler ve Hatırlatmalar (CRM): arama ve ödeme sözü kontrolü için tarihli görev.
- Asistan: "bu ay vadesi geçen alacaklar" gibi sorulara yetki dahilinde tabloyla cevap.
Ekranların kullanımı finans kılavuzunda.
Konuyla ilgili: Vade Farkı Hesaplama: Gün, Oran ve KDV ile Fatura Tutarı, İhracat Bedeli Nasıl Tahsil Edilir, Döviz Nasıl Bozdurulur?.