Reeskont, vadesi bilanço gününden sonra gelen senetli alacak ve borçların içindeki faiz payının ayrılarak bilanço günündeki değerine indirilmesidir. Alacak senedinde fark 657 Reeskont Faiz Giderleri'ne borç, 122 Alacak Senetleri Reeskontu'na alacak yazılır; borç senedinde 322 borçlanır, 647 Reeskont Faiz Gelirleri alacaklanır. Bilanço esasına göre defter tutanlar yapabilir ve kayıt yeni yılın ilk günü ters kayıtla kapatılır.
Bugün elinize geçen 300.000 TL ile iki ay sonra geçecek 300.000 TL aynı para değildir. Aradaki fark faizdir; müşteri senedi vadeli verirken o faizi zaten fiyatın içine koymuştur. Aralık sonunda bilançoda bu senet yüz değeriyle durursa alacak, içindeki faiz kadar fazla görünür.
Reeskont bu fazlalığı ayıran dönem sonu kaydıdır. Üretim firmalarında konu çoğunlukla müşteriden alınan vadeli senetlerle ve hammadde alımında tedarikçiye verilen senetlerle gündeme gelir. Aşağıda kimlerin yapabileceği, tutarın nasıl hesaplandığı, iki tarafın yevmiye kaydı ve yeni yılda neden ters kayıt yapıldığı temsili rakamlarla anlatılıyor. Senet takibinin kendisi çek ve senet takibi yazısında.
 Tam boyut
İçindekiler
- Reeskont nedir?
- Kimler reeskont yapabilir, hangi senetler girer?
- Reeskont tutarı nasıl hesaplanır?
- Alacak senedi reeskontu nasıl kaydedilir?
- Borç senedi reeskontu nasıl kaydedilir?
- Reeskont kaydı yeni yılda neden ters çevrilir?
- Reeskontta sık yapılan hatalar
- PakERP One'da reeskont kaydı
- Sık sorulan sorular
Reeskont nedir?
Reeskont, vadeli bir senedin yüz değerinden, vadeye kalan süreye düşen faizin çıkarılması ve senedin bilanço günündeki peşin değeriyle gösterilmesidir. Kelime "yeniden iskonto" anlamına gelir: senet bankaya iskonto ettirilseydi banka da aynı hesabı yapıp faizi peşin keserdi.
Kaydın iki etkisi vardır. Bilançoda alacak ve borçlar gerçeğe yakın değerle görünür. Gelir tablosunda ise faiz payı ait olduğu yıla taşınır: alacak senedi reeskontu bu yılın gideri olur ve kârı azaltır, borç senedi reeskontu bu yılın geliri olur ve kârı artırır. Toplam etki iki yıla yayılır; ertesi yıl ters yönde aynı tutar oluşur.
Fabrikada senet en çok iki yerde karşınıza çıkar: kalıp ya da tezgah bedelini taksitle ödeyen müşterinin verdiği senetler ve hammadde tedarikçisine vade karşılığı verilen senetler. Tutarlar büyük, vadeler uzunsa reeskontun aralık sonucuna etkisi de büyür; birkaç küçük senette ise etki ihmal edilecek düzeydedir.
Kimler reeskont yapabilir, hangi senetler girer?
Reeskontu bilanço esasına göre defter tutan firmalar yapabilir; işletme hesabı esasında böyle bir kayıt yoktur. Kapsama, bilanço günü itibarıyla vadesi gelmemiş, senede bağlı alacak ve borçlar girer. Vergi Usul Kanunu alacak senetlerinin reeskontunu bir hak olarak düzenler; uygulamada alacak senetlerini reeskont eden firmanın borç senetlerini de reeskont etmesi beklenir. Bu tercihin kapsamını mali müşavirinizle belirleyin; buradaki rakamlar yalnız örnektir.
| Senet | Ana hesap | Reeskont hesabı | Karşı hesap | Sonuca etkisi |
|---|---|---|---|---|
| Müşteriden alınan senet | 121 Alacak Senetleri | 122 Alacak Senetleri Reeskontu (-) | 657 Reeskont Faiz Giderleri | Gider, kârı azaltır |
| Tedarikçiye verilen senet | 321 Borç Senetleri | 322 Borç Senetleri Reeskontu (-) | 647 Reeskont Faiz Gelirleri | Gelir, kârı artırır |
| Vadesi geçmiş senet | 121 ya da 321 | Yapılmaz | Yok | Yok |
| Protestolu, tahsili şüpheli senet | 128 Şüpheli Ticari Alacaklar | Yapılmaz | Yok | Karşılık konusu |
Vadeli çeklerin reeskontu konusunda farklı görüşler ve özelgeler bulunur. Çek portföyünü hesaba katmadan önce mali müşavirinize danışın. Tahsili şüpheli hâle gelen senet reeskonta değil karşılığa konu olur; o kayıt şüpheli alacak karşılığı yazısında.
Reeskontta zaman alan iş hesaplama değil, doğru senet listesini çıkarmaktır. Portföyde ciro edilmiş, bankaya tahsile verilmiş ve vadesi geçmiş senetler birbirine karışmışsa liste her yıl elle ayıklanır. Senet hareketleri yıl boyunca durumuyla birlikte işlenen firmada liste tek bir rapor çıktısıdır.
Reeskont tutarı nasıl hesaplanır?
Reeskont tutarı senet tutarı, faiz oranı ve bilanço gününden vadeye kalan gün sayısıyla hesaplanır. İki yöntem vardır:
- Dış iskonto: Reeskont = Senet tutarı x Faiz oranı x Gün / 36.000
- İç iskonto: Reeskont = Senet tutarı x Faiz oranı x Gün / (36.000 + Faiz oranı x Gün)
Faiz oranı olarak senette yazılı bir oran varsa o kullanılır; yoksa TCMB'nin ilan ettiği oran esas alınır. Güncel oran Merkez Bankası'nın sitesinde yayımlanır. Gün sayısı senedin düzenlendiği tarihten değil, bilanço gününden vadeye kadar sayılır.
Örnek: müşteriden alınan 300.000 TL'lik senedin vadesi 1 Mart. 31 Aralık'tan vadeye 60 gün var (ocak 31, şubat 28, mart 1). Örnek oran yıllık %40 olsun.
| Yöntem | Hesap | Reeskont | Bilançodaki değer |
|---|---|---|---|
| Dış iskonto | 300.000 x 40 x 60 / 36.000 | 20.000 | 280.000 |
| İç iskonto | 300.000 x 40 x 60 / 38.400 | 18.750 | 281.250 |
İç iskonto faizi peşin değer üzerinden hesapladığı için tutar biraz küçüktür. Hangi yöntemin kullanılacağına mali müşavirle karar verilir ve her yıl aynı yöntem uygulanır; bir yıl iç, ertesi yıl dış iskonto kullanmak dönem sonuçlarını karşılaştırılamaz hâle getirir.
Pratikte reeskont tek senet için değil, portföydeki bütün senetler için bir listeyle hesaplanır: senet numarası, keşideci, tutar, vade, kalan gün ve reeskont tutarı. Liste toplamı tek fişle kaydedilir, liste de fişin dayanağı olarak saklanır. Döviz cinsinden senetlerde önce kur değerlemesi yapılır; reeskontun hangi oranla hesaplanacağını mali müşavirle belirleyin.
Değerleme yalnız yıl sonunda yapılmak zorunda değildir. Geçici vergi dönemlerinde de değerleme hükümleri uygulandığı için bazı firmalar reeskontu her geçici vergi dönemi sonunda hesaplar; bu durumda bir sonraki dönemin başında önceki kayıt iptal edilir ve dönem sonunda güncel listeyle yenisi yapılır. Bu sıklığı da mali müşavirle birlikte belirlemek gerekir.
Alacak senedi reeskontu nasıl kaydedilir?
31 Aralık'ta hesaplanan tutar 657'ye borç, 122'ye alacak yazılır. Dış iskontoyla bulunan 20.000 TL için kayıt:
| Hesap | Borç | Alacak |
|---|---|---|
| 657 Reeskont Faiz Giderleri | 20.000 | |
| 122 Alacak Senetleri Reeskontu | 20.000 |
Bilançoda senet 121'de 300.000 TL olarak kalır, altında 122 eksi değer olarak gösterilir ve net 280.000 TL okunur. Senedin kendisine, portföydeki kaydına ya da müşterinin cari bakiyesine dokunulmaz. Reeskont yalnız muhasebe kaydıdır.
Yeni yılın ilk günü kayıt ters çevrilir ve faiz payı yeni yılın geliri olur:
| Hesap | Borç | Alacak |
|---|---|---|
| 122 Alacak Senetleri Reeskontu | 20.000 | |
| 647 Reeskont Faiz Gelirleri | 20.000 |
Borç senedi reeskontu nasıl kaydedilir?
Borç senedinde yön tersine döner: 322 borçlanır, 647 alacaklanır. Örnek: sac tedarikçisine verilen 200.000 TL'lik senedin vadesi 31 Mart, bilanço gününden vadeye 90 gün var. Örnek oran yine %40; dış iskontoyla 200.000 x 40 x 90 / 36.000 = 20.000 TL.
| Hesap | Borç | Alacak |
|---|---|---|
| 322 Borç Senetleri Reeskontu | 20.000 | |
| 647 Reeskont Faiz Gelirleri | 20.000 |
Bilançoda 321 Borç Senetleri 200.000 TL, altında 322 eksi değer olarak gösterilir; borç net 180.000 TL okunur. Borç senedi reeskontu bu yılın kârını artırdığı için bazı firmalar bu tarafı atlamak ister; oysa iki taraf birlikte yapılmadığında sonuç tek yönlü değişir ve ertesi yılın ters kaydıyla da düzelmez. Yeni yılın ilk günü:
| Hesap | Borç | Alacak |
|---|---|---|
| 657 Reeskont Faiz Giderleri | 20.000 | |
| 322 Borç Senetleri Reeskontu | 20.000 |
Reeskont kaydı yeni yılda neden ters çevrilir?
Çünkü senet vadesinde yüz değeriyle tahsil edilir ya da ödenir. Müşteri 1 Mart'ta 300.000 TL öder; 280.000 TL'lik net değerle kapatmaya çalışılan bir alacak 20.000 TL'lik açıklanamayan fark bırakır. İlk gün yapılan ters kayıt 122 ve 322 hesaplarını sıfırlar, senet kayıtlarını yüz değerine geri getirir ve faiz payını ait olduğu yeni yılın sonucuna taşır.
Ters kayıtta karşı hesap olarak alacak senedinde 647, borç senedinde 657 kullanılması yaygındır; bazı uygulamalarda aynı gider ve gelir hesabı tersine çevrilir. İki yolun sonuca etkisi aynıdır. Ters kaydın genel mantığı muhasebe fişi düzeltme yazısında, reeskontun kapanış zincirindeki yeri dönem sonu kapanış kayıtları yazısında.
Reeskontta sık yapılan hatalar
- Vadesi geçmiş ya da protestolu senedi listeye katmak. Reeskont yalnız vadesi gelmemiş senetlere uygulanır.
- Gün sayısını senedin düzenleme tarihinden saymak. Doğru başlangıç bilanço günüdür; aksi halde faiz şişer.
- Yeni yıl ters kaydını unutmak. 122 ve 322 bakiyeleri senetler tahsil edildikten sonra da mizanda kalır.
- Yalnız alacak tarafını yapmak. Gider yazdıran taraf yapılıp gelir yazdıran taraf atlanırsa sonuç tek yönlü bozulur.
- Yöntem değiştirmek. İç ve dış iskonto yıldan yıla değiştirilirse karşılaştırma anlamını kaybeder.
- Senet listesini muhasebeden almak. Liste portföy kayıtlarından alınmalı, toplamı 121 ve 321 bakiyeleriyle karşılaştırılmalıdır.
- Reeskontu cari hesaba işlemek. Tutar müşterinin cari hesabına alacak yazılırsa ekstre 20.000 TL eksik görünür ve yıl sonu mutabakatı tutmaz. Reeskont yalnız 122 ve 322 hesaplarında durur; müşterinin borcu senedin yüz değeridir.
PakERP One'da reeskont kaydı
PakERP One reeskont tutarını hesaplamaz. Hesaplamayı mali müşaviriniz yapar ya da senet listesinden Excel'de hesaplanır; sonuç programa muhasebe fişi olarak işlenir.
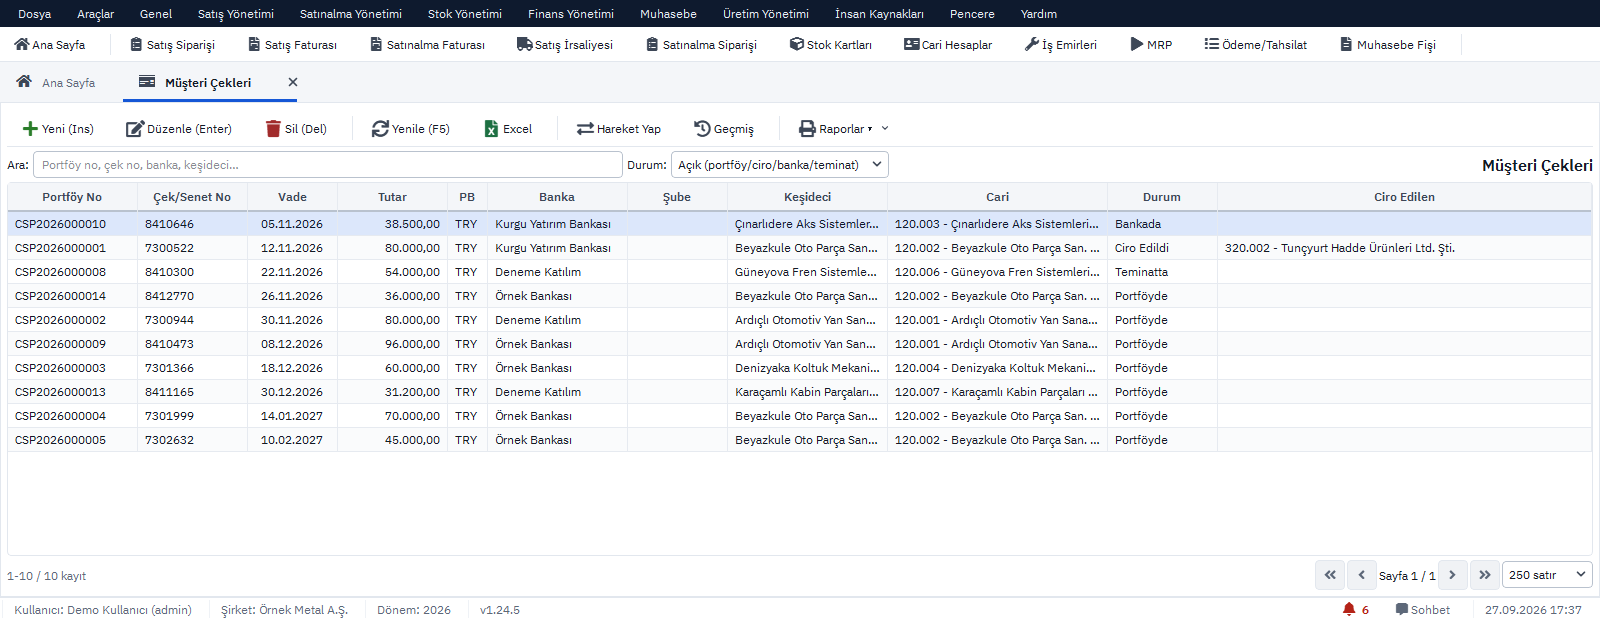
- 810-815 Çek / Senet ekranlarında müşteri senetleri ve verilen senetler durumlarıyla tutulur; portföy raporu PDF ve Excel olarak alınır. Vadesi 31 Aralık'tan sonra olan, tahsil edilmemiş ve ciro edilmemiş senetler bu listeden süzülür.
- Excel'de vade ile bilanço günü arasındaki gün sayısı ve reeskont tutarı formülle bulunur; senet başına satır, en altta toplam.
- 122, 322, 647 ve 657 hesaplarının alt hesapları 902 Tek Düzen Hesap Planı ekranında açılır.
- 31 Aralık kaydı 901 Muhasebe Fiş İşlemleri ekranında mahsup fişi olarak girilir. Yeni yılın ilk günündeki iptal kaydı da 901'de kesilir; ters fiş özelliği kaydı tersine çevirmeyi kolaylaştırır.
- 904 Defterler ve Raporlar ekranındaki mizan ve bilançoda 121 ile 122, 321 ile 322 birlikte kontrol edilir; 925 Muhasebe Kontrol İşlemi dengesiz fişi ve ana hesaba yapılmış kaydı gösterir.
Çek ve senet ekranlarının kullanımı finans kılavuzunda.
Konuyla ilgili: Faiz Hesaplama: Basit ve Bileşik Faiz Hesabı, Reeskont Hesaplama: İç ve Dış İskonto ile Senet.