Dönem sonu kapanış kayıtlarında önce gelir ve gider sonuç hesapları (6'lı hesaplar) 690 Dönem Kârı veya Zararı hesabına aktarılır; 690'ın bakiyesi vergi öncesi ticari kârdır. Kâr varsa mali müşavirin hesapladığı vergi karşılığı 691'e borç, 370'e alacak yazılır. Ardından 690 ve 691 692'de toplanır; 692'nin bakiyesi net kâr ise 590'a, net zarar ise 591'e aktarılır ve sonuç hesapları sıfırlanır.
Ocağın ilk haftası. Muhasebeci aralık mizanını açtığında 600 Yurt İçi Satışlar hesabında 42 milyon liralık alacak bakiyesi duruyor, 620 Satılan Mamuller Maliyeti hesabında 38 milyon borç. Yeni yılın satış faturaları bu hesaplara yazılmaya başlamadan önce geçen yılın rakamlarının sıfırlanması gerekiyor. Yoksa ocak ayının gelir tablosu geçen yılın on iki aylık satışını da taşır.
Bu sıfırlamayı yapan kayıtlara dönem sonu kapanış kayıtları denir. Sırası sabittir, kullanılan hesapları Tek Düzen Hesap Planı belirler: 690 Dönem Kârı veya Zararı, 691 Dönem Kârı Vergi ve Diğer Yasal Yükümlülük Karşılıkları, 692 Dönem Net Kârı veya Zararı ve en sonda 590 ya da 591. Aşağıda her adımın yevmiye kaydı temsili rakamlarla gösteriliyor. Kapanıştan önce fabrikada bitmesi gereken işler, yani sayım, fason mutabakatı ve kur değerlemesi, dönem sonu kapanış hazırlığı yazısında.
 Tam boyut
İçindekiler
- Dönem sonu kapanış kayıtları hangi sırayla yapılır?
- 6'lı hesaplar 690'a nasıl kapatılır?
- 691 vergi karşılığı nasıl ayrılır?
- 692 ve 590 ya da 591 kaydı nasıl yapılır?
- Bilanço hesapları neden ayrıca kapatılır?
- Kapanış kayıtlarında sık yapılan hatalar
- PakERP One'da kapanış kayıtları
- Sık sorulan sorular
Dönem sonu kapanış kayıtları hangi sırayla yapılır?
Kapanış kayıtları altı adımda yapılır ve her adım bir öncekinin bakiyesini kullanır. Sıra bozulursa 690 eksik toplanır, vergi karşılığı yanlış tutardan hesaplanır.
- Yansıtma kayıtları. 7/A kullanan firmada 710, 720, 730, 760, 770 ve 780'deki giderler 711, 721, 731, 761, 771 ve 781 yansıtma hesapları üzerinden maliyet ve sonuç hesaplarına aktarılır. Mantığı yansıtma hesapları yazısında.
- 6'lı hesapların 690'a kapatılması. Gelir hesapları borçlandırılır, gider, maliyet ve indirim hesapları alacaklandırılır.
- Vergi karşılığı. Dönem kârı varsa vergi tutarı 691'e borç, 370'e alacak yazılır; yıl içinde ödenen geçici vergiler 193'ten 371'e aktarılır.
- 690 ve 691'in 692'ye aktarılması. 692'de vergi sonrası net sonuç oluşur.
- 692'nin 590 ya da 591'e aktarılması. Net sonuç bilançoda öz kaynak bölümüne geçer.
- Bilanço hesaplarının kapatılması. 1-5 sınıfı hesaplar ters kayıtla kapatılır, yeni yılın ilk günü açılış fişiyle yeniden açılır.
Bu zincirin öncesinde dönem sonu değerlemeleri bitmiş olmalıdır: stok sayımı ve değerlemesi, kur değerlemesi, amortisman, reeskont, şüpheli alacak karşılığı, gider tahakkukları. Kapanış kaydından sonra eklenen her değerleme fişi, zinciri baştan kurmayı gerektirir.
6'lı hesaplar 690'a nasıl kapatılır?
Alacak bakiyesi veren gelir hesapları borçlandırılarak, borç bakiyesi veren gider, maliyet ve indirim hesapları alacaklandırılarak sıfırlanır; iki kaydın karşı tarafı da 690'dır. Örnek olarak yansıtmaları yapılmış bir pres atölyesinin aralık sonu mizanı (temsili rakamlar). 7/A'da 760 ve 770'teki giderler yansıtma yoluyla 631 Pazarlama Satış ve Dağıtım Giderleri ile 632 Genel Yönetim Giderleri hesaplarına gelmiştir.
Gelir hesaplarının kapatılması
| Hesap | Borç | Alacak |
|---|---|---|
| 600 Yurt İçi Satışlar | 42.000.000 | |
| 601 Yurt Dışı Satışlar | 6.000.000 | |
| 642 Faiz Gelirleri | 200.000 | |
| 646 Kambiyo Kârları | 800.000 | |
| 690 Dönem Kârı veya Zararı | 49.000.000 |
Gider, maliyet ve indirim hesaplarının kapatılması
| Hesap | Borç | Alacak |
|---|---|---|
| 690 Dönem Kârı veya Zararı | 46.000.000 | |
| 610 Satıştan İadeler | 500.000 | |
| 620 Satılan Mamuller Maliyeti | 38.000.000 | |
| 631 Pazarlama Satış ve Dağıtım Giderleri | 2.100.000 | |
| 632 Genel Yönetim Giderleri | 3.400.000 | |
| 656 Kambiyo Zararları | 600.000 | |
| 660 Kısa Vadeli Borçlanma Giderleri | 1.400.000 |
İki kayıttan sonra 690'ın alacak tarafında 49.000.000, borç tarafında 46.000.000 TL vardır. Aradaki 3.000.000 TL alacak bakiyesi dönem kârıdır, yani vergi öncesi ticari kâr. Bakiye borç tarafında kalsaydı dönem zararı olurdu.
Basit bir kontrol: kapanıştan önce alınan gelir tablosunun "dönem kârı" satırı ile 690'ın bakiyesi aynı olmalıdır. Tutmuyorsa ya bir 6'lı hesap atlanmıştır ya da 7'li bir hesapta yansıtılmamış bakiye kalmıştır.
7/B kullanan firmada giderler yıl içinde doğrudan fonksiyon hesaplarına yazıldığı için yansıtma adımı yoktur; 6'lı hesaplar aynı yolla 690'a kapatılır. Hangi düzenin kullanıldığı kapanış kayıtlarının sırasını değil yalnız ilk adımını değiştirir.
Kapanış haftasında en çok vakit alan iş fişlerin kendisi değil, kapanıştan sonra gelen belgelerdir: aralığa ait fason faturası, unutulan elektrik faturası, geç gelen kur farkı faturası. Kapanış tarihini mali müşavirle önceden belirleyip bu belgeleri o güne kadar toplamak, kapanışı geri alıp yeniden kesmekten daha az zahmetlidir.
691 vergi karşılığı nasıl ayrılır?
691'e yazılacak tutar ticari kârdan değil mali kârdan hesaplanır ve tutarı mali müşavir belirler. Ticari kâra kanunen kabul edilmeyen giderler eklenir, istisna ve indirimler düşülür, bulunan matrah üzerinden güncel mevzuattaki oranla vergi hesaplanır. Hangi giderlerin eklendiği KKEG yazısında. Buradaki rakamlar örnektir; vergi tutarı ve kayıt kararı için mali müşavirinizle çalışın.
Örnekte 3.000.000 TL ticari kâra 200.000 TL kanunen kabul edilmeyen gider eklendi ve mali müşavir vergi karşılığını 800.000 TL hesapladı (örnek tutar). Yıl içindeki geçici vergi dönemlerinde toplam 500.000 TL ödenmiş, bu tutar 193 Peşin Ödenen Vergiler ve Fonlar hesabında duruyor.
Vergi karşılığı
| Hesap | Borç | Alacak |
|---|---|---|
| 691 Dönem Kârı Vergi ve Diğer Yasal Yükümlülük Karşılıkları | 800.000 | |
| 370 Dönem Kârı Vergi ve Diğer Yasal Yükümlülük Karşılıkları | 800.000 |
Peşin ödenen vergilerin aktarılması
| Hesap | Borç | Alacak |
|---|---|---|
| 371 Dönem Kârının Peşin Ödenen Vergi ve Diğer Yükümlülükleri | 500.000 | |
| 193 Peşin Ödenen Vergiler ve Fonlar | 500.000 |
Bilançoda 370 ile 371 birlikte gösterilir ve ödenecek net vergi 300.000 TL olarak okunur. Geçici vergiler hesaplanan vergiden fazlaysa 371 bakiyesi 370'i aşar; fazlanın mahsubu ya da iadesi için izlenecek yolu mali müşavir belirler. Geçici verginin yıl içindeki işleyişi geçici vergi yazısında.
692 ve 590 ya da 591 kaydı nasıl yapılır?
692, vergi öncesi sonuç ile vergi karşılığının buluştuğu hesaptır. Önce 690'ın bakiyesi, sonra 691'in bakiyesi 692'ye aktarılır; kalan tutar net kâr ya da net zarardır ve bilanço hesabına devredilir.
| Hesap | Borç | Alacak |
|---|---|---|
| 690 Dönem Kârı veya Zararı | 3.000.000 | |
| 692 Dönem Net Kârı veya Zararı | 3.000.000 |
| Hesap | Borç | Alacak |
|---|---|---|
| 692 Dönem Net Kârı veya Zararı | 800.000 | |
| 691 Dönem Kârı Vergi ve Diğer Yasal Yükümlülük Karşılıkları | 800.000 |
| Hesap | Borç | Alacak |
|---|---|---|
| 692 Dönem Net Kârı veya Zararı | 2.200.000 | |
| 590 Dönem Net Kârı | 2.200.000 |
Dönem zararla kapansaydı yön tersine dönerdi. 690 borç bakiyesi 1.200.000 TL olsun: 692 borçlanır, 690 alacaklanır, ardından zarar 591'e aktarılır. Vergi karşılığı ayrılmadığı için 691 adımı atlanır.
| Hesap | Borç | Alacak |
|---|---|---|
| 591 Dönem Net Zararı | 1.200.000 | |
| 692 Dönem Net Kârı veya Zararı | 1.200.000 |
590 ve 591 bu adla yalnız bir yıl durur. Yeni yılda, açılış fişinden sonra kâr dağıtım kararına göre kâr 570 Geçmiş Yıllar Kârları'na, zarar 580 Geçmiş Yıllar Zararları'na aktarılır. Bu adım açılış fişi yazısında.
Bilanço hesapları neden ayrıca kapatılır?
Defter yıl bazında tutulduğu için. Sonuç hesapları 690 üzerinden sıfırlandıktan sonra mizanda yalnız 1-5 sınıfı hesaplar kalır. Kapanış kaydında borç bakiyeli hesaplar alacaklandırılır, alacak bakiyeli hesaplar borçlandırılır. Kayıttan sonra tüm hesaplar sıfırdır ve yılın yevmiye defteri bu maddeyle biter.
Bu kaydın aynası, ertesi yılın ilk yevmiye maddesi olan açılış fişidir. İki fiş birbirinin tersi olduğu için kapanışta kalan her hata yeni yıla taşınır. Kapanıştan sonra geçmiş yıla bir aralık faturası girilirse kapanış kaydı o yılın son durumunu göstermez ve zincir yeniden kurulur. e-Defter kullanan firmada aralık beratı oluşturulduktan sonra o aya kayıt eklemek ayrı bir düzeltme işidir; bu yüzden kapanış tarihi mali müşavirle önceden konuşulur.
Kapanış kayıtlarında sık yapılan hatalar
- 7'li hesaplarda bakiye bırakmak. Yansıtma yapılmadan 6'lılar kapatılırsa 730'da kalan genel üretim gideri ne maliyete ne sonuca girer; kâr olduğundan yüksek görünür.
- SMM'yi sayımdan önce kesinleştirmek. 620 tutarı dönem sonu stokuna bağlıdır. Sayım farkı kapanıştan sonra çıkarsa zincirin tamamı yeniden kurulur. Hesap mantığı satılan mamul maliyeti yazısında.
- Vergi karşılığını ticari kârdan hesaplamak. Kanunen kabul edilmeyen giderler eklenmeden bulunan tutar eksik karşılıktır.
- 193'ü unutmak. Peşin ödenen vergiler 371'e aktarılmazsa bilançoda bir yanda alacak, öbür yanda borç olarak şişkin görünür.
- 691'i doğrudan 590'a bağlamak. Vergi karşılığı 692 üzerinden geçmezse gelir tablosunun son satırları birbirini tutmaz.
- Kapanış kaydını iki kez kesmek. İkinci kayıt 690'ı ters bakiyeye düşürür. Önceki kapanış geri alınmadan yenisi kesilmez.
PakERP One'da kapanış kayıtları
PakERP One'da kapanış hazırlığı ve kapanış fişi muhasebe menüsündeki ekranlarla yapılır. Vergi tutarı gibi hesaplamalar mali müşavirden gelir ve fiş olarak işlenir.
- 8152 Dönem Kapanışı genel üretim gideri payını dağıtır; satılan mamul maliyeti (620) fişi dönem sonunda toplu kesilir. Bu iki adım bitmeden 690 doğru toplanmaz.
- 925 Muhasebe Kontrol İşlemi dengesiz fişi, ana hesaba yapılmış kaydı, yevmiye boşluğunu, mükerrer fiş numarasını ve muhasebeleşmemiş evrakı listeler. Eksik fişler 932 Toplu Evrak Muhasebeleştir ile tamamlanır.
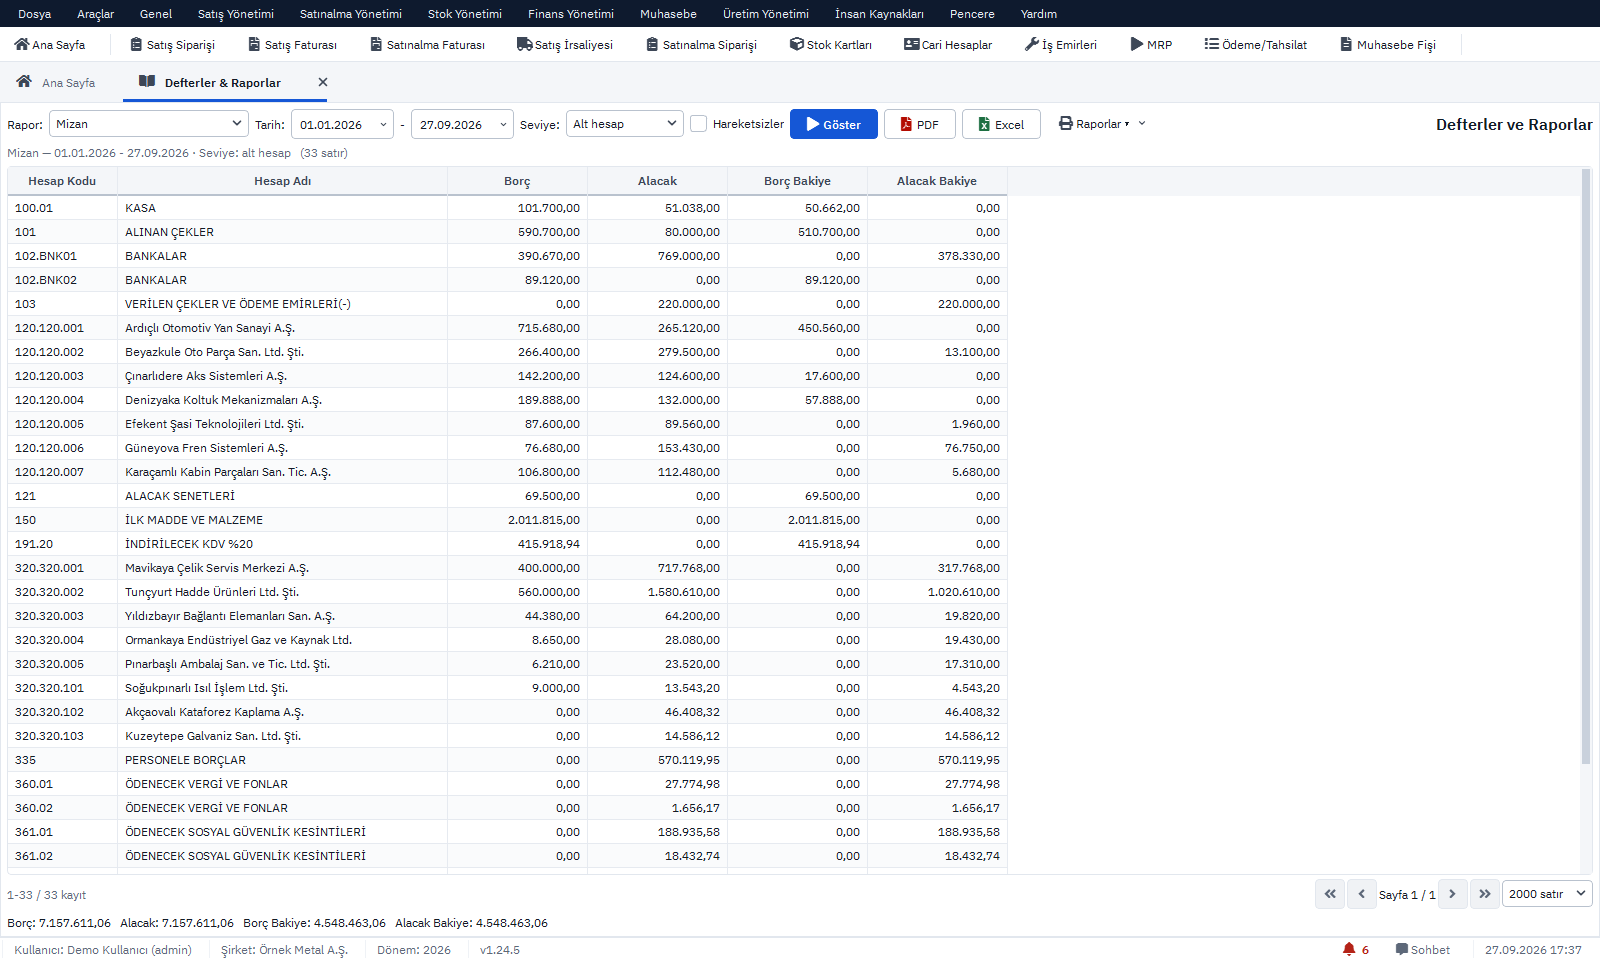
- 904 Defterler ve Raporlar ekranından mizan ve gelir tablosu PDF ya da Excel olarak alınır; mali müşavir vergi karşılığını bu rakamlarla hesaplar.
- Vergi karşılığı (691 / 370) ve 193'ten 371'e aktarım 901 Muhasebe Fiş İşlemleri ekranında mahsup fişi olarak elle girilir. Program kurumlar vergisi ya da geçici vergi hesaplamaz.
- 924 Kapanış Fişi Oluştur 6'lı hesapları 690'a, 690'ı 692'ye, oradan 590 ya da 591'e taşır ve bilanço hesaplarını ters kayıtla kapatır. 691'in 692'ye nasıl aktarıldığını oluşan fiş üzerinde mali müşavirinizle birlikte kontrol edin. Fiş uygulanınca mali dönem kapanır, kapalı döneme kayıt girilemez.
- 923 Açılış Fişi Oluştur yeni yılın ilk fişini önceki yılın 1-5 sınıfı bakiyelerinden, cari bazında kurar.
Kapanış ve açılış fişleri ana hesaba değil yaprak alt hesaplara yazılır; alt hesap düzeni 902 Tek Düzen Hesap Planı ekranında kurulur. Ekranların adım adım kullanımı muhasebe kılavuzunda.
Konuyla ilgili: Amortisman Hesaplama: Normal ve Azalan Bakiyeler, Reeskont Hesaplama: İç ve Dış İskonto ile Senet, Kıdem Tazminatı Karşılığı Nasıl Ayrılır? 372 ve 472.