Yansıtma hesapları, 7/A seçeneğinde gider hesaplarında (710, 720, 730, 760, 770, 780) toplanan tutarların maliyet ya da gelir tablosu hesaplarına aktarıldığını gösteren alacaklı hesaplardır. Üretim giderleri 711, 721, 731 üzerinden 151 Yarı Mamuller hesabına; faaliyet giderleri 761, 771, 781 üzerinden 631, 632 ve 660 hesaplarına geçer. Dönem sonunda her yansıtma hesabı kendi gider hesabıyla karşılıklı kapatılır ve 7'li hesapların bakiyesi sıfırlanır.
Firma sahibi mizanı ilk kez satır satır okurken durur ve muhasebeciye sorar: "710'da 420 bin borç var, hemen altındaki 711'de aynı 420 bin alacak. Bu para iki kez mi yazıldı?" Soru haklıdır; mizanın o bölümü dışarıdan bakana bir yazım hatası gibi görünür. Oysa iki satır aynı giderin iki yüzüdür: biri giderin nereden geldiğini, öteki nereye gönderildiğini söyler.
Bu çift satırlar 7/A seçeneğini kullanan firmalarda vardır ve yansıtma hesabı adını taşır. Hangi hesabın hangi hesaba yansıdığı, kaydın örnek tutarlarla nasıl yazıldığı, ay sonunda nasıl kapatıldığı ve mizanda nasıl kontrol edildiği aşağıda sırayla yer alıyor.
 Tam boyut
İçindekiler
- Yansıtma hesabı nedir, neden vardır?
- Hangi gider hesabı hangi hesaba yansıtılır?
- Yansıtma kaydı nasıl yapılır? Örnek yevmiye
- Yansıtma kaydı ay sonunda hangi sırayla yapılır?
- 151'e yansıyan maliyet mamule ve satışa nasıl geçer?
- Mizanda yansıtma hesapları nasıl kontrol edilir?
- Sık yapılan hatalar
- PakERP One'da yansıtma hesapları
- Sık sorulan sorular
Yansıtma hesabı nedir, neden vardır?
Yansıtma hesabı, bir gider hesabında biriken tutarın başka bir hesaba aktarıldığını göstermek için açılan, alacak bakiyesi veren yardımcı hesaptır. Gider hesabı borçta kalır; yansıtma hesabı aynı tutarı alacağa yazar; aktarılan tutar ise karşı hesaba, yani yarı mamul maliyetine ya da gelir tablosuna borç olarak gider.
Neden doğrudan aktarılmaz? Çünkü 7/A'nın amacı giderleri işlevine göre izlemektir. Direkt malzeme, direkt işçilik, genel üretim gideri ve faaliyet giderleri dönem boyunca kendi hesaplarında birikir; yönetim "bu ay üretime ne kadar malzeme girdi" sorusunun cevabını 710'un borç toplamından okur. Gider hesabı kapatılmadan önce yansıtma hesabıyla eşleştiği için bu bilgi kaybolmaz.
7/B seçeneğini kullanan firmada giderler çeşitlerine göre izlenir ve yansıtma hesabı kullanılmaz. Hangi seçeneğin size uygun olduğu 7/A mı 7/B mi yazısında ayrıca anlatılıyor; bu yazı 7/A'yı kullanan imalat firmasını esas alır.
Hangi gider hesabı hangi hesaba yansıtılır?
Her 7'li gider hesabının bir yansıtma hesabı vardır; kodu gider hesabının bir fazlasıdır. Üretim giderleri maliyete (151), faaliyet giderleri gelir tablosuna (63 ve 66 grupları) aktarılır.
| Gider hesabı | Yansıtma hesabı | Yansıtma kaydında borçlanan hesap |
|---|---|---|
| 710 Direkt İlk Madde ve Malzeme Giderleri | 711 | 151 Yarı Mamuller-Üretim |
| 720 Direkt İşçilik Giderleri | 721 | 151 Yarı Mamuller-Üretim |
| 730 Genel Üretim Giderleri | 731 | 151 Yarı Mamuller-Üretim |
| 760 Pazarlama Satış ve Dağıtım Giderleri | 761 | 631 Pazarlama Satış ve Dağıtım Giderleri |
| 770 Genel Yönetim Giderleri | 771 | 632 Genel Yönetim Giderleri |
| 780 Finansman Giderleri | 781 | 660 Kısa Vadeli Borçlanma Giderleri |
Tablodaki ilk üç satır maliyet tarafıdır ve stok değerini oluşturur. Son üç satır dönem gideridir; ürüne yüklenmez, doğrudan o dönemin kârından düşülür. Fabrikada en sık karışan nokta da budur: üretim alanındaki forklift bakımı 730'a, idari binanın temizliği 770'e yazılır. Yanlış hesaba yazılan gider, yansıtma sonrasında ya stoğu ya da kârı yanlış gösterir.
Yansıtmayı yalnız yıl sonunda yapan imalat firmalarında yıl içi mizan, maliyet hakkında neredeyse hiçbir şey söylemez; 151 ve 152 bakiyeleri açılıştaki gibi kalır. Aylık yansıtmaya geçen firmalarda ilk iki ay geç gelen faturalar yüzünden 730 ile 731 tutmaz; üçüncü aydan sonra fatura girişinin ayın ilk haftasında bitirilmesi alışkanlık hâline gelir.
Yansıtma kaydı nasıl yapılır? Örnek yevmiye
Yansıtma kaydında karşı hesap borçlandırılır, yansıtma hesabı alacaklandırılır. Ardından yansıtma hesabı ile gider hesabı karşılıklı kapatılır. Örnek, yuvarlak ve temsili tutarlarla: bir pres atölyesinde eylül ayı boyunca 710'a 420.000 TL sac, 720'ye 180.000 TL operatör ücreti, 730'a 150.000 TL elektrik, bakım ve amortisman, 760'a 40.000 TL nakliye, 770'e 90.000 TL ofis gideri, 780'e 25.000 TL kredi faizi yazılmış olsun.
1. Üretim giderlerinin maliyete yansıtılması
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 151 Yarı Mamuller-Üretim | 750.000 | |
| 711 Direkt İlk Madde ve Malzeme Yansıtma | 420.000 | |
| 721 Direkt İşçilik Giderleri Yansıtma | 180.000 | |
| 731 Genel Üretim Giderleri Yansıtma | 150.000 | |
| Toplam | 750.000 | 750.000 |
2. Faaliyet giderlerinin gelir tablosuna yansıtılması
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 631 Pazarlama Satış ve Dağıtım Giderleri | 40.000 | |
| 632 Genel Yönetim Giderleri | 90.000 | |
| 660 Kısa Vadeli Borçlanma Giderleri | 25.000 | |
| 761 Pazarlama Satış ve Dağıtım Gid. Yansıtma | 40.000 | |
| 771 Genel Yönetim Giderleri Yansıtma | 90.000 | |
| 781 Finansman Giderleri Yansıtma | 25.000 | |
| Toplam | 155.000 | 155.000 |
3. Yansıtma ve gider hesaplarının karşılıklı kapatılması
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 711 Direkt İlk Madde ve Malzeme Yansıtma | 420.000 | |
| 721 Direkt İşçilik Giderleri Yansıtma | 180.000 | |
| 731 Genel Üretim Giderleri Yansıtma | 150.000 | |
| 761 Pazarlama Satış ve Dağıtım Gid. Yansıtma | 40.000 | |
| 771 Genel Yönetim Giderleri Yansıtma | 90.000 | |
| 781 Finansman Giderleri Yansıtma | 25.000 | |
| 710 Direkt İlk Madde ve Malzeme Giderleri | 420.000 | |
| 720 Direkt İşçilik Giderleri | 180.000 | |
| 730 Genel Üretim Giderleri | 150.000 | |
| 760 Pazarlama Satış ve Dağıtım Giderleri | 40.000 | |
| 770 Genel Yönetim Giderleri | 90.000 | |
| 780 Finansman Giderleri | 25.000 | |
| Toplam | 905.000 | 905.000 |
Üçüncü kayıttan sonra 7'li hesapların hepsi sıfırdır. 750.000 TL üretim maliyeti 151'de, 155.000 TL dönem gideri 63 ve 66 gruplarında durur. 730'un yansıtılan tutarı gerçekleşen giderden farklıysa (önceden belirlenmiş oranla yükleme yapan firmalarda olur) aradaki fark ayrıca ele alınır; bu konu genel üretim giderleri dağıtımı yazısında.
Yansıtma kaydı ay sonunda hangi sırayla yapılır?
Yansıtma, ayın bütün gider kayıtları girildikten sonra yapılır. Sıra bozulursa sonradan gelen fatura 7'li hesapta açık kalır ve mizanda gider hesabı ile yansıtma hesabı birbirini tutmaz. Pratikte işleyen sıra şöyledir:
- Ayın alış ve gider faturaları, fason faturaları ve bordro kaydı tamamlanır.
- Hammadde çıkışları (üretime verilen sac, granül, boya) 710'a işlenir; sayım farkı varsa önce o düzeltilir.
- Amortisman ve tahakkuk kayıtları (kira, elektrik faturası gecikmişse tahmini tutar) yazılır.
- Gerekiyorsa genel üretim giderinin bölümlere dağıtımı yapılır.
- 711, 721, 731 ile 151'e; 761, 771, 781 ile 631, 632, 660'a yansıtma kaydı kesilir.
- Yansıtma hesapları gider hesaplarıyla karşılıklı kapatılır.
- 151'den tamamlanan mamule (152), satılan mamulden 620'ye aktarım yapılır.
Yansıtmanın aylık mı, üç aylık mı, yalnız yıl sonunda mı yapılacağı firmadan firmaya değişir; aylık maliyet raporu isteyen firma her ay yapar. Sıklık ve yöntem kararını mali müşavirinizle birlikte vermeniz önerilir. Yıl sonu kapanışında 6'lı hesapların 690'a aktarılması ise ayrı bir adımdır ve dönem sonu kapanış kayıtları yazısında anlatılıyor.
151'e yansıyan maliyet mamule ve satışa nasıl geçer?
151'de toplanan tutar tamamlanan üretim kadar 152 Mamuller hesabına, satılan mamul kadar 620 Satılan Mamuller Maliyeti hesabına aktarılır. Ay sonunda bitmemiş işin maliyeti 151'de kalır.
Örnekte 750.000 TL'lik maliyetin 600.000 TL'si tamamlanmış parça, 150.000 TL'si preste ve fasonda bekleyen yarı mamul olsun. Tamamlanan parçaların 480.000 TL'lik kısmı da ay içinde sevk edilip faturalanmış olsun (temsili tutarlar):
| Hesap | Borç (TL) | Alacak (TL) |
|---|---|---|
| 152 Mamuller | 600.000 | |
| 151 Yarı Mamuller-Üretim | 600.000 | |
| 620 Satılan Mamuller Maliyeti | 480.000 | |
| 152 Mamuller | 480.000 | |
| Toplam | 1.080.000 | 1.080.000 |
Bu iki satırla 7'li hesaplardan gelen tutar bilançoda 151 (150.000 TL) ve 152 (120.000 TL) olarak, gelir tablosunda 620 (480.000 TL) olarak görünür. Satılan mamul maliyetinin ürün bazında nasıl hesaplandığı SMM yazısında.
Mizanda yansıtma hesapları nasıl kontrol edilir?
Kapatmadan önce her gider hesabının borç bakiyesi, kendi yansıtma hesabının alacak bakiyesine eşit olmalıdır. Kapatmadan sonra ikisi de sıfır olmalıdır. Kontrol için mizanda şu satırlara bakılır:
| Kontrol | Beklenen | Tutmazsa olası neden |
|---|---|---|
| 710 borç bakiyesi = 711 alacak bakiyesi | Eşit | Yansıtmadan sonra hammadde çıkışı girilmiş |
| 730 borç bakiyesi = 731 alacak bakiyesi | Eşit ya da bilinen dağıtım farkı | Geç gelen elektrik ya da bakım faturası |
| Kapatma sonrası 7'li hesaplar | Hepsi sıfır | Kapatma fişi eksik ya da tek tarafı girilmiş |
| 151 bakiyesi | Ay sonu yarı mamul sayımına yakın | Tamamlanan üretim 152'ye aktarılmamış |
| 631, 632, 660 toplamı | 760, 770, 780 dönem toplamı kadar | Faaliyet gideri yanlışlıkla 151'e yansıtılmış |
Yıl sonu bilançosunda 7'li hesapların hiçbiri yer almaz. Mizanda bakiye veren bir 7'li hesap varsa kapanış yapılmadan önce nedeni bulunur.
Sık yapılan hatalar
- Yansıtmadan sonra gider girmek. Ay kapandı sanılıp yazılan fatura 7'li hesapta sahipsiz kalır; ertesi ay yansıtmaya katılır ve iki ayın maliyeti birden kayar.
- Faaliyet giderini 151'e yansıtmak. Satış ekibinin araç giderleri stok maliyetine girer, stok değeri şişer, kâr olduğundan yüksek görünür.
- Kapatma kaydını unutmak. Yansıtma yapılır ama 711 ile 710 kapatılmazsa mizanda iki büyük tutar yıl boyu birikir; yıl sonunda kapatılması gerekir.
- Gider hesabına alacak yazmak. İade ya da düzeltme 711'e değil, kaydın asıl yerine (710 ya da 150) yapılır.
- Ana hesaba kayıt. 730'un alt hesapları (elektrik, bakım, amortisman) varsa kayıt ana hesaba değil alt hesaba yapılır; aksi hâlde dağıtım tablosu boş çıkar.
PakERP One'da yansıtma hesapları
PakERP One muhasebesi 7/A hesaplarıyla çalışır; yansıtma hesapları tek düzen hesap planında hazır gelir. Program ve bulut sunucu ücretsizdir.
- 902 Tek Düzen Hesap Planı: 710, 720, 730 ve 711, 721, 731 ile 760, 770, 780 ve 761, 771, 781 hesapları; gerekirse alt hesap açılır. Hareketli bir ana hesaba ilk alt hesap açılırken mevcut hareketler onayla alt hesaba taşınır.
- 903 Masraf Merkezleri: pres, kaynak, montaj gibi bölümler; 904'teki masraf merkezi raporu 730 giderlerini bölüm bölüm gösterir.
- 8151 Fiili Üretim Maliyeti ve 8152 Dönem Kapanışı: iş merkezi saat ücreti ve GÜG oranıyla genel üretim gideri payı dağıtılır; üretim maliyeti onaylanınca muhasebe fişi kendiliğinden kesilir. Hangi hesaplara yazılacağı 921 Kaynak Muhasebeleştirme Tanımlarından belirlenir.
- 620 fişi dönem içinde fatura bazında değil, dönem sonunda toplu kesilir.
- 901 Muhasebe Fiş İşlemleri: yansıtma ve kapatma kayıtları mahsup fişi olarak buradan girilir.
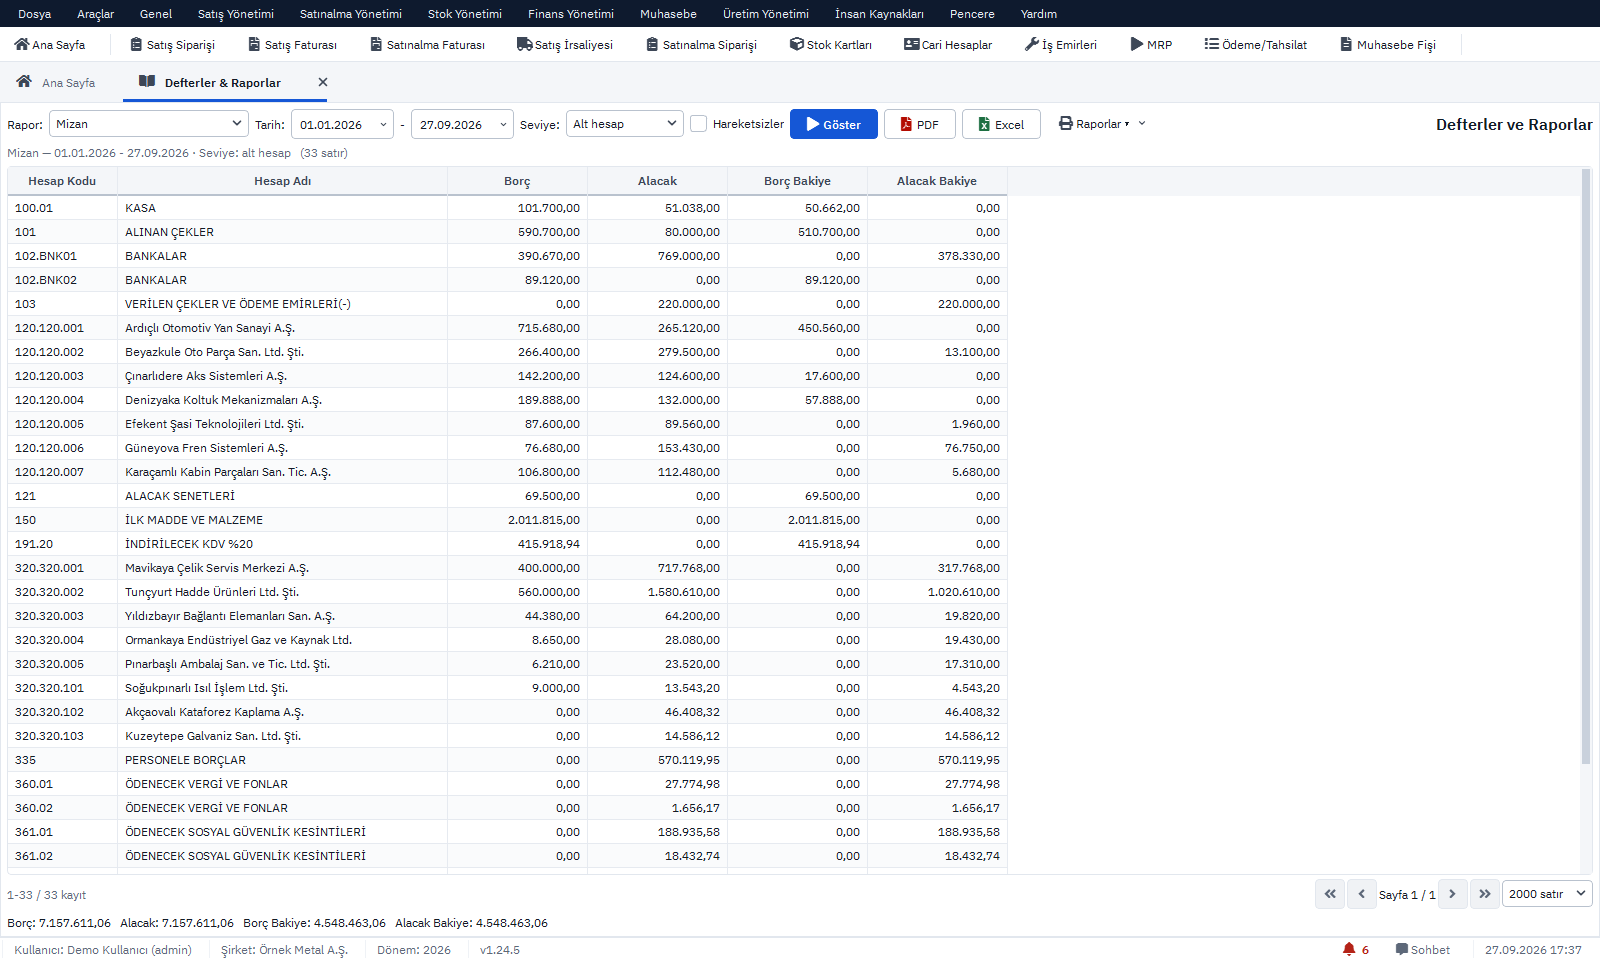
- 904 Defterler ve Raporlar: mizanda 710 ile 711, 730 ile 731 yan yana görülür; PDF ve Excel. 925 Muhasebe Kontrol İşlemi dengesiz fişi ve ana hesaba yapılmış kaydı listeler.
- 924 Kapanış Fişi Oluştur: 6'lı hesaplar 690'a, oradan 692'ye ve 590 ya da 591'e aktarılır.