7/A giderleri ne için yapıldıklarına göre (madde, işçilik, genel üretim, yönetim, satış, finansman), 7/B ne olduklarına göre (malzeme, ücret, dışarıdan hizmet, vergi, amortisman) toplar. Belirli büyüklüğü aşan işletmeler için 7/A zorunludur, diğerleri seçebilir. Ürün maliyetini her ay izlemek, teklif fiyatını maliyete dayandırmak ve fason maliyetini ürüne yüklemek isteyen üretim firması için 7/A çoğu zaman daha kullanışlıdır.
Aynı elektrik faturası iki farklı yere yazılabilir. Bir firmada fabrika payı 730 Genel Üretim Giderleri'ne, ofis payı 770 Genel Yönetim Giderleri'ne gider. Başka bir firmada faturanın tamamı tek satırla 793 Dışarıdan Sağlanan Fayda ve Hizmetler'e yazılır. İkisi de doğru kayıttır; farkı hesap planının 7 grubunda hangi seçeneğin kullanıldığı yaratır.
Seçim bir kez yapılır ama her gün yapılan kaydı etkiler: fatura girişini, bordro fişini, ay sonu raporunu ve en çok da "bu parça bize kaça mal oluyor" sorusunun cevabını. Aşağıda iki seçeneğin günlük kayıtta nasıl ayrıştığını, kimin hangisini seçebileceğini ve geçişin nasıl yapılacağını bulacaksınız. Genel hesap planı düzeni için imalat firmasında hesap planı yazısına bakabilirsiniz.
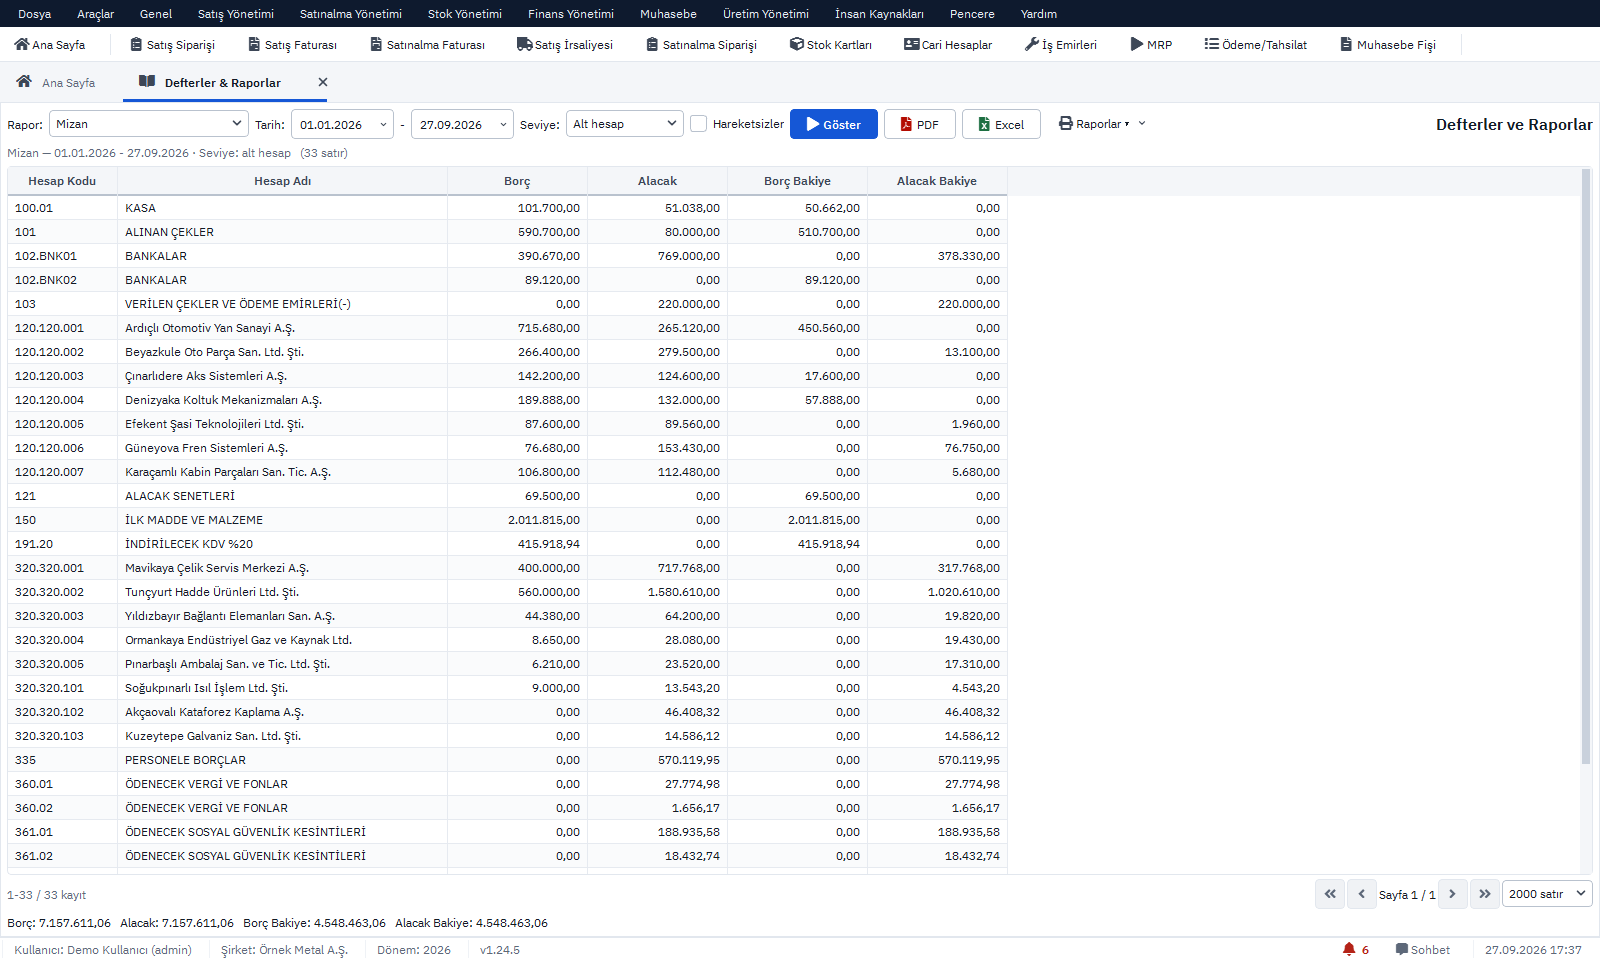 Tam boyut
İçindekiler
- 7/A ile 7/B arasındaki temel fark nedir?
- Aynı fatura iki seçenekte nasıl kaydedilir?
- Hangi firma 7/A'yı kullanmak zorunda?
- Üretim firması için hangisi daha kullanışlı?
- 7/B'den 7/A'ya geçiş nasıl yapılır?
- 7/A'da genel üretim giderleri ürüne nasıl ulaşır?
- Sık yapılan hatalar
- PakERP One'da 7/A maliyet hesapları
- Sık sorulan sorular
7/A ile 7/B arasındaki temel fark nedir?
7/A fonksiyon esasına, 7/B çeşit esasına göre çalışır. 7/A "bu para üretim için mi, satış için mi, yönetim için mi harcandı?" diye sorar; 7/B "bu harcama ücret mi, malzeme mi, hizmet mi, vergi mi?" diye sorar. Aynı giderler iki seçenekte şöyle karşılık bulur:
| Gider | 7/A | 7/B |
|---|---|---|
| Üretime çıkan sac | 710 Direkt İlk Madde ve Malzeme | 790 İlk Madde ve Malzeme Giderleri |
| Pres operatörünün ücreti | 720 Direkt İşçilik | 791 İşçi Ücret ve Giderleri |
| Muhasebe personelinin ücreti | 770 Genel Yönetim | 792 Memur Ücret ve Giderleri |
| Fabrika elektriği, fason kaplama | 730 Genel Üretim Giderleri | 793 Dışarıdan Sağlanan Fayda ve Hizmetler |
| Emlak vergisi, harçlar | 770 Genel Yönetim | 795 Vergi, Resim ve Harçlar |
| Pres amortismanı | 730 Genel Üretim Giderleri | 796 Amortisman ve Tükenme Payları |
| Kredi faizi | 780 Finansman Giderleri | 797 Finansman Giderleri |
7/A'da her gider kayıt anında bir işleve bağlanır; 7/B'de bu dağıtım yapılmaz, dönem sonunda tablolarla ya da hiç yapılmaz.
Aynı fatura iki seçenekte nasıl kaydedilir?
Örnek: 50.000 TL + KDV elektrik faturası geldi (örnek oran KDV %20). Sayaç ölçümüne göre tüketimin 40.000 TL'si fabrikaya, 10.000 TL'si ofise ait.
7/A kaydı
| Hesap | Borç | Alacak |
|---|---|---|
| 730 Genel Üretim Giderleri | 40.000,00 | |
| 770 Genel Yönetim Giderleri | 10.000,00 | |
| 191 İndirilecek KDV | 10.000,00 | |
| 320 Satıcılar | 60.000,00 |
7/B kaydı
| Hesap | Borç | Alacak |
|---|---|---|
| 793 Dışarıdan Sağlanan Fayda ve Hizmetler | 50.000,00 | |
| 191 İndirilecek KDV | 10.000,00 | |
| 320 Satıcılar | 60.000,00 |
7/B kaydı daha kısadır; ama ay sonunda "fabrikanın elektriği ne kadar" sorusu bu kayıttan okunamaz. 7/A'da 730'da biriken tutar dönem sonunda 731 yansıtma hesabıyla ürün maliyetine taşınır; bu akışın ayrıntısı yansıtma hesapları yazısında. 7/B'de ise çeşit hesapları dönem sonunda 798 Gider Çeşitleri Yansıtma Hesabı ile kapatılır, fonksiyonlara dağıtım hesap planının dışında yapılır.
Seçim imkânı olan üretim firmalarının bir kısmı 7/B ile başlar ve ilk büyük müşteri teklifinde maliyet sorusuyla karşılaşınca 7/A'ya geçer. Geçişi teklif baskısı altında değil, yeni yıl başında ve önceden hazırlanmış bir eşleme tablosuyla yapanlar çok daha az düzeltme kaydıyla ilerler.
Hangi firma 7/A'yı kullanmak zorunda?
Belirli büyüklüğü aşan işletmeler 7/A'yı kullanmak zorundadır; bu sınırın altındaki işletmeler 7/A ile 7/B arasında seçim yapabilir. Ölçüler Muhasebe Sistemi Uygulama Genel Tebliği'nde ve sonraki düzenlemelerde aktif toplamı ve net satış gibi göstergelere bağlanmıştır. Tutarlar zaman içinde değişebildiği için güncel sınırı mevzuattan ve mali müşavirinizden teyit edin.
Zorunluluk yalnız hesap planının seçimiyle ilgilidir. Bir firmanın 7/B'yi seçebilmesi, ürün maliyetini hesaplamak zorunda olmadığı anlamına gelmez: stok değerlemesi, satılan mamul maliyeti ve teklif fiyatlaması için maliyet her durumda bir yerde hesaplanır. Fark, bu hesabın muhasebenin içinde mi yoksa ayrı tablolarda mı yapıldığıdır.
Büyüyen firmada durum yıldan yıla değişebilir. Bu yıl sınırın altında kalan bir atölye, iki büyük müşteri kazandıktan sonra ertesi yıl sınırı aşabilir ve 7/A'ya geçmek zorunda kalır. Yıl sonu bilançosu çıktığında aktif toplamı ve net satışları sınırlarla karşılaştırmak, geçişin son dakikaya kalmasını önler.
Üretim firması için hangisi daha kullanışlı?
Seçim yapabilen firmada karar, maliyet bilgisine ne sıklıkla ve ne ayrıntıda ihtiyaç duyulduğuna göre verilir. Aşağıdaki tabloda sağ sütun "evet" cevaplarında 7/A'nın neden öne çıktığını gösterir:
| Soru | Cevap evetse |
|---|---|
| Ürün maliyetini her ay görmek istiyor musunuz? | 7/A maliyeti muhasebenin içinde üretir |
| Çok ürünlü, çok operasyonlu üretim var mı? | Giderin işleve bağlanması dağıtımı kolaylaştırır |
| Fason işçilik ürün maliyetine yüklenecek mi? | 730 ya da 720 altında izlenir, ürüne taşınır |
| Teklif fiyatları maliyete dayanıyor mu? | Güncel birim maliyet muhasebeden gelir |
| Bölüm bazında (pres, kaynak, montaj) gider izleniyor mu? | 7/A masraf merkezleriyle doğal biçimde çalışır |
| Muhasebe tamamen dışarıda ve yalnız yasal kayıt mı tutuluyor? | 7/B daha az kayıt yüküyle yeterli olabilir |
7/A'nın bedeli kayıt disiplinidir: her fatura girilirken giderin hangi işleve ait olduğuna karar verilmesi gerekir. Bu karar fatura giren kişiye bırakılmamalı; gider türleri ve masraf merkezleri baştan tanımlanmalıdır. Masraf merkezi düzeni için masraf merkezi ve maliyet merkezi yazısına bakabilirsiniz.
7/B'den 7/A'ya geçiş nasıl yapılır?
Geçiş en temiz biçimde yeni hesap döneminin başında yapılır; dönem ortasında değişiklik iki farklı düzeni tek yılda karıştırır. Adımlar şöyle sıralanabilir:
- Eşleme tablosu: 790-797 arasındaki her alt hesabın 7/A'da hangi hesaba gideceği yazılır; tek 7/B hesabı birden fazla 7/A hesabına bölünebilir (ücretler 720, 730, 760, 770 arasında).
- Masraf merkezleri: Pres, kaynak, boya, bakım, kalite, depo, yönetim, satış gibi bölümler tanımlanır.
- Gider türleri: Her gider tanımının 7/A hesabı ve varsayılan masraf merkezi belirlenir; faturayı giren kişi yalnız gider türünü seçer.
- Bordro dağılımı: Personelin hangi bölümde çalıştığı ve ücretinin 720, 730, 760 ya da 770'e nasıl dağılacağı netleşir.
- Açılış: 7 grubu dönem sonunda kapandığı için açılışta 7'li hesap bakiyesi taşınmaz; açılış fişi yalnız bilanço hesaplarını içerir.
- İlk ay kontrolü: İlk ayın mizanı 7/B dönemindeki aynı ayla karşılaştırılır, toplam giderlerin tuttuğu doğrulanır.
Açılış kaydının ayrıntısı açılış fişi yazısında. Geçiş yılının ilk iki ayında mizanı satır satır gözden geçirmek, yanlış eşlenmiş gider türlerini erkenden yakalar.
7/A'da genel üretim giderleri ürüne nasıl ulaşır?
730'da toplanan giderler önce bölümlere, sonra bölümlerden ürünlere dağıtılır; dağıtım ölçüsü genellikle makine saati ya da işçilik saatidir. Örneğin pres bölümüne düşen 300.000 TL genel üretim gideri, ay içinde çalışılan 1.500 makine saatine bölünürse saat başına 200 TL eder; 3 saat preste kalan bir parti bu partiye 600 TL genel gider yükler. Rakamlar örnektir.
Ücretler de aynı mantıkla ayrılır. Bordrodaki her kişi çalıştığı bölüme göre bir hesaba bağlanır:
| Personel | Çalıştığı yer | 7/A hesabı |
|---|---|---|
| Pres ve kaynak operatörleri | Doğrudan ürün üzerinde | 720 Direkt İşçilik Giderleri |
| Bakım teknisyeni, kalite kontrolcü, forklift operatörü | Üretimi destekliyor | 730 Genel Üretim Giderleri |
| Satış temsilcisi, sevkiyat sorumlusu | Satış ve dağıtım | 760 Pazarlama Satış Dağıtım |
| Muhasebe, insan kaynakları, yönetim | Yönetim | 770 Genel Yönetim Giderleri |
Bir kişi birden fazla bölümde çalışıyorsa ücreti puantajdaki saatlere göre bölünür. Bu hesap 7/B'de de yapılabilir, ama gider bölüm bazında toplanmadığı için önce faturalar yeniden ayrıştırılmak zorundadır. Dağıtım yöntemlerinin karşılaştırması genel üretim giderleri dağıtımı yazısında.
Sık yapılan hatalar
- 7/A seçip her gideri 730'a yazmak. Yönetim ve satış giderleri de ürün maliyetine yüklenir, birim maliyet şişer.
- Yansıtmayı unutmak. 710, 720, 730 dönem sonunda yansıtılmazsa gelir tablosunda maliyet değil gider çeşidi görünür, stoklar eksik değerlenir.
- Dönem ortasında seçenek değiştirmek. Aynı yılın ayları karşılaştırılamaz hâle gelir.
- Bordroyu tek hesaba yazmak. Operatör, bakımcı ve muhasebeci aynı hesapta toplanırsa direkt işçilik ölçülemez.
- Gider türlerini fazla ayrıntılı açmak. Yüzlerce gider türü fatura girişini yavaşlatır, yanlış seçimi artırır. Otuz kırk iyi tanımlanmış tür, üretim firmasının ihtiyacının büyük kısmını karşılar.
- Zorunluluğu tahminle değerlendirmek. Sınırlar mevzuatla belirlenir; her yıl bilanço rakamlarıyla yeniden bakılmalıdır.
PakERP One'da 7/A maliyet hesapları
PakERP One maliyet tarafında 7/A hesaplarıyla çalışır; giderin hangi işleve gideceği tanımlarda bir kez belirlenir, belgeler onaylandıkça fiş kendiliğinden kesilir.
- 902 Tek Düzen Hesap Planı ve 903 Masraf Merkezleri: 710, 720, 730, 760, 770, 780 altındaki alt hesaplar ve bölümler.
- 840 Gider Tanımları ve 201 Alış Faturası İşlem sütunu: gider satırı tanımın hesabına (ör. 730.xx ya da 770.xx) yazılır, stok hareketi yapmaz.
- 921 Kaynak Muhasebeleştirme Tanımları ve 919 Muhasebe Grup Kodları: hangi belgenin, hangi stok ve cari grubunun hangi hesaba yazılacağı.
- 8150-8153: standart maliyet, fiili üretim maliyeti, dönem kapanışında genel üretim gideri payının dağıtımı (iş merkezi saat ücreti ve GÜG oranıyla), standart / fiili karşılaştırma.
- 1101-1199 İK / Bordro: bordro onayında muhasebe fişi kesilir; 924 Kapanış Fişi Oluştur dönem sonunda 6'lı hesapları kapatır.
Ayrıntılar Muhasebe modülü sayfasında.