Üretimde kullanılmak üzere alınan hammadde ve yardımcı malzeme 150 İlk Madde ve Malzeme'ye, üretimi süren ve henüz satılamayan ürünler 151 Yarı Mamuller'e, üretimi bitip satışa hazır ürünler 152 Mamuller'e, hiç işlenmeden alınıp aynen satılan mallar 153 Ticari Mallar'a yazılır. Ölçü malın sizin elinizde gördüğü işlemdir: işlenmeden satılıyorsa 153, işleniyorsa 150'den başlayıp 151 ve 152'ye ilerler.
Bir rulo sac fabrikaya girdiği gün 150'dedir. Kesilip preslendiğinde 151'e geçer, kaplamadan dönüp kasaya girdiğinde 152 olur, müşteriye gittiğinde 620'ye düşer. Aynı fabrikanın deposunda, müşteri istediği için dışarıdan alınıp hiç dokunulmadan sevk edilen bir kutu cıvata ise baştan sona 153'te durur.
Hesap planında dört stok hesabını tanımlamak kolaydır; zor olan, günlük çalışmada önünüze gelen bir kalemin hangisine yazılacağına karar vermektir. Fasoncudaki parça, üretimden çıkan hurda, bakım için alınan rulman, yeni alınan kalıp... Aşağıda bu sınır durumları, stok hesaplarının hangi anda hareket ettiğini ve örnek kayıtları bulacaksınız. Hesap planının genel kuruluşu için imalat firmasında hesap planı yazısına bakabilirsiniz.
 Tam boyut
İçindekiler
- Bir kalemin hangi stok hesabına gireceği neye göre belirlenir?
- Bu kalem hangi hesaba yazılır? Üretimden 12 örnek
- Hammadde alımı ve üretime çıkış nasıl kaydedilir?
- 151 ve 152 hesapları hangi anda hareket eder?
- Stok hesapları her hareketle mi, dönem sonunda mı güncellenir?
- Üretim firması ticari mal kullanmalı mı?
- İadeler stok hesaplarını nasıl etkiler?
- Sık yapılan hatalar
- PakERP One'da stok hesapları
- Sık sorulan sorular
Bir kalemin hangi stok hesabına gireceği neye göre belirlenir?
Ölçü, malın firmanın elinde bir işlemden geçip geçmediği ve şu an hangi aşamada olduğudur. Malı değiştirmeden satıyorsanız ticari maldır; dönüştürüyorsanız hammadde olarak başlar, işlem sürdükçe yarı mamul, bitince mamul olur. İkinci ölçü mülkiyettir: firmanın olmayan mal, deponuzda dursa bile stok hesaplarına girmez.
Birinci ölçü bazen gri kalır. Alınan bir parçaya yalnız etiket yapıştırıp paketliyorsanız mal ticari mal mı, mamul mü? Burada belirleyici olan işlemin malın niteliğini değiştirip değiştirmediğidir; kararı mali müşavirinizle verip bütün benzer kalemlere aynı kuralı uygulayın.
Üçüncü ölçü kullanım amacıdır. Aynı rulman, satılacak bir makinenin parçasıysa hammaddedir; fabrikadaki presin bakımı için alındıysa yardımcı malzeme ya da gider olur. Stok kartı açılırken bu amaç kartın grubuna yazılırsa muhasebe hesabı da her seferinde aynı gelir.
Bu kalem hangi hesaba yazılır? Üretimden 12 örnek
| Kalem | Hesap | Neden |
|---|---|---|
| Sac rulo, profil, plastik granül | 150 | Üretime girecek ana hammadde |
| Boya, kaynak teli, ürüne takılan vida | 150 | Ürünün parçası olan yardımcı malzeme |
| Satışla birlikte giden koli ve ambalaj | 150 | Ambalaj malzemesi, ayrı alt hesapta |
| Kesilmiş ama preslenmemiş sac | 151 | İşlem başlamış, ürün bitmemiş |
| Fasoncuda kaplamada bekleyen parça | 151 | Mülkiyet sizde, yalnız yeri değişti |
| Kaplanmış, paketlenmiş flanş | 152 | Üretimi bitti, satışa hazır |
| Müşteride konsinye duran mamul | 152 | Faturalanana kadar sizin malınız |
| Dışarıdan alınıp aynen satılan cıvata seti | 153 | İşlem görmüyor |
| Üretimden çıkan hurda ve yan ürün | 157 | Firmanın tercihine göre diğer stoklar |
| Bakım için alınan rulman, kesme sıvısı | 150 ya da gider | Tutarına ve stokta bekleme süresine göre |
| Yeni alınan pres kalıbı | Stok değil | Maddi duran varlık (250-257 grubu) |
| Müşterinin işlemek için gönderdiği malzeme | Stok değil | Mülkiyet müşteride, miktarı ayrıca izlenir |
Son iki satır sık karışır. Kalıp yıllarca kullanılan bir üretim aracıdır ve amortisman yoluyla gidere dönüşür; ayrıntı demirbaş ve amortisman takibi yazısında. Fason iş için gelen müşteri malı ise deponuzda dursa bile bilançonuza girmez.
Üretim firmalarında stok hesaplarındaki farkların önemli bir kısmı fasondan kaynaklanır: parça fasoncuya gidince programda stoktan düşülür, muhasebede 151'de kalır ya da tersi olur. Fasoncu deposunu ayrı tanımlayıp parçayı oraya transfer etmek iki kaydı da aynı çizgide tutar.
Hammadde alımı ve üretime çıkış nasıl kaydedilir?
Alımda hammadde 150'ye borç yazılır; üretime çıktığında 150'den 710 Direkt İlk Madde ve Malzeme Giderleri'ne aktarılır. Örnek: 200.000 TL'lik sac alındı (örnek oran KDV %20).
| Hesap | Borç | Alacak |
|---|---|---|
| 150 İlk Madde ve Malzeme | 200.000,00 | |
| 191 İndirilecek KDV | 40.000,00 | |
| 320 Satıcılar | 240.000,00 |
Ay içinde bu sacın 120.000 TL'lik kısmı üretime çıktı:
| Hesap | Borç | Alacak |
|---|---|---|
| 710 Direkt İlk Madde ve Malzeme Giderleri | 120.000,00 | |
| 150 İlk Madde ve Malzeme | 120.000,00 |
Çıkışın hangi birim maliyetle yapılacağı (FIFO, ağırlıklı ortalama) ayrı bir karardır; FIFO mu ağırlıklı ortalama mı yazısında karşılaştırılıyor. 710'dan sonraki akış, yani giderin 151'e yansıtılması, 710, 720, 730 ile üretim maliyeti kaydı yazısının konusu.
151 ve 152 hesapları hangi anda hareket eder?
151, dönem sonunda maliyet hesapları yansıtılırken borçlanır; üretimi tamamlanan ürünlerin maliyeti 151'den 152'ye aktarılır. Ürün satıldığında maliyeti 152'den 620 Satılan Mamuller Maliyeti'ne geçer. Örnek: ay içinde 180.000 TL'lik ürün tamamlandı, bunun 150.000 TL'lik kısmı satıldı.
| Hesap | Borç | Alacak |
|---|---|---|
| 152 Mamuller | 180.000,00 | |
| 151 Yarı Mamuller - Üretim | 180.000,00 |
| Hesap | Borç | Alacak |
|---|---|---|
| 620 Satılan Mamuller Maliyeti | 150.000,00 | |
| 152 Mamuller | 150.000,00 |
Ay sonunda 151'de kalan tutar yarıda kalmış işlerin, 152'de kalan tutar depodaki bitmiş ürünlerin maliyetidir. Bu iki rakam sayımla ve stok raporuyla karşılaştırılmadan dönem kapatılmamalıdır. Satılan mamul maliyetinin dönem hesabı için satılan mamul maliyeti yazısına bakın.
Stok hesapları her hareketle mi, dönem sonunda mı güncellenir?
İki yöntem vardır ve stok hesaplarının "ne zaman" çalıştığını bu seçim belirler. Sürekli envanter yönteminde her giriş ve çıkış anında muhasebeye yansır; 150'nin bakiyesi her gün depodaki hammaddenin değerini gösterir. Aralıklı envanter yönteminde alışlar dönem içinde stok hesabına yazılır, çıkışlar ve satılan malın maliyeti dönem sonunda sayım sonucuna göre toplu hesaplanır.
- Sürekli envanter: Ay ortasında bile stok değeri bilinir; buna karşılık her çıkışın birim maliyetle değerlenmesi gerekir ve stok kayıtlarının disiplinli tutulması şarttır.
- Aralıklı envanter: Dönem içi kayıt yükü azdır; ama ay içinde muhasebeden stok değeri okunamaz, sayım yapılmadan maliyet hesaplanamaz.
- Karma düzen: Pek çok üretim firması miktarları her gün stok programında, tutarları ise ay sonu maliyet kapanışında muhasebeye işler.
Hangi yöntem seçilirse seçilsin ay sonunda iki rakam yan yana konur: stok programının değerli stok raporu ve mizandaki 150, 151, 152, 153 bakiyeleri. Değerleme kuralları için dönem sonu stok değerlemesi yazısına bakabilirsiniz.
Üretim firması ticari mal kullanmalı mı?
Evet; işlenmeden satılan her kalem için 153 ve 621 kullanılmalıdır, aksi hâlde mamul maliyeti ve brüt kâr bozulur. Örnek: müşterinin siparişindeki 30.000 TL'lik cıvata seti dışarıdan alınıp aynen sevk edildi.
| Hesap | Borç | Alacak |
|---|---|---|
| 153 Ticari Mallar | 30.000,00 | |
| 191 İndirilecek KDV | 6.000,00 | |
| 320 Satıcılar | 36.000,00 |
Satışta gelir yine 600'e yazılır, maliyeti ise 153'ten 621 Satılan Ticari Mallar Maliyeti'ne aktarılır. Ticari mal 152'ye yazılırsa üretimde hiç işlem görmemiş bir malın maliyeti üretim maliyetinin içine karışır; birim maliyetler şişer, ticari satışın kârlılığı ayrıca görülemez.
İadeler stok hesaplarını nasıl etkiler?
Tedarikçiye iade edilen hammadde 150'den çıkar; müşteriden geri gelen mamul ise 152'ye geri girer ve satılan maliyeti azaltır. Örnek: kalite kontrolde uygun bulunmayan 10.000 TL'lik sac tedarikçiye iade edildi (örnek oran KDV %20).
| Hesap | Borç | Alacak |
|---|---|---|
| 320 Satıcılar | 12.000,00 | |
| 150 İlk Madde ve Malzeme | 10.000,00 | |
| 191 İndirilecek KDV | 2.000,00 |
Müşteriden iade gelen ürünün gelir tarafı 610 Satıştan İadeler hesabında izlenir. Maliyet tarafında ise ürünün maliyeti 152'ye geri alınır; maliyeti 8.000 TL olan bir parti için:
| Hesap | Borç | Alacak |
|---|---|---|
| 152 Mamuller | 8.000,00 | |
| 620 Satılan Mamuller Maliyeti | 8.000,00 |
İade gelen ürün yeniden işlenecekse (çapak alma, yeniden kaplama) mamul olarak değil, işlem tamamlanana kadar yarı mamul gibi izlenmesi daha doğru bir tablo verir. Hurdaya ayrılan iade ürünlerinin maliyeti ise satılan maliyette kalır ve iade nedeni ayrıca raporlanır.
Sık yapılan hatalar
- Fasona gönderilen parçayı stoktan düşmek. Parça hâlâ firmanındır; yalnız deposu değişmiştir.
- Kalıbı 150'ye yazmak. Yıllarca kullanılacak üretim aracı stok değil, duran varlıktır.
- Müşteri malını stoka almak. Fason işlemek için gelen malzeme bilançoyu şişirir, sayımda fark çıkarır.
- Ticari malı 152'ye yazmak. Mamul maliyeti ve kârlılık bozulur.
- 151'i hiç kullanmamak. Ay sonunda yarıda kalan işler ya 150'de ya 152'de görünür; ikisi de yanlıştır.
- Ambalajı gider yazmak. Satışla giden koli, palet ve streç film alındığı gün gider yazılırsa depoda bekleyen ambalaj bilançoda görünmez; ayrıca ürün maliyetine girmesi gereken bir kalem kaybolur. Ambalaj 150 altında ayrı alt hesapta izlenip kullanıldıkça maliyete aktarılmalıdır.
- Mizanı stok raporuyla karşılaştırmamak. Fark yıl sonunda ortaya çıkar, nedeni bulunamaz.
PakERP One'da stok hesapları
PakERP One'da stok kartının hangi hesaba yazılacağı grup düzeyinde bir kez tanımlanır, belgeler onaylandıkça fiş kendiliğinden kesilir.
- 919 Muhasebe Grup Kodları: stok grubuna hesap verilir (hammadde grubu 150.xx, mamul grubu 152.xx, ticari mal grubu 153.xx). Kartta ya da grupta eşleme yoksa ilgili ana hesabın ilk alt hesabına yazılır.
- 201 Alış Faturası, İşlem sütunu: Stok / Gider / Demirbaş. Kalıp gibi demirbaş satırı 255'e, gider satırı 840 gider tanımının hesabına yazılır ve stok hareketi yapmaz.
- 8151 Fiili Üretim Maliyeti ve 8152 Dönem Kapanışı: üretim maliyeti onaylanınca muhasebe fişi kendiliğinden kesilir; satılan mamul maliyeti (620) fişi dönem sonunda toplu kesilir. Program 7/A hesaplarını kullanır.
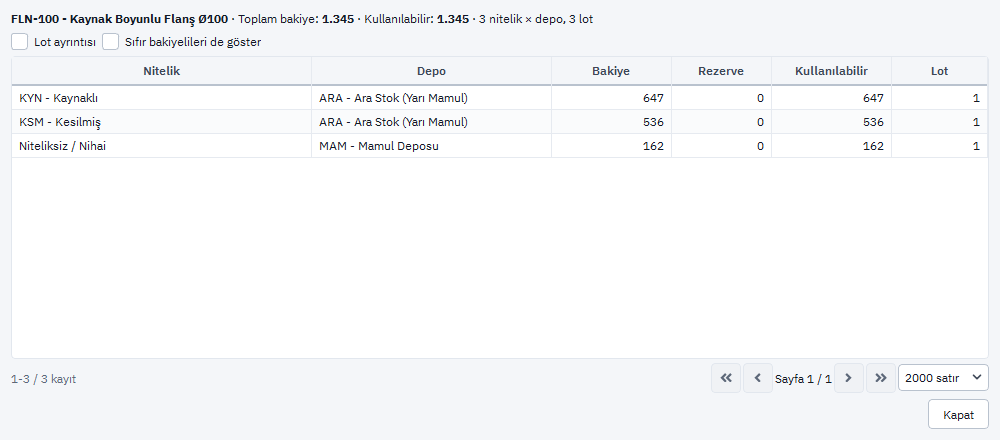
- Fason sevkte parça fasoncu deposuna transfer edilir, nitelik ve lot korunur; stok firmanın kalır.
- 904 Defterler ve Raporlar ile mizandaki 150-153 bakiyeleri, 310 sayım ve 329 Depo Bakiye Düzeltme ile miktarlar karşılaştırılır; 925 Muhasebe Kontrol İşlemi muhasebeleşmemiş belgeyi gösterir.
Ayrıntılar Muhasebe modülü sayfasında.