İmalat firmasının hesap planı, ticaret firmasınınkinden iki noktada ayrılır: stoklar hammadde (150), yarı mamul (151), mamul (152) ve ticari mal (153) olarak ayrı izlenir; üretim giderleri 7 grubundaki maliyet hesaplarında toplanır. 7/A seçeneğinde giderler fonksiyona göre (710 madde, 720 işçilik, 730 genel üretim gideri) toplanır, yansıtma hesaplarıyla 151'e, oradan 152'ye, satışta 620'ye aktarılır.
Yeni kurulan bir pres atölyesinin ilk toplantısında mali müşavir iki soru sorar: "Yarı mamulü ayrı mı izleyeceğiz?" ve "7/A mı, 7/B mi?" Firma sahibi için ikisi de ilk bakışta muhasebecinin işidir. Oysa bu iki cevap, birkaç ay sonra "bu parçanın maliyeti ne" sorusunun cevaplanıp cevaplanamayacağını belirler.
Hesap planı bir kez kurulur ve yıllarca kullanılır; sonradan değiştirmek zahmetlidir. Bu yüzden imalat firmasının kendine özgü hesaplarını, maliyetin bu hesaplar arasında nasıl aktığını ve alt hesapların hangi mantıkla açılacağını baştan bilmek işe yarar. Aşağıdaki bilgiler tek düzen hesap planına dayanır; hangi seçeneğin size uygun olduğuna mali müşavirinizle birlikte karar verin.
 Tam boyut
İçindekiler
- İmalat firmasının hesap planı ticaret firmasından neden farklı?
- 150, 151, 152 ve 153 hesapları neyi izler?
- 7/A ile 7/B arasındaki fark nedir?
- 7/A'da maliyet 710'dan 620'ye nasıl akar?
- Alt hesaplar hangi mantıkla açılmalı?
- Hesap planı kurulurken hangi sorular sorulmalı?
- Sık yapılan hatalar
- PakERP One'da hesap planı ve maliyet
- Sık sorulan sorular
İmalat firmasının hesap planı ticaret firmasından neden farklı?
Çünkü imalat firması malı alıp aynen satmaz; alır, dönüştürür, sonra satar. Bu dönüşüm iki ek bilgi ister: malın hangi aşamada olduğu ve dönüşüm için ne kadar harcandığı. Ticaret firmasında stok tek hesapta, 153 Ticari Mallar'da izlenebilir; satılan malın maliyeti de alış fiyatından bellidir.
Üretimde ise sac rulosu depoda hammaddedir, kesilip preslenince yarı mamuldür, kaplamadan dönüp kasaya girince mamuldür. Her aşamada üzerine işçilik, elektrik, kalıp aşınması, fason bedeli eklenir. Hesap planı bu iki boyutu karşılamak için stok tarafında ayrı hesaplar, gider tarafında maliyet hesapları içerir.
Bunun pratik sonucu şudur: imalat firmasında satılan malın maliyeti tek bir fatura tutarı değil, bir hesaplama sonucudur. Bu hesabın nasıl yapıldığını satılan mamul maliyeti yazısında bulabilirsiniz.
150, 151, 152 ve 153 hesapları neyi izler?
Dört stok hesabı malın üretimdeki yerini gösterir. Sınır bazen tartışmalıdır; önemli olan kuralı bir kez koyup her ay aynı uygulamaktır.
| Hesap | Ne izlenir | Üretim firmasından örnek |
|---|---|---|
| 150 İlk Madde ve Malzeme | Üretime girecek hammadde ve yardımcı malzeme | Sac rulo, profil, granül, boya, vida, ambalaj |
| 151 Yarı Mamuller - Üretim | Üretimi süren, henüz satılabilir olmayan ürünler | Kesilmiş saclar, preslenmiş ama kaplanmamış parçalar, fasonda bekleyen parçalar |
| 152 Mamuller | Üretimi bitmiş, satışa hazır ürünler | Kaplanmış, paketlenmiş flanşlar |
| 153 Ticari Mallar | İşlenmeden alınıp satılan mallar | Müşteri istediği için dışarıdan alınıp aynen satılan cıvata |
| 157 Diğer Stoklar | Yukarıdakilere girmeyen stoklar | Hurda ve yan ürünler, firmanın tercihine göre |
| 159 Verilen Sipariş Avansları | Stok alımı için ödenen avans | Kalıpçıya ödenen avans |
153 sık unutulur: üretim firması da ticari mal satar ve bunu 152'ye yazmak, mamul maliyeti hesabını bozar. Fasoncuda bekleyen parçaların da hâlâ firmanın stoku olduğu, yalnız yerinin değiştiği unutulmamalıdır.
Ön muhasebe programından ERP'ye geçen üretim firmalarında en sık karşılaşılan durum, bütün stokların tek hesapta toplanmış olmasıdır. Hammadde, yarı mamul ve mamul ayrıldığı ilk ay, depodaki malın ne kadarının satışa hazır olduğu da ilk kez net görülür.
7/A ile 7/B arasındaki fark nedir?
7/A seçeneğinde giderler ne için yapıldıklarına göre (fonksiyon esası), 7/B seçeneğinde ne olduklarına göre (çeşit esası) toplanır. 7/A üretim maliyetini doğrudan hesaplamaya elverişlidir; 7/B daha sade bir kayıt düzeni sunar.
| 7/A | 7/B | |
|---|---|---|
| Gruplama | Fonksiyon: madde, işçilik, üretim gideri, yönetim, satış | Çeşit: personel, dışarıdan sağlanan hizmet, vergi, amortisman |
| Hesaplar | 710-713, 720-723, 730-734, 740, 750, 760, 770, 780 | 790-798 arası çeşit hesapları |
| Maliyet hesabı | Hesap planının içinde yapılır | Ayrıca, çoğu zaman tablolarla yapılır |
| Gelir tablosu | Satışların maliyeti doğrudan oluşur | Gider çeşitleri dönem sonunda dağıtılır |
Hangi işletmelerin 7/A kullanmak zorunda olduğu ve 7/B'yi kimlerin seçebileceği Muhasebe Sistemi Uygulama Genel Tebliği'nde ve sonraki düzenlemelerde belirlenir. Ölçüler zaman içinde değişebileceği için güncel durumu mevzuattan ve mali müşavirinizden teyit edin. Ürün maliyetini düzenli izlemek isteyen bir üretim firması için 7/A, zorunlu olmasa da çoğu zaman daha kullanışlıdır.
7/A'da maliyet 710'dan 620'ye nasıl akar?
Maliyet akışı dört adımdan oluşur: gider toplanır, yansıtılır, yarı mamule geçer, mamule ve satışa akar.
- Toplama: Üretime çıkan hammadde 710 Direkt İlk Madde ve Malzeme Giderleri'ne, üretim işçilerinin ücreti 720 Direkt İşçilik Giderleri'ne, fabrika elektriği, bakım, amortisman gibi giderler 730 Genel Üretim Giderleri'ne yazılır.
- Yansıtma: Dönem sonunda bu tutarlar 711, 721 ve 731 yansıtma hesapları aracılığıyla 151 Yarı Mamuller hesabına aktarılır. Yansıtma hesapları gider hesaplarını kapatır, gelir tablosuna giderin kendisi değil maliyeti gider.
- Mamule geçiş: Üretimi tamamlanan ürünlerin maliyeti 151'den 152 Mamuller'e aktarılır. Dönem sonunda yarıda kalan işler 151'de kalır.
- Satış: Satılan mamulün maliyeti 152'den 620 Satılan Mamuller Maliyeti'ne geçer. Ticari mal satışında karşılık 621 Satılan Ticari Mallar Maliyeti'dir.
Standart maliyet kullanan firmalarda 712-713, 722-723 ve 732-734 fark hesapları devreye girer; standart ile gerçekleşen arasındaki fark bu hesaplarda görülür. Konunun maliyet tarafı için standart ve fiili maliyet yazısına bakabilirsiniz.
Alt hesaplar hangi mantıkla açılmalı?
Alt hesaplar, ay sonunda hangi soruya cevap aranacağına göre açılır; olabildiğince çok kırılım açmak amaç değildir. İmalat firması için işe yarayan bir düzen şöyle olabilir:
- 150 alt hesapları malzeme grubuna göre: 150.01 sac ve profil, 150.02 plastik hammadde, 150.03 bağlantı elemanı, 150.04 ambalaj. Malzeme bazında ayrıntı stok kartında zaten vardır, hesap planında tekrarlanmaz.
- 152 alt hesapları ürün ailesine göre: Müşteri ya da ürün grubu kâr analizi isteniyorsa.
- 730 alt hesapları gider türüne göre: 730.01 enerji, 730.02 bakım onarım, 730.03 amortisman, 730.04 fason hizmet. Bölüm ayrımı ise hesap planında değil masraf merkezinde tutulur.
Dikkat edilecek iki kural vardır. Birincisi, ana hesaba doğrudan kayıt yapılmaz; kayıt her zaman en alt kırılıma girer. İkincisi, cari başına alt hesap açma (120.01.001, 120.01.002...) zorunlu değildir; cari ayrıntısı cari kartta tutulabilir. Bu tercih de mali müşavirle birlikte yapılır. Masraf merkezi düzeni için masraf merkezi yazısına bakın.
Hesap planı kurulurken hangi sorular sorulmalı?
Hesap planı, firmanın ay sonunda hangi rakamları görmek istediğine göre şekillenir. Mali müşavirle yapılacak ilk toplantıda şu soruların cevabı yazılı hâle getirilirse sonradan değişiklik ihtiyacı azalır:
- Ürün maliyeti aylık mı, yıllık mı hesaplanacak? Aylık isteniyorsa 7/A ve düzenli yansıtma şarttır.
- Yarı mamul stoku ayrı izlenecek mi? Çok operasyonlu ve fasonlu üretimde cevap genellikle evettir.
- Hangi bölümler ayrı masraf merkezi olacak? Pres, kaynak, montaj, bakım, kalite gibi.
- Fason hizmet bedeli hangi hesapta toplanacak ve ürüne nasıl yüklenecek?
- Hurda satışları ve yan ürünler nerede izlenecek?
- Dövizli cariler ve banka hesapları ayrı alt hesaplarda mı tutulacak?
- Ticari mal satışı var mı, varsa 153 ve 621 ayrı tutulacak mı?
Bu cevaplar bir sayfalık bir notta toplanır ve muhasebeye yeni başlayan herkese verilir. Hesap planı ancak herkes aynı kuralla kayıt yaptığında anlamlı rapor üretir.
Sık yapılan hatalar
- Her şeyi 153'e yazmak: Ticaret firması alışkanlığıyla hammadde de mamul de 153'te izlenir; üretim maliyeti hiçbir zaman hesaplanamaz.
- 151'i hiç kullanmamak: Ay sonunda yarıda kalan işler ya hammadde ya mamul sayılır; iki yanlıştan biri kaçınılmazdır.
- Üretim giderini yönetim giderine yazmak: Fabrika elektriği 770'e yazılırsa ürün maliyeti düşük, yönetim gideri yüksek görünür.
- Yansıtmayı unutmak: 710, 720, 730 bakiyeli kalır, mizan ve gelir tablosu yanlış okunur.
- Yıl ortasında plan değiştirmek: Karşılaştırmalı raporlar anlamını yitirir. Değişiklik gerekiyorsa yıl başında yapılır.
- Fasondaki malı stoktan düşmek: Fasoncuya giden parça satılmamıştır; firmanın stoku olarak kalmalıdır.
PakERP One'da hesap planı ve maliyet
PakERP One tek düzen hesap planıyla gelir ve belgeleri otomatik muhasebeleştirir; hesap planı firmaya göre genişletilir.
- 902 Tek Düzen Hesap Planı ekranında ana hesapların altına firmanın alt hesapları açılır. Hareket görmüş bir ana hesaba ilk alt hesap açılırken, onay alınarak mevcut hareketler yeni alt hesaba taşınabilir.
- Belgelerin hangi hesaba gideceği stok ve cari kartlarındaki muhasebe eşlemesinden, yoksa 919 Muhasebe Grup Kodları'ndaki grup tanımından gelir; kaynak belge türlerinin kuralları 921 Kaynak Muhasebeleştirme Tanımları'ndadır.
- Bölüm ve hat ayrımı 903 Masraf Merkezleri ile tutulur.
- Üretim maliyeti için 8150 Standart Maliyet Hesaplama, 8151 Fiili Üretim Maliyeti, 8152 Dönem Maliyet Kapanışı ve 8153 Standart / Fiili Karşılaştırma ekranları kullanılır.
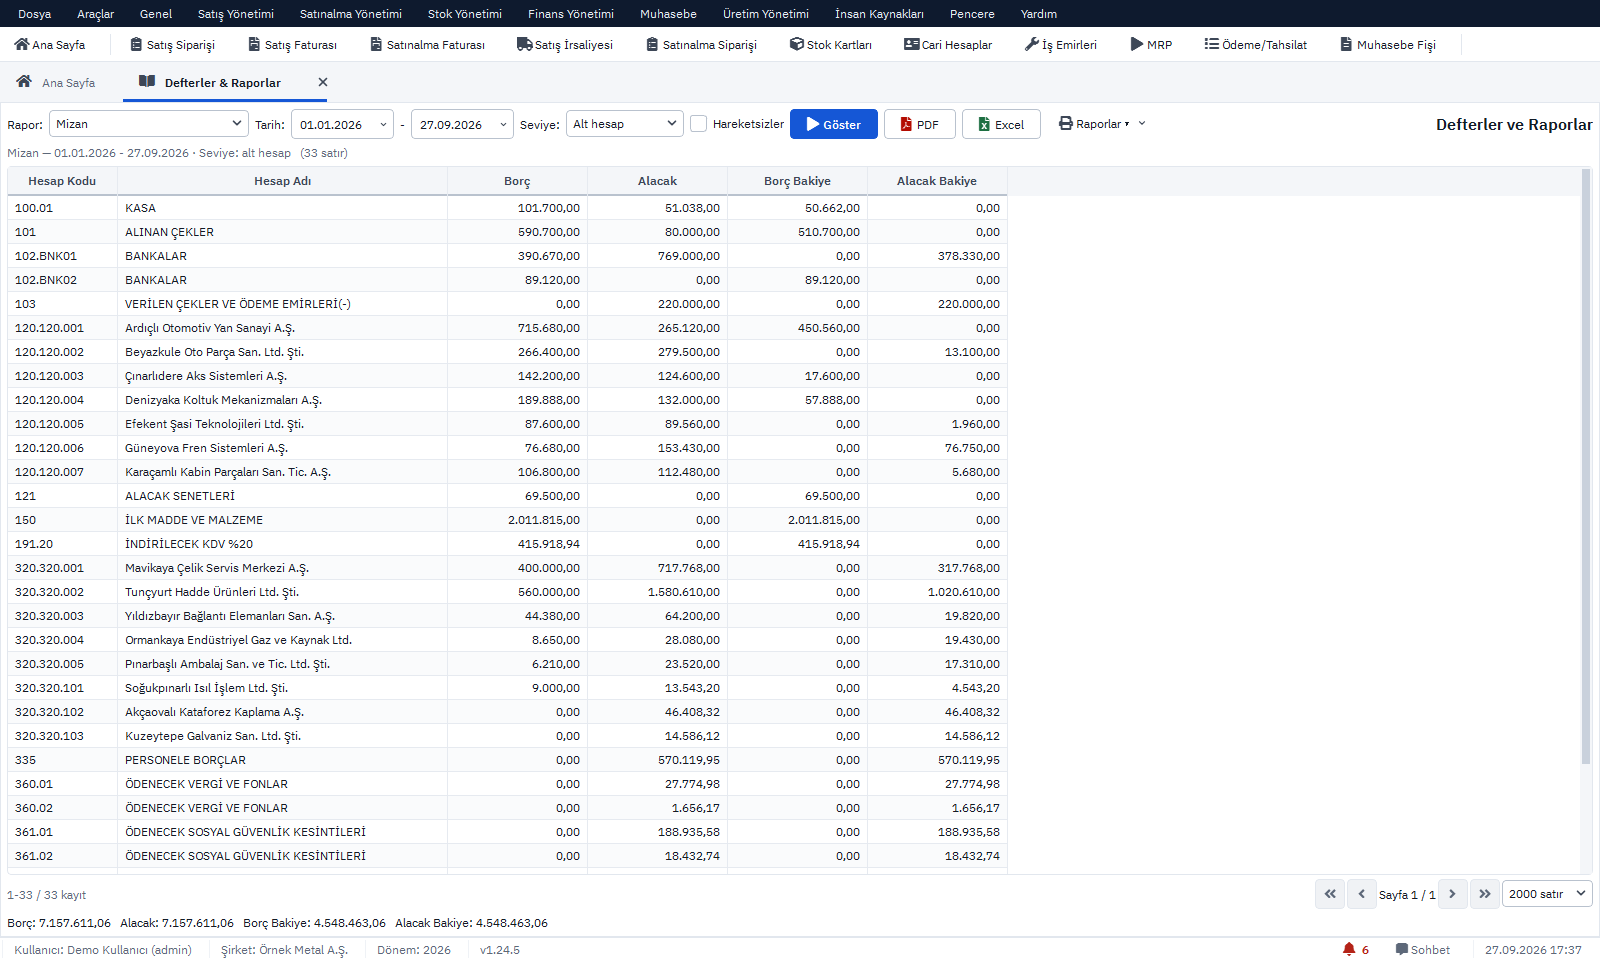
- Mizan ve defterler 904 Defterler ve Raporlar altındadır; yıl sonu 924 Kapanış Fişi Oluştur ve 923 Açılış Fişi Oluştur ile yapılır.
Muhasebe ekranlarının tamamı için Muhasebe modülü sayfasına bakabilirsiniz.
Konuyla ilgili: Tek Düzen Hesap Planı Nedir? Hesap Sınıfları, Alt Hesap Nasıl Açılır? Cari ve Stok Alt Hesapları, Yansıtma Hesapları Nedir? 711, 721, 731 Nasıl Çalışır?.