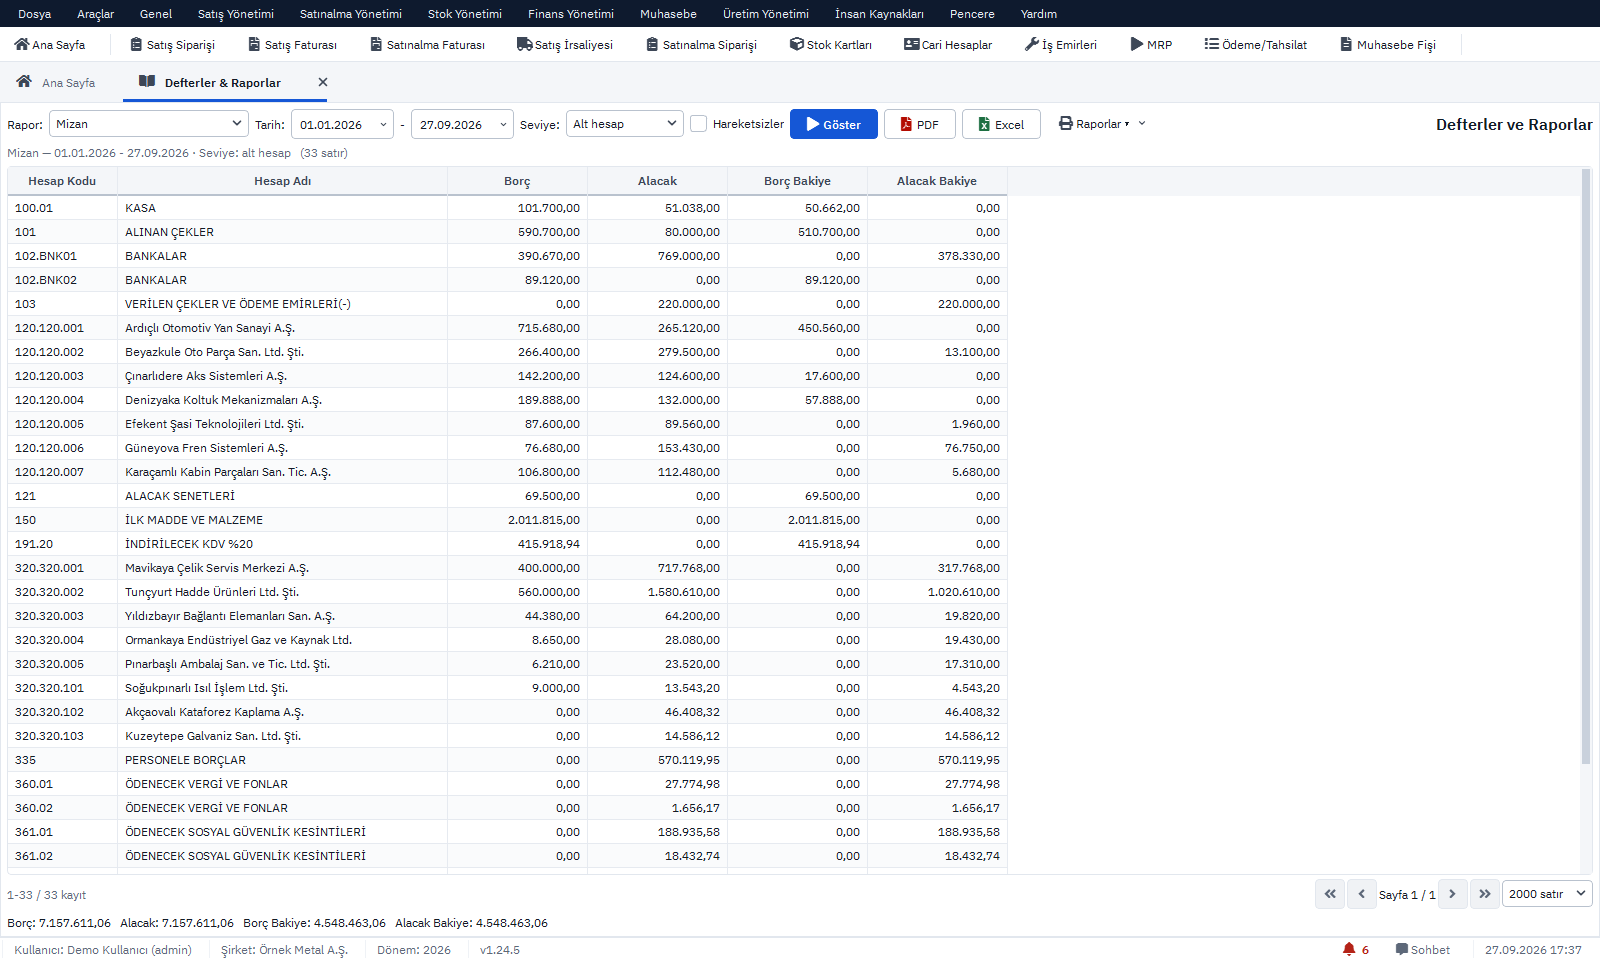
Alt hesap, tek düzen hesap planındaki ana hesabın altına firmanın kendi ihtiyacına göre açtığı kırılımdır; 120 Alıcılar'ın altında 120.01 yurt içi, 120.02 dövizli alıcılar gibi. Kod basamak sayısı baştan sabitlenir, kayıt her zaman en alt düzeye yapılır, ana hesaba doğrudan yazılmaz. Cari ve stok ayrıntısı çoğu zaman kartlarda tutulur; hesap planında yalnız ay sonunda ayrı görülmek istenen kırılımlar açılır.
Alt hesap, ana hesabın içindeki çekmecedir. 102 Bankalar bir dolapsa, her banka hesabı o dolabın bir gözüdür; 102.01 bir bankanın TL hesabı, 102.02 aynı bankanın EUR hesabı olur. Dolap tek düzen hesap planında herkes için aynıdır. Gözlerin kaç tane olacağına, nasıl numaralanacağına ve neyin hangi göze konacağına ise firma karar verir.
Bu karar ilk gün verilir ve yıllarca yaşar. Çok az kırılım açılırsa ay sonunda istenen ayrıntı bulunamaz; çok fazla açılırsa mizan yüzlerce sayfa olur ve kimse okumaz. Aşağıda kod yapısının nasıl kurulacağını, cari ve stok için hangi yolun seçileceğini, dövizli hesapların nasıl ayrılacağını ve alt hesap açarken uyulacak kuralları bulacaksınız.
 Tam boyut
İçindekiler
- Alt hesap nedir, neden açılır?
- Alt hesap kodu nasıl yapılandırılır?
- Her cari için ayrı alt hesap açılmalı mı?
- Stok hesaplarında alt hesap nasıl açılır?
- Dövizli hesaplar ayrı alt hesapta mı tutulmalı?
- Alt hesap açarken hangi kurallara uyulmalı?
- Sık yapılan hatalar
- PakERP One'da alt hesap açma
- Sık sorulan sorular
Alt hesap nedir, neden açılır?
Alt hesap, ana hesabın bakiyesini anlamlı parçalara bölen hesaptır. Tek düzen hesap planı ana hesapları belirler; alt hesaplar tamamen firmanın tercihidir. Amaç, ay sonunda sorulacak sorulara mizandan cevap verebilmektir: hangi bankada ne kadar para var, dövizli müşterilerden ne kadar alacak var, enerji gideri geçen aya göre arttı mı.
Temel kural şudur: kayıt her zaman en alt düzeye yapılır. Ana hesap, altındaki hesapların toplamını gösteren bir başlıktır. 102'nin altında 102.01 ve 102.02 varsa 102'ye doğrudan kayıt yapılmaz; yapılırsa o tutarın hangi bankaya ait olduğu kaybolur. Hangi alt hesabın gerekli olduğunu anlamanın yolu, ay sonunda kimin hangi rakamı sorduğuna bakmaktır. Kimse sormuyorsa o kırılım gereksizdir. Hesap planının genel yapısı için tek düzen hesap planı nedir yazısına bakabilirsiniz.
Alt hesap kodu nasıl yapılandırılır?
Kod yapısı baştan sabitlenir: kaç düzey olacağı ve her düzeyin kaç basamak alacağı. En yaygın düzen iki düzeydir: ana hesap, iki basamaklı birinci kırılım, gerekiyorsa üç basamaklı ikinci kırılım. 120.01.001 biçimi, 999 müşteriye kadar yer bırakır.
| Ana hesap | Birinci kırılım | İkinci kırılım |
|---|---|---|
| 100 Kasa | 100.01 TL kasa, 100.02 EUR kasa | Gerekmez |
| 102 Bankalar | Banka ve para birimi: 102.01, 102.02 | Aynı bankada birden çok hesap varsa |
| 120 Alıcılar | 120.01 yurt içi TL, 120.02 dövizli, 120.03 yurt dışı | Cari başına açılacaksa: 120.01.001 |
| 320 Satıcılar | 320.01 yurt içi TL, 320.02 dövizli | Cari başına açılacaksa |
| 150 İlk Madde ve Malzeme | Malzeme grubu: sac, granül, bağlantı elemanı, ambalaj | Genellikle gerekmez |
| 600 Yurt İçi Satışlar | Ürün ailesi ya da satış türü | Gerekmez |
| 730 Genel Üretim Giderleri | Gider türü: enerji, bakım, fason, amortisman | Gerekmez; bölüm ayrımı masraf merkeziyle |
| 770 Genel Yönetim Giderleri | Gider türü: kira, haberleşme, danışmanlık | Gerekmez |
Bölüm, hat ya da tezgah ayrımı hesap planında değil masraf merkezinde tutulursa plan sade kalır; ayrıntısı masraf merkezi ve maliyet merkezi yazısında.
Alt hesap düzeni en çok ERP'ye geçişte sorgulanır. Eski programda her müşteri için açılmış yüzlerce alt hesap, cari kartla birlikte taşınırken sadeleştirilebilir; bu karar geçiş başlamadan mali müşavirle verilirse sonradan iki düzen arasında kalınmaz.
Her cari için ayrı alt hesap açılmalı mı?
Zorunlu değildir; iki yol da kullanılır ve seçim mali müşavirle birlikte yapılmalıdır.
| Konu | Cari başına alt hesap | Cari ayrıntısı kartta |
|---|---|---|
| Mizan | Her müşteri ayrı satır; mizan uzun | 120.01 tek satır; mizan kısa |
| Cari ekstre | Muhasebe ekstresi ile cari ekstre aynı | Cari ekstre cari modülünden alınır |
| Yeni müşteri | Her seferinde hesap açmak gerekir | Yalnız cari kart açılır |
| Mutabakat ve BA/BS | Muhasebeden doğrudan | Cari modülünden |
| Muhasebe programı dışarıda | Aktarım kolay | Mali müşavir cari ayrıntısını görmeyebilir |
Muhasebe ERP'nin içinde yürüyorsa ve cari modülü belge bazında açık kalem tutuyorsa, cari kart ayrıntısı çoğu zaman yeterlidir. Muhasebe ayrı bir programda tutuluyorsa ya da mali müşavir müşteri bazında muhasebe ekstresi istiyorsa, cari başına alt hesap tercih edilir. Hangi yol seçilirse seçilsin, cari bakiyeleri toplamı her ay 120 ile karşılaştırılmalıdır. Cari tarafının işleyişi için cari hesap takibi yazısına bakabilirsiniz.
Stok hesaplarında alt hesap nasıl açılır?
Stok hesaplarında alt hesap stok kartı başına değil, grup başına açılır. Kart sayısı binlerle ifade edilir; her biri için hesap açmak mizanı kullanılmaz hâle getirir. Miktar, lot ve birim maliyet ayrıntısı zaten stok kartında ve stok hareketlerinde durur.
150 için malzeme grubu (sac ve profil, plastik hammadde, bağlantı elemanı, boya, ambalaj), 152 için ürün ailesi ya da ana müşteri grubu, 153 için ticari mal türü yeterlidir. 151 Yarı Mamuller için çoğu firmada tek alt hesap yeterlidir; hangi parçanın hangi operasyonda beklediği stok kayıtlarında izlenir, muhasebede ayrıca kırılım istemez. Fasoncuda bekleyen yarı mamul için ayrı alt hesap açan firmalar da vardır; bu, ay sonunda dışarıdaki malın tutarını mizandan okumayı sağlar. Kartların bu alt hesaplara bağlanması tek tek değil, stok grubu üzerinden yapılırsa yeni açılan kart doğru hesabı kendiliğinden alır. Stok hesaplarının birbirinden farkı 150, 151, 152 ve 153 stok hesapları yazısında.
Dövizli hesaplar ayrı alt hesapta mı tutulmalı?
Evet. Döviz cinsinden alacak, borç ve banka hesapları dönem sonunda kur değerlemesine girer; TL hesaplarla aynı alt hesapta durursa hangi tutarın değerleneceği ayrılamaz. Para birimi başına ayrı alt hesap açmak hem değerlemeyi hem de kur farkının izlenmesini kolaylaştırır.
Örnek: 1.000 EUR'luk yurt içi satış, kur 55,70 TL ve KDV oranı %20 olsun (rakamlar örnektir):
| Hesap | Borç | Alacak |
|---|---|---|
| 120.02.005 Alıcılar (EUR müşterisi) | 66.840 | |
| 600.01 Yurt İçi Satışlar | 55.700 | |
| 391 Hesaplanan KDV | 11.140 | |
| Toplam | 66.840 | 66.840 |
Ay sonunda 120.02 altındaki hesapların döviz bakiyeleri güncel kurla değerlenir, fark kambiyo kârı ya da zararı olarak kaydedilir. Yöntem için ay sonu kur değerleme yazısına bakın. Değerlemede hangi kurun kullanılacağı mevzuata göre belirlenir; mali müşavirinizle teyit edin.
Alt hesap açarken hangi kurallara uyulmalı?
- Kod yapısını yazılı hâle getirin: Kaç düzey, kaç basamak, hangi ana hesapta hangi kırılım. Bir sayfa yeter.
- Numaralarda boşluk bırakın: 120.01, 120.02, 120.03 dolarsa araya yeni grup sığmaz; 120.10, 120.20 gibi onar atlamak sonradan ekleme yapmayı kolaylaştırır.
- Ad standardı koyun: Alt hesap adı ne içerdiğini söylemeli: "102.03 Banka A EUR" gibi. "Diğer" ve "Çeşitli" adlı hesaplar en az sayıda kalmalı.
- Ana hesaba kayıt yapmayın: Alt hesabı olan ana hesaba yapılmış kayıt ay sonu kontrolünde bulunup taşınmalı.
- Kullanılmayan hesabı silmeyin: Hareket görmüş hesap silinmez, pasife alınır; geçmiş raporlar bozulmaz.
- Hareketli ana hesaba alt hesap açarken hareketleri taşıyın: Ana hesapta kalan bakiye ile alt hesap toplamı ayrışmamalı.
- Yapısal değişikliği yıl başına bırakın: Yıl ortasında kırılım değişirse aylar arası karşılaştırma bozulur.
Yanlış alt hesaba yazılmış bir tutar, iki alt hesap arasında mahsup fişiyle taşınır. Örneğin bir müşteriden gelen 12.000 TL'lik tahsilat, 120.01.041 yerine benzer adlı başka bir müşterinin hesabına, 120.01.014'e yazılmış olsun. Düzeltme fişi yanlış hesaptaki alacağı geri alır, doğru hesaba yazar (tutar örnektir):
| Hesap | Borç | Alacak |
|---|---|---|
| 120.01.014 Alıcılar (yanlış yazılan müşteri) | 12.000 | |
| 120.01.041 Alıcılar (tahsilatın sahibi) | 12.000 |
Kayıt bir belgeden doğduysa düzeltme belgede yapılmalıdır; tahsilat fişinin carisi değiştirilirse muhasebe fişi de kendiliğinden düzelir.
Sık yapılan hatalar
- Her stok kartına hesap açmak: Mizan binlerce satır olur, stok ayrıntısı zaten kartta vardır.
- TL ve dövizli cariyi aynı alt hesapta tutmak: Kur değerlemesi elle ayıklanarak yapılır.
- Basamak sayısını sonradan değiştirmek: 120.01.99'dan 120.01.100'e geçerken sıralama bozulur.
- Bölüm ayrımını hesap planında yapmak: 730.01.01 pres enerji, 730.01.02 kaynak enerji gibi kırılımlar planı şişirir; masraf merkezi daha uygundur.
- Aynı firmayı iki alt hesapta açmak: Bakiye bölünür, mutabakat tutmaz.
PakERP One'da alt hesap açma
PakERP One tek düzen hesap planıyla gelir; alt hesaplar firmaya göre eklenir.
- 902 Tek Düzen Hesap Planı ekranında ana hesabın altına alt hesap açılır. Hareket görmüş bir ana hesaba ilk alt hesap açılırken program onay ister ve mevcut hareketleri yeni alt hesaba taşır.
- 801 Cari Kartlar'ın muhasebe sekmesinde 120 ve 320 için son verilen kodlar ve sıradaki boş kod önerilir; "Öneriyi Kullan" ile alt hesap kodu tek tıkla yazılır.
- Stok ve cari gruplarının hesapları 919 Muhasebe Grup Kodları'nda tanımlanır; gruba bağlı yeni kart doğru alt hesabı kendiliğinden alır. Eşleme yoksa otomatik fiş ana hesaba değil, ilk alt hesaba yazılır.
- Bölüm ayrımı için 903 Masraf Merkezleri kullanılır; ana hesaba yapılmış kayıtlar 925 Muhasebe Kontrol İşlemi ile bulunur.
Ayrıntılar muhasebe kullanım kılavuzunda.
Konuyla ilgili: Dövizli Banka Hesabı Muhasebesi ve Döviz Bozdurma.