Tek düzen hesap planı, Türkiye'de bilanço esasına göre defter tutan işletmelerin kullandığı ortak hesap listesidir. Hesaplar dokuz sınıfa ayrılır: 1 dönen varlıklar, 2 duran varlıklar, 3 kısa ve 4 uzun vadeli yabancı kaynaklar, 5 özkaynaklar, 6 gelir tablosu, 7 maliyet hesapları, 8 serbest, 9 nazım hesaplar. Her firmanın kasası 100, alıcıları 120, satıcıları 320'dir; firmalar bu ana hesapların altına kendi alt hesaplarını açar.
Türkiye'de bir firmanın kasası, hangi programı kullanırsa kullansın 100 numaralı hesaptır. Müşteri alacakları 120'de, tedarikçi borçları 320'de, yurt içi satışlar 600'de durur. Bir mali müşavir, daha önce hiç görmediği bir firmanın mizanını açtığında hangi satıra bakacağını bilir. Bu ortak dilin adı tek düzen hesap planıdır.
Hesap planı muhasebecinin işi gibi görünse de firma sahibinin ve finans müdürünün de okuması gereken bir yapıdır; bilanço ve gelir tablosu bu kodlardan oluşur. Aşağıda hesap sınıflarını, bir hesap kodunun nasıl okunduğunu, hangi hesabın hangi tarafta bakiye vermesi gerektiğini ve dönem sonunda hesapların nereye aktığını bulacaksınız.
 Tam boyut
İçindekiler
- Tek düzen hesap planı nedir?
- Hesap sınıfları nelerdir?
- Bir hesap kodu nasıl okunur?
- Hangi hesap hangi tarafta bakiye verir?
- Dönem sonunda hesaplar nereye akar?
- Hesap planı bilanço ve gelir tablosuna nasıl dönüşür?
- Üretim firması planı nasıl kullanır?
- Sık yapılan hatalar
- PakERP One'da tek düzen hesap planı
- Sık sorulan sorular
Tek düzen hesap planı nedir?
Tek düzen hesap planı, işletmelerin muhasebe kayıtlarını aynı kodlarla, aynı sınıflandırmayla tutması için belirlenmiş standart hesap listesidir. Dayanağı Muhasebe Sistemi Uygulama Genel Tebliği'dir; tebliğ hesap planını, hesapların işleyişini ve mali tabloların biçimini birlikte düzenler.
Planın amacı karşılaştırılabilirliktir. Vergi idaresi, bankalar ve denetçiler her firmanın bilançosunu aynı düzende okur. Kimlerin uygulamakla yükümlü olduğu ve istisnalar mevzuatta belirlenir; genel kural olarak bilanço esasına göre defter tutan işletmeler bu planı kullanır. Güncel kapsamı mevzuattan ve mali müşavirinizden teyit edin.
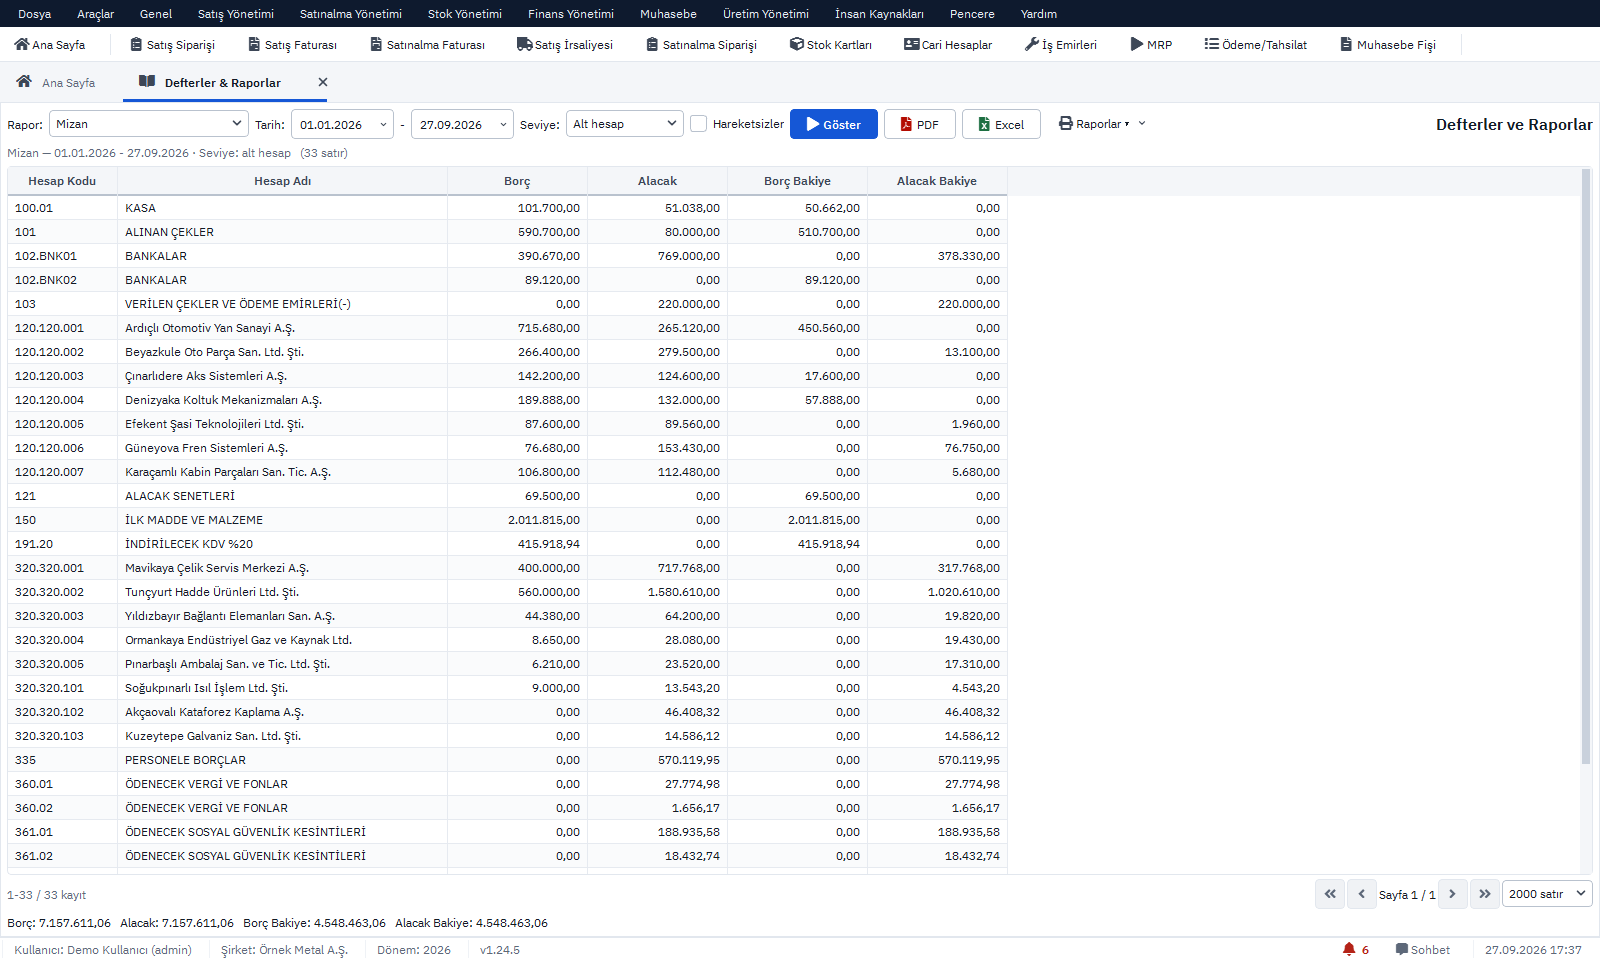
Plan, ana hesap düzeyinde sabittir; firmaya bırakılan alan alt hesaplardır. Kasa her yerde 100'dür, ama 100.01 TL kasası, 100.02 EUR kasası gibi kırılımları firma belirler.
Hesap sınıfları nelerdir?
Hesap planı dokuz sınıftan oluşur. İlk beşi bilançoyu, altıncısı gelir tablosunu, yedincisi maliyetleri oluşturur.
| Sınıf | Adı | Ne izlenir | Örnek hesaplar |
|---|---|---|---|
| 1 | Dönen Varlıklar | Bir yıl içinde paraya dönecek varlıklar | 100 Kasa, 102 Bankalar, 120 Alıcılar, 150 İlk Madde ve Malzeme, 191 İndirilecek KDV |
| 2 | Duran Varlıklar | Bir yıldan uzun kullanılacak varlıklar | 253 Tesis, Makine ve Cihazlar, 255 Demirbaşlar, 257 Birikmiş Amortismanlar |
| 3 | Kısa Vadeli Yabancı Kaynaklar | Bir yıl içinde ödenecek borçlar | 300 Banka Kredileri, 320 Satıcılar, 335 Personele Borçlar, 360 Ödenecek Vergi ve Fonlar, 391 Hesaplanan KDV |
| 4 | Uzun Vadeli Yabancı Kaynaklar | Vadesi bir yıldan uzun borçlar | Uzun vadeli krediler ve borçlar |
| 5 | Özkaynaklar | Ortakların firmaya koyduğu ve firmada bıraktığı değer | 500 Sermaye, 570 Geçmiş Yıllar Kârları, 590 Dönem Net Kârı |
| 6 | Gelir Tablosu Hesapları | Dönemin gelirleri ve giderleri | 600 Yurt İçi Satışlar, 620 Satılan Mamuller Maliyeti, 690 Dönem Kârı veya Zararı |
| 7 | Maliyet Hesapları | Üretim ve faaliyet giderlerinin toplandığı hesaplar | 710, 720, 730, 760, 770, 780 |
| 8 | Serbest | Planda boş bırakılmıştır | Kullanılmaz |
| 9 | Nazım Hesaplar | Bilançoya girmeyen bilgi kayıtları | Verilen ve alınan teminatlar gibi |
Bir üretim firmasının en yoğun kullandığı sınıflar 1, 3, 6 ve 7'dir. Stok hesaplarının ayrıntısı için 150, 151, 152 ve 153 stok hesapları yazısına bakabilirsiniz.
Ön muhasebe programından gelen üretim firmalarının hesap planlarında sık görülen durum, plan dışı ya da ana hesaba doğrudan yapılmış kayıtlardır. ERP'ye geçişte bu kayıtlar doğru alt hesaplara taşındığında mizan ilk kez satır satır okunabilir hâle gelir.
Bir hesap kodu nasıl okunur?
Kodun her basamağı bir düzeyi gösterir: ilk rakam sınıfı, ilk iki rakam grubu, ilk üç rakam ana hesabı verir. Noktadan sonrası firmanın açtığı alt hesaplardır.
| Düzey | Kod | Ad |
|---|---|---|
| Sınıf | 1 | Dönen Varlıklar |
| Grup | 12 | Ticari Alacaklar |
| Ana hesap | 120 | Alıcılar |
| Alt hesap | 120.01 | Yurt içi alıcılar |
| Alt hesap | 120.01.015 | Belirli bir müşteri |
Aynı mantıkla 15 Stoklar grubu 150-159 arasındaki hesapları, 32 Ticari Borçlar grubu 320 Satıcılar'ı içerir. Kayıt her zaman en alt düzeye yapılır; ana hesap, alt hesaplarının toplamını gösteren bir başlık gibidir. Alt hesapların nasıl açılacağı alt hesap açma kuralları yazısında ayrıntılı anlatılıyor.
Hangi hesap hangi tarafta bakiye verir?
Varlık hesapları borç, kaynak hesapları alacak bakiyesi verir. Varlık arttığında borç, azaldığında alacak tarafa yazılır; kaynaklarda tersi geçerlidir. Gelir hesapları alacak, gider ve maliyet hesapları borç bakiyesi verir.
İstisnası düzenleyici hesaplardır. 257 Birikmiş Amortismanlar bir varlık sınıfında durduğu hâlde alacak bakiyesi verir, çünkü makinelerin değerini azaltır. 129 Şüpheli Ticari Alacaklar Karşılığı ve 610 Satıştan İadeler de bağlı oldukları grubun tersine çalışır. Mizanda bir hesabın beklenen tarafın tersine bakiye vermesi çoğu zaman bir hatanın işaretidir.
Bir satış faturası ile o malın maliyet kaydı, sınıflar arasındaki ilişkiyi iyi gösterir (tutarlar ve KDV oranı örnektir):
| Hesap | Borç | Alacak |
|---|---|---|
| 120 Alıcılar | 240.000 | |
| 600 Yurt İçi Satışlar | 200.000 | |
| 391 Hesaplanan KDV | 40.000 | |
| 620 Satılan Mamuller Maliyeti | 150.000 | |
| 152 Mamuller | 150.000 | |
| Toplam | 390.000 | 390.000 |
İlk üç satırda bir dönen varlık (120) artar, bir gelir (600) ve bir borç (391) oluşur. Son iki satırda stok (152) azalır, gelir tablosuna maliyet (620) yazılır.
Dönem sonunda hesaplar nereye akar?
Bilanço hesapları dönem sonunda kapanmaz, bakiyeleriyle yeni yıla devreder. Gelir tablosu ve maliyet hesapları ise sıfırlanır ve sonuçları özkaynaklara aktarılır. Akış şu sırayı izler:
- 7 sınıfındaki maliyet hesapları yansıtma hesaplarıyla kapatılır; üretim maliyeti stoklara, faaliyet giderleri gelir tablosuna aktarılır. Ayrıntısı yansıtma hesapları yazısında.
- 6 sınıfındaki gelir ve gider hesapları 690 Dönem Kârı veya Zararı hesabına devredilir.
- 690'dan, vergi karşılığı ayrıldıktan sonra 692 Dönem Net Kârı veya Zararı'na geçilir.
- 692'nin bakiyesi bilançoya 590 Dönem Net Kârı ya da 591 Dönem Net Zararı olarak aktarılır.
- Yeni yılın açılış fişiyle bilanço hesapları yeniden açılır; önceki yılın kârı ortaklar karar verene kadar 570 gibi hesaplarda izlenir.
Kapanış kayıtlarının örnekli anlatımı dönem sonu kapanış kayıtları yazısında.
Hesap planı bilanço ve gelir tablosuna nasıl dönüşür?
Mali tablolar hesap planının özetidir. Bilançonun aktif tarafı 1 ve 2 sınıflarından, pasif tarafı 3, 4 ve 5 sınıflarından oluşur; gelir tablosu 6 sınıfının satırlarıdır. Grup kodları tablodaki ara başlıklara karşılık gelir: 10 Hazır Değerler, 12 Ticari Alacaklar, 15 Stoklar bilançoda ayrı satırlar olarak görünür.
Bu bağ, hesap planına yapılan her kaydın bir mali tablo satırını etkilediği anlamına gelir. Bir alımın 153 yerine 150'ye yazılması bilançonun toplamını değiştirmez ama stokların dağılımını değiştirir. Bir giderin 730 yerine 770'e yazılması ise gelir tablosunda satışların maliyetini düşürüp faaliyet giderlerini artırır; brüt kâr olduğundan yüksek görünür. Yöneticinin rakamlara güvenebilmesi, kayıtların doğru hesaba yapılmasına bağlıdır. Tabloların okunuşu için bilanço ve gelir tablosu okuma yazısına bakabilirsiniz.
Üretim firması planı nasıl kullanır?
Üretim firması ticaret firmasının kullanmadığı iki alana ağırlık verir: stokları aşamasına göre ayırır (150 hammadde, 151 yarı mamul, 152 mamul, 153 ticari mal) ve giderleri 7 sınıfında fonksiyonuna göre toplar. Hangi işletmenin 7/A, hangisinin 7/B seçeneğini kullanacağı mevzuatta belirlenir; ürün maliyetini düzenli izlemek isteyen üretim firması için 7/A genellikle daha kullanışlıdır. Konu imalat firmasında hesap planı yazısında ayrıntılı ele alınıyor.
Üretim firmasında sık karşılaşılan bir durum da kalıpçıya ya da hammadde tedarikçisine peşin ödenen avanstır; ödenen tutar mal gelene kadar stok sayılmaz, stoklar grubunda ayrı bir avans hesabında izlenir. Fasoncuda bekleyen parçalar ise firmanın stoku olarak kalır, yalnız depo yeri değişir.
Sık yapılan hatalar
- Ana hesap koduna kendi anlamını vermek: 153'ü hammadde için, 600'ü hurda satışı için kullanmak gibi; plan ortak dildir, firmaya göre yeniden yorumlanmaz.
- Alt hesap açmadan ana hesaba kayıt yapmak: Mizan okunaksız hâle gelir, cari ayrıntısı kaybolur.
- Düzenleyici hesabı unutmak: Makinenin değeri amortisman düşülmeden okunur.
- 8 sınıfını kullanmak: Serbest bırakılmış sınıfa açılan hesap mali tablolara doğru aktarılamaz.
- Dönem sonunda 6 ve 7 sınıfını kapatmamak: Yeni yılın gelir tablosu önceki yılın rakamlarıyla başlar.
PakERP One'da tek düzen hesap planı
PakERP One tek düzen hesap planıyla kurulur; firma yalnız kendi alt hesaplarını ekler.
- 902 Tek Düzen Hesap Planı ekranında ana hesapların altına alt hesaplar açılır. Hareket görmüş bir ana hesaba ilk alt hesap açılırken, onay alınarak mevcut hareketler yeni alt hesaba taşınır.
- Belgelerden kesilen otomatik fişler ana hesaba yazılmaz; eşleme yoksa ilgili ana hesabın ilk alt hesabına gider.
- Mizan, yevmiye, büyük defter, bilanço ve gelir tablosu 904 Defterler ve Raporlar altından PDF ve Excel olarak alınır.
- 924 Kapanış Fişi Oluştur 6'lı hesapları 690'a, oradan 692'ye ve 590 ya da 591'e aktarır, bilanço hesaplarını ters kayıtla kapatır; 923 Açılış Fişi Oluştur yeni yılı açar.
Muhasebe ekranları için muhasebe kullanım kılavuzu.
Konuyla ilgili: Kambiyo Kârı ve Zararı: 646 ve 656 Hesapları Nasıl Çalışır?.