FIFO (ilk giren ilk çıkar) yönteminde çıkan malın maliyeti en eski alışların fiyatından yazılır; eldeki stok en yeni fiyatlarla kalır. Ağırlıklı ortalama yönteminde her çıkış, stoktaki tüm alışların miktarla ağırlıklandırılmış ortalama fiyatından yazılır. Fiyatlar yükselirken FIFO daha düşük üretim maliyeti ve daha yüksek dönem sonu stok değeri verir; ortalama yöntem dalgalanmayı yumuşatır. Vergi değerlemesinde kullanılacak yöntem için mali müşavirinize danışın.
Stok maliyet yöntemi, aynı malı farklı fiyatlardan aldığınızda depodan çıkan her parçaya hangi fiyatın yazılacağını belirleyen kuraldır. Martta kilosu 32 TL'den, ortasında 36 TL'den, sonunda 38 TL'den sac aldınız ve ay içinde 18 ton kullandınız. Üretime giden 18 tonun maliyeti ne kadar? Cevap, seçtiğiniz yönteme göre değişir ve fark, parça maliyetinden kâr hesabına kadar her rakama yansır.
Fabrikada "maliyet" deyince çoğu zaman tek bir rakam düşünülür. Oysa enflasyonun ve kurun oynak olduğu dönemlerde aynı stok, yönteme göre birbirinden belirgin biçimde farklı değerler taşır. Yöntemlerin mantığı, aynı alışlar üzerinde yan yana hesap ve seçim yaparken dikkat edilecek noktalar aşağıda.
 Tam boyut
İçindekiler
Stok maliyet yöntemleri nelerdir?
Üretim firmalarında yaygın dört yöntem vardır: FIFO, ağırlıklı ortalama (hareketli ya da dönem sonu), standart maliyet ve lot bazlı (özel tanımlama) maliyet. Son alış fiyatı da raporlarda sık kullanılır ama bir değerleme yöntemi değil, bir karşılaştırma rakamıdır.
| Yöntem | Çıkışa yazılan maliyet | Eldeki stokun değeri | Nerede kullanılır |
|---|---|---|---|
| FIFO (ilk giren ilk çıkar) | En eski alışların fiyatı | En yeni alışların fiyatı | Fiyatı dalgalı hammadde, lotla izlenen malzeme |
| Hareketli ağırlıklı ortalama | Her girişten sonra yeniden hesaplanan ortalama | Aynı ortalama | Sürekli giriş çıkış olan sarf ve bağlantı elemanları |
| Dönem sonu ağırlıklı ortalama | Dönemin tüm alışlarının ortalaması | Aynı ortalama | Ay sonunda toplu maliyet hesaplayan firmalar |
| Standart maliyet | Önceden belirlenmiş sabit maliyet | Standart maliyet; fark ayrıca izlenir | Tekrarlı üretim, fiyat teklifi ve performans ölçümü |
| Lot bazlı maliyet | Çıkan lotun kendi alış maliyeti | Her lot kendi maliyetiyle | Lot takibi yapılan hammadde |
Son giren ilk çıkar (LIFO) yöntemi de bilinir, ancak uluslararası muhasebe standartları (TMS 2 Stoklar) bu yönteme izin vermez; üretim firmalarında pratikte kullanılmaz.
Örnek: aynı sac alışlarıyla üç yöntemin hesabı
Rakamlar örnektir. Bir atölye mart ayında DKP sac için şu hareketleri yaşıyor: 1 Mart'ta 10.000 kg alış, kilosu 32 TL; 10 Mart'ta 8.000 kg üretime çıkış; 15 Mart'ta 10.000 kg alış, kilosu 36 TL; 25 Mart'ta 10.000 kg üretime çıkış; 28 Mart'ta 5.000 kg alış, kilosu 38 TL. Ay içinde toplam 25.000 kg alındı, maliyeti 870.000 TL; 18.000 kg kullanıldı.
- FIFO: 10 Mart çıkışı ilk partiden, 8.000 x 32 = 256.000 TL. 25 Mart çıkışı önce ilk partinin kalan 2.000 kg'ından (64.000 TL), sonra ikinci partiden 8.000 kg (288.000 TL). Toplam üretim maliyeti 608.000 TL. Ay sonu stoku 2.000 kg x 36 + 5.000 kg x 38 = 262.000 TL.
- Hareketli ortalama: 10 Mart çıkışı 32 TL'den, 256.000 TL. 15 Mart alışından sonra ortalama (2.000 x 32 + 10.000 x 36) / 12.000 = yaklaşık 35,33 TL olur. 25 Mart çıkışı 10.000 x 35,33 = yaklaşık 353.333 TL. Toplam yaklaşık 609.333 TL. Ay sonu stoku yaklaşık 260.667 TL.
- Dönem sonu ağırlıklı ortalama: ayın ortalaması 870.000 / 25.000 = 34,80 TL. Üretim maliyeti 18.000 x 34,80 = 626.400 TL. Ay sonu stoku 7.000 x 34,80 = 243.600 TL.
| Yöntem | Üretime giden 18.000 kg | Ay sonu stoku 7.000 kg | Toplam |
|---|---|---|---|
| FIFO | 608.000 TL | 262.000 TL | 870.000 TL |
| Hareketli ortalama | yaklaşık 609.333 TL | yaklaşık 260.667 TL | 870.000 TL |
| Dönem sonu ortalama | 626.400 TL | 243.600 TL | 870.000 TL |
Toplam her yöntemde aynıdır; değişen, maliyetin bu aya mı yoksa stokla birlikte sonraki aya mı kaldığıdır. Dönem sonu ortalama en yüksek maliyeti verdi, çünkü 28 Mart'taki pahalı alış, ondan önce yapılmış tüketimlere de ortalama yoluyla yansıdı.
Maliyet yöntemini ilk kez sorgulayan firmalarda sorun çoğunlukla yöntemin kendisi değil, girişlerin eksik kaydıdır: nakliye faturası ayrı bir gider olarak yazılmış, fason bedeli parçaya eklenmemiş, dövizli alış yanlış kurla girilmiştir. Bu eksikler düzeltildiğinde FIFO ile ortalama yöntem arasındaki fark, girişlerdeki hatalardan çok daha küçük kalır.
Fiyatlar artarken hangi yöntem ne sonuç verir?
Fiyatlar sürekli artıyorsa FIFO üretim maliyetini en düşük, dönem sonu stok değerini en yüksek gösterir; ortalama yöntemler ikisinin arasında kalır. Fiyatlar düşerken tablo tersine döner.
Bunun pratik sonucu şudur: FIFO kullanan firma, yüksek enflasyon döneminde parça maliyetini eski ucuz sacla hesaplar ve teklif fiyatını düşük verebilir. Bir sonraki siparişte sacı yeni fiyattan alacağı için kâr beklenenden az çıkar. Bu yüzden maliyet yöntemi ne olursa olsun, teklif hesabında yerine koyma maliyetini, yani sacı bugün kaça alacağınızı kullanmak daha güvenlidir. Parça maliyetinin tamamının nasıl kurulduğunu ürün maliyeti hesaplama yazısında bulabilirsiniz.
Üretim firması hangi yöntemi seçmeli?
Lotla izlenen hammaddede lot bazlı maliyet ya da FIFO, lot takibi olmayan sarf ve bağlantı elemanlarında hareketli ağırlıklı ortalama çoğu üretim firması için dengeli bir seçimdir. Tekrarlı üretimde bunlara ek olarak standart maliyet tutmak, sapmaları görmeyi kolaylaştırır.
- Hammadde lotlarla geliyor ve her lotun fiyatı farklıysa: lot bazlı maliyet en gerçekçi sonucu verir; aynı ürünün iki partisinin neden farklı maliyetli olduğu görülür.
- Sürekli giriş çıkış olan küçük kalemlerde: hareketli ortalama yeterlidir ve hesap yükü azdır.
- Ay sonunda toplu kapanış yapılıyorsa: dönem sonu ortalama kullanılabilir, ama ay içindeki raporlar kesin maliyet göstermez.
- Performans ölçmek istiyorsanız: standart maliyet koyup fiili maliyetle karşılaştırın; konu standart ve fiili maliyet yazısında.
Vergi değerlemesi ayrı bir konudur. Vergi Usul Kanunu stokların maliyet bedeliyle değerlenmesini öngörür; hangi hesaplama yönteminin kabul edildiği, yöntemin ne zaman ve nasıl değiştirilebileceği için güncel mevzuata ve mali müşavirinize başvurun. Yönetim raporunda kullandığınız yöntemle yasal defterdeki yöntemin farklı olabileceğini de bilin.
Depoda FIFO ile maliyette FIFO aynı şey mi?
Hayır. Depoda FIFO, en eski malın önce kullanılmasıdır ve malın bozulmasını, paslanmasını, raf ömrünü aşmasını önler. Maliyette FIFO ise yalnız hangi fiyatın çıkışa yazılacağını belirleyen bir hesap kuralıdır.
İkisi birbirinden bağımsız çalışabilir: depo en eski rulodan kesim yaparken maliyet ağırlıklı ortalamayla hesaplanabilir. Son kullanma tarihli malzemede depo kuralı FIFO değil FEFO olur, yani son kullanma tarihi en yakın olan önce çıkar. Bu konu SKT ve FEFO takibi yazısında.
Sık yapılan hatalar
- Dönem içinde yöntem değiştirmek: ay başında ortalama, ay sonunda son alış fiyatıyla değerlenen stok, karşılaştırılamaz rakamlar üretir.
- Son alış fiyatını maliyet sanmak: son alış bir referanstır; eldeki stokun tamamı o fiyattan alınmamıştır.
- Alış masraflarını maliyete katmamak: nakliye, gümrük ve sigorta malın maliyetine girer; yalnız fatura fiyatıyla hesaplanan maliyet eksik kalır.
- Kur farkını unutmak: dövizli alışta maliyet hangi kurla yazıldı? Fatura kuruyla ödeme kuru arasındaki fark ayrıca izlenmelidir.
- Geriye tarihli giriş yapmak: hareketli ortalamada geçmiş tarihe eklenen bir alış, sonraki tüm çıkışların maliyetini değiştirir.
- Fireyi maliyetten ayrı tutmayı unutmak: fire olan kilo da tüketilmiştir; sağlam parçanın maliyetine yüklenmelidir.
PakERP One'da stok maliyeti ve değerleme
PakERP One stok maliyetini bakiye satırında ağırlıklı ortalama olarak tutar; lot takipli kartta bakiye lot bazında tutulduğu için her lot kendi alış maliyetiyle çıkar. Program, bulut sunucu ve raporlar ücretsizdir.
- 202 Alış İrsaliyesi ve 201 Satınalma Faturası: giriş maliyeti belgeden gelir; Çoklu Lot Girişi ile bir satırda birden çok lot açılır, her lota maliyet yazılır. Dövizli belgede kur, önceki iş gününün TCMB satış kurudur.
- Çıkışta lot seçimi: lot seçilmezse en eski lot (FIFO) önerilir, son kullanma tarihi olan malzemede FEFO uygulanır; "Lot Seç" ile değiştirilir. Bu depodaki fiziksel sıradır; maliyet çıkan lotun kendi maliyetinden yazılır.
- Envanter Değer Raporu (306, Raporlar ▾): stok değeri dört yöntemle alınır: ağırlıklı ortalama, son alış, standart maliyet ve lot maliyeti (FIFO). Geçmiş bir tarih seçilirse değer o güne kadarki hareketlerden hesaplanır; aynı stok farklı yöntemlerle yan yana karşılaştırılabilir.
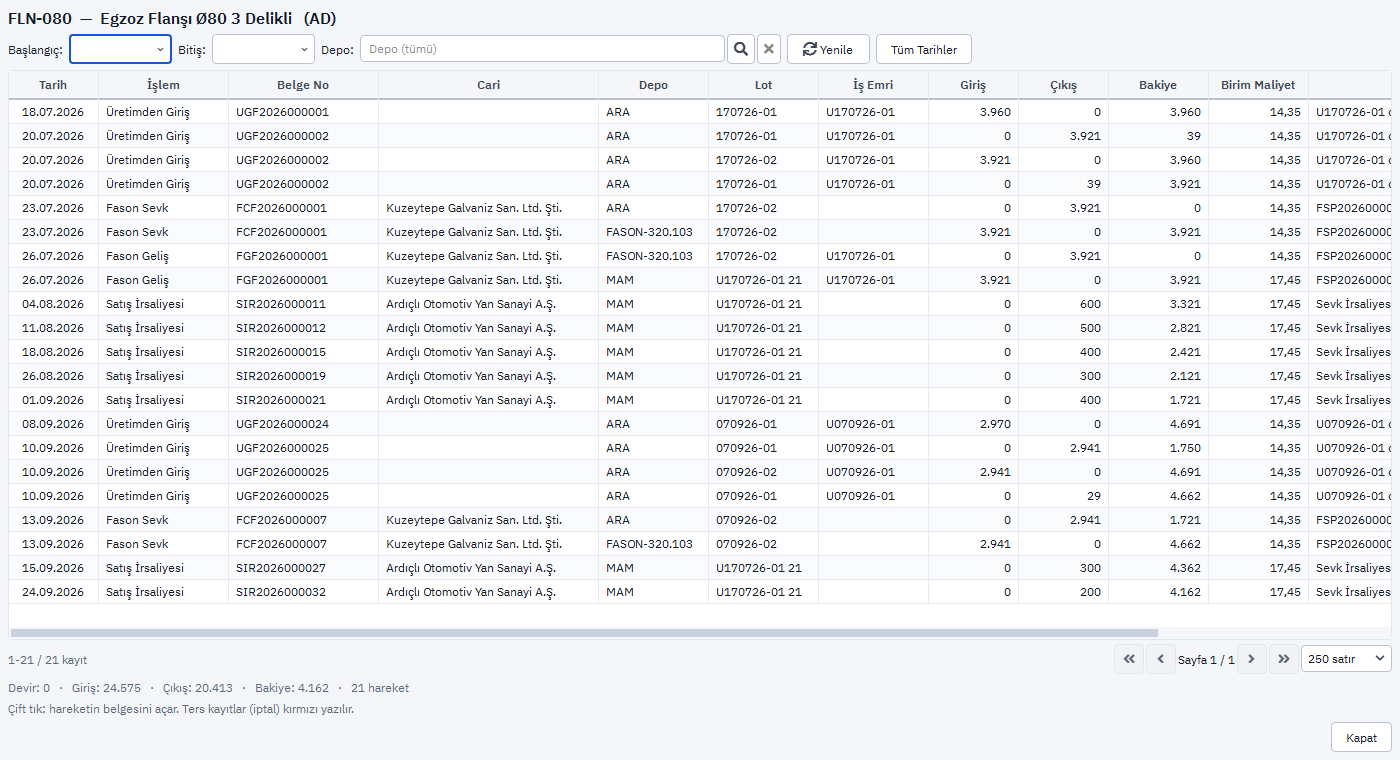
- 301 Stok Kartları: kartta ortalama maliyet, son alış fiyatı ve standart maliyet ayrı alanlardır; Stok Ekstresi her hareketin birim maliyetini gösterir.
- 8150 Standart Maliyet, 8151 Fiili Üretim Maliyeti, 8153 Standart / Fiili Karşılaştırma: tekrarlı üretimde sapmalar buradan izlenir; 8152 Dönem Kapanışı ay sonu maliyet işlemlerini toplar.
Ayrıntılar Stok, Lot ve Nitelik sayfasında.
Konuyla ilgili: Dönem Sonu Stok Değerlemesi Nasıl Yapılır?, 150, 151, 152, 153 Stok Hesapları Ne Zaman Kullanılır?.