Dönem sonu stok değerlemesi, bilanço tarihinde elde bulunan hammadde, yarı mamul, mamul ve ticari malın sayılıp maliyet bedeliyle tutara çevrilmesidir. Önce fiziki sayım yapılır ve fasoncudaki mal mutabakatla eklenir, sonra her kalem firmanın maliyet yöntemiyle değerlenir. Sayım farkları ve değeri düşen mallar ayrı kayıtla işlenir; bulunan tutarlar 150, 151, 152 ve 153 hesaplarının bakiyesiyle eşleşmelidir.
31 Aralık akşamı pres hattının yanında duran 38 ton sacın değeri kaç liradır? Alındığı günün fiyatıyla mı, son alışın fiyatıyla mı, yoksa bugün piyasada satılsa getireceği parayla mı? Aynı soru tezgah yanındaki yarım işlenmiş braketler, kaplamacıda bekleyen flanşlar ve iki yıldır rafta duran eski model parçalar için de sorulur. Cevap, yılın kârını doğrudan değiştirir.
Stok değerlemesi muhasebenin en çok sahaya inen işidir. Masada başlayıp depoda, tezgah başında ve fasoncunun kapısında devam eder. Aşağıda değerlemenin sırası, stok türlerine göre farkları ve sayım farkı ile değer düşüklüğünün kaydı örnek rakamlarla yer alıyor.
 Tam boyut
İçindekiler
- Dönem sonu stok değerlemesi nedir?
- Değerleme hangi sırayla yapılır?
- Hammadde, yarı mamul ve mamul nasıl değerlenir?
- Sayım farkı ve değer düşüklüğü nasıl kaydedilir?
- Enflasyon düzeltmesi stok değerlemesini değiştirir mi?
- Stok değerlemesinde sık yapılan hatalar
- PakERP One'da dönem sonu stok değerlemesi
- Sık sorulan sorular
Dönem sonu stok değerlemesi nedir?
Dönem sonu stok değerlemesi, bilanço tarihinde firmanın elindeki stokların miktarının tespit edilip parasal tutara çevrilmesidir. Vergi Usul Kanunu'na göre emtia kural olarak maliyet bedeliyle değerlenir; yani stok, bugünkü satış fiyatıyla değil, firmaya kaça mal olduysa onunla bilançoya girer.
Değerlemenin sonucu iki yere yansır. Bilançoda 150 İlk Madde ve Malzeme, 151 Yarı Mamuller, 152 Mamuller ve 153 Ticari Mallar hesaplarının bakiyesi olur. Gelir tablosunda ise satılan mamul maliyetini belirler: dönem sonu stoku yüksek bulunursa maliyet düşer ve kâr artar, düşük bulunursa tersi olur. Hesapların ayrımı için 150, 151, 152, 153 stok hesapları yazısına bakabilirsiniz.
Maliyet bedeli, firmanın seçtiği maliyet yöntemiyle hesaplanır. Fiyatların hızlı değiştiği yıllarda FIFO ile ağırlıklı ortalama arasındaki fark büyük olabilir; yöntem bir kez seçildikten sonra her yıl aynı uygulanır. Ayrıntı FIFO ve ortalama maliyet yazısında.
Değerleme hangi sırayla yapılır?
Değerleme miktarla başlar, fiyatla devam eder, kayıtla biter. Sıranın bozulması, örneğin sayım bitmeden birim maliyetlerin hesaplanması, aynı işin iki kez yapılmasına yol açar.
- Belge kesimi: sayım gününe kadar gelen tüm irsaliyeler girilir, üretim bildirimleri tamamlanır, fason sevk ve gelişleri işlenir. Sayım anından sonra gelen belge yeni döneme yazılır.
- Fiziki sayım: hammadde, yarı mamul ve mamul aynı gün sayılır. Rulo ve levha tartılır, vida ve küçük parça adet ya da tartıyla sayılır.
- Dışarıdaki stok: fasoncuda ve müşterinin konsinye deposunda duran mal mutabakat yazısıyla teyit edilir.
- Fark analizi: sayım ile kayıt arasındaki farkların nedeni araştırılır: girilmemiş fire, yanlış birim, iki kez girilmiş irsaliye.
- Birim maliyet: her kalem için maliyet yöntemiyle birim maliyet bulunur; yarı mamulde hangi operasyona kadar geldiği dikkate alınır.
- Değer düşüklüğü: bozulmuş, modeli kalkmış ya da hurdaya ayrılacak mallar ayrı listelenir.
- Kayıt ve karşılaştırma: sayım farkı ve varsa değer düşüklüğü kaydedilir; mizandaki stok hesapları sayım listesinin toplamıyla karşılaştırılır.
Farkların sık görülen nedenleri için stok sayım farkı nedenleri yazısı kontrol listesi olarak kullanılabilir.
Yıl sonu sayımında en büyük farklar genellikle hammaddede değil, yarı mamulde çıkar. Tezgah yanında bekleyen kasaların hangi operasyonda olduğunu bilen kişi çoğu zaman yalnız ustabaşıdır. Sayım ekibine her kasanın etiketinde iş emri ve operasyon yazması, değerleme gününü kısaltan en basit önlemdir.
Hammadde, yarı mamul ve mamul nasıl değerlenir?
Üçü de maliyet bedeliyle değerlenir, ama maliyetin içeriği farklıdır: hammaddede alış maliyeti, yarı mamulde o aşamaya kadar biriken üretim maliyeti, mamulde tam üretim maliyeti. En çok hata yarı mamulde yapılır, çünkü aynı parçanın maliyeti hangi operasyonda durduğuna göre değişir.
| Stok | Değer neyi içerir | Örnek birim maliyet |
|---|---|---|
| Sac (hammadde) | Alış bedeli, nakliye ve alışa bağlı giderler; indirilecek KDV hariç | 30 TL/kg |
| Braket, kesme sonrası | Sac + kesme işçiliği ve genel gider payı | 35 TL/adet |
| Braket, büküm sonrası | Kesme maliyeti + büküm işçiliği ve gider payı | 48 TL/adet |
| Braket, kaplamacıda | Büküm sonrası maliyet; kaplama bedeli geliş faturasıyla eklenir | 48 TL/adet |
| Braket, mamul | Tüm operasyonlar + fason kaplama bedeli | 56 TL/adet |
Rakamlar örnektir. Fasoncuya gönderilen mal satılmış değildir; firmanın stokudur ve sayıma girer. Fasoncudaki miktarın nasıl teyit edileceği fasoncudaki stok takibi yazısında anlatılıyor. Hurdaya ayrılmış ama henüz satılmamış sac kırpıntısı ise genellikle ayrı izlenir ve maliyetle değil tahmini satış değeriyle ya da sıfır değerle tutulur; uygulamayı mali müşavirle belirleyin.
Ticari mal ve yardımcı stoklar da sayıma girer. Üretmeden alıp sattığınız bağlantı elemanları 153 Ticari Mallar hesabında, alış maliyetiyle değerlenir. Bakım yedek parçası, kesici takım ve ambalaj gibi kalemler firmanın tercihine göre 150 altında ya da 157 Diğer Stoklar hesabında izlenir. Bu kalemler çoğu yıl sayılmadan geçilir, oysa kalıp ve pres yedek parçasının tutarı yüksek olabilir. Hangi kalemin stok, hangisinin doğrudan gider sayılacağı bir kez kararlaştırılır ve her yıl aynı kural uygulanır.
Sayım farkı ve değer düşüklüğü nasıl kaydedilir?
Sayımda eksik çıkan stok, nedeni araştırılırken 197 Sayım ve Tesellüm Noksanları hesabına, fazla çıkan stok 397 Sayım ve Tesellüm Fazlaları hesabına alınır. Nedeni bulunan fark ilgili hesaba düzeltilir; bulunamayan farkın nereye aktarılacağı ve vergi karşısındaki durumu mali müşavirle değerlendirilir.
Örnek 1: sac sayım noksanı
Kayıtta 40 ton görünen sac sayımda 38 ton çıktı. Birim maliyet örnek olarak 30 TL/kg: 2.000 kg × 30 = 60.000 TL.
| Hesap | Borç | Alacak |
|---|---|---|
| 197 Sayım ve Tesellüm Noksanları | 60.000 | |
| 150 İlk Madde ve Malzeme | 60.000 |
Araştırmada 1.500 kg'ın bildirime girilmemiş kesim firesi olduğu anlaşıldı; bu kısım üretim maliyetine alınır. Kalan 500 kg için neden bulunamadı ve uygulamada çoğu firmanın yaptığı gibi olağan dışı gidere aktarıldı.
| Hesap | Borç | Alacak |
|---|---|---|
| 710 Direkt İlk Madde ve Malzeme Giderleri | 45.000 | |
| 689 Diğer Olağan Dışı Gider ve Zararlar | 15.000 | |
| 197 Sayım ve Tesellüm Noksanları | 60.000 |
Örnek 2: modeli kalkmış mamul
Müşterinin üretimden kaldırdığı modele ait 120 adet braket rafta duruyor. Maliyeti adet başı 250 TL, yalnız 100 TL'ye satılabiliyor. Ticari muhasebede aradaki 18.000 TL için değer düşüklüğü karşılığı ayrılabilir.
| Hesap | Borç | Alacak |
|---|---|---|
| 654 Karşılık Giderleri | 18.000 | |
| 158 Stok Değer Düşüklüğü Karşılığı | 18.000 |
Vergi mevzuatında değeri düşen malların düşük bedelle değerlenmesi belirli şartlara ve belgelere bağlıdır; bu karşılığın vergi matrahından indirilip indirilemeyeceğine mali müşavirinizle karar verin.
Enflasyon düzeltmesi stok değerlemesini değiştirir mi?
Enflasyon düzeltmesi uygulanan dönemlerde stoklar, maliyet bedeliyle bulunduktan sonra ayrıca düzeltme katsayılarıyla güncellenir; yani düzeltme değerlemenin yerine geçmez, onun üstüne gelir. Bu yüzden önce miktar ve maliyet doğru bulunmalıdır, yanlış bir sayım düzeltme katsayısıyla büyüyerek bilançoya taşınır.
Hangi dönemlerde düzeltme yapılacağı ve şartları güncel mevzuata göre değişir. Konunun genel çerçevesi için enflasyon düzeltmesi nedir yazısına bakabilirsiniz.
Stok değerlemesinde sık yapılan hatalar
- Sayım günü belge kesimi yapmamak: 31 Aralık akşamı gelen sacın irsaliyesi 2 Ocak'ta girilirse mal sayımda var, kayıtta yoktur.
- Fasoncudaki malı unutmak: kaplamacıda bekleyen yüz binlerce liralık yarı mamul sayılmaz, maliyet yüklenip stok sıfır görünür.
- Yarı mamulü tek fiyatla değerlemek: kesilmiş parça ile kaplanmış parça aynı fiyattan değerlenirse yarı mamul ya şişer ya erir.
- KDV'yi maliyete katmak: indirilecek KDV stok maliyetine girmez; birim maliyeti yükseltir.
- Farkı sessizce düzeltmek: sayım farkı nedeni yazılmadan kayda eşitlenirse aynı hata ertesi yıl tekrar eder.
- Birim karışıklığı: kg ile alınan sacın adetle sayılması ya da tersi, en büyük farkları üretir.
Kapanışın diğer adımlarıyla birlikte düşünmek için dönem sonu kapanış yazısına bakabilirsiniz.
PakERP One'da dönem sonu stok değerlemesi
PakERP One stoku depo, lot ve nitelik kırılımıyla tuttuğu için sayım ve değerlemenin miktar tarafı programdan çıkar; tutar tarafında karar ve onay mali müşavirdedir.
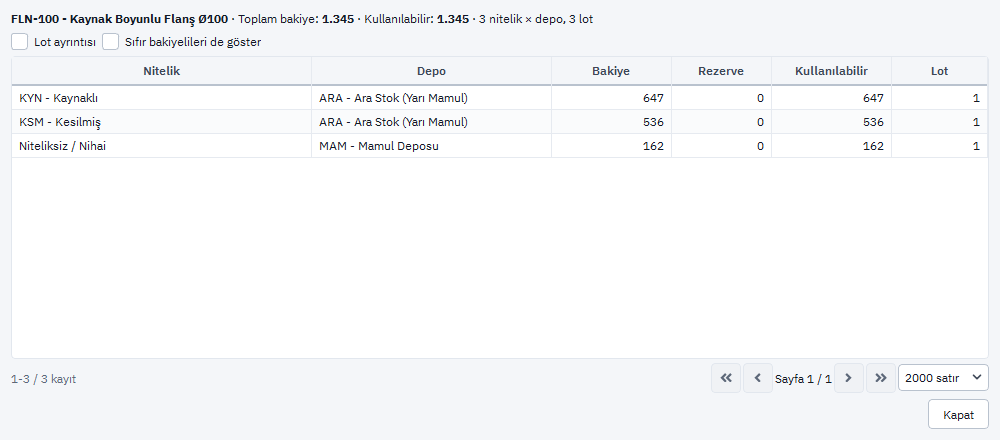
- 301 Stok Kartları, Stok Durumu: her kartın bakiyesi nitelik ve depo kırılımıyla görünür. Nitelik, operasyon bazlı stokta yarı mamulün hangi aşamada olduğunu gösterir (ör. kesme sonrası, ısıl işlem sonrası).
- 310 Sayım ve 329 Depo Bakiye Düzeltme (Sayım): bir kartın tüm depo, lot ve nitelik bakiyesi tek ekranda listelenir; olması gereken miktar yazılınca fark sayım fişi olarak oluşur.
- 8127 Fason Stok Mutabakatı: fasoncudaki miktar, fasoncunun listesiyle karşılaştırılır.
- 8151 Fiili Üretim Maliyeti ve 8152 Dönem Kapanışı: dönemin üretim maliyeti ve genel üretim gideri payı hesaplanır.
- 904 Defterler ve Raporlar: mizanda 150, 151, 152 ve 153 bakiyeleri sayım listesinin toplamıyla karşılaştırılır.
Stok değer düşüklüğü karşılığının hesaplanması programda otomatik değildir; mali müşavirinizle belirlediğiniz tutar 901 Muhasebe Fişi ile elle girilir. Stok listeleri her ekranda "Raporlar ▾" ile PDF ve Excel olarak alınabilir.