Enflasyon düzeltmesi, yüksek enflasyon dönemlerinde bilançodaki parasal olmayan kalemlerin (stoklar, duran varlıklar, öz kaynaklar gibi) edinildikleri tarihten bilanço gününe kadarki fiyat değişimine göre düzeltme katsayısıyla güncellenmesidir. Vergi Usul Kanunu'ndaki düzeltme bilanço esasına göre defter tutan mükellefleri ilgilendirir ve şartları kanunla belirlenir. Kasa, banka, alacak ve borç gibi parasal kalemler düzeltilmez.
"2019'dan bu yana aldığınız makinelerin fatura tarihlerini ve tutarlarını, ilaveleriyle birlikte gönderebilir misiniz?" Aralık sonunda mali müşavirden gelen bu e-posta, birçok üretim firmasında enflasyon düzeltmesinin ilk somut işaretidir. Ardından stok listesi giriş tarihleriyle, sermaye artışlarının tarihleri ve peşin ödenmiş giderler istenir.
İstenen bilgilerin ortak noktası tarihtir. Enflasyon düzeltmesi bir kalemin ne zaman edinildiğine bakar ve o günden bilanço gününe kadar paranın değerindeki değişimi hesaba katar. Hesaplamayı mali müşavir yapar; firmanın işi, doğru tarihli veriyi hızlı ve eksiksiz vermektir. Aşağıda düzeltmenin ne olduğu, kimleri ilgilendirdiği, hangi kalemlere uygulandığı ve hazırlıkta en çok zaman alan kalemler anlatılıyor.
 Tam boyut
İçindekiler
- Enflasyon düzeltmesi nedir?
- Enflasyon düzeltmesi kimleri ilgilendirir?
- Hangi kalemler düzeltilir, hangileri düzeltilmez?
- Düzeltme katsayısı nasıl hesaplanır? Örnek
- Üretim firmasında en çok emek isteyen kalemler hangileri?
- Hazırlık için kontrol listesi
- Enflasyon düzeltmesi firmaya nakit getirir mi?
- PakERP One'da enflasyon düzeltmesine veri hazırlığı
- Sık sorulan sorular
Enflasyon düzeltmesi nedir?
Enflasyon düzeltmesi, tarihî maliyetle tutulan kayıtların satın alma gücündeki değişime göre güncellenmesidir. Muhasebe bir varlığı alındığı gün ödenen tutarla kaydeder; fiyatlar hızla yükseldiğinde bu tutar yıllar içinde gerçeklikten kopar.
Fabrikadan bir örnek: 2019'da 2.000.000 TL'ye alınan bir pres bilançoda hâlâ bu tutarla ve düşük bir amortismanla durur. Aynı presin bugünkü yerine koyma bedeli çok daha yüksektir. Kayıtlı amortisman küçük kaldığı için ürün maliyeti düşük, kâr olduğundan yüksek görünür; vergi de bu şişkin kâr üzerinden hesaplanır. Stokta da benzer bir etki vardır: aylar önce ucuza alınmış sac, bugünün fiyatıyla satılan ürünün maliyetine eski değeriyle girer.
Düzeltme, parasal olmayan kalemleri edinildikleri tarihten bilanço gününe kadarki fiyat değişimiyle günceller ve oluşan farkı ayrı bir hesapta toplar.
Enflasyon düzeltmesi kimleri ilgilendirir?
Vergi Usul Kanunu'ndaki enflasyon düzeltmesi, bilanço esasına göre defter tutan mükellefleri ilgilendirir; kurumlar vergisi mükellefleri ve bilanço esasındaki şahıs işletmeleri buna dahildir. Düzeltmenin hangi şartlarda ve hangi dönemlerde yapılacağı kanunla belirlenir; bu hükümler son yıllarda birkaç kez değiştirildi ve bazı dönemler için ertelendi. Güncel durumu Mevzuat Bilgi Sistemi'nden, GİB duyurularından ve mali müşavirinizden teyit edin. Buradaki örnekler yalnız mantığı göstermek içindir; firmanıza özgü karar mali müşavirle verilir.
| Firma durumu | İlgili düzenleme | Ne yapılır |
|---|---|---|
| Bilanço esasına göre defter tutan şirket | Vergi Usul Kanunu | Şartlar oluştuğunda vergi bilançosu düzeltilir |
| Bilanço esasındaki şahıs işletmesi | Vergi Usul Kanunu | Aynı kurallar uygulanır |
| İşletme hesabı esasında defter tutan | Kapsam dışı | Düzeltme yapılmaz |
| Bağımsız denetime tabi firma | Finansal raporlama standartları | Finansal tablolar ayrıca, kendi kurallarıyla düzeltilir |
Son satır sık karıştırılır. Vergi için yapılan düzeltme ile finansal raporlama için yapılan enflasyon muhasebesi ayrı işlerdir; biri olunca öteki kendiliğinden yapılmış sayılmaz.
Düzeltme hazırlığında en çok zaman alan iş, yıllar önce alınmış makinelerin ilave ve revizyonlarını ayırmaktır. Bir presin üzerine eklenen besleme ünitesi ya da yenilenen hidrolik sistem ayrı faturayla gelmiştir ama çoğu zaman aynı satıra eklenmiştir. Sabit kıymet listesini her alımda tarih ve fatura numarasıyla güncel tutan firma bu işi bir günde bitirir.
Hangi kalemler düzeltilir, hangileri düzeltilmez?
Parasal olmayan kalemler düzeltilir, parasal kalemler düzeltilmez. Parasal kalem, değeri para birimiyle sabit olan kalemdir: kasadaki 100.000 TL enflasyondan sonra da 100.000 TL'dir, yalnız satın alma gücü azalmıştır. Depodaki 10 ton sacın değeri ise fiyatlarla birlikte değişir.
| Kalem | Tür | Düzeltilir mi? |
|---|---|---|
| 100 Kasa, 102 Bankalar | Parasal | Hayır |
| 120 Alıcılar, 320 Satıcılar, krediler | Parasal | Hayır |
| Dövizli alacak ve borçlar | Parasal | Hayır, kur değerlemesiyle güncellenir |
| 150-153 stoklar | Parasal olmayan | Evet, giriş tarihine göre |
| 180 Gelecek Aylara Ait Giderler | Parasal olmayan | Evet, ödeme tarihine göre |
| 250-256 duran varlıklar ve 257 Birikmiş Amortismanlar | Parasal olmayan | Evet, edinme tarihine göre |
| 500 Sermaye ve diğer öz kaynak kalemleri | Parasal olmayan | Evet, oluşma tarihine göre |
Dövizli alacak ve borçlar parasal kalemdir ama değerleri kurla değişir; onlar için ayrı bir işlem, dönem sonu kur değerlemesi yapılır. Düzeltmeden önce kur değerlemesinin bitmiş olması gerekir, aksi halde aynı fiyat hareketi bir kalemde hiç, ötekinde iki kez yansır. Hangi kalemin hangi gruba girdiği her firmada aynı değildir; özellikle avanslar ve özel nitelikli hesaplar için sınıflandırmayı mali müşavirle birlikte yapın.
Düzeltme katsayısı nasıl hesaplanır? Örnek
Katsayı, bilanço günündeki fiyat endeksinin kalemin edinildiği ayın endeksine bölünmesiyle bulunur. Vergi Usul Kanunu'ndaki düzeltmede TÜİK'in yurt içi üretici fiyat endeksi (Yİ-ÜFE) kullanılır.
- Düzeltme katsayısı = Bilanço günü endeksi / Edinme ayının endeksi
- Düzeltilmiş tutar = Kayıtlı tutar x Düzeltme katsayısı
- Düzeltme farkı = Düzeltilmiş tutar - Kayıtlı tutar
Örnek (endeks değerleri temsilî): pres alındığı ayın endeksi 2.000, bilanço günündeki endeks 3.000; katsayı 1,50. Pres 2.000.000 TL'den 3.000.000 TL'ye, birikmiş amortismanı 400.000 TL'den 600.000 TL'ye çıkar. Farklar 698 Enflasyon Düzeltme Hesabı'nda toplanır:
| Hesap | Borç | Alacak |
|---|---|---|
| 253 Tesis, Makine ve Cihazlar | 1.000.000 | |
| 257 Birikmiş Amortismanlar | 200.000 | |
| 698 Enflasyon Düzeltme Hesabı | 800.000 |
Stokta aynı hesap giriş ayına göre yapılır. Eylülde girmiş 10 ton sac 500.000 TL ile kayıtlı, eylül endeksinden bilanço gününe katsayı 1,08 olsun (örnek). Düzeltilmiş değer 540.000 TL, fark 40.000 TL'dir. Bu fark ertesi yıl sac kullanıldıkça satılan malın maliyetine girer; yani stok düzeltmesi bugünün bilançosunu, bir sonraki yılın kârını etkiler.
| Hesap | Borç | Alacak |
|---|---|---|
| 150 İlk Madde ve Malzeme | 40.000 | |
| 698 Enflasyon Düzeltme Hesabı | 40.000 |
Öz kaynak tarafında ters yönde bir fark doğar. Sermayenin kayıtlı tutarı 1.000.000 TL, katsayısı 1,20 ise 200.000 TL'lik düzeltme farkı sermaye düzeltmesi hesabına yazılır:
| Hesap | Borç | Alacak |
|---|---|---|
| 698 Enflasyon Düzeltme Hesabı | 200.000 | |
| 502 Sermaye Düzeltmesi Olumlu Farkları | 200.000 |
Bütün kalemler düzeltildikten sonra 698'de net bir bakiye kalır. Bu bakiyenin hangi hesaba aktarılacağı ve vergi matrahına etkisi, düzeltmenin yapıldığı döneme ait kurallara bağlıdır; bu adımı mali müşavir yürütür.
Üretim firmasında en çok emek isteyen kalemler hangileri?
Stoklar ve makineler. İkisinde de düzeltme tarih ister ve üretim firmasında tarih bilgisi en çok bu iki yerde dağınıktır.
Stoklar. Dönem sonundaki her stok kaleminin hangi ay girdiği bilinmelidir. Hammaddede bu giriş tarihidir; yarı mamul ve mamulde ise içindeki hammaddenin, işçiliğin ve genel üretim giderinin hangi aylarda oluştuğu sorulur. Lot bazında tutulan stokta giriş tarihi lottan okunur; lotsuz, tek bakiyeli stokta tahmine başvurulur. Stok değerlemesinin genel mantığı dönem sonu stok değerlemesi yazısında.
Makineler ve kalıplar. Her duran varlık ayrı tarihle düzeltilir; sonradan yapılan ilaveler, revizyonlar ve kalıp tadilatları da kendi tarihleriyle ayrı satırdır. Sabit kıymet listesi eksik tutulan firmada bu liste geriye dönük faturalardan yeniden kurulur. Liste düzeninin nasıl olması gerektiği demirbaş ve amortisman takibi yazısında.
Hazırlık için kontrol listesi
Mali müşavire düzeltme için gönderilecek veri seti şunlardan oluşur:
- Kesinleşmiş mizan ve alt hesap dökümü, bilanço günü itibarıyla.
- Sabit kıymet listesi: her makine, kalıp ve demirbaş için edinme tarihi, tutar, birikmiş amortisman, ilaveler.
- Dönem sonu stok listesi: kalem, miktar, tutar ve giriş tarihi; yarı mamul ve mamul için maliyet oluşum dönemleri.
- Öz kaynak hareketleri: sermaye artışlarının tescil ve ödeme tarihleri, geçmiş yıl kârlarının oluştuğu yıllar.
- 180 ve 280 hesaplarındaki peşin ödemelerin ödeme tarihleri.
- Önceki düzeltme yapılmışsa o dönemin düzeltilmiş değerleri.
- Parasal ve parasal olmayan ayrımı yapılmış hesap listesi.
En sık hata, listenin muhasebe kayıtlarından değil hafızadan hazırlanmasıdır. Tarihi bilinmeyen kalem için yapılan tahmin, düzeltilmiş değeri ve sonraki yılların amortismanını birlikte etkiler.
Enflasyon düzeltmesi firmaya nakit getirir mi?
Hayır. Düzeltme bir değerleme işlemidir; kasaya para girmez, bankadan para çıkmaz. Değişen şey bilançonun ve gelir tablosunun gösterdiğidir. Duran varlıklar güncellendiğinde sonraki yılların amortismanı artar, öz kaynaklar gerçeğe yaklaşır, kârın ne kadarının gerçekten dağıtılabilir olduğu daha doğru görünür. Patron için anlamı, düzeltilmemiş bir bilançodaki yüksek kârın bir kısmının yalnız fiyat artışından doğduğudur. Bilanço ve gelir tablosunu bu gözle okumak için bilanço ve gelir tablosu okuma yazısına bakabilirsiniz.
PakERP One'da enflasyon düzeltmesine veri hazırlığı
PakERP One enflasyon düzeltmesi hesaplaması yapmaz. Hesaplamayı mali müşaviriniz yapar, sonucu programa muhasebe fişi olarak işlersiniz. Programın işi, düzeltmenin istediği tarihli veriyi hazır vermektir.
- 904 Defterler ve Raporlar: bilanço günü itibarıyla mizan, büyük defter ve bilanço PDF ya da Excel olarak alınır. 905 Muavin Defteri her alt hesabın tarihli hareketlerini verir.
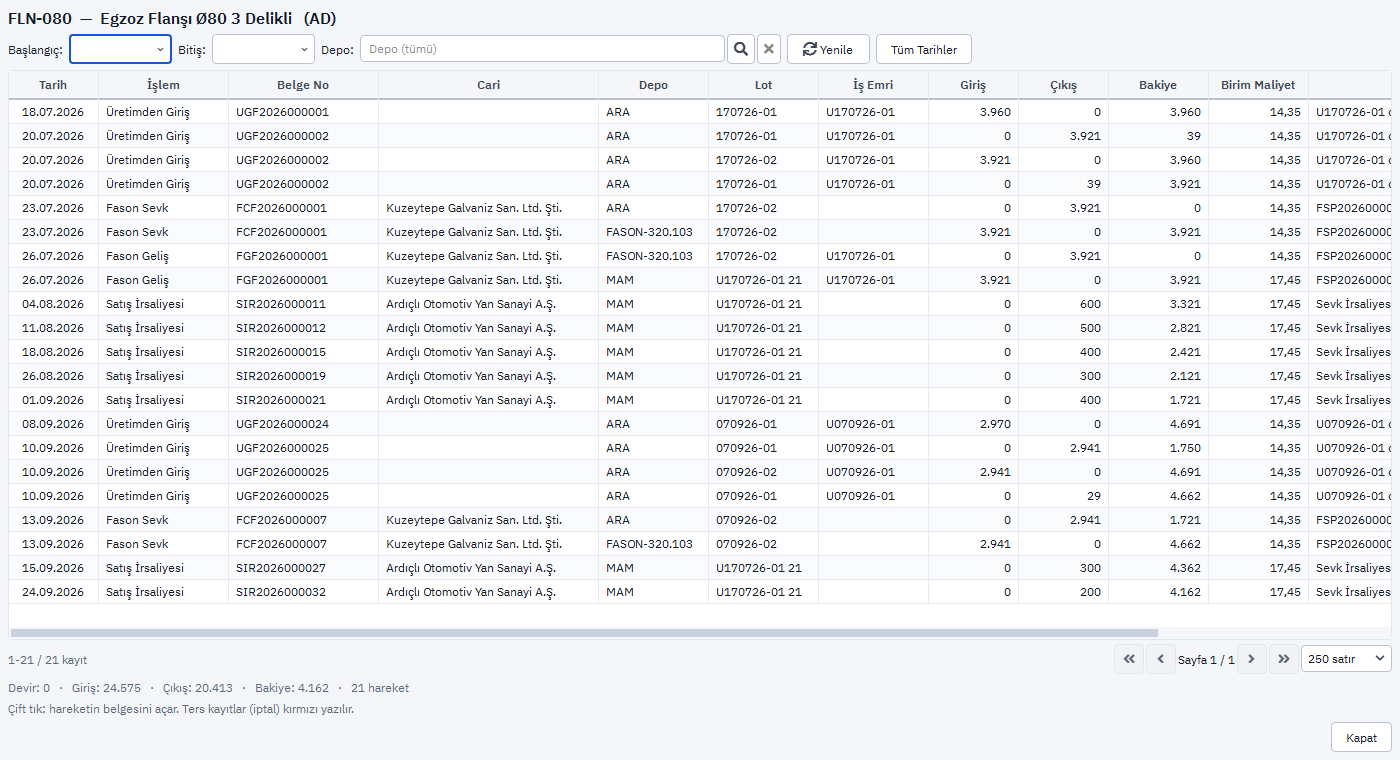
- 301 Stok Kartları altındaki Stok Ekstresi her hareketin tarihini, giriş ve çıkış miktarını, birim maliyetini gösterir; 313 Lot İzleme lot bazında giriş tarihini ve kaynağını verir.
- 201 Alış Faturası "İşlem" sütununda Demirbaş seçilen satırlar 255 hesabına yazılır; fatura tarihleriyle birlikte demirbaş alımlarının listesi buradan çıkar.
- Araçlar > Yedekleme ile alınan okunur Excel yedeği her tabloyu ayrı sayfada, Türkçe kolon adlarıyla verir; mali müşavire tek dosyada veri göndermenin kolay yoludur.
- Mali müşavirin hesapladığı düzeltme kayıtları 901 Muhasebe Fiş İşlemleri ekranında mahsup fişi olarak girilir; 698 ve ilgili düzeltme hesaplarının alt hesapları 902 Tek Düzen Hesap Planı ekranında açılır.
Muhasebe ekranlarının kullanımı muhasebe kılavuzunda.