Dönem sonu kapanışı, hesap döneminin son gününde varlık ve borçların gerçek değerine getirilmesi, gider hesaplarının sonuç hesaplarına aktarılması ve bilanço hesaplarının kapatılıp yeni döneme açılış fişiyle taşınmasıdır. Üretim firmasında en zor kısım muhasebe değil fabrikadır: depodaki sac, yarı mamul, fasoncudaki parça ve açık iş emirleri sayılıp değerlenmeden kapanış yapılamaz. Ücretsiz bir ERP sayım, mutabakat, yansıtma ve kapanış fişlerini üretir; değerleme kararlarını ve beyanları mali müşavir verir.
Dönem sonu kapanışı çoğu üretim firmasında mali müşavirin masasında biten bir iş sanılır. Oysa kapanışın en zor kısmı fabrikadadır. Aralığın son haftasında depoda kaç ton sac var, preste yarı kalmış kaç iş emri duruyor, kaplamacıda kaç palet parça bekliyor, portföyde vadesi gelmemiş kaç çek var? Bu soruların cevabı müşavirde değil, sevkiyatta, depoda ve üretim planlamada.
Muhasebedeki kapanış fişleri bu cevapların üstüne kurulur. Yanlış sayılan bir yarı mamul stoku, satılan malın maliyetini ve dolayısıyla yılın kârını değiştirir. Aşağıda kapanışın aylık kapanıştan farkı, fabrikada bitmesi gereken işler, envanter ve yarı mamulün neden zor olduğu, yansıtma ve kapanış fişlerinin sırası ve ücretsiz ERP programının bu işin hangi kısmını üstlendiği var. Aylık berat tarafı e-Defter yazısında.
 Tam boyut
İçindekiler
- Dönem sonu kapanışı nedir, aylık kapanıştan farkı ne?
- Kapanıştan önce fabrikada hangi işler bitmiş olmalı?
- Üretim firmasında envanter ve yarı mamul neden en zor kısımdır?
- Yansıtma ve kapanış fişleri hangi sırayla kesilir?
- Kapanıştan sonra ne değişir: kilit ve düzeltme
- Ücretsiz ERP kapanışta neyi yapar, neyi mali müşavire bırakır?
- PakERP One'da dönem sonu kapanış
- Sık sorulan sorular
Dönem sonu kapanışı nedir, aylık kapanıştan farkı ne?
Dönem sonu kapanışı, hesap döneminin (genellikle takvim yılının) bittiği gün bilançonun gerçek durumu göstermesi için yapılan değerleme, düzeltme ve aktarma kayıtlarının bütünüdür. Aylık kapanış ise bir ayın belgelerini tamamlayıp KDV hazırlığını ve e-Defter beratını bitirmektir; hesaplar kapatılmaz, yalnız ay kilitlenir.
Yıl sonunda ise hesaplar gerçekten kapanır. Gider hesapları (7'li) yansıtma yoluyla maliyet ve sonuç hesaplarına aktarılır, gelir ve gider sonuç hesapları (6'lı) dönem kârı ya da zararında toplanır, bilanço hesapları kapanış fişiyle sıfırlanır ve yeni yılın ilk günü açılış fişiyle yeniden açılır. Bu zincir on iki aylık kayıtların üstüne kurulduğu için, aylık kapanışları düzgün yapılmış bir firmada yıl sonu büyük ölçüde mekanik bir iştir; yapılmamışsa on iki ayın hatası aralıkta birden ortaya çıkar.
Kapanışın takvimi, mevzuattaki beyanname ve defter sürelerine göre belirlenir; tarihleri burada vermiyoruz, mali müşavirinizle ve GİB'in güncel takvimiyle teyit edin. Kural şudur: kapanış fişleri, beyannameden önce ama envanter ve mutabakattan sonra kesilir.
Kapanıştan önce fabrikada hangi işler bitmiş olmalı?
Kapanış fişi kesilmeden önce on kalemlik bir liste kapanmış olmalıdır; ücretsiz ERP kullanan firmada da paket program kullananda da liste aynıdır. Bunların çoğu muhasebe dışındaki birimlerin işidir:
- Kesilmemiş fatura, faturalanmamış irsaliye kalmadı. Aralıkta sevk edilip ocakta faturalanan mal, gelir ile stoku iki farklı yıla düşürür.
- Gelen e-Faturalar alış faturasına çevrildi. Entegratörde bekleyen aralık faturası, gider ve KDV'yi eksik bırakır.
- Fiili sayım yapıldı, sayım farkları işlendi. Hammadde, yarı mamul, mamul ve hurda; depo depo, lot lot. Yöntemi depo sayımı yazısında.
- Fasoncudaki mal sayıldı ve mutabakat yapıldı. Kaplamacıda ve ısıl işlemcide duran parça firmanın stokudur; fasoncunun kendi kaydıyla karşılaştırılır.
- Açık iş emirlerindeki yarı mamul belirlendi. Kesilmiş ama preslenmemiş sac, preslenmiş ama kaplanmamış parça; her biri farklı aşamada değerlenir.
- Cari mutabakatlar yapıldı. Büyük müşteri ve tedarikçilerle yıl sonu bakiyesi yazılı teyit edildi.
- Banka ve kasa mutabakatı kapatıldı. Yıl sonu bakiyesi ekstreyle birebir.
- Çek ve senet portföyü doğrulandı. Portföyde, bankada, ciroda ve teminatta olanlar ayrı ayrı.
- Dövizli hesaplar değerlendi. Cari, banka ve kasa döviz bakiyeleri dönem sonu kuruyla; kur farkı kaydı kesildi.
- Amortisman, tahakkuk ve karşılıklar girildi. Aralık bordrosu, kıdem karşılığı, gelecek aya ait giderler; hesabı mali müşavir yapar.
Bu listenin ilk sekiz maddesi muhasebe fişi değil, belge ve sayım işidir. Kapanışın zamanında bitmesi bu sekiz maddenin aralıkta bitmesine bağlıdır.
Yıl sonu kapanışını geciktiren şey genellikle muhasebe değil, fasoncudaki malın ve yarı mamulün sayımıdır. Kaplamacıdaki paletler yıl boyunca takip edilmemişse aralıkta telefonla sorulur ve iki tarafın rakamı tutmaz. Fason irsaliyesi düzenli kesilen firmalarda bu sayım bir liste çıktısına iner.
Üretim firmasında envanter ve yarı mamul neden en zor kısımdır?
Çünkü ticaret firmasında stok tek hesapta durur, üretim firmasında dört ayrı hesapta ve üç ayrı yerde. Hammadde (150), yarı mamul (151), mamul (152) ve ticari mal (153) ayrı sayılır ve ayrı değerlenir; üstelik bir kısmı fabrikada değil fasoncuda ya da müşterinin konsinye deposundadır.
| Stok türü | Nerede | Sayım zorluğu | Değerleme |
|---|---|---|---|
| Hammadde | Depo, üretim alanı | Rulo ve levha ağırlıkla, vida adetle; birim karışır | Alış maliyeti |
| Yarı mamul | Tezgah yanı, ara depo, fasoncu | Hangi operasyona kadar geldiği bilinmeli | Aşamaya kadar biriken maliyet |
| Mamul | Sevkiyat deposu, konsinye | Sevk edilmiş ama faturalanmamış olanla karışır | Üretim maliyeti |
| Fasondaki mal | Kaplamacı, ısıl işlemci | Fasoncunun kaydıyla mutabakat gerekir | Gönderilen aşamanın maliyeti |
| Hurda | Hurda sahası | Tartılır; satılmışsa gelir, durursa stok | Satış değeri ya da sıfır |
Yarı mamulün zorluğu şudur: aynı parça kesim sonrası başka, pres sonrası başka, kaplama sonrası başka bir değere sahiptir. Sayımda parçanın hangi aşamada olduğu (niteliği) yazılmazsa değerleme yapılamaz. İş emri takibi düzgün tutulan firmada bu bilgi zaten kayıttadır; açık iş emrinin tamamlanan operasyonları yarı mamulün aşamasını söyler. Fasondaki mal için de aynı şey geçerli; fason takibi düzgünse kaplamacıdaki palet sayısı sorulmadan bilinir.
Yansıtma ve kapanış fişleri hangi sırayla kesilir?
Sıra sabittir ve her adım bir öncekinin sonucunu kullanır: önce yansıtma, sonra gelir tablosu kapanışı, en son bilanço kapanışı ve yeni yıl açılışı. Sırayı bozmak, örneğin 7'li hesaplar yansıtılmadan 6'lı hesapları kapatmak, dönem kârını eksik bırakır.
| Adım | Ne yapar | Hesaplar |
|---|---|---|
| 1. Yansıtma | Gider hesaplarını maliyet ve sonuç hesaplarına aktarır | 7'li hesaplar, 7x1 yansıtma hesapları üzerinden 15x ve 6xx hesaplarına |
| 2. Gider ve yansıtma kapanışı | 7'li hesapları yansıtma hesaplarıyla karşılıklı kapatır | 7x0 ve 7x1 sıfırlanır |
| 3. Gelir tablosu kapanışı | Gelir ve gider sonuç hesaplarını dönem sonucuna toplar | 6'lı hesaplar 690'a |
| 4. Vergi ve net kâr | Dönem kârından vergi karşılığı ayrılır, net sonuç bilançoya yazılır | 690, 691, 692, 590 ya da 591 |
| 5. Bilanço kapanışı | Tüm bilanço hesapları kapanış fişiyle sıfırlanır | 1'den 5'e kadar tüm hesaplar |
| 6. Açılış | Yeni yılın ilk günü kapanış bakiyeleriyle hesaplar açılır | Aynı hesaplar, ters yönde |
Yansıtma tanımı, hangi 7'li hesabın hangi 15x ya da 6xx hesabına gideceğini söyler ve yılda bir kez değil, kurulumda yapılır. Tanım yoksa program giderleri doğrudan dönem sonucuna kapatır; bu, üretim maliyetinin stoka değil gidere gitmesi demektir ve mamul stoku olduğundan düşük görünür. Vergi karşılığı adımı mevzuata bağlı hesaplar içerir; oranı ve yöntemi mali müşavir belirler.
Kapanıştan sonra ne değişir: kilit ve düzeltme
Kapanış fişi kesilip beyanname verildikten sonra o yıla fiş girilmez; hata bulunursa yeni yılda düzeltme kaydıyla giderilir. Kilit, e-Defter beratı alınmış aylarda zaten vardır; yıl sonunda tüm döneme uygulanır.
Kapanıştan sonra en sık karşılaşılan üç durum şunlardır. Geç gelen fatura: yeni yılda kayda alınır, geçmiş yıl gideri olarak ayrı hesapta izlenir. Sayım farkı: ocakta fark edilen aralık sayım hatası, yeni yılın ilk sayımıyla düzeltilir; aralık stoku değiştirilmez. Yanlış değerleme: kur ya da maliyet değerlemesinde hata varsa mali müşavir düzeltme beyannamesine karar verir, kapanış fişleri geri alınıp yeniden kesilir. Üçüncü durum tek istisnadır ve beyanname verilmeden önce yapılmalıdır; bu yüzden kapanış fişleri önce önizleme olarak alınır, müşavir onayından sonra oluşturulur.
Kapanış ile mali müşavir arasındaki iş bölümü ayrı bir konudur; mali müşavirle çalışma yazısı ay sonu takvimini ve rakamlar tutmadığında nereden başlanacağını anlatıyor.
Ücretsiz ERP kapanışta neyi yapar, neyi mali müşavire bırakır?
Ücretsiz ERP programı sayımı, mutabakat listelerini, kur değerlemesini ve kapanış fişlerini üretir; değerleme kararlarını, vergi hesabını ve beyanları mali müşavir verir. Lisans ücreti olmayan bir programda bu araçların hepsi açıktır; sınır, programın ne bildiğidir: yasal karşılık oranını, amortisman yöntemini ve düzeltme beyannamesi gerekip gerekmediğini program bilemez.
- Program yapar: sayım fişi ve sayım farkı kaydı, fasondaki mal listesi, açık iş emri ve yarı mamul dökümü, cari ve banka mutabakat ekstreleri, dövizli hesapların kur farkı listesi, yansıtma ve kapanış fişleri, açılış fişi, dönem kilidi.
- Firma yapar: fiili sayım, fasoncuyla ve müşteriyle mutabakat, faturalanmamış irsaliyelerin kapatılması, gelen e-Faturaların alınması.
- Mali müşavir yapar: değerleme yöntemi, amortisman ve karşılıklar, vergi hesabı, kapanış fişlerinin onayı, beyannameler.
Ücretsiz ERP seçerken kapanış için sorulacak iki soru vardır: yansıtma tanımı kurulabiliyor mu ve kapanış fişleri önizleme ile üretilip gerekirse geri alınabiliyor mu? İkisi de yoksa yıl sonu, onlarca satırlık fişlerin elle yazılması demektir.
PakERP One'da dönem sonu kapanış
PakERP One'da kapanış, fabrikadaki hazırlık ekranları ile muhasebedeki iki fiş ekranı üzerinden yürür; fişler önce önizlenir, mali müşavir onayından sonra oluşturulur.
- 310 Sayım: depo ve lot bazında fiili sayım, sayım farkı fişi. 301 Stok Kartları altındaki Stok Durumu, bir kartın depo ve nitelik (aşama) kırılımını verir; yarı mamulün hangi operasyonda olduğu buradan okunur.
- Üretim Panosu, Fasonda sekmesi: fasoncu bazında dışarıdaki malzeme, nitelik, adet, lot sayısı ve kaç gündür beklediği; fasoncuyla mutabakat bu listeyle yapılır. 8120 İş Emirleri açık iş emirlerini ilerleme yüzdesiyle gösterir.
- 102 Satış İrsaliyeleri: faturalanmamış irsaliyeler; sağ tık Faturalaştır ile kapatılır. 961 Gelen e-Faturalar alış faturasına çevrilir.
- 802 Cari Ekstre ve 803 Yaşlandırma: yıl sonu mutabakat mektupları için ekstre PDF'i; 851 Cari Konsol dövizli caride gerçek bakiye ve kur farkı kalıntısını gösterir. 904 ekranındaki Kur Farkı Listesi değerleme kaydının dayanağıdır.
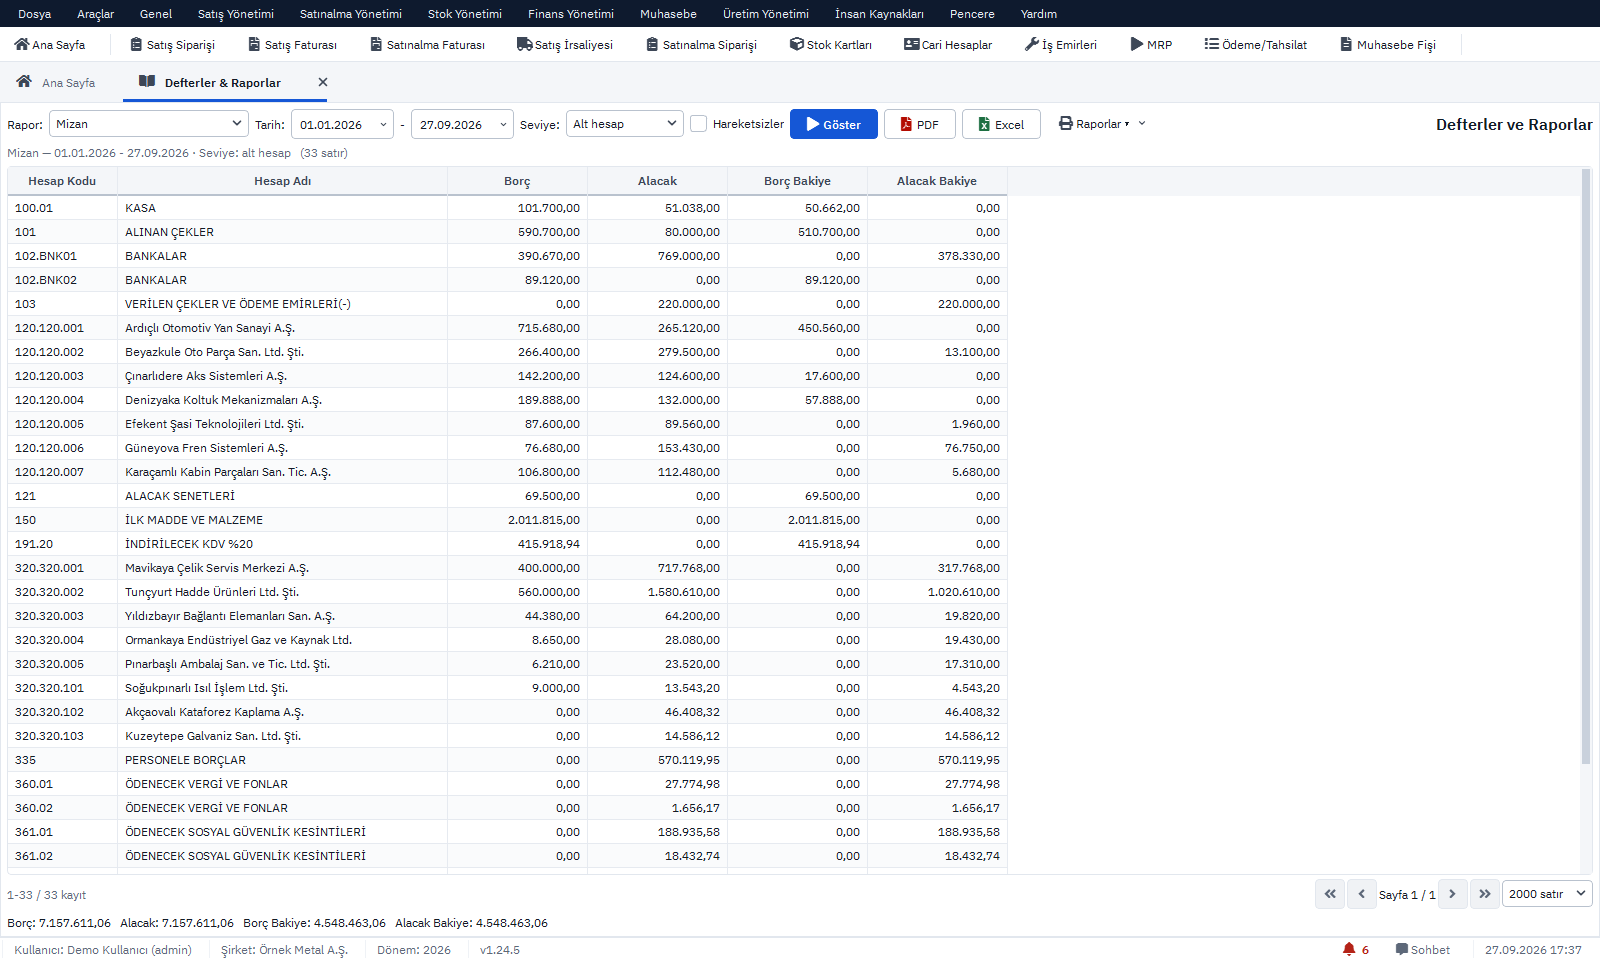
- 925 Muhasebe Kontrol İşlemi: dengesiz fiş, ana hesaba kayıt, muhasebeleşmemiş belge, yevmiye boşluğu ve kronoloji hatası; "Sorun bulunamadı" görülmeden kapanışa geçilmez.
- 920 Muhasebe Yansıtma Fişi Tanımları: kaynak 7xx, yansıtma 7x1 ve hedef 6xx ya da 15x hesabı. Tanım yoksa 924 uyarır ve 7'li hesaplar doğrudan 690'a kapatılır.
- 924 Kapanış Fişi Oluştur: yıl seçilip Önizle'ye basılır; program yansıtma fişlerini, gelir tablosu kapanışını (6'lı hesaplar 690, 692 ve 590 ya da 591'e) ve bilanço kapanış fişini ayrı ayrı gösterir. Önizleme PDF'i mali müşavire gönderilir, onaydan sonra Uygula. Hatalı çalıştırıldıysa Geri Al fişleri kaldırır; aynı yıl için ikinci kapanış kesilmez.
- 923 Açılış Fişi Oluştur: yeni yılın ilk günü önceki dönemin bilanço bakiyelerinden açılış fişi kesilir; sonuç hesapları da yaprak alt hesaplara işlenir.
- 950 E-Defter ve 922 Ayarlar: aralık beratı ve fiş kilidi; GİB onayı işaretlenen dönemde fişler kilitlenir.
Bilanço ve gelir tablosu 904 Defterler ve Raporlar ekranından PDF ve Excel olarak alınır. Ekranların adım adım kullanımı muhasebe kılavuzunda.
Konuyla ilgili: Ay Sonu Kur Değerlemesi Nasıl Yapılır? Kayıt Mantığı, Demirbaş ve Amortisman Takibi Nasıl Yapılır?, Form Ba ve Bs Nedir, ERP'den Nasıl Hazırlanır?, Dönem Sonu Kapanış Kayıtları: 690, 691 ve 692 Nasıl Yapılır?, Açılış Fişi Nasıl Yapılır? Yeni Yıl ve Yeni Program, Dönem Sonu Stok Değerlemesi Nasıl Yapılır?.