Ürün maliyeti, malzeme, direkt işçilik, genel üretim gideri, fason ve ambalaj giderlerinin toplamının iyi çıkan adede bölünmesiyle hesaplanır: Birim maliyet = (malzeme + işçilik + GÜG + fason + ambalaj − hurda geliri) ÷ iyi adet. Malzeme fire dahil başlatılan adet üzerinden, işçilik ve GÜG ise operasyon süresi çarpı iş merkezi saat ücreti üzerinden bulunur. Örnek hesapta 2.000 adet sac braketin birim maliyeti 18,83 TL çıkar.
Ürün maliyeti, bir parçayı müşteriye gönderilebilir hale getirene kadar harcanan her şeyin, iyi çıkan parça adedine bölünmüş halidir. Tanım kısa; zorluk, "harcanan her şey"in içine neyin girdiğine karar vermektir. Sacın parası herkesin aklına gelir. Pres hazırlığında geçen yarım saat, çinko kaplamanın nakliyesi, kasa ve koli, fire olup hurdaya giden parçalar ise çoğu zaman hesaptan düşer.
Bu yazı hesabın kendisine odaklanıyor: hangi kalem hangi veriden gelir, hangi sırayla toplanır, fire ve hurda sonucu nasıl değiştirir. Örnek olarak sac bir braket kullanıldı. Rakamlar bir firmaya ait değildir, yalnız hesabın mantığını göstermek için seçilmiştir. Maliyet muhasebesinin genel çerçevesi ve hesap planındaki karşılığı için maliyet muhasebesi rehberine bakabilirsiniz.
 Tam boyut
İçindekiler
- Ürün maliyeti hangi kalemlerden oluşur?
- Ürün maliyeti nasıl hesaplanır? Formül
- Örnek hesap: 2.000 adet sac braket
- Fire ve hurda birim maliyeti nasıl değiştirir?
- Birim maliyet parti büyüklüğüne göre neden değişir?
- Teklif maliyeti ile gerçekleşen maliyet neden tutmaz?
- Ürün maliyeti hesabında sık yapılan hatalar
- PakERP One'da ürün maliyeti nasıl hesaplanır?
- Sık sorulan sorular
Ürün maliyeti hangi kalemlerden oluşur?
Üretim maliyeti beş ana kalemden oluşur; hurda satışından elde edilen gelir ise toplamdan düşülür. Her kalemin verisi farklı bir yerden gelir ve eksik kalan kalem, maliyeti sessizce düşük gösterir.
| Kalem | Neyi kapsar | Verinin kaynağı |
|---|---|---|
| Direkt malzeme | Hammadde, yarı mamul, satın alınan parça | Ürün ağacı, alış fiyatı ya da lot maliyeti |
| Direkt işçilik | Operatörün parçaya harcadığı süre | Rota süreleri ya da üretim bildirimi |
| Genel üretim gideri (GÜG) | Enerji, amortisman, bakım, endirekt personel | İş merkezinin GÜG oranı |
| Fason | Dışarıda yaptırılan kaplama, ısıl işlem, boya | Fason fiyatı ya da fason faturası |
| Ambalaj | Kasa, koli, palet, streç | Ürün ağacına eklenen ambalaj satırları |
| Hurda geliri (eksi) | Satılan kesim artığı ve fire parçalar | Hurda satış fiyatı |
Satış, yönetim ve finansman giderleri ürün maliyetine girmez; bunlar fiyat verirken kâr marjının içinde düşünülür.
Ürün maliyeti nasıl hesaplanır? Formül
Birim maliyet, tüm kalemlerin toplamının iyi adede bölünmesiyle bulunur. Düz metin olarak:
Birim maliyet = (malzeme + işçilik + GÜG + fason + ambalaj − hurda geliri) ÷ iyi adet
Kalemlerin kendi formülleri ise şöyledir:
- Malzeme = başlatılan adet × parça başı brüt malzeme × malzeme birim fiyatı. Brüt malzeme, kesim artığını da içeren miktardır; parçanın net ağırlığı değil.
- İşçilik = operasyon süresi (saat) × iş merkezinin işçilik saat ücreti. Operasyon süresi = hazırlık süresi + başlatılan adet × birim süre.
- GÜG = operasyon süresi (saat) × iş merkezinin GÜG saat oranı.
- Fason = fasona giden adet ya da kilogram × fason birim fiyatı; nakliye ayrıca faturalanıyorsa eklenir.
- Hurda geliri = hurda kilogramı × hurda satış fiyatı.
Bölen iyi adettir, başlatılan adet değil. Fire olan parçanın malzemesi ve işçiliği harcanmıştır; bu maliyeti iyi parçalar taşır. İş merkezi saat ücretinin nasıl bulunduğu makine saat ücreti rehberinde anlatılıyor.
Maliyet hesabı yeni başladığında en çok atlanan kalem genellikle hazırlık süresi ve fason nakliyesidir. İki kalem de tek başına küçük görünür ama küçük partili işlerde birim maliyetin belirgin bir kısmını oluşturabilir. İlk birkaç teklifi gerçekleşen partiyle karşılaştırmak bu boşlukları hızla ortaya çıkarır.
Örnek hesap: 2.000 adet sac braket
Örnek: müşteri 2.000 adet DKP sac braket istiyor. Parça iki operasyonda üretiliyor (pres kesme ve büküm), sonra fasonda çinko kaplanıyor. Geçmiş partilerde fire %2 çıktığı için 2.040 adet başlatılıyor. Aşağıdaki değerlerin tamamı örnektir.
- Parça başı brüt sac 0,42 kg, net parça ağırlığı 0,30 kg; sac fiyatı 32 TL/kg.
- Kesme: hazırlık 30 dk, birim süre 6 sn. Büküm: hazırlık 20 dk, birim süre 10 sn.
- Pres iş merkezi: işçilik 450 TL/saat, GÜG 600 TL/saat. Büküm: işçilik 450 TL/saat, GÜG 350 TL/saat.
- Çinko kaplama 1,50 TL/adet; ambalaj 2.000 adet için 400 TL; hurda satış fiyatı 8 TL/kg.
Adım adım:
- Malzeme: 2.040 × 0,42 kg × 32 TL = 27.417,60 TL.
- Kesme süresi: 30 dk + 2.040 × 6 sn (204 dk) = 234 dk = 3,9 saat. İşçilik 3,9 × 450 = 1.755 TL; GÜG 3,9 × 600 = 2.340 TL.
- Büküm süresi: 20 dk + 2.040 × 10 sn (340 dk) = 360 dk = 6 saat. İşçilik 6 × 450 = 2.700 TL; GÜG 6 × 350 = 2.100 TL.
- Fason: 2.000 iyi parça × 1,50 TL = 3.000 TL. Ambalaj: 400 TL.
- Hurda: kesim artığı 2.040 × 0,12 kg = 244,8 kg ve 40 fire parça × 0,30 kg = 12 kg; toplam 256,8 kg × 8 TL = 2.054,40 TL gelir.
| Kalem | Toplam (TL) | Parça başı (TL) |
|---|---|---|
| Malzeme | 27.417,60 | 13,71 |
| İşçilik | 4.455,00 | 2,23 |
| GÜG | 4.440,00 | 2,22 |
| Fason kaplama | 3.000,00 | 1,50 |
| Ambalaj | 400,00 | 0,20 |
| Hurda geliri | −2.054,40 | −1,03 |
| Toplam | 37.658,20 | 18,83 |
Parça başı değerler 2.000 iyi adede bölünerek bulundu ve yuvarlandı. Hurda geliri düşülmeseydi birim maliyet 19,86 TL olurdu.
Fire ve hurda birim maliyeti nasıl değiştirir?
Fire, birim maliyeti iki yoldan artırır: fazladan malzeme harcanır ve fazladan süre çalışılır, ama bölen değişmez. Örnekte fire %2 yerine %5 olsaydı 2.106 adet başlatılması gerekirdi; malzeme ve çalışma süresi buna göre büyür, iyi adet yine 2.000 kalır.
Hurda geliri ise tersine çalışır. Sac işleyen firmalarda kesim artığı ciddi bir tutardır ve düşülmezse maliyet olduğundan yüksek görünür. Ancak hurda fiyatı dalgalıdır; teklif hesabında temkinli bir fiyat kullanmak, sonradan sürpriz yaşamaktan iyidir. Fire oranının nasıl ölçüleceği fire oranı rehberinde anlatılıyor.
Birim maliyet parti büyüklüğüne göre neden değişir?
Çünkü hazırlık süresi parti ne kadar büyük olursa olsun aynıdır ve kaç parçaya bölündüğüne göre parça başı payı değişir. Kalıp bağlamak, ilk parçayı ölçtürmek, büküm tezgahını ayarlamak 50 parçalık partide de 5.000 parçalık partide de benzer sürer.
Örnekteki braketin hazırlık maliyeti: kesmede 0,5 saat × (450 + 600) TL = 525 TL, bükümde 20 dk × (450 + 350) TL/saat = 266,67 TL, toplam 791,67 TL. Bu tutar parti büyüklüğüne göre parça başına şöyle düşer:
| Parti | Hazırlığın parça başı payı |
|---|---|
| 500 adet | 1,58 TL |
| 2.000 adet | 0,40 TL |
| 10.000 adet | 0,08 TL |
Müşteri "aynı parçadan bu sefer 500 tane lazım" dediğinde eski birim fiyatla teklif vermek bu yüzden zarar ettirebilir. Teklif formunda parti büyüklüğünü açıkça yazmak ve farklı adet kademeleri için ayrı fiyat vermek, hazırlık maliyetinin kimin cebinden çıkacağını baştan netleştirir.
Teklif maliyeti ile gerçekleşen maliyet neden tutmaz?
Çünkü teklif, planlanan değerlerle hesaplanır; gerçekleşen maliyet ise o partide yaşananlarla. Sac o ay daha pahalı alınmış olabilir, pres bir saat arıza yapmış olabilir, fire beklenenden çıkmış olabilir. İlki standart maliyet, ikincisi fiili maliyettir ve aradaki farkın okunması ayrı bir iştir. Bu ayrımı ve sapmanın nasıl bölündüğünü standart ve fiili maliyet yazısında bulabilirsiniz.
Aynı parçanın iki partisinin maliyeti de farklı çıkabilir. Parti küçüldükçe hazırlık süresi daha az parçaya bölünür; farklı fiyattan alınmış sac lotu kullanılır. Bu yüzden tekrar eden siparişlerde son birkaç partinin fiili maliyetine bakmak, tek bir standart rakama bakmaktan daha çok şey söyler.
Ürün maliyeti hesabında sık yapılan hatalar
- Net ağırlıkla malzeme hesaplamak. Sac, çubuk ve rulo malzemede kesim artığı çoğu zaman parçanın kendisinden ağırdır.
- Hazırlık süresini unutmak. Küçük partilerde hazırlık, çalışma süresinden uzun sürebilir.
- Başlatılan adede bölmek. Fire parçaların maliyeti iyi parçalara yüklenmelidir.
- GÜG'ü yüzde ile eklemek. Malzemeye yüzde ekleyerek bulunan genel gider, malzemesi pahalı ama işlemi kısa parçayı pahalı, tersini ucuz gösterir.
- Fason nakliyesini ve ambalajı atlamak. Tek tek küçük görünür, birlikte parça başına ciddi fark yapar.
- Oranları yıllarca güncellememek. Enerji ve ücret değiştiğinde saat oranları da güncellenmelidir; yoksa hesap doğru ama eski olur.
PakERP One'da ürün maliyeti nasıl hesaplanır?
PakERP One'da maliyet hesabı üretim modülündeki tanımlardan ve günlük hareketlerden beslenir; bu ücretsiz programda maliyet ekranları için ayrı bir paket gerekmez.
- 8160 İş Merkezleri: her iş merkezine işçilik saat ücreti ve GÜG saat oranı girilir.
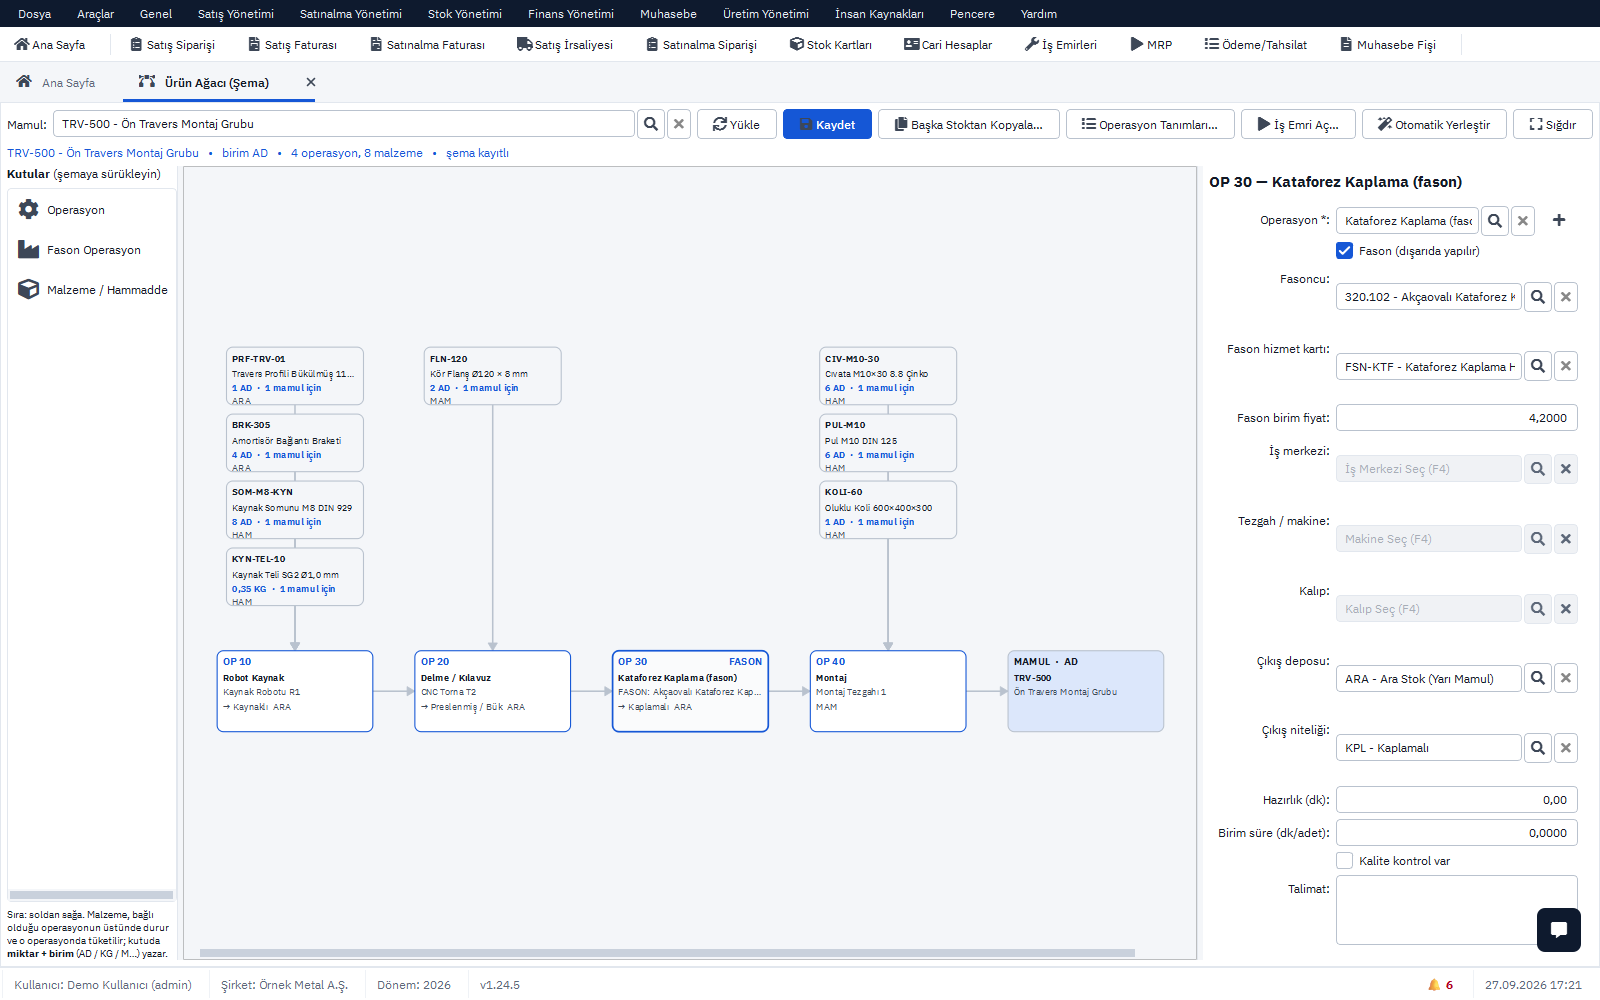
- 8107 Ürün Ağacı (Şema): malzemeler (1 mamul için miktar, birim, fire), operasyonlar (hazırlık ve birim süre, iş merkezi, tezgah) ve fason adımları tek şemada sürükle-bırak ile tanımlanır.
- 8150 Standart Maliyet Hesaplama: ağaçtaki malzeme ve operasyonlardan aşağıdan yukarı toplanan maliyet; istenirse stok kartına yazılır. Teklif rakamı buradan okunur.
- 8121 Üretim Bildirimleri: iyi ve fire adet, hazırlık ve çalışma süresi, tüketilen lotlar.
- 8151 Fiili Üretim Maliyeti: iş emri bazında malzeme (sarf edilen lotların maliyetiyle), işçilik ve GÜG (bildirilen süre × iş merkezi oranları) ve fason bedeli; planlanan ile gerçekleşen yan yana.
- 8152 Dönem Maliyet Kapanışı ve 8153 Standart / Fiili Karşılaştırma: dönem sonu toplu kapanış ve sapma listesi.
Adım adım kullanım üretim kılavuzunda anlatılıyor.
Konuyla ilgili: Kâr Marjı Hesaplama: Marj, Markup ve Satış Fiyatı, Başabaş Noktası Hesaplama: Adet, Ciro ve Kâr, İhracat Fiyatı Nasıl Hesaplanır? FOB ve CIF Örneği.