Makine saat ücreti, bir makinenin bir saat çalışmasının firmaya maliyetidir. Yıllık sabit giderler (amortisman, bakım, alan gideri, sigorta, genel gider payı) yıllık verimli çalışma saatine bölünür, üstüne saatlik enerji ve sarf gideri eklenir. Operatör işçiliği ayrı bir saat ücreti olarak hesaplanır. Parça maliyeti için saat ücreti saatte çıkan parça sayısına bölünür, kalıp bağlama gibi hazırlık süresi de parti miktarına dağıtılır.
Müşteri telefonda yeni bir flanş için fiyat istiyor: 5.000 adet, 2 mm sac, tek vuruşta kesme. Satış sorumlusu sac maliyetini birkaç dakikada çıkarır; kilo, birim fiyat ve fire belli. Takıldığı yer, presin bir saatinin kaç lira olduğudur. Çoğu atölyede bu rakam ya hiç yoktur ya da yıllar önce hesaplanıp bir Excel dosyasında unutulmuştur.
Makine saat ücreti; teklif fiyatının, ürün maliyetinin ve fason kararlarının ortak paydasıdır. Aşağıda formül, bir pres üzerinden örnek hesap ve rakamı yanlış çıkaran tipik hatalar var. Ürün maliyetinin bütünü için Ürün Maliyeti Nasıl Hesaplanır? yazısına bakabilirsiniz.
 Tam boyut
İçindekiler
- Makine saat ücreti nedir, ne işe yarar?
- Makine saat ücreti nasıl hesaplanır?
- Örnek hesap: 250 tonluk pres
- Yıllık çalışma saati nasıl belirlenir?
- Operatör işçiliği saat ücretine eklenir mi?
- Saat ücretinden parça maliyetine nasıl geçilir?
- Sık yapılan hatalar
- PakERP One'da saat ücreti ve üretim maliyeti
- Sık sorulan sorular
Makine saat ücreti nedir, ne işe yarar?
Makine saat ücreti, bir makinenin bir saat çalışmasının firmaya toplam maliyetidir: yıpranması, çektiği enerji, bakımı, kapladığı alan ve payına düşen genel giderler. Bu rakam olmadan bir parçanın işleme maliyeti ancak tahminle söylenebilir.
Kullanıldığı yerler sanıldığından fazladır:
- Teklif: Yeni parçanın fiyatı, operasyon süreleri ile saat ücretlerinin çarpımından çıkar.
- Ürün maliyeti: Hammadde dışındaki maliyetin büyük kısmı makine ve işçilik saatidir.
- Fason kararı: Isıl işlem ya da kaplama için dışarıdan gelen fiyat, işi içeride yapmanın saat maliyetiyle karşılaştırılır.
- Yatırım: Yeni tezgah almak mı, mevcut makineye vardiya eklemek mi? İki seçeneğin saat maliyeti yan yana konur.
Her makine için ayrı hesap şart değildir. Benzer güçte ve yaştaki birkaç CNC torna tek grup olarak hesaplanabilir; 80 tonluk pres ile 400 tonluk pres ise aynı grupta durmamalıdır.
Makine saat ücreti nasıl hesaplanır?
Yıllık sabit giderler toplanır, yıllık verimli çalışma saatine bölünür ve çıkan rakama saatlik değişken giderler eklenir. Düz metin olarak formül:
Makine saat ücreti = (Yıllık amortisman + Yıllık bakım + Yıllık alan gideri + Sigorta + Genel gider payı) ÷ Yıllık verimli çalışma saati + Saatlik enerji ve sarf gideri
Her kalemin kendi kuralı var:
- Amortisman: (Alış bedeli - Tahmini hurda değeri) ÷ Ekonomik ömür. Burada vergi kayıtlarındaki amortisman süresi değil, makinenin gerçekte kaç yıl iş göreceği esas alınır; ikisi farklı olabilir.
- Bakım: Planlı bakım, yedek parça, dış servis ve arıza onarımlarının yıllık toplamı. Son iki üç yılın ortalaması tek yıldan daha güvenilirdir.
- Alan gideri: Makinenin ve çevresindeki çalışma alanının metrekaresi × metrekare başına yıllık kira ya da bina gideri.
- Sigorta: Poliçeden makineye düşen pay.
- Genel gider payı: Aydınlatma, basınçlı hava, vinç, bakım ekibinin maaşı gibi tek makineye yazılamayan giderlerden bu makineye düşen pay. Dağıtım yöntemleri Genel Üretim Giderleri (GÜG) Nasıl Dağıtılır? yazısında.
- Enerji ve sarf: Saatlik ortalama tüketim (kWh) × elektrik birim fiyatı; yağ ve soğutma sıvısı gibi saatle artan sarf da buraya girer.
Enerji ve sarf, çalışılan saatle orantılı değişir. Bu yüzden bölme işleminden sonra, saatlik tutar olarak eklenir.
Finansman gideri de eklenmeli mi?
Makine krediyle alındıysa ya da o para başka bir yatırımda değerlendirilebilecekken makineye bağlandıysa, bağlanan sermayenin bir maliyeti vardır. Bazı firmalar bunu saat ücretine ayrı bir kalem olarak ekler, bazıları teklif aşamasında kâr marjının içinde düşünür. Hangisini seçerseniz seçin, bütün makinelerde aynı kuralı uygulayın; aksi hâlde yeni makineler eski makinelere göre haksız biçimde pahalı ya da ucuz görünür.
Atölyelerde sık görülen durum, saat ücretinin teklif dosyasında sabit bir rakam olarak yıllarca kalmasıdır. Enerji ve bakım giderleri değişirken o hücreye kimse dokunmaz. Yılda bir kez, bütçe hazırlığıyla birlikte gözden geçirmek bu kaymayı önler.
Örnek hesap: 250 tonluk pres
Aşağıdaki rakamlar bir firmaya ait değildir; hesabın mantığını göstermek için seçilmiş örnek değerlerdir. Örnek makine 250 tonluk bir eksantrik prestir.
- Alış bedeli 3.000.000 TL, tahmini hurda değeri 300.000 TL, ekonomik ömür 10 yıl. Yıllık amortisman: (3.000.000 - 300.000) ÷ 10 = 270.000 TL.
- Yıllık bakım ve onarım ortalaması: 120.000 TL.
- Makine ve çevresi 60 m², metrekare başına yıllık gider 1.200 TL: 72.000 TL.
- Sigorta payı 18.000 TL, genel gider payı 90.000 TL.
- Sabit giderler toplamı: 270.000 + 120.000 + 72.000 + 18.000 + 90.000 = 570.000 TL.
- Çalışma planı iki vardiya, günde 16 saat, yılda 250 gün: 4.000 saat. Planlı duruşlar ve kalıp değişimleri için %80 kullanım varsayılırsa verimli saat 3.200 olur.
- Saatlik sabit gider: 570.000 ÷ 3.200 = 178,13 TL.
- Pres saatte ortalama 18 kWh çekiyor, elektrik 4 TL/kWh: 72 TL/saat.
- Makine saat ücreti: 178,13 + 72 = 250,13 TL.
| Kalem | Yıllık tutar (TL) | Saat başına (TL) |
|---|---|---|
| Amortisman | 270.000 | 84,38 |
| Bakım ve onarım | 120.000 | 37,50 |
| Alan gideri | 72.000 | 22,50 |
| Sigorta | 18.000 | 5,63 |
| Genel gider payı | 90.000 | 28,13 |
| Enerji | çalışmaya bağlı | 72,00 |
| Toplam | 570.000 + enerji | 250,13 |
Satırlar yuvarlanmıştır; toplam, yuvarlanmamış değerlerden hesaplandı. Tablo hangi kalemin saat ücretini sürüklediğini de gösterir: bu örnekte en büyük pay amortismanın, ikinci sırada enerjinin.
Yıllık çalışma saati nasıl belirlenir?
Paydaya planlanan ve gerçekçi bir çalışma saati konur; takvimdeki bütün saatler de, durgun bir yılda tesadüfen gerçekleşen düşük saat de değil. Hesabı en çok bozan kalem budur.
| Saat tanımı | Örnekte | Kullanım |
|---|---|---|
| Teorik (7 gün 24 saat) | 8.760 | Kullanılmaz; saat ücretini olduğundan düşük gösterir |
| Planlanan vardiya | 4.000 | Kullanım oranıyla düzeltilerek |
| Pratik (verimli) kapasite | 3.200 | Saat ücreti hesabında önerilen payda |
| Gerçekleşen | 2.000 (durgun yıl) | Kapasite kullanımını izlemek için |
Gerçekleşen saat payda yapılırsa ne olur? Sipariş azaldığı için pres bir yıl 2.000 saat çalışmış olsun. Saatlik sabit gider 570.000 ÷ 2.000 = 285 TL'ye çıkar. Teklifler pahalılaşır, iş kaçar, ertesi yıl saat daha da düşer. Boşta geçen kapasitenin maliyeti ürüne yüklenmez; dönem gideri olarak ayrıca raporlanır.
Kullanım oranını tahmin etmek yerine ölçmek isterseniz makinenin kullanılabilirliğini OEE hesabındaki gibi duruş kayıtlarından çıkarabilirsiniz.
Operatör işçiliği saat ücretine eklenir mi?
Genellikle eklenmez; ayrı bir işçilik saat ücreti hesaplanır ve operasyon maliyetinde makine saatiyle yan yana yazılır. Nedeni basit: bir operatör bazen iki makineye bakar, bazen bir makinede iki kişi çalışır.
İşçilik saat ücreti = Operatörün yıllık toplam işveren maliyeti ÷ Yıllık fiili çalışma saati.
Örnek: aylık toplam işveren maliyeti 55.000 TL olan bir operatörün yıllık maliyeti 660.000 TL. İzin ve tatiller düşüldükten sonra fiili çalışma 1.800 saat olsun. İşçilik saat ücreti 660.000 ÷ 1.800 = 366,67 TL olur.
Pres ve operatör birlikte 250,13 + 366,67 = 616,80 TL/saat eder. Operatör aynı anda iki presi besliyorsa her prese 183,33 TL işçilik yazılır.
Saat ücretinden parça maliyetine nasıl geçilir?
Saat ücreti, saatte çıkan iyi parça sayısına bölünür; hazırlık (kalıp bağlama, ayar, ilk parça onayı) maliyeti ise parti miktarına dağıtılır.
Örneğe devam: flanşın çevrim süresi 12 saniye, yani saatte 300 vuruş.
- İşleme maliyeti: 616,80 ÷ 300 = 2,06 TL/adet.
- Kalıp bağlama 45 dakika: 0,75 × 616,80 = 462,60 TL. 5.000 adetlik partide 462,60 ÷ 5.000 = 0,09 TL/adet.
- Toplam: yaklaşık 2,15 TL/adet (sac ve fire hariç).
Aynı parça 500 adetlik partilerle istenseydi hazırlık payı adet başına 0,93 TL'ye çıkardı. Küçük partiler için ayrı fiyat vermenin gerekçesi bu hesaptır. Fire de hesaba katılmalıdır: saatte 300 vuruşun 6'sı hurdaya gidiyorsa bölünecek sayı 294 iyi parçadır ve işleme maliyeti 2,10 TL'ye çıkar. Çevrim süresinin nasıl ölçüleceği Çevrim Süresi ve Takt Zamanı yazısında anlatılıyor.
Sık yapılan hatalar
- Tek bir atölye saat ücreti kullanmak. Lazer kesim ile manuel abkant aynı ücretle hesaplanırsa pahalı makinenin işi ucuz, ucuz makinenin işi pahalı görünür.
- Paydaya takvim saatini koymak. 8.760 saat, sabit gideri kâğıt üstünde eritir.
- Enerjiyi sabit giderlere katıp bölmek. Az çalışan makinenin ücreti yanlış çıkar.
- Ekonomik ömrü sorgulamamak. Defterde amortismanı bitmiş bir makine sıfır amortismanla hesaplanırsa yenileme bedeli hiçbir teklife girmez.
- Rakamı yıllarca güncellememek. Elektrik fiyatı, kira ve bakım giderleri değiştikçe saat ücreti de değişir.
- Hazırlık süresini unutmak. Kısa çevrimli parçalarda kalıp bağlama maliyeti işleme maliyetini geçebilir.
PakERP One'da saat ücreti ve üretim maliyeti
PakERP One'da saat ücreti iş merkezi kartında tanımlanır ve üretim maliyetine oradan girer. Farklı maliyetli makineleri ayrı iş merkezi olarak açmak, yukarıdaki "tek atölye ücreti" hatasını baştan önler.
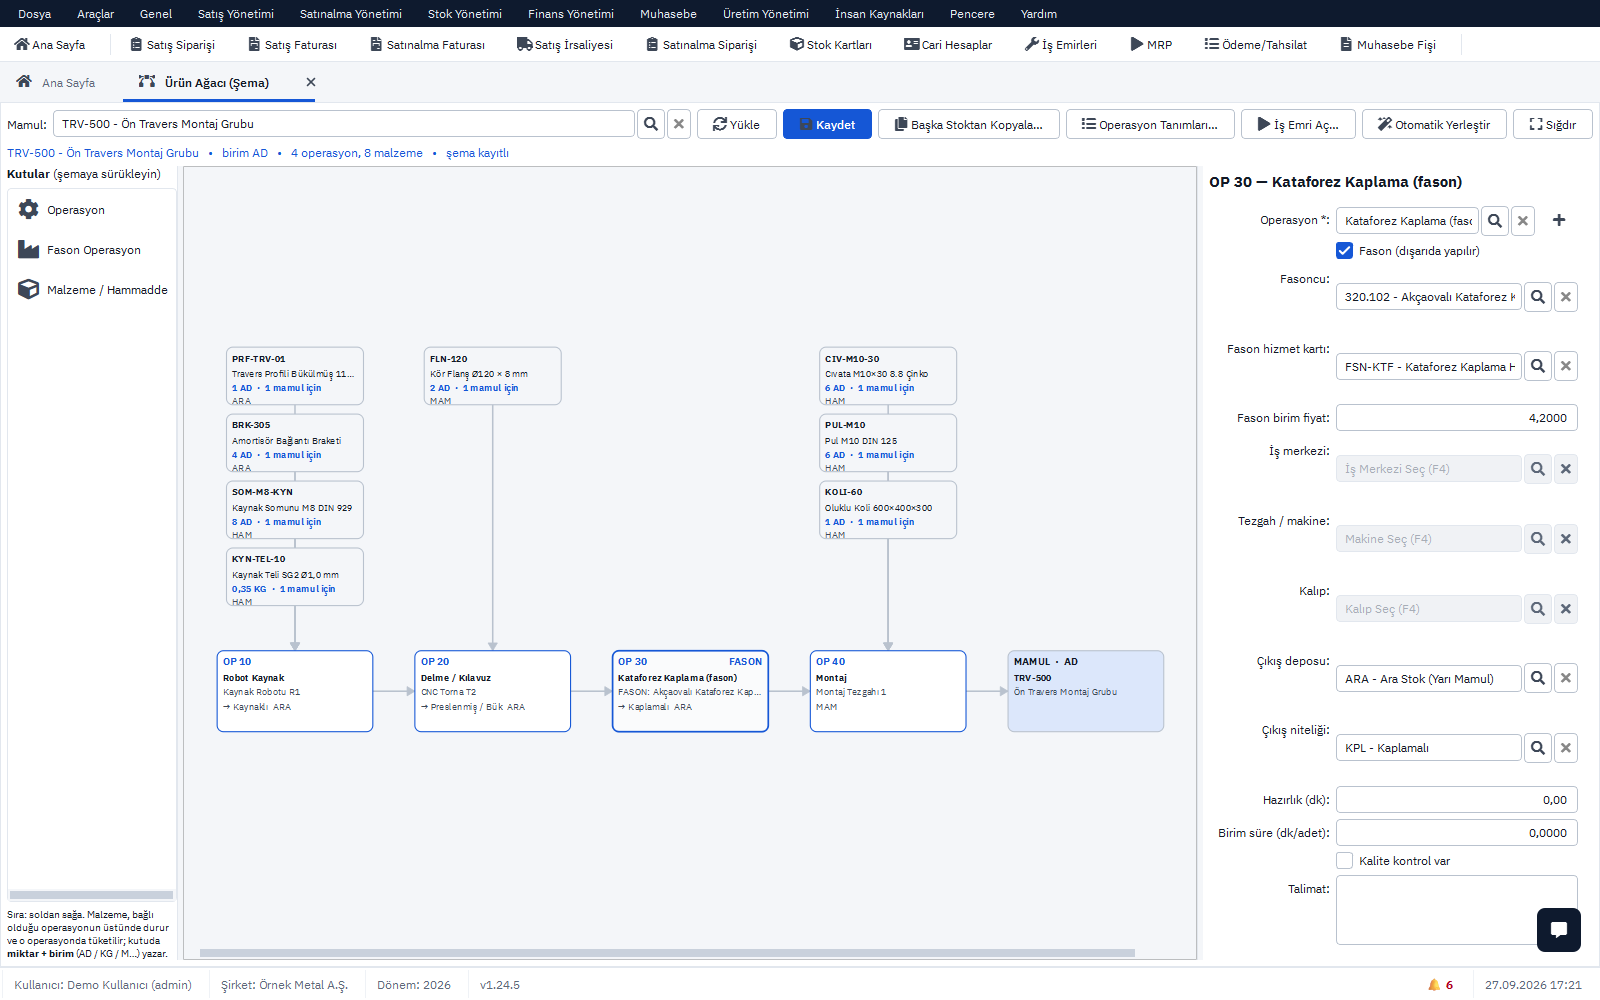
- İş merkezi kartı: Saat ücreti ve GÜG oranı alanları burada; yukarıdaki hesabın sonucu bu alanlara girilir. Operatör kartında da saatlik maliyet tutulur.
- 8107 Ürün Ağacı: Şemada her operasyonun tezgahı, hazırlık süresi ve birim süresi tanımlanır.
- 8150 Standart Maliyet: Ağaçtaki süreler ve iş merkezi oranlarıyla standart maliyet hesaplanır.
- 8121 Üretim Bildirimleri: Operatör iyi ve fire adedini, başlama ve bitiş saatini girer; sahada Android tabletten de girilebilir. 8129 duruş kayıtları boşa geçen saatleri gösterir.
- 8151 Fiili Üretim Maliyeti ve 8153 Standart / Fiili Karşılaştırma: Gerçek sürelerle çıkan maliyet standartla yan yana görülür. Dönem sonunda 8152 ile maliyet kapanışı yapılır.
Farkın nasıl okunacağı Standart Maliyet ile Fiili Maliyet Farkı yazısında. Maliyet ekranları üretim modülünün parçasıdır ve PakERP One ücretsiz olduğu için ayrı lisans istemez.
Konuyla ilgili: Fasona mı Vermeli, İçeride mi Üretmeli? Maliyet Hesabı, Masraf Merkezi Nedir? Üretimde Nasıl Kurgulanır?, Kesici Takım Ömrü Nasıl Takip Edilir? Adet ve Süre.