Karar, tam maliyetlerle değil ilgili maliyetlerle verilir. Fasonun parça başı toplam maliyeti (fason fiyatı, nakliye, giriş kontrolü, fire ve bağlanan stok) ile içeride üretmenin yalnız ilave maliyeti (enerji, takım, sarf, ilave işçilik, ayar) karşılaştırılır. Tezgahta boş kapasite varsa sabit giderler karara girmez; kapasite doluysa yerinden edilecek işin katkı payı fırsat maliyeti olarak eklenir. Sonra kalite, termin ve bağımlılık gibi sayıya girmeyen konular tartılır.
Kaplama fasoncusu yeni fiyat listesini gönderdi; talaşlı imalat bölümü "o ikinci operasyonu biz yapsak daha ucuza gelir" diyor, muhasebe makine saat ücretiyle hesaplayıp "hayır, fason daha ucuz" cevabını veriyor. İkisi de kendi rakamında haklı görünür ve karar genelde en yüksek sesin yönünde verilir.
Fason mu içeride mi sorusunun cevabı, hangi maliyetin bu karardan etkilendiğine bağlıdır. Fabrikanın kirası, müdürün maaşı ve tezgahın amortismanı, iş fasona verilse de verilmese de ödenir. Karardan etkilenmeyen maliyetler hesaba girerse cevap yanlış çıkar. Aşağıda hangi kalemlerin karşılaştırılacağı ve kapasitenin boş ya da dolu olmasının sonucu nasıl değiştirdiği bir örnekle anlatılıyor.
 Tam boyut
İçindekiler
- Fason mu içeride mi kararı ne zaman sorulur?
- Hangi maliyetler karşılaştırılır?
- Örnek: ikinci operasyon fasona mı, içeriye mi?
- Tezgahın boş mu dolu mu olduğu nasıl anlaşılır?
- Hesaba girmeyen hangi konular tartılmalı?
- Fason mu içeride mi kararı adım adım nasıl verilir?
- Bu kararda sık yapılan hatalar nelerdir?
- PakERP One'da fason ve içeride üretim verisi
- Sık sorulan sorular
Fason mu içeride mi kararı ne zaman sorulur?
Bu soru her parça için bir kez değil, koşullar değiştikçe yeniden sorulur. Tipik tetikleyiciler şunlardır:
- Yeni bir parça ya da yeni bir operasyon teklif aşamasındadır.
- Darboğaz tezgah dolmuştur, işler birikmeye başlamıştır.
- Fasoncu fiyat artışı istemiştir ya da teslim süresi uzamıştır.
- Fasondan dönen partilerde kalite sorunları tekrarlanmaktadır.
- Bir makine yatırımı teklifi masadadır ve gerekçesi "fasona verdiğimiz işleri içeri alırız"dır.
- Tersine, içeride bir tezgah eskimiştir ve yenilemek yerine işi fasona vermek düşünülmektedir.
Her durumda aynı hesap yapılır; değişen yalnız kapasite durumu ve yatırım ihtiyacıdır.
Hangi maliyetler karşılaştırılır?
Yalnız karardan etkilenen, yani iş fasona verilince ortadan kalkan ya da içeride yapılınca ortaya çıkan maliyetler karşılaştırılır. Aşağıdaki tablo hangi kalemin hesaba gireceğini gösterir.
| Kalem | Fason tarafı | İçeride tarafı | Karara girer mi? |
|---|---|---|---|
| Fason fiyatı | Var | Yok | Evet |
| Gidiş dönüş nakliye, ambalaj | Var | Yok | Evet |
| Fasondan dönüşte giriş kontrolü | Var | Yok | Evet |
| Fasonda bekleyen stok, fire ve eksik | Var | Daha az | Evet |
| Enerji, takım, sarf malzeme | Yok | Var | Evet |
| İlave işçilik (ek operatör, fazla mesai) | Yok | Varsa | Evet |
| Ayar süresi ve ayar fire | Yok | Var | Evet |
| Tezgah amortismanı, kira, genel yönetim | Sürer | Sürer | Hayır (yatırım gerekmiyorsa) |
| Yerinden edilen işin katkı payı | Yok | Kapasite doluysa var | Evet |
| Yeni tezgah ya da aparat yatırımı | Yok | Gerekiyorsa var | Evet |
Fason tarafında unutulanlar genelde fiyat dışındaki kalemlerdir: nakliye, dönüşte kontrol, fasonda geçen günlerin stok maliyeti, fasonda kaybolan ya da hurdaya çıkan parça. Fason bedelinin parça maliyetine nasıl eklendiği fason işçilik maliyeti yazısında, fasonda fire ve eksiğin nasıl yönetildiği fasonda fire yazısında anlatılıyor.
Fason kararını tam maliyetle veren işletmelerde zamanla içeride boş tezgah saatleri birikirken fason faturaları artar. Aynı hesap ilave maliyetle yeniden yapıldığında genelde birkaç operasyonun boş kapasiteye geri alınabileceği ortaya çıkar; tersine, darboğazdaki bir tezgahı rahatlatmak için düşük katkılı bir işin fasona verilmesi de aynı hesapla görünür.
Örnek: ikinci operasyon fasona mı, içeriye mi?
Temsili rakamlarla: torna sonrası yapılan delme ve diş açma operasyonu, yılda 24.000 adet, 12 parti.
Fason tarafı
- Fason fiyatı 6,50 TL/adet
- Gidiş dönüş nakliye ve ambalaj 0,35 TL/adet
- Dönüşte giriş kontrolü 0,15 TL/adet
- Fasonda geçen sürenin stok maliyeti ile fire ve eksik payı 0,20 TL/adet
- Toplam 7,20 TL/adet; yıllık 24.000 × 7,20 = 172.800 TL
İçeride tarafı
- Çevrim 2 dakika, yani saatte 30 adet: 24.000 / 30 = 800 saat
- Ayar 12 parti × 1,5 saat = 18 saat; toplam 818 tezgah saati
- Makine saat ücreti (amortisman, kira, genel gider dahil tam maliyet) 420 TL
- Bunun ilave kısmı: enerji, takım ve sarf 70 TL/saat; operatör aynı anda iki tezgaha baktığı için ilave işçilik 100 TL/saat; toplam 170 TL/saat
- Tam maliyetle bakış: 818 × 420 = 343.560 TL. Fason 172.800 TL olduğu için "fason çok daha ucuz" görünür. Bu yanlış bir karşılaştırmadır, çünkü 420 TL'nin 250 TL'si iş fasona verilse de ödenecek sabit giderdir.
- Tezgahta boş kapasite varsa: ilgili maliyet 818 × 170 = 139.060 TL (5,79 TL/adet). İçeride yapmak yılda 172.800 - 139.060 = 33.740 TL daha ucuzdur.
- Tezgah doluysa: bu işi içeri almak için başka bir iş yerinden edilir. Yerinden edilen işin tezgah saati başına katkı payı (satış fiyatı eksi değişken maliyetler) 150 TL olsun. Fırsat maliyeti 818 × 150 = 122.700 TL; içeride toplam 139.060 + 122.700 = 261.760 TL. Bu durumda fason 88.960 TL daha ucuzdur.
- Yeni tezgah alınacaksa: 2.400.000 TL'lik tezgahın yıllık payı (10 yıl, temsili) 240.000 TL'dir. Tezgahın 818 saatten başka işi yoksa içeride yapmanın yıllık maliyeti 379.060 TL olur; yatırım ancak tezgaha başka işler de yüklenebiliyorsa anlamlıdır.
Aynı parça, aynı rakamlar; kapasitenin durumuna göre cevap tersine döner. Makine saat ücretinin nasıl kurulduğu ve hangi kısmının sabit olduğu makine saat ücreti yazısında anlatılıyor.
Tezgahın boş mu dolu mu olduğu nasıl anlaşılır?
Tezgahın önümüzdeki aylardaki yükü saat olarak hesaplanır ve kullanılabilir süreyle karşılaştırılır; yalnız bugünkü görüntüye bakılmaz. Bir tezgah bu hafta boş görünse de üç ay sonra gelecek yeni bir projeyle dolabilir.
Pratik ölçü: tezgahın önümüzdeki üç ila altı aylık yükü, mevcut vardiya düzeninde kullanılabilir saatin yüzde seksenini aşmıyorsa yeni işe yer vardır. Aşıyorsa ya vardiya eklenir (bu da ilave işçilik demektir ve hesaba girer) ya da bir iş yerinden edilir. Darboğaz tezgahın nasıl bulunduğu darboğaz makine yazısında.
Kapasite zamanla değiştiği için karar da kalıcı değildir. Durgun dönemde içeri alınan bir iş, yoğun dönemde fasona verilebilir; bunun için fasoncuyla ilişkiyi tamamen koparmamak, ona yılda birkaç parti vermeye devam etmek çoğu zaman ucuz bir sigortadır.
İkisi birlikte yapılabilir mi?
Evet. Taban yük içeride, tepe yük fasonda üretilebilir: tezgahın kullanılabilir saatini dolduran miktar içeride, aşan kısım fasonda. Bu düzende hesap iki kez yapılır; içerideki miktar boş kapasite varsayımıyla, fasona taşan miktar ise fasonun toplam maliyetiyle değerlendirilir. Fason partisi küçüldüğü için fasoncunun fiyatı ve sefer düzeni yeniden konuşulmalıdır.
Hesaba girmeyen hangi konular tartılmalı?
Rakamlar birbirine yakınsa karar sayıya girmeyen konularla verilir. Bunların her biri için "fason tarafında risk ne, içeride risk ne" sorusu yazılı cevaplanır.
- Kalite kontrolü: içeride süreç parametreleri doğrudan izlenir; fasonda yalnız dönüşteki ölçümle görülür.
- Termin ve esneklik: fasonun sefer günü ve iş yükü sizin planınızı belirler; acil siparişte sıra fasoncunun elindedir.
- Bilgi birikimi: bir süreç tamamen dışarı verildiğinde içerideki bilgi zamanla kaybolur; geri almak pahalıdır.
- Bağımlılık: tek fasoncuya bağlı bir süreç, o fasoncunun kapasitesi ya da fiyatı değiştiğinde pazarlık gücünü elinizden alır.
- İzlenebilirlik: fasona giden ve dönen partilerin lot bağı kurulmazsa müşteri şikayetinde kapsam bulunamaz.
- Yasal yükümlülükler: kaplama, boya ve ısıl işlem gibi süreçler içeri alınırken çevre izni, atık yönetimi ve iş güvenliği yükümlülükleri doğabilir; bunlar yatırım hesabına önceden katılır.
Fason mu içeride mi kararı adım adım nasıl verilir?
- Yıllık miktarı ve parti sayısını yaz: müşteri çağrılarından ve tahminden.
- Fasonun toplam parça maliyetini çıkar: fiyat, nakliye, kontrol, fasonda geçen sürenin stok maliyeti, fire.
- İçeride gereken tezgah saatini hesapla: çevrim süresi, ayar süresi, beklenen fire.
- İlave maliyeti hesapla: enerji, takım, sarf, ilave işçilik; sabit giderleri ayır.
- Kapasiteyi kontrol et: boşsa fırsat maliyeti sıfır, doluysa yerinden edilecek işin katkı payını ekle.
- Yatırım gerekiyorsa ekle: tezgah, aparat, kalıp, eğitim; yıllık paya böl.
- Sayı dışı konuları puanla: kalite, termin, bağımlılık, izlenebilirlik.
- Kararı ve varsayımları yaz: hangi kapasite ve fiyat varsayımıyla verildiği; bu varsayım değiştiğinde karar yeniden açılır.
Bu kararda sık yapılan hatalar nelerdir?
- Tam maliyeti fason fiyatıyla karşılaştırmak: sabit giderler iki tarafta da sürer; hesaba katılırsa fason hep ucuz görünür.
- Fasonun fiyat dışı maliyetlerini unutmak: nakliye, kontrol, fasonda bekleme ve kayıp, parça başına fiyatın önemli bir kısmına ulaşabilir.
- Kapasiteyi bugüne göre değerlendirmek: boş görünen tezgah üç ay sonra dolabilir.
- Fırsat maliyetini atlamak: dolu tezgahta iş içeri alınınca yerinden edilen işin kârı kaybolur.
- Ayar süresini hesaba katmamak: küçük partilerde ayar süresi çevrim süresinden büyük olabilir.
- Kararı bir kez verip unutmak: fiyat, miktar ve kapasite değiştikçe hesap yenilenmelidir.
PakERP One'da fason ve içeride üretim verisi
PakERP One'da fason ile içeride üretimi karşılaştıran hazır bir karar ekranı yoktur; karşılaştırmanın verileri programın maliyet, kapasite ve fason ekranlarından alınır. Program ücretsizdir.
- 8150 Standart Maliyet ve 8151 Fiili Üretim Maliyeti: iş merkezi saat ücreti ve GÜG oranıyla operasyon bazında maliyet; tam maliyet ile ilave kısmı ayırmak için dayanak.
- 8114 Kapasite Planlama (CRP): iş merkezi bazında yük; tezgahın boş mu dolu mu olduğunu gösterir.
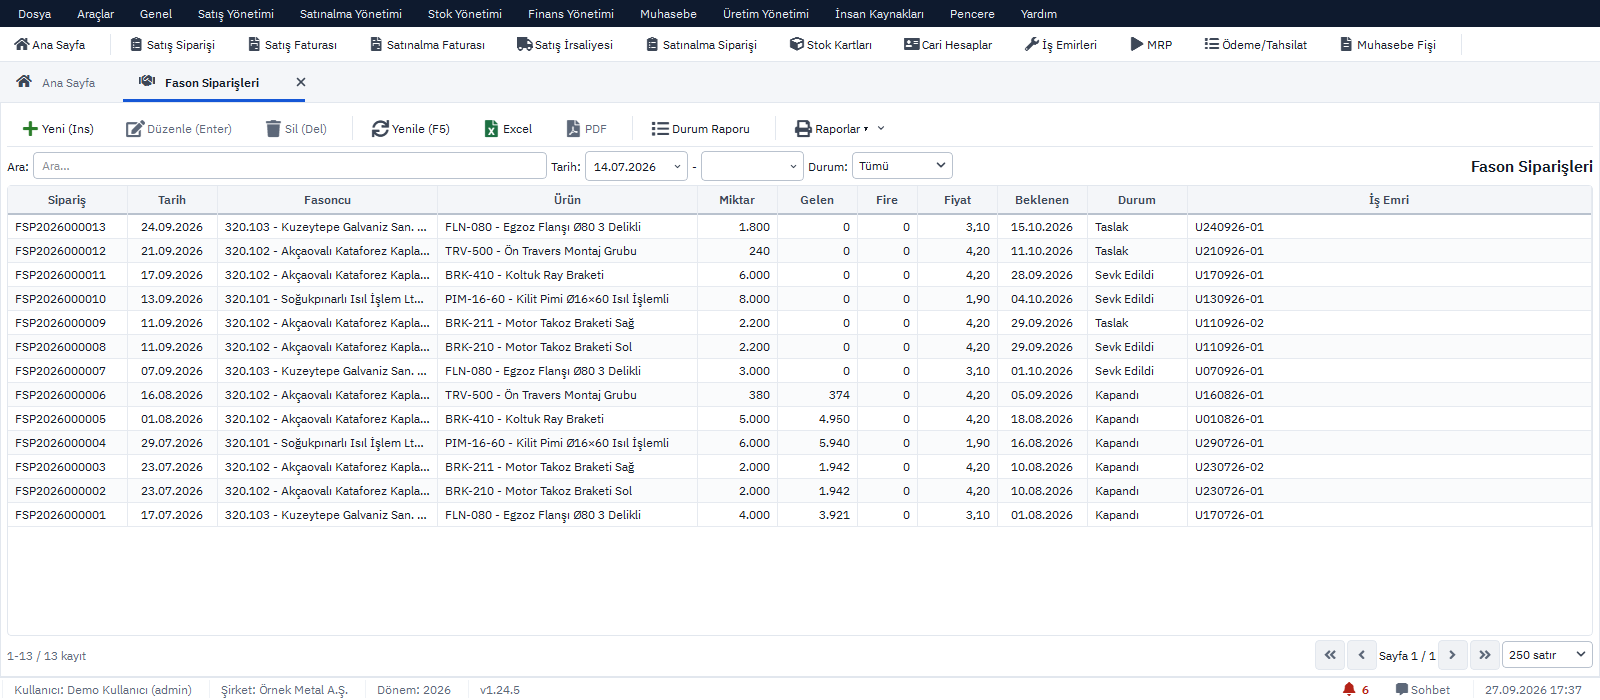
- 8124 Fason Siparişleri, fason sevk ve geliş, 8127 Fason Stok Mutabakatı: fasona giden ve dönen miktar, fire ve eksik; fasoncu deposunda lot ve nitelik korunur.
- Üretim Panosu "Fasonda" sekmesi: fasoncu bazında bekleyen miktar ve kaç gündür beklediği; fasonda geçen sürenin stok maliyeti için.
- 201 Alış Faturaları: fason hizmet bedellerinin geçmişi; fasoncunun fiyat değişimi buradan izlenir.
Ayrıntı: Fason Takibi modülü.