Fason işçilik maliyeti, parçanın işlendiği aşamada ürün maliyetine eklenir: fasondan dönen lotun maliyeti, giden lotun maliyeti ile fason bedelinin toplamıdır. Parça başı fason maliyeti = (fason bedeli + gidiş dönüş nakliye + ambalaj) / sağlam dönen adet. Fasonda hurdaya çıkan parçaların önceki aşama maliyeti de sağlam parçalara dağıtılır. Fatura geç gelirse anlaşma fiyatıyla hesaplanır, fark fatura gelince düzeltilir.
Müşterinin satınalmacısı arıyor: kaplama fiyatları arttı, parça fiyatınızı revize etmek istiyorsunuz, peki bu artış parça başına ne kadar ediyor? Soru basit, cevabı çoğu fabrikada bir gün sürer. Çünkü kaplama bedeli ya genel giderlerin içinde bir yerde erimiştir ya da kilo fiyatıyla yazılmıştır ve kimse parça başına çevirmemiştir.
Fason işçilik, dışarıya yaptırılan bir operasyonun bedelidir ve ürün maliyetinin doğrudan parçasıdır. Doğru yere, doğru anda eklendiğinde fiyat revizyonu da, kârlılık analizi de kolaylaşır. Genel maliyet mantığı maliyet muhasebesi rehberinde; fason bedelinin parça maliyetine nasıl bindiği ise aşağıdaki hesapta adım adım görülüyor.
 Tam boyut
İçindekiler
- Fason işçilik maliyeti nedir?
- Fasoncu hangi birimle fiyat verir?
- Parça başı fason maliyeti nasıl hesaplanır?
- Fason bedeli maliyete hangi aşamada eklenir?
- Fason faturası geç gelirse maliyet nasıl hesaplanır?
- Fasoncu malzemeyi kendisi koyarsa ne değişir?
- Fasoncunun zammı parça fiyatına nasıl yansıtılır?
- Sık yapılan hatalar
- PakERP One'da fason maliyeti
- Sık sorulan sorular
Fason işçilik maliyeti nedir?
Fason işçilik maliyeti, bir operasyonu kendi tezgahınızda değil dışarıda yaptırmanın parça başına düşen toplam bedelidir. İçinde yalnızca fasoncunun faturası değil, o operasyon için katlanılan diğer masraflar da vardır.
- Fason hizmet bedeli: fasoncunun adet, kilo, metrekare ya da parti başına kestiği fatura.
- Nakliye: gidiş ve dönüş; kendi aracınızla taşıyorsanız yakıt ve şoför payı.
- Ambalaj ve kasa: fasona özel sepet, ayırıcı ya da tek kullanımlık ambalaj.
- Fire payı: fasonda bozulan parçaların o ana kadar biriken maliyeti.
- Varsa ek kontrol: dönen partinin giriş kontrolünde harcanan süre.
Bu kalemler ürün maliyetinde doğrudan maliyettir; genel üretim giderine atılmaz. Genel giderin nasıl dağıtıldığı ayrı bir konudur ve GÜG dağıtımı yazısında anlatılıyor.
Bu toplamı bilmenin bir faydası daha var: yap ya da yaptır kararı. Bir operasyonu içeri almayı düşündüğünüzde karşılaştıracağınız rakam fasoncunun kilo fiyatı değil, nakliye ve fire dahil parça başı fason maliyetidir. Kendi tezgahınızdaki maliyet ise makine saat ücreti, işçilik ve kalıp payıyla hesaplanır; iki rakam aynı birimde olmadan karar sağlıklı verilemez.
Fasoncu hangi birimle fiyat verir?
Fasoncu işin doğasına göre fiyat verir; hesap için önce bu birimi parça başına çevirmek gerekir.
| Fiyat birimi | Yaygın işler | Parça başına çevirme |
|---|---|---|
| Adet | Taşlama, tampon baskı, montaj | Doğrudan birim fiyat |
| Kilogram | Galvaniz, ısıl işlem, kataforez | Parça ağırlığı x kilo fiyatı |
| Metrekare | Boya, toz boya | Parça yüzey alanı x m² fiyatı |
| Parti ya da fırın | Isıl işlem, vakum sertleştirme | Parti bedeli / partideki sağlam adet |
| Minimum fatura | Küçük partiler | Minimum tutar / adet (küçük partide birim maliyeti sıçratır) |
Kilo fiyatında dikkat edilecek nokta, fasoncunun hangi ağırlığı esas aldığıdır: gönderilen ağırlık mı, dönen ağırlık mı, askı ve sepet dahil mi? Bu bilgi sözleşmeye yazılmazsa aynı iş için iki farklı birim maliyet çıkar.
Fason maliyetini ilk kez parça başına ayıran firmalarda sık görülen tablo şudur: kilo fiyatına göre hesaplanan kaplama bedeli, nakliye ve küçük parti etkisiyle birlikte ciddi ölçüde yükselir. Fiyat revizyonu görüşmesine bu hesapla gitmek, pazarlıkta elinizi rakamla güçlü tutar.
Parça başı fason maliyeti nasıl hesaplanır?
Parça başı fason maliyeti = (fason bedeli + nakliye + ambalaj) / sağlam dönen adet. Buna fasonda hurdaya çıkan parçaların önceki aşama maliyeti de eklenir.
Örnek (temsili rakamlarla): 4.000 adet preslenmiş braket galvanize gönderiliyor. Parça ağırlığı 0,85 kg, kilo fiyatı 18 TL, fasoncu gönderilen ağırlık üzerinden faturalıyor. Gidiş ve dönüş nakliyesi 1.200 TL'den 2.400 TL. 40 parça kaplama hatasıyla hurdaya ayrılıyor, 3.960 adet sağlam dönüyor. Braketin fasona gitmeden önceki maliyeti 42,00 TL.
- Fason bedeli: 4.000 x 0,85 kg = 3.400 kg; 3.400 x 18 = 61.200 TL
- Nakliye eklenir: 61.200 + 2.400 = 63.600 TL
- Sağlam adede bölünür: 63.600 / 3.960 = 16,06 TL
- Fire payı: 40 x 42,00 = 1.680 TL; 1.680 / 3.960 = 0,42 TL
- Parça başı fason maliyeti: 16,06 + 0,42 = 16,48 TL
- Fasondan dönen braketin maliyeti: 42,00 + 16,48 = 58,48 TL
Görüldüğü gibi yalnızca kilo fiyatına bakılsaydı parça başına 15,30 TL bulunacaktı. Aradaki 1,18 TL nakliyeden ve fireden geliyor; binlerce parçada bu fark fiyat revizyonunun tamamını değiştirebilir.
Fason bedeli maliyete hangi aşamada eklenir?
Parçanın fasondan döndüğü aşamada. Dönen lot yeni bir aşamaya (örneğin kaplanmış) geçer ve maliyeti, giden lotun maliyeti ile fason bedelinin toplamı olur. Sonraki operasyonlar bu yeni maliyetin üstüne biner.
Aşama zinciri şöyle görünür: sac 30,00 TL, kesme ve pres sonrası 42,00 TL, galvaniz sonrası 58,48 TL, montaj sonrası 66,10 TL. Her aşamanın maliyeti ayrı görüldüğünde hangi operasyonun pahalandığı da ayrı görünür. Aşamaları ayrı stok olarak izleme mantığı operasyon bazlı stok yazısında anlatılıyor.
Standart maliyette fason bedeli ürün ağacındaki fason operasyonun anlaşma fiyatıyla yer alır. Fiili maliyette ise gerçek faturadaki bedel kullanılır. İkisi arasındaki fark, fasoncunun zam yaptığını ya da fire payının arttığını gösteren ilk işarettir; iki yöntemin ayrımı standart ve fiili maliyet yazısında.
Fason faturası geç gelirse maliyet nasıl hesaplanır?
Anlaşma fiyatıyla. Parti döndüğü gün fatura yoksa, dönen lotun maliyeti fasoncuyla anlaşılan birim fiyatla hesaplanır. Fatura geldiğinde gerçek tutarla fark karşılaştırılır; fark küçükse dönem içinde düzeltilir, büyükse nedeni sorulur.
Faturayı beklemek iki soruna yol açar. Birincisi, parça sevk edilip satılmışsa satılan malın maliyeti eksik hesaplanır. İkincisi, ay sonunda gelen tek toplu fatura hangi partiye ait olduğu belli olmadan maliyete dağıtılır. Fasoncudan irsaliye ya da parti numarasına göre faturalamasını istemek bu dağıtımı kolaylaştırır.
Muhasebe tarafında dönem sonunda faturası gelmemiş fason hizmetinin nasıl kaydedileceği mali müşavirle birlikte belirlenir. Bazı fason hizmetlerinde KDV tevkifatı da söz konusu olabilir; kapsam ve oran güncel tebliğe göre kontrol edilmelidir.
Fasoncu malzemeyi kendisi koyarsa ne değişir?
Fasoncunun kullandığı çinko, boya ya da kimyasal onun bedelinin içindedir; sizin tarafınızda ayrıca stok ve maliyet kaydı gerekmez. Parça başına maliyet hesabı aynı formülle yapılır.
Tersi de olur: bazı işlerde malzemeyi siz verirsiniz (örneğin boyayı müşteri onaylı tedarikçiden siz alırsınız). Bu durumda malzeme fasoncuya ayrıca gönderilir, fasoncu deposunda izlenir ve tüketildiği ölçüde parça maliyetine eklenir. Fasoncunun bedeli ise yalnızca işçilik kalır. Aynı işi bazen malzemeli bazen malzemesiz yaptırıyorsanız, iki durumun ayrı hizmet kartıyla tutulması karışıklığı önler.
Fasoncunun zammı parça fiyatına nasıl yansıtılır?
Zam, parça başı fason maliyetindeki artış kadar yansıtılır; kilo ya da adet fiyatındaki yüzde, parça fiyatındaki yüzde değildir. Hesap aynı formülle, yalnızca yeni birim fiyatla tekrarlanır.
Örnek (önceki hesabın devamı): galvaniz kilo fiyatı 18 TL'den 20 TL'ye çıkıyor. Fason bedeli 4.000 x 0,85 x 20 = 68.000 TL olur, yani 6.800 TL artar. Bu artış sağlam adede bölünür: 6.800 / 3.960 = 1,72 TL. Braketin satış fiyatı 75 TL ise zam, satış fiyatının yaklaşık yüzde 2,3'üne karşılık gelir; kilo fiyatındaki artış ise yüzde 11'dir.
Müşteriyle görüşmede bu ayrım önemlidir. Kaplama fiyatı yüzde 11 arttı diye parça fiyatına yüzde 11 istemek karşı tarafın hesabıyla hemen çürür. Parça başına düşen gerçek artışı, fasoncunun zam yazısı ve kendi hesap tablonuzla birlikte sunmak görüşmeyi kısaltır. Aynı hesap, zam yerine indirim geldiğinde de müşterinin soracağı ilk sorunun cevabıdır.
Sık yapılan hatalar
- Fason faturasını genel gidere yazmak: ürün maliyeti eksik çıkar, kârlı görünen ürün aslında zarar edebilir.
- Bedeli gönderilen adede bölmek: fire olduğunda sağlam parçaların maliyeti düşük hesaplanır.
- Nakliyeyi unutmak: özellikle küçük partilerde parça başı maliyetin önemli bir kısmı yoldadır.
- Minimum faturayı hesaba katmamak: 200 adetlik acil parti, 5.000 adetlik partinin birim fiyatıyla hesaplanır.
- Dövizli fason bedelini fatura kuruyla bırakmak: kur farkı ayrıca izlenmezse aynı iş farklı aylarda farklı maliyetli görünür.
- Ağırlık esasını yazılı hale getirmemek: kilo fiyatında askı ve sepet dahil mi sorusu her faturada yeniden tartışılır.
PakERP One'da fason maliyeti
PakERP One'da fason bedeli, parçanın fasondan döndüğü aşamada lot maliyetine eklenir; önceki aşamanın maliyeti yeni niteliğe taşınır.
- 8107 Ürün Ağacı Şeması: fason operasyon kutusunda fasoncu, hizmet kartı ve anlaşma fiyatı tanımlanır; standart maliyet bu fiyatı kullanır.
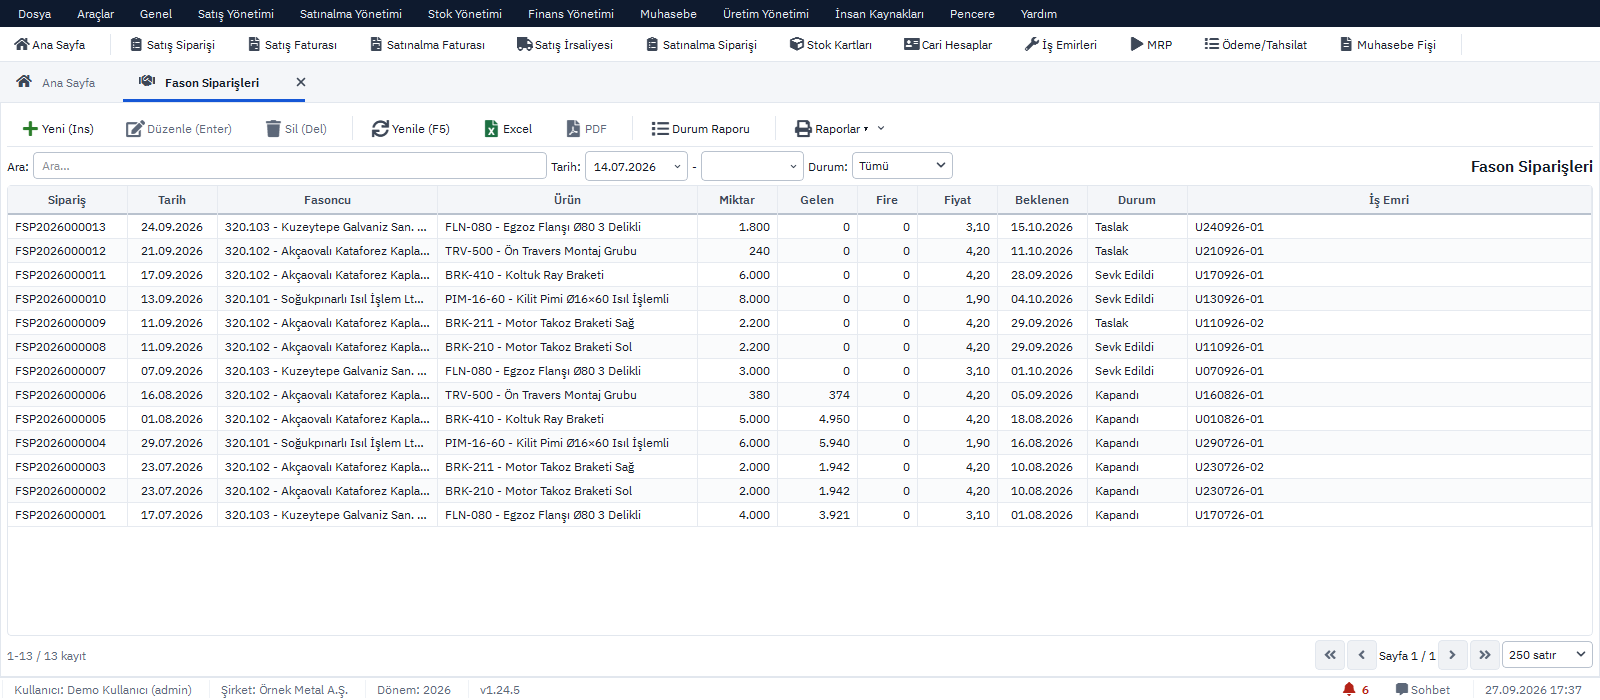
- 8124 Fason Siparişleri ve 8126 fason geliş: dönen parti nitelik dönüşümüyle girer; giden lotun maliyeti ile fason bedeli yeni lota taşınır.
- 201 Alış Faturası: fasoncunun hizmet faturası hizmet kartıyla girilir; hizmet kartının KDV oranı kullanılır.
- 8150 Standart Maliyet, 8151 Fiili Üretim Maliyeti, 8153 Standart/Fiili Karşılaştırma: anlaşma fiyatı ile gerçekleşen maliyet arasındaki fark ürün bazında görünür; iş merkezi saat ücreti ve GÜG oranı da aynı hesaba girer.
- 8152 Dönem Kapanışı: dönem sonunda fiili maliyet kapatılır.
Program ücretsizdir, maliyet ekranları ayrı bir paket değildir. Ayrıntı için fason modülüne bakabilirsiniz.
Konuyla ilgili: Fasona mı Vermeli, İçeride mi Üretmeli? Maliyet Hesabı.