Kıdem tazminatı karşılığı, çalışanların bugüne kadar hak ettiği kıdem tazminatı tutarının bilançoda borç olarak gösterilmesidir. Her çalışan için giydirilmiş ücret yasal tavanla sınırlanıp hizmet yılıyla çarpılır, toplam yük bulunur; önceki karşılıkla arasındaki fark ilgili gider hesabına borç, 472 Kıdem Tazminatı Karşılığı'na alacak yazılır. Bir yıl içinde ödenmesi beklenen kısım 372'ye aktarılır. Ayrılan karşılık vergi matrahında gider sayılmaz, ödendiği dönemde gider yazılır.
Yıl sonu bilançosunu hazırlayan muhasebeci, üretimde on beş yıldır çalışan ustabaşının gelecek bahar emekli olacağını duyar. Ustabaşının hak ettiği kıdem tazminatı birkaç aylık ciro kadar tutabilir, ama bilançonun hiçbir satırında görünmez. Ödeme günü geldiğinde bütün yük tek bir dönemin kârından düşer.
Kıdem tazminatı karşılığı bu sürprizi önlemek için ayrılır. Yük her yıl hesaplanır, artışı o yılın gideri olarak kaydedilir; ödeme geldiğinde karşılıktan düşülür. Hesabın bordro tarafı, kimin hak kazandığı ve giydirilmiş ücretin nasıl bulunduğu kıdem ve ihbar hesabı yazısında. Burada muhasebe tarafına bakıyoruz.
 Tam boyut
İçindekiler
- Kıdem tazminatı karşılığı nedir, neden ayrılır?
- Kıdem tazminatı karşılığı ayırmak zorunlu mu?
- Kıdem yükü nasıl hesaplanır?
- Karşılık muhasebeye nasıl kaydedilir?
- 372 ile 472 arasındaki fark nedir?
- Kıdem tazminatı ödenince kayıt nasıl yapılır?
- Çalışan tazminatsız ayrılırsa karşılık ne olur?
- Yıl sonunda hangi adımlar izlenir?
- PakERP One'da kıdem yükü ve karşılık kaydı
- Sık sorulan sorular
Kıdem tazminatı karşılığı nedir, neden ayrılır?
Kıdem tazminatı karşılığı, işletmenin çalışanlarına karşı birikmiş kıdem tazminatı yükümlülüğünün tahmini tutarıdır. Çalışan her yıl biraz daha hak kazanır; karşılık bu birikimi gerçekleştiği yıllara yayar.
Karşılık ayrılmazsa iki şey bozulur. Birincisi bilanço eksik borç gösterir; bankaya ya da ortağa sunulan tablo firmayı olduğundan güçlü gösterir. İkincisi kâr dalgalanır: on beş yılın yükü, ödemenin yapıldığı tek yıla yazılır. Dönemsellik ilkesi gideri ait olduğu yıllara dağıtmayı ister. Kredi görüşmesinde bankanın, birikmiş kıdem yükünü ayrıca sorması da bu yüzdendir; karşılık ayrılmış bir bilanço bu soruya kendiliğinden cevap verir.
Kıdem tazminatı karşılığı ayırmak zorunlu mu?
Cevap, firmanın hangi muhasebe çerçevesini uyguladığına bağlıdır. Finansal raporlama standartlarını uygulayan ya da bağımsız denetime tabi firmalarda karşılık ayrılması beklenir; bu firmalarda tutar, hak kazanma olasılığı ve iskonto gibi varsayımlarla, genellikle aktüerya hizmetiyle hesaplanır.
Yalnız vergi usulüne göre defter tutan birçok küçük ve orta ölçekli firma karşılık ayırmaz. Ayırmak isteyen firma ayırabilir, ama vergi mevzuatına göre ayrılan karşılık o yılın matrahında gider kabul edilmez; kanunen kabul edilmeyen gider olarak beyannamede matraha eklenir, tazminat ödendiği yıl gider yazılır. Ayrıntısı KKEG nedir yazısında. Firmanızın hangi çerçeveye tabi olduğunu ve uygulamayı mali müşavirinizle belirleyin.
Üretim firmalarında kıdem yükü çoğu zaman birkaç kıdemli ustada toplanır. Yük kişi bazında bir kez listelendiğinde, hangi yıl hangi ödemenin geleceği görülür ve nakit planına alınabilir; emeklilik yaklaşan kişilerin listesi her yıl başında güncellenir.
Kıdem yükü nasıl hesaplanır?
Basit yöntemde her çalışan için tutar şöyle bulunur: kıdem yükü = giydirilmiş aylık brüt ücret (tavanla sınırlı) × hizmet yılı. Kıdem tazminatına hak kazanmak için en az bir yıllık hizmet gerektiğinden, bir yılını doldurmamış çalışan için yük sıfırdır. Tavan her dönem resmi olarak ilan edilir; hesapta dönemin güncel tavanı kullanılır.
Giydirilmiş ücret, çıplak brüt ücrete düzenli olarak ödenen yol, yemek, ikramiye gibi para ve parayla ölçülebilen menfaatlerin aylık karşılığının eklenmesiyle bulunur. Hangi ödemenin bu tutara gireceği iş hukukuna göre belirlenir; düzensiz, bir kerelik ödemeler genellikle dahil edilmez. Ek ödemelerin bordroda nasıl tutulduğu bordro yazısında anlatılıyor. Karşılık hesabında kullanılan ücretin bordrodaki son ücretle aynı olması, ödeme anında karşılık ile gerçek tutar arasındaki farkı küçültür.
Örnek (ücretler ve süreler örnektir; ücretlerin tavanın altında olduğu varsayılmıştır):
| Çalışan | Giydirilmiş aylık ücret | Hizmet yılı | Kıdem yükü |
|---|---|---|---|
| Ustabaşı (üretim) | 60.000 | 15 | 900.000 |
| Pres operatörü (üretim) | 40.000 | 6 | 240.000 |
| Muhasebe uzmanı (yönetim) | 50.000 | 3,5 | 175.000 |
| Yeni operatör (üretim) | 35.000 | 0,5 | 0 |
| Toplam | 1.315.000 |
Önceki yıl sonunda 472'de 1.100.000 TL karşılık varsa bu yıl ayrılacak ek karşılık 1.315.000 − 1.100.000 = 215.000 TL'dir. Yıl içinde karşılıktan ödeme yapıldıysa önceki karşılık o kadar azalmış olarak alınır.
Karşılık muhasebeye nasıl kaydedilir?
Ek karşılık, çalışanların bağlı olduğu bölümün gider hesabına borç, 472 Kıdem Tazminatı Karşılığı'na alacak yazılır. Örnekte artışın 140.000 TL'si üretim personeline, 75.000 TL'si yönetim personeline ait olsun:
| Hesap | Borç | Alacak |
|---|---|---|
| 730 Genel Üretim Giderleri | 140.000 | |
| 770 Genel Yönetim Giderleri | 75.000 | |
| 472 Kıdem Tazminatı Karşılığı | 215.000 | |
| Toplam | 215.000 | 215.000 |
Bazı firmalar gideri bölümlere dağıtmak yerine 654 Karşılık Giderleri hesabında toplu izler. Bölümlere dağıtmak, üretim personelinin kıdem yükünü ürün maliyetine yansıtır; seçim maliyet yaklaşımına göre mali müşavirle yapılır. Gider hesaplarının 7/A düzenindeki yeri için 7/A mı 7/B mi yazısına bakabilirsiniz.
372 ile 472 arasındaki fark nedir?
472 uzun vadeli, 372 kısa vadeli kıdem tazminatı karşılığıdır. Bilanço tarihinden sonraki bir yıl içinde ödenmesi beklenen kısım 372'de, kalanı 472'de gösterilir.
Örnekte ustabaşının gelecek yıl emekli olacağı biliniyor; onun payı kısa vadeye aktarılır:
| Hesap | Borç | Alacak |
|---|---|---|
| 472 Kıdem Tazminatı Karşılığı | 900.000 | |
| 372 Kıdem Tazminatı Karşılığı | 900.000 | |
| Toplam | 900.000 | 900.000 |
Aktarım her yıl sonunda yeniden yapılır: ödeme gerçekleşmezse tutar ertesi yıl tekrar değerlendirilir. Bu ayrım işletme sermayesi ve cari oran gibi göstergeleri doğru hesaplamak için gereklidir; bir yıl içinde nakit çıkışı gerektiren yük kısa vadeli borçlar arasında görünmelidir.
Kıdem tazminatı ödenince kayıt nasıl yapılır?
Ödeme anında tazminat, karşılık hesabından düşülür; kesintiler ilgili vergi hesabına, net tutar bankaya yazılır. Kıdem tazminatının yasal tavana kadar olan kısmı güncel mevzuata göre gelir vergisinden istisnadır; damga vergisi kesintisi ise uygulanır.
Örnek: pres operatörü ayrılıyor, brüt tazminat 240.000 TL, damga vergisi kesintisi örnek olarak 1.822 TL:
| Hesap | Borç | Alacak |
|---|---|---|
| 472 Kıdem Tazminatı Karşılığı | 240.000 | |
| 360 Ödenecek Vergi ve Fonlar | 1.822 | |
| 102 Bankalar | 238.178 | |
| Toplam | 240.000 | 240.000 |
Karşılık hiç ayrılmamışsa ya da yetmiyorsa, eksik kalan tutar doğrudan ilgili gider hesabına yazılır. Ödeme bordro dışında ayrı bir hesap pusulasıyla yapılıyorsa, çalışana verilen hesap formu ile muhasebe kaydındaki tutarların aynı olduğu kontrol edilmelidir. Kesintilerin muhtasar beyannamedeki yeri için muhtasar ve stopaj kaydı yazısına bakın.
Çalışan tazminatsız ayrılırsa karşılık ne olur?
Çalışan istifa ederek ya da tazminata hak kazanmadan ayrılırsa, onun için ayrılmış karşılığın konusu kalmaz ve karşılık geri alınır. Geri alınan tutar gelir tablosunda 644 Konusu Kalmayan Karşılıklar hesabına yazılır.
Örnek: muhasebe uzmanı istifa ederek ayrıldı, tazminat hakkı doğmadı ve onun için ayrılmış 175.000 TL karşılık iptal ediliyor (tutar örnektir):
| Hesap | Borç | Alacak |
|---|---|---|
| 472 Kıdem Tazminatı Karşılığı | 175.000 | |
| 644 Konusu Kalmayan Karşılıklar | 175.000 | |
| Toplam | 175.000 | 175.000 |
Karşılık ayrıldığı yıl matraha eklendiği için, geri alınan tutarın vergi açısından nasıl dikkate alınacağı da mali müşavirle birlikte değerlendirilmelidir; aynı tutar iki kez vergilendirilmemelidir.
Toplam yük önceki yıla göre azaldıysa, örneğin kıdemli çalışanlar ayrılıp yerlerine yeni kişiler başladıysa, fark aynı mantıkla karşılıktan düşülür. İhbar tazminatı ise ancak iş sözleşmesi işverence bildirimsiz sona erdirilirse doğduğu için çoğu firmada önceden karşılık ayrılmaz, ödendiği dönemde gider yazılır.
Yıl sonunda hangi adımlar izlenir?
- Yıl sonu itibarıyla aktif personel listesini ve işe giriş tarihlerini doğrulayın.
- Giydirilmiş ücrete giren düzenli ek ödemeleri (yol, yemek, düzenli prim) kontrol edin.
- Dönemin güncel kıdem tazminatı tavanını resmi kaynaktan alın.
- Kişi bazında yükü hesaplayıp bölüm bazında toplayın.
- Önceki karşılıktan yıl içi ödemeleri düşün, ek karşılığı bulun.
- Gelecek yıl ayrılması kesin ya da muhtemel olanların payını 372'ye aktarın.
- Ayrılan karşılığı KKEG olarak beyannamede dikkate alması için mali müşavire bildirin.
Sık yapılan hatalar
- Tavanı uygulamamak: yüksek ücretli çalışanlarda yük şişer.
- Ödemeyi karşılık varken gidere yazmak: aynı yük iki kez gider olur.
- Kısa vadeli kısmı ayırmamak: cari oran olduğundan iyi görünür.
- Karşılığı vergide gider saymak: beyanname düzeltmesi gerekir.
PakERP One'da kıdem yükü ve karşılık kaydı
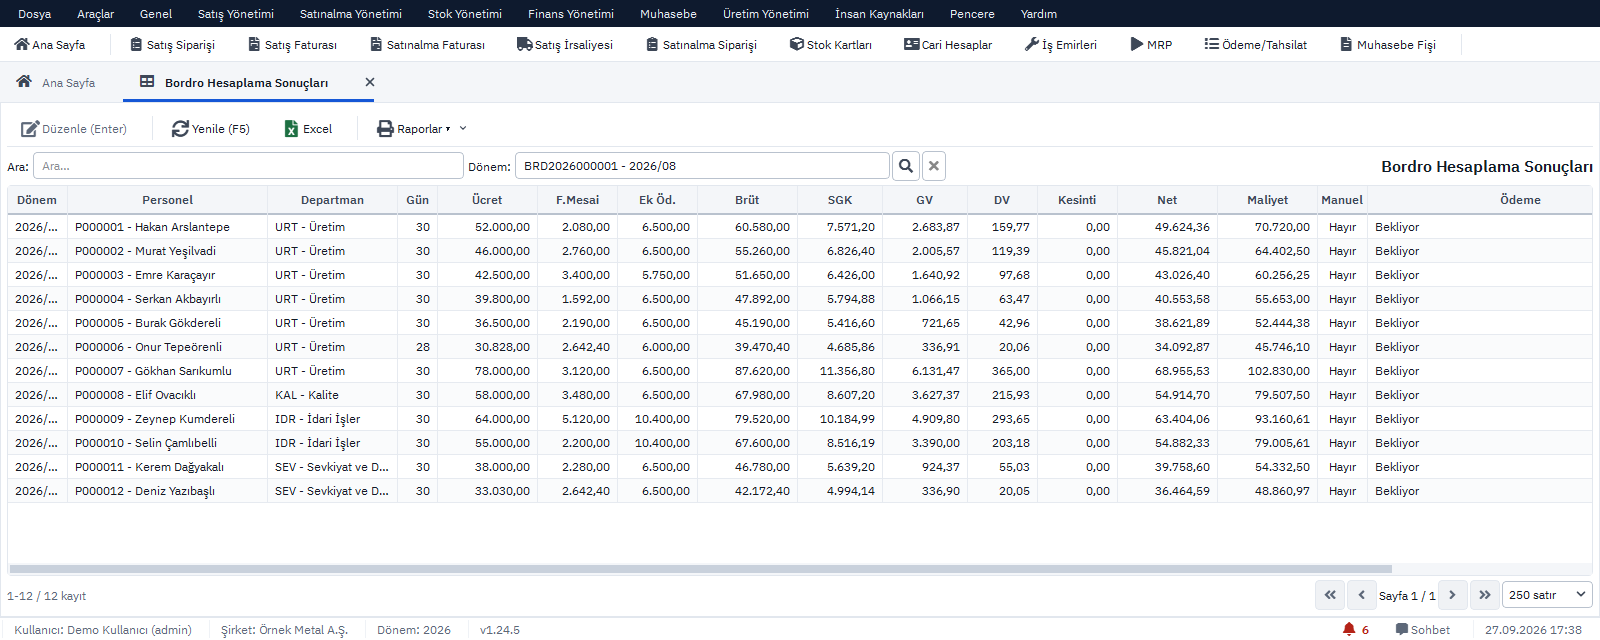
PakERP One kıdem yükünü hesaplar ve raporlar; karşılık fişi ise muhasebeci tarafından girilir, otomatik kesilmez.
- 1126 Kıdem / İhbar Hesaplama: çalışan ve tarih seçilerek giydirilmiş ücret, tavan ve hizmet süresiyle kıdem ve ihbar tutarı hesaplanır; "Kıdem / İhbar Hesap Formu" PDF olarak alınır.
- Kıdem Tazminatı Yükü Raporu: seçilen tarih itibarıyla tüm personelin hizmet yılı, aylık brüt, giydirilmiş ve tavanlı günlük ücret ve kıdem yükü departman gruplu listelenir; PDF ve Excel. Bölüm bazında gider ayrımı bu rapordan yapılır.
- 1199 Bordro Parametreleri: yıl bazında kıdem tavanı ve diğer parametreler burada tutulur; hesaptan önce dönemin değerleri kontrol edilmelidir.
- 901 Muhasebe Fiş İşlemleri: ek karşılık ve 472'den 372'ye aktarım mahsup fişiyle elle girilir; ödeme anındaki kayıt da buradan yapılır.
- Bordro onayı: aylık bordroda muhasebe fişi kendiliğinden kesilir (335, 360, 361); muhtasar özeti 942'de hazırlanır.
Departmanlar 1102'de tanımlıdır; raporun departman kırılımı, karşılığın 730 ile 770 arasında bölünmesinde doğrudan kullanılır.
Konuyla ilgili: Şüpheli Alacak Karşılığı Nasıl Ayrılır? 128 ve 129, Bilanço ve Gelir Tablosu Nasıl Okunur? Patron İçin, Muhtasar Beyanname ve Stopaj Kaydı Nasıl Yapılır?.