Muhtasar beyanname, firmanın ödediği ücret, serbest meslek bedeli ve kira gibi ödemelerden kestiği vergileri vergi dairesine bildirdiği beyannamedir; SGK prim bildirimiyle birlikte muhtasar ve prim hizmet beyannamesi olarak verilir. Kesilen stopaj gider kaydı yapılırken 360 Ödenecek Vergi ve Fonlar hesabına, SGK primleri 361 Ödenecek SGK Kesintileri hesabına alacak yazılır; beyanname verilip ödeme yapılınca bu hesaplar kapatılır.
Ayın son haftası. Bordro onaylandı, operatörlerin maaşı bankaya talimat olarak gitti. Ertesi sabah muhasebenin masasına üç belge daha gelir: yeni kalıbın tasarımını yapan serbest çalışan mühendisin makbuzu, sevkiyat deposunun kira ödemesi için hazırlanan talimat ve ay başında geç işlenmiş bir avukat makbuzu. Dördünün de ortak bir yanı var: ödenen paranın bir kısmı karşı tarafa değil, firma eliyle vergi dairesine gidecek.
Bu kesintilerin adı stopajdır ve hepsi aynı beyannamede, muhtasarda toplanır. Doğru beyan için önce kaydın doğru yapılması gerekir: hangi kesinti hangi hesapta bekliyor, ay sonunda toplam ne kadar, ödenince ne kapanıyor. Aşağıda ücret, serbest meslek ve kira stopajının yevmiye kayıtlarını örnek rakamlarla ve beyannameyle karşılaştırmanın yolunu bulacaksınız.
 Tam boyut
İçindekiler
- Muhtasar beyanname nedir, hangi stopajlar girer?
- Ücret stopajı ve SGK primi nasıl kaydedilir?
- Serbest meslek ve kira stopajı nasıl kaydedilir?
- Ay sonunda beyan ve ödeme hangi sırayla yapılır?
- Muhtasar ile muhasebe kaydı nasıl karşılaştırılır?
- Muhtasar ve stopaj kaydında sık yapılan hatalar
- PakERP One'da muhtasar ve stopaj kayıtları
- Sık sorulan sorular
Muhtasar beyanname nedir, hangi stopajlar girer?
Muhtasar beyanname, vergi sorumlusu sıfatıyla yapılan kesintilerin beyan edildiği beyannamedir: firma ödemeyi yaparken karşı tarafın vergisini keser ve onun adına vergi dairesine öder. SGK prim bildirimiyle birleştirildiği için uygulamada muhtasar ve prim hizmet beyannamesi olarak verilir. Verilme dönemi ve tarihleri GİB'in belirlediği takvime göredir.
Üretim firmasında muhtasara giren başlıca ödemeler şunlardır:
| Ödeme | Kesinti | Muhasebede bekleyeceği hesap |
|---|---|---|
| Personel ücreti | Gelir vergisi, damga vergisi | 360 Ödenecek Vergi ve Fonlar |
| Personel ücreti | İşçi ve işveren SGK payı, işsizlik sigortası | 361 Ödenecek SGK Kesintileri |
| Serbest meslek bedeli (mühendis, avukat, danışman) | Gelir vergisi stopajı | 360 Ödenecek Vergi ve Fonlar |
| Gerçek kişiden kiralanan depo, ofis | Kira stopajı | 360 Ödenecek Vergi ve Fonlar |
Stopaj oranları ödeme türüne göre farklıdır ve güncel mevzuatla değişebilir; aşağıdaki oranlar yalnız örnektir. Kiraya veren bir şirketse genellikle stopaj yapılmaz, KDV'li fatura kesilir.
Ücret stopajı ve SGK primi nasıl kaydedilir?
Bordro tahakkuk ettiğinde brüt ücret ile işveren SGK payının toplamı gider hesabına, kesintiler ise 360 ve 361'e, net ücret 335 Personele Borçlar hesabına yazılır. Gider, personelin çalıştığı yere göre bölünür: üretimde çalışan 720'ye, idari personel 770'e.
Örnek, tutarlar örnektir: toplam brüt ücret 200.000 TL (üretim 150.000, idari 50.000), işveren SGK ve işsizlik payı 40.000 TL. Kesintiler: işçi SGK ve işsizlik payı 30.000 TL, gelir vergisi 15.000 TL, damga vergisi 1.500 TL. Net ödenecek ücret 153.500 TL.
| Hesap | Borç | Alacak |
|---|---|---|
| 720 Direkt İşçilik Giderleri | 180.000 | |
| 770 Genel Yönetim Giderleri | 60.000 | |
| 335 Personele Borçlar | 153.500 | |
| 360 Ödenecek Vergi ve Fonlar | 16.500 | |
| 361 Ödenecek SGK Kesintileri | 70.000 |
361'deki 70.000 TL, işçi payı 30.000 ile işveren payı 40.000 TL'nin toplamıdır. Asgari ücret istisnası ve teşvikler kesinti tutarlarını değiştirir; bunlar bordro hesabında dikkate alınır. Bordro ayının sırası için bordro ve puantaj yazısına, 720 hesabının üretim maliyetine nasıl aktığı için 710, 720, 730 ile üretim maliyeti kaydı yazısına bakabilirsiniz.
Üretim firmalarında muhtasar farklarının büyük kısmı bordrodan değil, ay içinde dağınık gelen makbuz ve kira ödemelerinden çıkar. Kalıp tasarımcısının ya da danışmanın makbuzu satınalmanın masasında bekler, muhasebeye beyanname gününden sonra ulaşır. Makbuzun geldiği gün kayda girmesi, karşılaştırmayı dakikalar içinde bitirir.
Serbest meslek ve kira stopajı nasıl kaydedilir?
İkisinde de gider brüt tutarla yazılır, kesilen stopaj 360'a alınır, karşı tarafa yalnız kalan tutar ödenir. Fark, KDV'dedir: serbest meslek makbuzunda KDV vardır, gerçek kişiden kirada genellikle yoktur.
Kalıp tasarımı için serbest meslek makbuzu
Brüt ücret 20.000 TL, stopaj örnek oran yüzde 20 ile 4.000 TL, KDV örnek oran yüzde 20 ile 4.000 TL. Mühendise ödenecek tutar 20.000 - 4.000 + 4.000 = 20.000 TL.
| Hesap | Borç | Alacak |
|---|---|---|
| 730 Genel Üretim Giderleri | 20.000 | |
| 191 İndirilecek KDV | 4.000 | |
| 360 Ödenecek Vergi ve Fonlar | 4.000 | |
| 320 Satıcılar | 20.000 |
Makbuzun kontrolü ve hesap seçimi serbest meslek makbuzu yazısında ayrıntılı anlatılıyor.
Gerçek kişiden kiralanan sevkiyat deposu
Aylık brüt kira 30.000 TL, stopaj örnek oran yüzde 20 ile 6.000 TL. Ev sahibine bankadan 24.000 TL ödenir.
| Hesap | Borç | Alacak |
|---|---|---|
| 760 Pazarlama Satış ve Dağıtım Giderleri | 30.000 | |
| 360 Ödenecek Vergi ve Fonlar | 6.000 | |
| 102 Bankalar | 24.000 |
Kiralanan yer üretim alanıysa gider 730'a, ofisse 770'e yazılır. Brüt kira sözleşmede net olarak yazılmışsa brüte iblağ hesabı yapılır; sözleşmedeki tutarın hangisi olduğunu baştan netleştirin.
Ay sonunda beyan ve ödeme hangi sırayla yapılır?
Önce ayın bütün kesintileri kayda girer, sonra 360 ve 361 bakiyesi beyanname taslağıyla karşılaştırılır, en son beyanname verilip ödeme yapılır ve hesaplar kapatılır.
- Bordro onaylanır ve muhasebe fişi kesilir.
- Ay içinde gelen serbest meslek makbuzları ve kira ödemeleri işlenir; geç gelen makbuz varsa ait olduğu ay belirlenir.
- 360 hesabı türlerine göre ayrıştırılır: ücret gelir vergisi, damga vergisi, serbest meslek stopajı, kira stopajı.
- Beyanname taslağındaki her satır, ilgili alt hesabın bakiyesiyle karşılaştırılır.
- Beyanname verilir, tahakkuk eden vergi ve prim ödenir.
Örnekteki ayın stopajları 16.500 + 4.000 + 6.000 = 26.500 TL, SGK primi 70.000 TL'dir. Ödeme kaydı:
| Hesap | Borç | Alacak |
|---|---|---|
| 360 Ödenecek Vergi ve Fonlar | 26.500 | |
| 361 Ödenecek SGK Kesintileri | 70.000 | |
| 102 Bankalar | 96.500 |
360 hesabında KDV ödemesi de beklediği için muhtasar kesintilerini ayrı alt hesaplarda tutmak karşılaştırmayı kolaylaştırır. KDV tarafının mahsubu için 191 ve 391 KDV hesapları yazısına bakın.
Muhtasar ile muhasebe kaydı nasıl karşılaştırılır?
Her ay beyanname verilmeden önce 360 ve 361 alt hesaplarının bakiyesi beyannamedeki toplamlarla satır satır eşleşmelidir. Fark varsa ya bir makbuz kayda girmemiştir ya da bordroda sonradan yapılan düzeltme muhasebeye yansımamıştır. Ödeme yapıldıktan sonra ilgili alt hesapların bakiyesi sıfır olmalıdır; sıfır olmayan bakiye, ya beyan edilip ödenmemiş ya da kayda alınıp beyan edilmemiş bir kesintiyi gösterir. Avans olarak ödenen ücretlerin de aynı ay bordrosunda dikkate alındığından emin olun.
Karşılaştırmayı kolaylaştıran bir alt hesap düzeni örneği şöyledir; kodları kendi hesap planınıza göre mali müşavirinizle belirleyin:
| Alt hesap (örnek) | İçeriği | Beyannamedeki karşılığı |
|---|---|---|
| 360.01 | Ücret gelir vergisi stopajı | Ücret ödemeleri satırı |
| 360.02 | Damga vergisi | Damga vergisi bölümü |
| 360.03 | Serbest meslek stopajı | Serbest meslek ödemeleri satırı |
| 360.04 | Kira stopajı | Kira ödemeleri satırı |
| 360.05 | Ödenecek KDV | Muhtasara girmez, KDV beyannamesi |
| 361.01 | SGK primi ve işsizlik sigortası | Prim hizmet bölümü |
Bu düzende beyanname günü yapılacak iş, her alt hesabın bakiyesini beyannamedeki karşılığıyla yan yana koymaktan ibarettir. Fark çıkan satır, aranacak belge türünü de gösterir: serbest meslek satırında fark varsa makbuzlara, ücret satırında fark varsa bordroya bakılır.
Muhtasar ve stopaj kaydında sık yapılan hatalar
- Gideri net tutarla yazmak: kira ya da makbuz gideri ödenen net tutarla yazılırsa stopaj hiç kayda girmez ve beyannamede eksik kalır.
- Makbuzu ait olduğu aydan geç işlemek: stopaj ödemenin yapıldığı dönemde beyan edilir; geç işlenen makbuz yanlış ayın muhtasarına düşer.
- Şirketten kirada stopaj yapmak: kiraya veren şirketse kira faturası KDV'li gelir, stopaj yapılmaz.
- Tüm personeli 770'e yazmak: üretim personelinin gideri 720'ye gitmezse ürün maliyeti eksik kalır.
- Ödemeyi beyannameden önce kapatmak: vergi ödenmeden 360 borçlandırılırsa mizan ödenmemiş vergiyi göstermez; ödeme kaydı banka hareketiyle aynı gün kesilmelidir.
- Fasoncuya ödenen işçiliği stopajlı sanmak: fason firma fatura kesiyorsa ödeme ticari alım gibi kaydedilir ve gelir vergisi stopajı genellikle doğmaz; dikkat edilecek konu stopaj değil, faturadaki KDV tevkifatıdır.
- 360'ı tek hesapta tutmak: KDV, ücret stopajı ve kira stopajı aynı hesapta karışınca beyannameyle karşılaştırma yapılamaz.
Bu yazı genel bilgidir; stopaj oranları ve beyan kararları için mali müşavirinize danışın.
PakERP One'da muhtasar ve stopaj kayıtları
PakERP One'da stopaj doğuran belgelerin çoğu muhasebe fişini kendisi keser; muhtasar özeti de bu kayıtlardan hazırlanır.
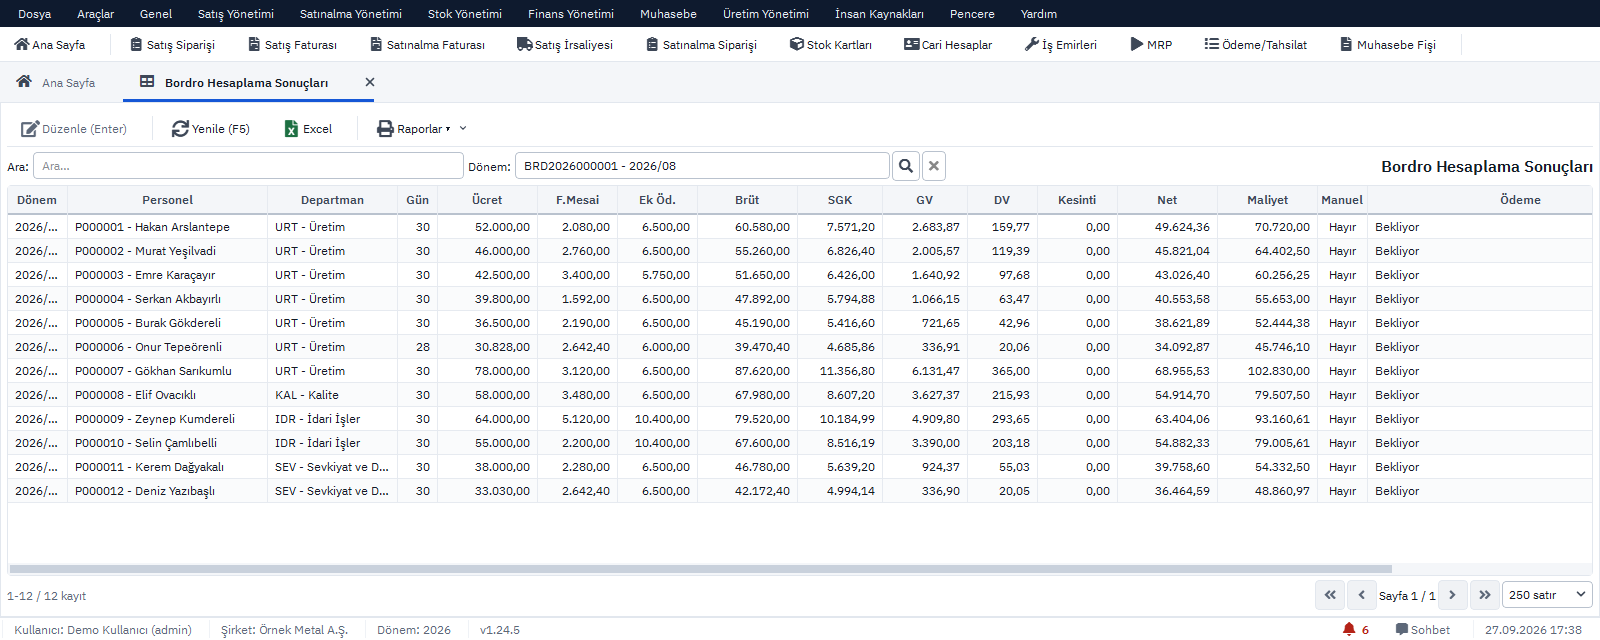
- İK ve Bordro (1101-1199): puantajdan bordro hesaplanır; bordro onaylanınca muhasebe fişi 335, 360 ve 361 hesaplarıyla kendiliğinden oluşur. Muhtasar özeti 942 ekranına aktarılır, SGK bildirimi için APHB dosyası hazırlanır.
- 843 Serbest Meslek Makbuzları: brüt tutar girilince stopaj, KDV ve ödenecek tutar otomatik hesaplanır; gider, 191, stopaj ve cari satırlarıyla fiş kesilir. Aynı tedarikçiden aynı makbuz numarası ikinci kez girilemez.
- 942 Muhtasar: dönemin stopaj ve prim özeti beyanname hazırlığı için toplanır.
- 904 Defterler ve Raporlar: 360 ve 361 alt hesaplarının ekstresi ve mizanı karşılaştırma için alınır.
Gerçek kişiden kira ödemesinin stopaj kaydı 901 Muhasebe Fiş İşlemleri ekranında elle girilir. Beyanname gönderimi firmanın kendi e-beyanname sürecidir; program hazırlığı yapar. Program ve bulut sunucu ücretsizdir.
Konuyla ilgili: Stopaj Hesaplama: Kira Stopajı Brütten Nete, Netten Brüte, Serbest Meslek Makbuzu Hesaplama: Brüt, Net, KDV.