Personel avansı, çalışana ileride ödenecek ücretinden peşin verilen paradır; gider değil, firmanın çalışandan alacağıdır. Ödeme günü 196 Personel Avansları borçlanır, 100 Kasa ya da 102 Bankalar alacaklanır. Ay sonunda bordro tahakkuk ettirilirken avans tutarı 196'ya alacak yazılarak kapatılır ve çalışana yalnız kalan net ücret ödenir. Avans bordronun brüt hesabını, SGK primini ve vergisini değiştirmez.
Ayın on sekizi, öğle arası. Pres hattındaki bir operatör muhasebenin kapısını çalıyor: arabası yolda kalmış, tamirci peşin para istiyor. Muhasebeci kasadan 10.000 TL çıkarıp veriyor, bir kağıda tutarı yazdırıp imzalatıyor. Ay sonunda bordro hazırlanırken o kağıt başka bir dosyanın arasında kalmışsa operatör maaşını tam alır, kasa da 10.000 TL açık verir.
Personel avansı küçük görünen ama her ay tekrar eden bir iştir. Doğru yapıldığında üç kayıt yeter: ödeme, bordroda kesinti, kalan netin ödenmesi. Aşağıda avansın hangi hesapta izlendiği, hangi belgeyle verildiği, bordrodan nasıl düşüldüğü ve ay sonunda nasıl kontrol edildiği örnek kayıtlarla anlatılıyor. Örneklerdeki tutarlar ve kesinti dağılımı temsilidir; oranlar için güncel mevzuata, kararlar için mali müşavirinize bakın.
 Tam boyut
İçindekiler
- Personel avansı nedir, maaştan farkı ne?
- Avans verirken hangi belge düzenlenir?
- Avans verilince yevmiye kaydı nasıl yapılır?
- Avans maaştan nasıl düşülür?
- Taksitli avans ve işten ayrılan personel nasıl yönetilir?
- Ay sonunda 196 hesabı nasıl kontrol edilir?
- Personel avansında sık yapılan hatalar
- PakERP One'da personel avansı
- Sık sorulan sorular
Personel avansı nedir, maaştan farkı ne?
Personel avansı, çalışanın hak edeceği ücretten bir kısmının vadesinden önce ödenmesidir. Para verildiği gün firma için gider oluşmaz; firma çalışandan alacaklı hale gelir. Gider, ücret bordroyla tahakkuk ettiğinde yazılır ve avans o tahakkuktan düşülür.
Tek Düzen Hesap Planı'nda avansla karışan dört hesap vardır. Hangisinin kullanılacağı paranın neden verildiğine bağlıdır:
| Hesap | Ne için kullanılır | Nasıl kapanır |
|---|---|---|
| 196 Personel Avansları | Ücrete mahsuben çalışana verilen para (maaş avansı) | Bordroda ücretten kesilerek |
| 195 İş Avansları | Bir iş için verilen para: yol, konaklama, acil malzeme alımı | Fatura ve fişlerle masrafa dönüştürülerek, artan para iade edilerek |
| 335 Personele Borçlar | Tahakkuk etmiş ama ödenmemiş net ücret | Ücret ödenince |
| 131 Ortaklardan Alacaklar | Firma ortağına verilen para | Ortak geri ödeyince ya da kâr payından mahsupla |
En sık karışan ikili 195 ile 196'dır. Bakım teknisyenine yedek parça almak için verilen 5.000 TL maaş avansı değildir; karşılığında fatura gelir ve 195 o faturayla kapanır. Aynı teknisyene "bu ay sıkıştım" diye verilen 5.000 TL ise ücretten düşülecektir ve 196'da izlenir. Ortağa ya da ortağın yakınına verilen parayı personel avansı gibi göstermek ise ayrı vergisel sonuçlar doğurabilir; bu durumda 131 kullanılır.
Avans verirken hangi belge düzenlenir?
Avans için kanunla belirlenmiş tek tip bir form yoktur, ama ödemenin kime, ne kadar ve hangi kesinti planıyla yapıldığını gösteren imzalı bir belge şarttır. Bu belge kasa ya da banka kaydının dayanağıdır ve ileride çıkabilecek bir anlaşmazlıkta tek delildir.
Belgede bulunması gerekenler:
- Çalışanın adı soyadı, sicil numarası ve departmanı,
- Avans tutarı ve ödeme tarihi,
- Ödeme yolu: kasa ya da banka hesabına havale,
- Kesinti planı: tek seferde mi, kaç taksitte, hangi aydan başlayarak,
- Çalışanın kesintiye onay verdiğini gösteren imzası,
- Onaylayan yöneticinin imzası.
Avans süreci adım adım şöyle işler:
- Çalışan talebini yazılı ya da formla iletir.
- Bölüm yöneticisi ve firmanın belirlediği yetkili tutarı onaylar. Üst sınır (örneğin bir aylık net ücretin belirli bir kısmı) firma içi kural olarak önceden yazılmalıdır.
- Ödeme mümkünse çalışanın maaş hesabına havale ile yapılır. Banka dekontu kasadaki imzalı kağıttan daha sağlam bir izdir.
- Muhasebe ödeme kaydını aynı gün girer.
- Kesinti planı bordroyu hazırlayan kişiye iletilir ya da programda personelin kesinti kaydına yazılır.
Avans kaydının çalışanın diğer bilgileriyle (izin, puantaj, ücret) aynı yerde durması, bordro günü unutulma ihtimalini azaltır. Bunun program tarafını personel takip programı yazısında ele aldık.
Avansla ilgili sorunların çoğu muhasebede değil, avansın kasadan çıktığı anla bordronun hazırlandığı an arasındaki kopuklukta doğar. Avans kaydı bordroyu hesaplayan ekranda duruyorsa kesinti kendiliğinden gelir ve unutma ihtimali ortadan kalkar.
Avans verilince yevmiye kaydı nasıl yapılır?
Ödeme günü 196 Personel Avansları borçlanır, para hangi hesaptan çıktıysa o hesap alacaklanır. Örnek: operatöre kasadan 10.000 TL avans verildi.
| Hesap | Borç | Alacak |
|---|---|---|
| 196 Personel Avansları (196.07 Operatör A) | 10.000,00 | |
| 100 Kasa | 10.000,00 | |
| Toplam | 10.000,00 | 10.000,00 |
Ödeme bankadan yapıldıysa alacak tarafına 100 yerine 102 Bankalar yazılır. Kayıt bir tediye fişidir; fiş türlerinin farkı mahsup, tahsil ve tediye fişi yazısında.
196'yı personel bazında alt hesaplara bölmek ay sonu kontrolünü kolaylaştırır. Tek bir 196 hesabında yirmi kişinin avansı toplanırsa bakiyenin kime ait olduğunu bulmak için her seferinde fiş fiş geriye gitmek gerekir. Alt hesap açma düzeni için alt hesap açma kuralları yazısına bakabilirsiniz.
Avansta KDV, stopaj ya da damga vergisi doğmaz; çünkü ortada bir gelir ya da gider yoktur, yalnız para el değiştirmiştir. Vergi ve SGK hesabı ücretin kendisi tahakkuk ettiğinde yapılır.
Avans maaştan nasıl düşülür?
Avans, ay sonunda ücret tahakkuk ettirilirken 196'ya alacak yazılarak kapatılır; çalışana avans düşüldükten sonra kalan net ücret ödenir. Brüt ücret, SGK primi ve gelir vergisi avanstan etkilenmez, çünkü bunlar ücretin tamamı üzerinden hesaplanır.
Örnek (tutarlar ve kesinti dağılımı temsilidir): operatörün brüt ücreti 40.000 TL. Yasal kesintiler örnek olarak SGK ve işsizlik payı 6.000 TL, gelir ve damga vergisi 3.000 TL; net ücret 31.000 TL. Ayın 18'inde verilen 10.000 TL avans bu ay tek seferde düşülecek. İşveren SGK payı ayrı bir kayıtta izlendiği için bu tabloda gösterilmedi.
| Hesap | Borç | Alacak |
|---|---|---|
| 720 Direkt İşçilik Giderleri | 40.000,00 | |
| 361 Ödenecek SGK Kesintileri | 6.000,00 | |
| 360 Ödenecek Vergi ve Fonlar | 3.000,00 | |
| 196 Personel Avansları | 10.000,00 | |
| 335 Personele Borçlar | 21.000,00 | |
| Toplam | 40.000,00 | 40.000,00 |
Maaş günü kalan net ödenir:
| Hesap | Borç | Alacak |
|---|---|---|
| 335 Personele Borçlar | 21.000,00 | |
| 102 Bankalar | 21.000,00 | |
| Toplam | 21.000,00 | 21.000,00 |
Bazı firmalar önce 335'e net ücretin tamamını (31.000 TL) alacak yazar, ardından ayrı bir mahsup fişiyle 335 borç, 196 alacak 10.000 TL kaydı yapar. Sonuç aynıdır; önemli olan avansın aynı ay içinde ve aynı tutarla kapanmasıdır. Bordronun muhtasar beyannameye nasıl yansıdığı muhtasar ve stopaj kaydı yazısında anlatılıyor; avans bu beyannamede ayrı bir satır oluşturmaz.
Taksitli avans ve işten ayrılan personel nasıl yönetilir?
Büyük tutarlı avans birkaç aya bölünerek kesilir; her ay yalnız o ayın taksiti 196'ya alacak yazılır, kalan bakiye 196'da bekler. Örnek: 30.000 TL avans üç eşit taksitte kesilecekse her bordroda 10.000 TL düşülür, üçüncü ayın sonunda alt hesap sıfırlanır.
Taksitli avansta iki şey sık kaçar. Birincisi kesinti başlangıç ayıdır: avans ayın 28'inde verildiyse ilk taksit o ayın bordrosundan mı, bir sonrakinden mi düşülecek? Bunu avans belgesine yazmak tartışmayı baştan bitirir. İkincisi ücreti ödenmeyen izin ya da rapor ayıdır: net ücret taksitten düşükse o ay kesinti yapılamaz ve plan bir ay kayar.
Çalışan işten ayrılırken 196'da bakiye kalmışsa kalan tutarın son ücret ödemesinden düşülmesi yaygın uygulamadır. Bunun için avans belgesinde çalışanın kesintiye yazılı onayı bulunmalıdır. Ücretten yapılabilecek kesintinin sınırları ve kıdem, ihbar gibi ödemelerden mahsup konusu iş hukukunu ilgilendirir; güncel mevzuatı ve hukuk danışmanınızı esas alın. Tahsil edilemeyen bakiye için ne yapılacağına mali müşavirle birlikte karar verilir.
Ay sonunda 196 hesabı nasıl kontrol edilir?
Ay sonunda 196 hesabının bakiyesi, henüz kesilmemiş avansların listesine eşit olmalıdır. Fark varsa ya bir avans bordroda unutulmuştur ya da ödeme kaydı yanlış hesaba girilmiştir.
Kontrol için şu sırayı izleyin:
- Mizandan 196'nın toplam bakiyesini alın.
- Alt hesapları tek tek açın; bakiyesi olan her çalışanın imzalı avans belgesi ve kesinti planı olmalı.
- Bu ay kesilmesi gereken taksitlerin bordroya girdiğini kontrol edin.
- Ters bakiye veren (alacak bakiyeli) alt hesap var mı bakın; bu, avansın iki kez kesildiğini gösterir.
- Üç aydan uzun süredir hareketsiz bekleyen bakiyeleri yönetime raporlayın.
- Kasa sayımıyla kasa hesabını karşılaştırın; kayda girmemiş avans çoğu zaman kasa açığı olarak ortaya çıkar.
Bu kontrol ay sonu rutininin bir maddesi olarak yapılırsa yıl sonunda 196'da kimsenin açıklayamadığı bir bakiye birikmez.
Personel avansında sık yapılan hatalar
- Avansı gider yazmak: Ödeme günü 770 ya da 720'ye borç yazılırsa ay sonunda ücret bir kez daha gider yazılır ve aynı para iki kez gider olur.
- Avansı 335'in borcuna yazmak: Henüz tahakkuk etmemiş ücret için 335'e borç yazılırsa hesap aylarca ters bakiye verir ve bordro mutabakatı bozulur.
- İş avansıyla maaş avansını karıştırmak: Fatura karşılığı kapanacak para 196'ya yazılırsa bordroda yanlışlıkla ücretten kesilebilir.
- Belgesiz ödeme: İmzasız kağıt ya da sözlü onayla verilen avans, ayrılan çalışanda geri alınamayabilir.
- Kesinti planını bordrocuya iletmemek: Avans muhasebede kayıtlıdır ama bordroyu hazırlayan kişinin haberi yoktur; ücret tam ödenir.
- Tek 196 hesabı: Alt hesap açılmazsa bakiyenin kime ait olduğu aranır.
PakERP One'da personel avansı
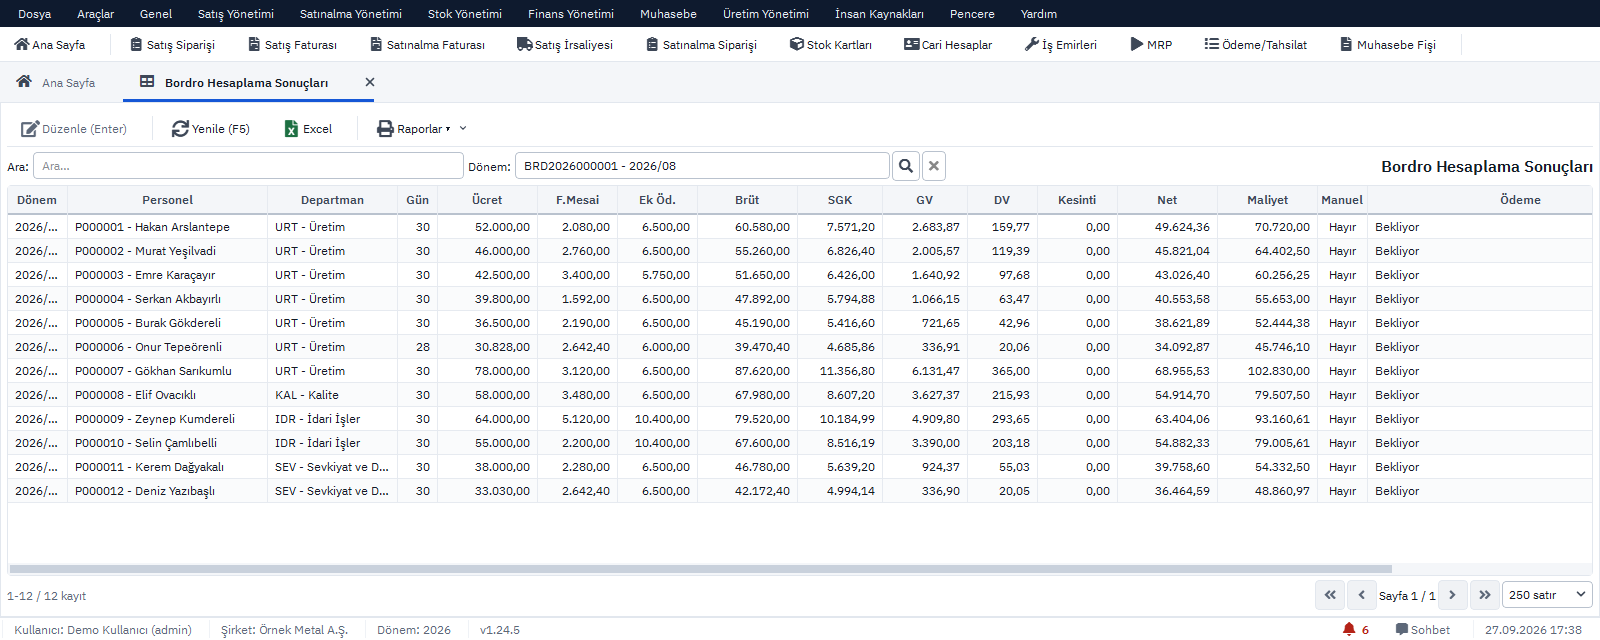
PakERP One'da avans, İK / Bordro modülünde personel kartına bağlı bir kesinti kaydı olarak tutulur ve bordroda kendiliğinden düşülür. Program ve bulut sunucu ücretsizdir.
- 1101 Personel Kartları: sicil, departman ve ücret bilgileri; avans bu karta bağlanır.
- 1116 Avans ve Kesintiler: tür (avans, icra, ceza, diğer), tarih, tutar, taksit sayısı ve kesintinin başlayacağı yıl ve ay girilir. Ödeme kaynağı (kasa ya da banka) bilgi olarak yazılır.
- Bordro hesabı: dönemi hesapladığınızda o aya düşen taksit bordroya kesinti satırı olarak gelir; net ücret buna göre azalır, brüt, SGK ve vergi hesabı değişmez.
- Dönem onayı: avansın kalan bakiyesi azalır, biten avans kapanır. Onayla birlikte kesilen muhasebe fişinde avans kesintisi 196 hesabına alacak yazılır (hesap İK parametrelerinden değiştirilebilir), net ücret 335'e gider.
- 1130 Banka Ödeme Listesi: avans düşülmüş net ücretlerle banka listesi hazırlanır.
1116'daki kayıt paranın ödenmesini muhasebeleştirmez. Avansı verdiğiniz gün 901 Muhasebe Fiş İşlemleri'nde tediye fişi (196 borç, 100 ya da 102 alacak) kesilir; 196 alt hesaplarının hareketleri 905 Muavin Defteri'nden izlenir. Modülün tanıtımı İK ve Bordro sayfasında, adımlar kullanım kılavuzunda.
Konuyla ilgili: Ücretsiz ERP ile Bordro ve Puantaj, Sipariş Avansı Nasıl Takip Edilir? Faturayla Kapatma.