191 İndirilecek KDV, alışlarda ödenen KDV'yi; 391 Hesaplanan KDV, satışlarda müşteriden hesaplanan KDV'yi toplar. Ay sonunda iki hesap karşılıklı kapatılır: 391 borç, 191 alacak yazılır. 391 büyükse fark 360 Ödenecek Vergi ve Fonlar hesabına alacak olarak geçer ve beyannameyle ödenir. 191 büyükse fark 190 Devreden KDV hesabına borç yazılır ve sonraki aya taşınır.
Ayın ortasında mali müşavirin telefonu gelir: "Bu ay KDV çıkıyor mu, yoksa yine devrediyor mu?" Muhasebecinin cevabı vermek için yapacağı şey basittir: mizanda iki satıra bakmak. 391'de ne kadar biriktiyse satıştan doğan vergi odur, 191'de ne kadar biriktiyse alıştan indirilecek olan odur. Aradaki fark ya ödenecek ya da devredecektir.
Basit görünen bu iki hesap, üretim firmasında her ay yüzlerce faturadan beslenir: sac alışı, fason kaplama faturası, elektrik, kalıp alımı, ihracat, iade. Ay sonundaki mahsup kaydı ancak bu kayıtlar doğruysa doğru sonuç verir. Aşağıda iki hesabın nasıl dolduğu, mahsubun iki durumu ve tevkifatlı alışın 191'e etkisi örnek yevmiye tablolarıyla yer alıyor.
 Tam boyut
İçindekiler
- 191 ve 391 hesapları ne işe yarar?
- Ay içinde 191 ve 391'e hangi kayıtlar düşer?
- Ay sonu KDV mahsubu nasıl yapılır?
- İndirilecek KDV fazlaysa mahsup nasıl yapılır?
- Tevkifatlı alış faturasında 191 nasıl çalışır?
- Kalıp alımı, ihracat ve iadeler mahsubu nasıl etkiler?
- KDV mahsubunda sık yapılan hatalar
- PakERP One'da 191, 391 ve KDV mahsubu
- Sık sorulan sorular
191 ve 391 hesapları ne işe yarar?
191 İndirilecek KDV, firmanın satın aldığı mal ve hizmet için tedarikçiye ödediği KDV'yi toplar; aktif bir hesaptır ve borç bakiyesi verir. 391 Hesaplanan KDV ise firmanın sattığı mal ve hizmet için müşteriden hesapladığı KDV'yi toplar; pasif bir hesaptır ve alacak bakiyesi verir. Devlete ödenecek vergi, ikisinin farkıdır.
| Belge | Hesap | Yönü |
|---|---|---|
| Alış faturası (sac, vida, elektrik, fason) | 191 | Borç |
| Demirbaş alışı (kalıp, pres, forklift) | 191 | Borç |
| Satış iade faturası (müşteri iade etti) | 191 | Borç |
| Satış faturası (yurt içi) | 391 | Alacak |
| Hurda satış faturası | 391 ya da istisna | Alacak, istisnaysa KDV yok |
| Alış iade faturası (tedarikçiye iade) | 391 | Alacak |
İade faturalarının yönü en sık karışan noktadır. Tedarikçiye iade ettiğiniz malın KDV'si yeniden hesaplanır ve 391'e yazılır; müşterinin size iade ettiği malın KDV'si ise indirilir ve 191'e yazılır. Hurda satışında KDV istisnası olup olmadığı güncel mevzuata göre değerlendirilir.
Ay içinde 191 ve 391'e hangi kayıtlar düşer?
Her alış faturası 191'i, her satış faturası 391'i artırır; ay boyunca iki hesap birbirine dokunmadan birikir. Örnek ay, KDV oranı örnek olarak yüzde 20:
| Hesap | Borç | Alacak |
|---|---|---|
| 150 İlk Madde ve Malzeme (sac alışı) | 500.000 | |
| 191 İndirilecek KDV | 100.000 | |
| 320 Satıcılar | 600.000 | |
| 120 Alıcılar (mamul satışı) | 1.080.000 | |
| 600 Yurt İçi Satışlar | 900.000 | |
| 391 Hesaplanan KDV | 180.000 |
Faturaların hangi aya kaydedildiği, mahsubun hangi aya düştüğünü belirler. Gelen e-faturanın alış faturasına dönüştürülmeden beklemesi, o ayın 191'ini eksik bırakır ve firma gereğinden fazla KDV öder. Gelen faturaların muhasebeye işlenmesi için e-fatura muhasebeleştirme yazısına bakabilirsiniz.
Üretim firmalarında 191 ile beyanname arasındaki farkların çoğu, ay sonundan sonra gelen e-faturalardan çıkar. Fatura tarihi geçen aya ait olsa da programa geç girilince yanlış ayın 191'ine düşer. Beyanname hazırlanmadan önce gelen e-fatura listesinin sıfırlanması, bu farkın büyük kısmını baştan önler.
Ay sonu KDV mahsubu nasıl yapılır?
Ay sonunda 391'in bakiyesi kadar 391 borçlandırılır, 191'in bakiyesi kadar 191 alacaklandırılır; ikisi de sıfırlanır. Fark ödenecek KDV'dir ve 360 Ödenecek Vergi ve Fonlar hesabına alacak yazılır. Bu kayıt bir mahsup fişidir; fiş türlerinin farkı için mahsup, tahsil ve tediye fişi yazısına bakın.
- Ayın tüm alış ve satış faturalarının kaydedildiği, gelen e-faturaların alış faturasına çevrildiği kontrol edilir.
- Önceki aydan devreden KDV varsa 190 bakiyesi not edilir.
- Mizandan 191 ve 391 bakiyeleri alınır; beyanname taslağındaki indirilecek ve hesaplanan KDV ile karşılaştırılır.
- Mahsup fişi beyanname dönemi tarihiyle kesilir.
- Beyanname verilip vergi ödendiğinde 360 kapatılır.
Yukarıdaki örnekte 391 180.000, 191 100.000 TL'dir; 80.000 TL ödenecek KDV çıkar.
| Hesap | Borç | Alacak |
|---|---|---|
| 391 Hesaplanan KDV | 180.000 | |
| 191 İndirilecek KDV | 100.000 | |
| 360 Ödenecek Vergi ve Fonlar | 80.000 |
Vergi bankadan ödendiğinde ikinci kayıt kesilir:
| Hesap | Borç | Alacak |
|---|---|---|
| 360 Ödenecek Vergi ve Fonlar | 80.000 | |
| 102 Bankalar | 80.000 |
Beyanname ve ödeme tarihleri GİB'in belirlediği takvime göredir.
İndirilecek KDV fazlaysa mahsup nasıl yapılır?
191 bakiyesi 391'den büyükse ödenecek KDV çıkmaz; aradaki fark 190 Devreden KDV hesabına borç yazılarak sonraki aya taşınır. Örnek: yeni bir pres alındığı ay 191 bakiyesi 150.000, 391 bakiyesi 120.000 TL.
| Hesap | Borç | Alacak |
|---|---|---|
| 391 Hesaplanan KDV | 120.000 | |
| 190 Devreden KDV | 30.000 | |
| 191 İndirilecek KDV | 150.000 |
Ertesi ay 391 200.000, 191 90.000 TL olsun. Önceki aydan devreden 30.000 TL de indirime girer ve ödenecek KDV 80.000 TL olur:
| Hesap | Borç | Alacak |
|---|---|---|
| 391 Hesaplanan KDV | 200.000 | |
| 191 İndirilecek KDV | 90.000 | |
| 190 Devreden KDV | 30.000 | |
| 360 Ödenecek Vergi ve Fonlar | 80.000 |
Devreden KDV'nin neden oluştuğu ve nasıl izlendiği devreden KDV nedir yazısında ayrıca anlatılıyor.
Tevkifatlı alış faturasında 191 nasıl çalışır?
Tevkifatlı alışta faturadaki KDV'nin tamamı 191'e yazılır, ama tedarikçiye yalnız tevkif edilmeyen kısım ödenir; tevkif edilen kısım alıcı firma tarafından 360'a alınır ve 2 numaralı KDV beyannamesiyle ödenir. Örnek: demir çelik ürünü alışı 100.000 TL + KDV 20.000 TL, tevkifat oranı örnek olarak 5/10.
| Hesap | Borç | Alacak |
|---|---|---|
| 150 İlk Madde ve Malzeme | 100.000 | |
| 191 İndirilecek KDV | 20.000 | |
| 320 Satıcılar | 110.000 | |
| 360 Ödenecek Vergi ve Fonlar | 10.000 |
Sonuçta 20.000 TL'nin tamamı ay sonu mahsubunda indirilir, 10.000 TL ise ayrıca sorumlu sıfatıyla ödenir. Tevkifat kodları ve oranları güncel tebliğe göre belirlenir; ayrıntı için KDV tevkifatı sayfasına bakın.
Kalıp alımı, ihracat ve iadeler mahsubu nasıl etkiler?
Üçü de mahsup fişinin biçimini değiştirmez, ama 191 ile 391 arasındaki dengeyi değiştirir. Üretim firmasında devreden KDV'nin ve beklenmedik ödemelerin çoğu bu üç durumdan çıkar.
Kalıp ve makine alımı
Bir pres ya da kalıp alındığı ay, faturadaki KDV tek seferde 191'e girer. Amortisman yıllara yayılsa da KDV indirimi yayılmaz. Bu yüzden yatırım yapılan aylarda 191 kısa sürede 391'i geçer ve fark 190'a devreder. Makinenin bedeli 255 Demirbaşlar ya da ilgili duran varlık hesabına yazılır; 191'e yalnız KDV kısmı gider.
İhracat ve istisnalı satış
Yurt dışına satışta ya da istisna kapsamındaki teslimde 391 oluşmaz, ama bu satış için alınan sacın ve fason hizmetin KDV'si 191'e girmeye devam eder. Ağırlıklı ihracat yapan firmada 391 küçük kalır, 191 büyür ve devreden KDV her ay birikir. Bu birikimin iade yoluyla geri alınıp alınamayacağı istisnanın türüne bağlıdır.
Fiyat farkı ve iade
Müşteriye kesilen fiyat farkı ya da vade farkı faturası 391'i artırır. Tedarikçiye kusurlu sac iade ettiğinizde kestiğiniz iade faturasının KDV'si ise 191'den düşülmez, 391'e yazılır. Müşterinin geri gönderdiği hatalı parçalar için gelen iade faturasının KDV'si de 191'e girer. Kayıt doğru yöne yapılmazsa toplam değişmese bile beyannamede indirilecek ve hesaplanan KDV satırları yanlış görünür, iade faturalarının kontrolünde soru işareti doğar.
Bu üç durumun ortak noktası şudur: ay sonu mahsubundan önce 191 ve 391'in hangi faturalardan oluştuğu oran ve belge türü kırılımıyla listelenmelidir. Toplam rakam tutarlı görünse bile içerik yanlış olabilir.
KDV mahsubunda sık yapılan hatalar
- Mahsubu yapmamak: 191 ve 391 yıl boyunca birikir, mizan KDV durumunu göstermez; yıl sonunda tek fişle kapatılmaya çalışılır.
- Beyanname ile mizanı karşılaştırmamak: beyannamedeki indirilecek KDV ile 191 bakiyesi farklıysa ya kayıt eksiktir ya da bir fatura yanlış aya girmiştir.
- Devreden KDV'yi elle yazmak: önceki ayın beyannamesinden okunmayıp hafızadan yazılan devreden tutar zinciri bozar.
- İade yönünü karıştırmak: alış iadesinin KDV'sini 191'den düşmek ile 391'e yazmak farklı beyanname satırlarına gider.
- KDV'yi maliyete eklemek: indirilebilir KDV stok ya da gider hesabına yazılırsa hem maliyet şişer hem indirim kaybolur.
Bu yazı genel bilgi verir; beyanname kararlarını mali müşavirinizle birlikte verin. Beyanname hazırlığının adımları için KDV beyannamesi hazırlığı yazısına bakabilirsiniz.
PakERP One'da 191, 391 ve KDV mahsubu
PakERP One'da alış ve satış faturaları onaylandığında muhasebe fişi kendiliğinden kesilir; KDV satırları 191 ve 391 alt hesaplarına yazılır.
- 917 KDV Muhasebe Tanımları: hangi KDV oranının hangi 191 ve 391 alt hesabına gideceği belirlenir.
- 961 Gelen e-Faturalar: entegratörden çekilen faturalar alış faturasına çevrilir; böylece 191 eksik kalmaz.
- 904 Defterler ve Raporlar: mizan, hesap ekstresi ve 191/391 KDV raporu oran ve matrah kırılımıyla alınır.
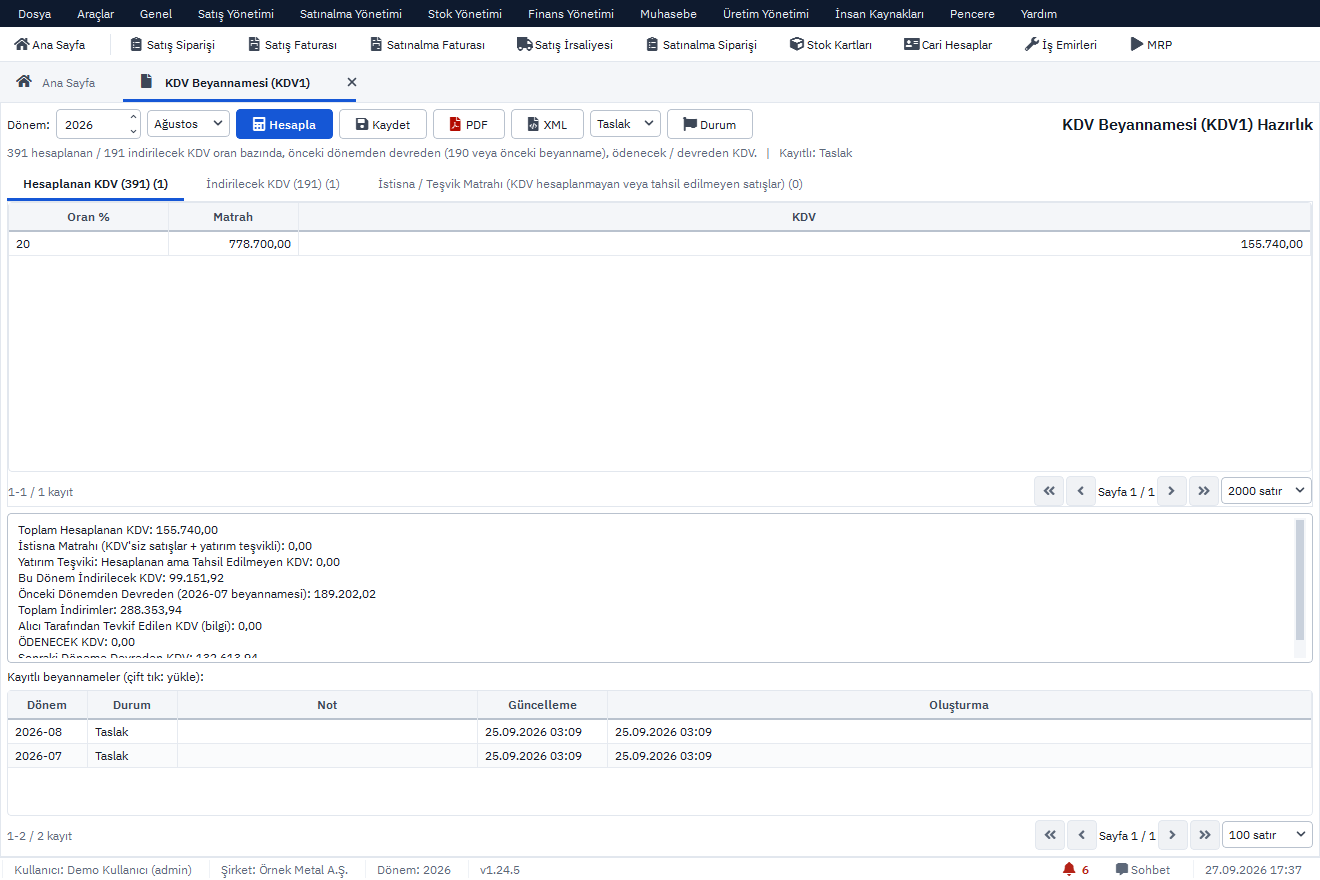
- 940 KDV Beyannamesi (KDV1): beyanname hazırlığı; 941 KDV2 (Tevkifat): sorumlu sıfatıyla KDV.
- 925 Muhasebe Kontrol İşlemi: muhasebeleşmemiş evrak ve dengesiz fiş listelenir.
Ay sonu mahsup fişi (391, 191, 190 ve 360) 901 Muhasebe Fiş İşlemleri ekranında mahsup fişi olarak girilir. Beyanname rakamlarını mali müşavirinizle karşılaştırdıktan sonra fişi beyanname dönemi tarihiyle kesmeniz yeterlidir. Program ve bulut sunucu ücretsizdir.
Konuyla ilgili: KDV Hesaplama: KDV Dahil ve Hariç Tutar Hesabı, İhracatta KDV İadesi Nasıl Alınır?.