KDV tevkifatı, faturadaki KDV'nin bir kısmının satıcı yerine alıcı tarafından beyan edilip ödenmesidir. Oran, işin türüne göre GİB tevkifat kod listesinden belirlenir (örneğin 627 demir-çelik ürünleri 5/10); GİB'in belirlediği alt sınırın altındaki faturalarda tevkifat uygulanmaz. Faturada ödenecek tutar = KDV dahil toplam − tevkifat.
Profil tedarikçisinden gelen fatura: mal bedeli 100.000 TL, KDV 20.000 TL, "tevkifat 10.000 TL", ödenecek tutar 110.000 TL. Satınalma faturayı 120.000 TL olarak girdi, muhasebe 110.000 TL ödeme yaptı, tedarikçinin cari hesabında 10.000 TL borç açık kaldı. Üç ay sonra mutabakatta fark bulundu ve KDV2 beyannamesinde o ay eksik beyan olduğu anlaşıldı. KDV tevkifatı, satıcının hesapladığı KDV'nin bir kısmının alıcı tarafından vergi dairesine ödenmesidir. Metal işleyen bir üretim firması için sıradan bir iştir: demir-çelik ürün alışında, alüminyum profil alışında, nakliye faturasında karşısına çıkar. Bu yazıda tevkifatın mantığını, üretim firmasını ilgilendiren kodları, faturada hesaplamayı, beyanı ve PakERP One'da tevkifatlı faturanın nasıl kesildiğini anlatıyoruz.
İçindekiler
KDV tevkifatı nedir?
Normal bir satışta satıcı KDV'yi hesaplar, alıcıdan tahsil eder ve kendi beyannamesiyle vergi dairesine öder. Tevkifatta ise KDV'nin bir kısmı satıcıya ödenmez; alıcı bu kısmı "sorumlu sıfatıyla" kendisi beyan edip öder. Tevkif edilen oran onda bir kesirle ifade edilir: 5/10, 7/10, 9/10 gibi. Kısmi tevkifatta KDV'nin bu kesir kadarı alıcı tarafından ödenir; tam tevkifatta (örneğin yurt dışındaki bir firmadan alınan hizmette) KDV'nin tamamı alıcı tarafından beyan edilir.
Amaç, KDV'nin tahsilinde risk görülen sektörlerde vergiyi kaynağında güvenceye almaktır. Hurda metal, demir-çelik ve taşımacılık gibi alanlarda tevkifatın uzun zamandır uygulanmasının nedeni budur. Kuralların ayrıntısı KDV Genel Uygulama Tebliği'nde yer alır ve zaman zaman değişir; bu yazı işleyişi anlatır, güncel kapsam ve tutar sınırları için tebliğe ve mali müşavirinize başvurun.
Tevkifatın uygulanıp uygulanmayacağı iki şeye bağlıdır: işlemin türü (hangi mal ya da hizmet) ve alıcının niteliği. Bazı işlemlerde yalnız kamu kurumları ve tebliğde sayılan büyük ölçekli firmalar gibi belirlenmiş alıcılar tevkifat uygular; bazı mal teslimlerinde ise KDV mükellefi olan her alıcı uygular. Ayrıca genel kural olarak, tebliğde belirlenen tutar sınırının altında kalan işlemlerde kısmi tevkifat uygulanmaz.
Neden önemli: üretim firması tevkifattan kaçamaz
Bir metal işleme firması aynı ay içinde tevkifatın hem alıcı hem satıcı tarafında olabilir. Profil ve sac alışında tedarikçi tevkifatlı fatura keser; firma alıcı olarak tevkif edilen KDV'yi KDV2 ile beyan eder. Nakliye faturalarında yine alıcıdır. Kendi ürününü belirlenmiş alıcı statüsündeki büyük bir müşteriye ya da tevkifat kapsamındaki bir malı sattığında ise satıcı olur ve KDV'nin yalnız bir kısmını tahsil eder. Talaş ve kesim artığı gibi hurdaların satışı ayrıca özel bir konudur: hurda ve atık teslimleri KDV Kanunu'nda istisna olarak düzenlenmiştir, istisnadan vazgeçen satıcılar için 620 koduyla tevkifat uygulanır. Hangi yolun izleneceği mali müşavirle birlikte belirlenmelidir.
Hatanın bedeli iki yönlüdür. Alıcı tarafta tevkif edilen KDV beyan edilmezse vergi ziyaı ve ceza doğar. Satıcı tarafta tevkifatlı işlem normal satış gibi beyan edilirse alıcıdan tahsil edilmemiş bir KDV ödenir. Her iki durumda da cari hesap, tevkifat tutarı kadar açık kalır.
Üretim firmasını ilgilendiren tevkifat kodları
GİB, tevkifatlı işlemleri e-faturada ve beyannamede üç haneli kodlarla ayırır. 6xx serisindeki kodların bir kısmı hizmetler, bir kısmı mal teslimleri içindir. Üretim firmasının en çok karşılaştıkları şunlardır:
| Kod | İşlem | Oran |
|---|---|---|
| 616 | Diğer hizmetler | 5/10 |
| 617 | Hurda metalden elde edilen külçe teslimleri | 7/10 |
| 618 | Hurda dışındaki bakır, çinko ve alüminyum külçe teslimleri | 7/10 |
| 619 | Bakır, çinko, alüminyum ve kurşun ürünlerinin teslimi | 7/10 |
| 620 | İstisnadan vazgeçenlerin hurda ve atık teslimi | 7/10 |
| 621 | Metal, plastik, lastik, kauçuk, kâğıt, cam hurda ve atıklardan elde edilen hammadde teslimi | 9/10 |
| 622 | Pamuk, tiftik, yün ve yapağı ile ham post ve deri teslimleri | 9/10 |
| 623 | Ağaç ve orman ürünleri teslimi | 5/10 |
| 624 | Yük taşımacılığı hizmeti | 2/10 |
| 625 | Ticari reklam hizmetleri | 3/10 |
| 626 | Diğer teslimler | 2/10 |
| 627 | Demir-çelik ürünlerinin teslimi | 5/10 |
Kodun doğru seçilmesi önemlidir, çünkü oran koddan gelir. Demir-çelik profil ve sac alışında 627 (5/10), alüminyum ürün alışında 619 (7/10), fabrikaya hammadde getiren nakliyecinin faturasında 624 (2/10) en sık görülen kodlardır. Hangi malın "demir-çelik ürünü" sayıldığı, hangi hurdanın hangi koda girdiği tebliğde tanımlıdır; sınırda kalan bir malda mali müşavirin görüşü alınmalıdır.
Hesaplama ve faturada gösterim
Tevkifat, KDV tutarı üzerinden hesaplanır; mal bedeline dokunmaz. Sıra şöyledir:
- Mal ya da hizmet bedeli (matrah) hesaplanır.
- KDV, normal oranla hesaplanır.
- Tevkif edilen KDV = KDV × tevkifat oranı.
- Satıcıya ödenecek tutar = matrah + KDV − tevkif edilen KDV.
| Örnek | Matrah | KDV %20 | Tevkifat | Tevkif edilen | Ödenecek |
|---|---|---|---|---|---|
| Profil alışı (627) | 100.000 | 20.000 | 5/10 | 10.000 | 110.000 |
| Alüminyum profil alışı (619) | 50.000 | 10.000 | 7/10 | 7.000 | 53.000 |
| Nakliye faturası (624) | 20.000 | 4.000 | 2/10 | 800 | 23.200 |
Faturada hesaplanan KDV'nin tamamı gösterilir; tevkif edilen kısım ayrıca yazılır ve "ödenecek tutar" bu kısım düşülerek verilir. e-Faturada belge tipi TEVKIFAT seçilir, her satır için tevkifat kodu ve oranı belirtilir. Aynı faturada tevkifatlı ve tevkifatsız satırlar birlikte bulunabilir; örneğin demir-çelik ürünle birlikte tevkifata tabi olmayan bir hizmet satırı.
Satınalmacı faturayı girerken en sık yaptığı hata, fatura altındaki 'vergiler dahil toplam' ile 'ödenecek tutar'ı karıştırmaktır. Cari hesaba ödenecek tutar (110.000) yazılır; tevkif edilen 10.000 TL tedarikçiye değil vergi dairesine ödenir.
Beyan: KDV1, KDV2 ve muhasebe kaydı
Alıcı tarafında tevkif edilen KDV, 2 No.lu KDV Beyannamesi (KDV2) ile sorumlu sıfatıyla beyan edilip ödenir. Alıcı, faturadaki KDV'nin tamamını (tevkif edilen kısım dahil) indirim hakkı şartları sağlanıyorsa 1 No.lu KDV Beyannamesi'nde indirim konusu yapabilir. Profil alışı örneğinde kayıt şöyledir: 153 Ticari Mallar ya da 150 İlk Madde Malzeme 100.000 borç, 191 İndirilecek KDV 20.000 borç, 320 Satıcılar 110.000 alacak, 360 Ödenecek Vergi ve Fonlar 10.000 alacak.
Satıcı tarafında tevkifatlı işlem 1 No.lu KDV Beyannamesi'nde ayrı bölümde, tevkifat koduyla beyan edilir; satıcı yalnız tahsil ettiği KDV kısmını öder. Tevkifat nedeniyle satıcının yüklendiği ama indiremediği KDV, şartları sağlanırsa iade konusu olabilir. 5/10 tevkifatlı 100.000 TL'lik bir satışta satıcının kaydı: 120 Alıcılar 110.000 borç, 600 Yurtiçi Satışlar 100.000 alacak, 391 Hesaplanan KDV 10.000 alacak. Hesap seçimi firmanın politikasına göre değişebilir; önemli olan beyannamenin aynı kayıttan üretilmesidir.
Faturayı işlemeden önce beş kontrol
Satınalma ya da muhasebe masasında tevkifatlı bir alış faturası işlenirken şu beş soru sorulursa hataların çoğu kayda girmeden yakalanır:
- Fatura tipi TEVKIFAT mı? Tedarikçi tevkifat uygulaması gereken bir işlemi normal satış faturasıyla kestiyse fatura reddedilmeli ya da düzeltmesi istenmelidir. Alıcı, tevkifatı faturada gösterilmemiş bir işlemde de sorumluluğunu sürdürür.
- Kod malı karşılıyor mu? Faturadaki kod ile satırdaki malın cinsi uyumlu mu? Sac için 627, alüminyum profil için 619, nakliye için 624 gibi.
- Oran koddan mı geliyor? Kod ile oran uyumsuzsa (627 ile 2/10 gibi) hata tedarikçidedir; fatura olduğu gibi işlenmemelidir.
- Tutar sınırı aşılıyor mu? Küçük tutarlı faturada tevkifat uygulanmış olabilir ya da tersi; sınır tebliğe göre kontrol edilir.
- Ödenecek tutar cariye mi yazıldı? Cari hesaba vergiler dahil toplam değil, tevkifat düşülmüş ödenecek tutar yazılmalıdır; tevkif edilen KDV 360'a gider.
Bu kontroller elle yapıldığında her fatura birkaç dakika alır. Gelen e-fatura doğrudan alış faturasına çevrildiğinde ise kod, oran ve tutarlar belgeden gelir; kullanıcıya yalnız sonucu gözden geçirmek kalır.
Sık yapılan hatalar
Tevkifat alış faturasında görülmüyor
Gelen faturada tevkifat satırı atlanır, fatura normal KDV'li olarak girilir. Sonuç: tedarikçi carisinde fark, KDV2'de eksik beyan. Gelen e-faturayı elle yazmak yerine doğrudan alış faturasına çevirmek bu hatayı önler.
Yanlış kod, yanlış oran
Demir-çelik ürün için 626 (diğer teslimler, 2/10) seçilir, oran 5/10 yerine 2/10 uygulanır. Kod listesi programda doğru tanımlı olmalı ve kod seçildiğinde oran kendiliğinden gelmelidir.
Tutar sınırı dikkate alınmıyor
Sınırın altında kalan küçük bir faturaya tevkifat uygulanır ya da sınırı aşan bir işlem bölünmüş faturalarla tevkifat dışında bırakılır. İkincisi ayrıca risklidir: aynı işlemin bölünmesi tevkifattan kaçınma sayılabilir.
İade faturasında tevkifat unutulur
Tevkifatlı bir alışın iadesinde iade faturası da aynı tevkifatla kesilmelidir; aksi hâlde KDV2'de beyan edilen tutar geri alınmamış olur.
Dövizli faturada TL karşılığı yanlış
Euro faturada tevkifat tutarı dövizde doğru hesaplanır, ama TL karşılığı faturadaki kurla değil başka bir kurla çevrilir. Beyanname ile cari hesap arasında kuruş farkları birikir.
PakERP One'da tevkifatlı fatura
PakERP One'da tevkifat fatura satırının bir alanıdır ve hesaplaması sunucuda yapılır. Kod listesi GİB'in tevkifat kodlarıyla tanımlıdır; kod seçilince oran gelir, kullanıcı oran yazmaz.
 Tam boyut
- 325 KDV Oranları ve Tevkifat: kod listesi (616-628 dahil), ad ve oranlarla.
- Fatura satırında Tevkifat sütunu: kod yazılarak ya da listeden (F4) seçilir.
- Fatura toplamları üç satırda görünür: "Vergiler Dahil Toplam" (mal + KDV), "Tevkifat (alıcı beyan eder)" ve "ÖDENECEK TUTAR". Cari hesaba ödenecek tutar işlenir.
- Tutar sınırı parametredir; sınırın altındaki faturada tevkifat kendiliğinden sıfırlanır. Sınır tebliğle değiştiğinde parametre güncellenir.
- e-Fatura: tevkifatlı satış faturası TEVKIFAT tipinde, satır bazında kod ve oranla gönderilir.
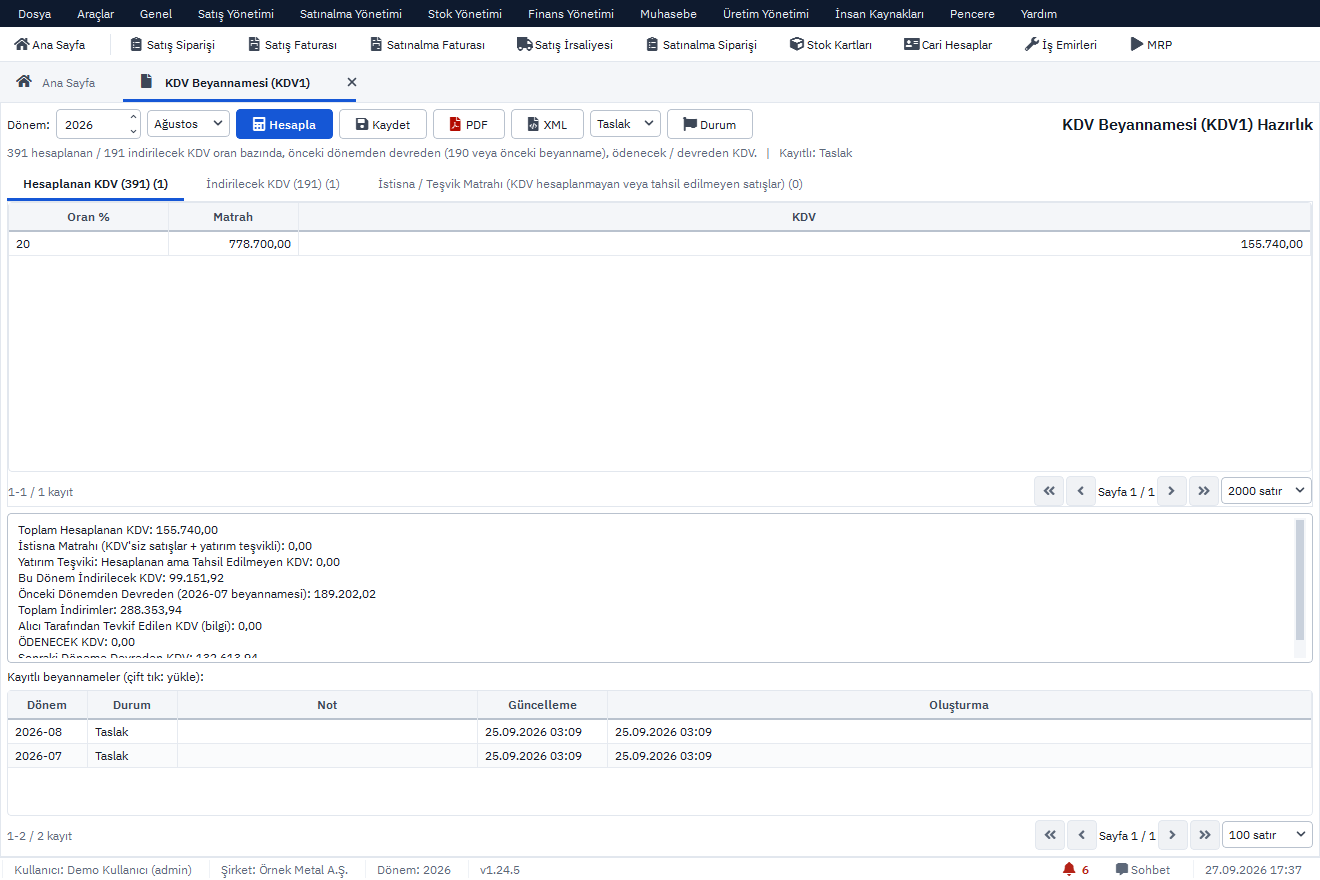
- Beyanname: 940 KDV1 ve 941 KDV2 aynı faturalardan hazırlanır; tevkifatlı işlemler kod bazında ayrılır.
Stok ▸ 325 KDV Oranları ve Tevkifat kod listesi · 101 Satış Faturaları ve 201 Satınalma Faturaları satırda Tevkifat sütunu · 961 Gelen E-Faturalar alış faturasına çevirme · Muhasebe ▸ 940 KDV Beyannamesi (KDV1) · 941 KDV2 (Tevkifat) · 917 KDV Muhasebe Tanımları. Modül için Muhasebe & e-Defter sayfasına bakın.
Tevkifat kodları gerçek e-faturalarla karşılaştırılarak doğrulanmıştır; örneğin demir- çelik ürün tedarikçisinden gelen faturalarda 627 kodu ve 5/10 oranı kullanılır. Kod listesinde bir değişiklik olduğunda liste güncellenir ve mevcut kodların adı ve oranı yeni hâline çekilir.
Tevkifat, doğru kodu seçip oranı programa bırakınca basit bir işlemdir. Zor olan, her faturada aynı disiplini sürdürmektir. PakERP One bunu fatura satırından beyannameye kadar tek kayıtta tutar; masaüstü program ve bulut sunucu ücretsizdir.