Devreden KDV, bir ayda alışlarda ödenen ve indirilebilen KDV'nin satışlarda hesaplanan KDV'den fazla olması sonucu ödenmeyen, sonraki aya taşınan tutardır. Muhasebede 190 Devreden KDV hesabında izlenir, beyannamede bir sonraki ayın indirimine eklenir. Üretim firmasında genellikle makine alımı, ihracat, istisnalı ya da tevkifatlı satış ve stok biriktirme nedeniyle oluşur. Kural olarak nakden iade edilmez, sonraki aylarda mahsup edilir.
Devreden KDV, firmanın devletten alacaklı göründüğü ama o alacağı ancak sonraki aylarda kullanabildiği KDV'dir. Bir ayda tedarikçilere ödenen KDV, müşterilerden hesaplanan KDV'yi geçerse fark ödenmez; bir sonraki aya taşınır ve o ayın vergisinden düşülür.
Bu tanım basit, ama üretim firmasında devreden KDV'nin büyüklüğü çoğu zaman kendi başına bir bilgi taşır. Aylarca büyüyen bir devreden tutar, ya yoğun yatırım yapıldığını, ya ihracatın ağırlık kazandığını, ya da depoda satılmayan stokun biriktiğini gösterir. Bazen de yalnız bir kayıt hatasını. Aşağıda devreden KDV'nin nedenleri, ay ay nasıl taşındığı, iade konusu ve muhasebe ile beyannamenin neden tutmadığı yer alıyor.
 Tam boyut
İçindekiler
Devreden KDV neden oluşur?
Devreden KDV, indirilecek KDV'nin hesaplanan KDV'yi aştığı her ay oluşur. Üretim firmasında bunun altı yaygın nedeni vardır; çoğu zaman birkaçı aynı anda etkilidir.
| Neden | Fabrikada nasıl görünür | Geçici mi, kalıcı mı? |
|---|---|---|
| Yatırım | Yeni pres, CNC tezgah, kalıp alımı; KDV tek ayda 191'e girer | Genellikle geçici, birkaç ayda erir |
| İhracat ve istisnalı satış | Yurt dışına satışta hesaplanan KDV yok, alışta KDV var | İhracat payı yüksekse kalıcı |
| Tevkifatlı satış | Demir çelik ürünü satışında KDV'nin bir kısmını alıcı beyan eder | Satış karmasına bağlı, sık kalıcı |
| Teşvik belgeli satış | Müşteri yatırım teşvik belgesiyle alıyor, KDV tahsil edilmiyor | Siparişe bağlı |
| Stok biriktirme | Fiyat artışı beklentisiyle sac alımı, satış henüz yok | Geçici |
| Düşük oranlı satış | Alışlardaki oran satış oranından yüksek | Kalıcı |
Tevkifatlı satış üretim firmalarında en çok gözden kaçan nedendir. Satış faturasındaki KDV'nin bir bölümü alıcı tarafından beyan edildiği için satıcının hesaplanan KDV'si küçülür, ama aynı ürün için aldığı sacın KDV'sinin tamamı indirilir. Kodlar ve oranlar için KDV tevkifatı sayfasına bakabilirsiniz.
Neden ne olursa olsun, devreden KDV'nin tutarı tek başına bir sorun değildir. Önemli olan, birikimin hangi nedenden geldiğinin bilinmesi ve her ay mizandaki 190 bakiyesinin beyannameyle aynı olmasıdır.
Devreden KDV ay ay nasıl taşınır?
Her ayın sonunda kalan devreden tutar, bir sonraki ayın indirilecek KDV'sine eklenir. Ödenecek KDV ancak hesaplanan KDV, o ayın indirimi ile önceki aydan devredenin toplamını geçtiğinde çıkar. Örnek, tutarlar TL:
| Ay | Hesaplanan KDV | İndirilecek KDV | Önceki aydan devreden | Ödenecek | Sonraki aya devreden |
|---|---|---|---|---|---|
| Mart (yeni pres alındı) | 120.000 | 310.000 | 0 | 0 | 190.000 |
| Nisan | 140.000 | 90.000 | 190.000 | 0 | 140.000 |
| Mayıs | 160.000 | 95.000 | 140.000 | 0 | 75.000 |
| Haziran | 170.000 | 100.000 | 75.000 | 0 | 5.000 |
| Temmuz | 165.000 | 95.000 | 5.000 | 65.000 | 0 |
Mart ayındaki mahsup kaydında fark 190 Devreden KDV hesabına alınır:
| Hesap | Borç | Alacak |
|---|---|---|
| 391 Hesaplanan KDV | 120.000 | |
| 190 Devreden KDV | 190.000 | |
| 191 İndirilecek KDV | 310.000 |
Sonraki aylarda 190 alacak yazılarak eritilir. Mahsup fişinin iki durumu, yani ödenecek ve devreden çıkan aylar, 191 ve 391 KDV hesapları yazısında yevmiye tablolarıyla anlatılıyor.
İmalat firmalarında devreden KDV'nin uzun süre erimemesi çoğu zaman tek bir nedene bağlı değildir: biraz ihracat, biraz tevkifatlı satış ve dönem dönem yapılan makine yatırımı üst üste biner. Hangi nedenin ne kadar pay aldığını görmek için satışları KDV durumuna göre ayırmak ilk adımdır.
Devreden KDV iade alınabilir mi?
Kural olarak hayır: devreden KDV nakden ya da başka vergiye mahsup yoluyla geri verilmez, sonraki aylarda firmanın kendi KDV'sinden düşülerek kullanılır. İade ancak mevzuatın saydığı belirli durumlarda mümkündür; ihracat ve bazı istisnalı teslimler, tevkifatlı satışlar ve indirimli orana tabi teslimler bunların başında gelir.
Bu durumlarda da iade edilecek tutar devreden KDV'nin tamamı değildir. İadeye konu işlemin yüklendiği KDV hesaplanır ve belirli listeler, belgeler ve inceleme ya da teminat şartlarıyla talep edilir. Hesaplama mantığı için istisnalı satışta KDV iadesi yazısına, teşvikli satışın etkisi için teşvik belgeli satışta KDV istisnası yazısına bakabilirsiniz. İade şartları ve sınırları güncel tebliğe göre değişir; başvurudan önce mali müşavirinizle değerlendirin.
Bir noktaya dikkat: devreden tutarın kendisinin bir kullanım süresi bulunmasa da tek tek faturaların KDV'sinin hangi süre içinde indirim konusu yapılabileceği mevzuatla sınırlıdır. Aylar sonra fark edilen bir alış faturası her zaman indirime alınamayabilir.
190 bakiyesi beyannameyle neden tutmaz?
Doğru tutulmuş bir muhasebede ay sonu mahsubundan sonra 190 hesabının bakiyesi, beyannamedeki sonraki döneme devreden KDV ile kuruşu kuruşuna aynıdır. Tutmuyorsa sorun neredeyse her zaman kayıttadır, vergide değil. Farkı bulmak için şu sıra izlenir:
- Mahsup fişi her ay kesilmiş mi? Atlanmış bir ay, 190'ı bir önceki ayın tutarında bırakır.
- Beyannamesi verilmiş aya sonradan fatura girilmiş mi? Geç gelen alış faturası kapanmış aya yazılırsa 191 değişir ama beyanname değişmez.
- Düzeltme beyannamesi verildi mi? Verildiyse sonraki ayların devreden tutarı da değişir; muhasebe buna göre güncellenmeli.
- Tevkifat kısmı doğru hesaba mı gitmiş? Sorumlu sıfatıyla ödenen KDV 191'den değil 360 üzerinden izlenir.
- Yıl başında 190 açılış fişine alınmış mı? Açılış fişinde unutulan 190 bakiyesi bütün yılı kaydırır.
Beyanname hazırlığının genel adımları için KDV beyannamesi hazırlığı yazısına bakabilirsiniz.
Büyüyen devreden KDV neye işaret eder?
Devreden KDV bir maliyet değildir, ama paranın bir süre devlette beklediği anlamına gelir. Firma tedarikçiye KDV'yi peşin öder, onu kullanabilmek için satış yapmasını bekler. Bu yüzden büyüyen devreden KDV aynı zamanda nakit akışı konusudur.
Yatırımdan doğan devreden genellikle birkaç ayda erir ve endişe gerektirmez. İhracat ya da tevkifatlı satıştan doğan ve her ay büyüyen devreden ise kendiliğinden erimez; iade imkânı varsa değerlendirilmelidir. Satış olmadan büyüyen devreden KDV ise depoda biriken stoğa işaret edebilir ve vergi sorusu olmaktan önce stok sorusudur.
Örnek bir okuma: bir braket üreticisinin devreden KDV'si altı ayda 40.000 TL'den 260.000 TL'ye çıkmış olsun. Bu sürede makine alınmadıysa ve ihracat payı değişmediyse ilk bakılacak yer satış faturalarının KDV durumudur. Demir çelik müşterisine yapılan tevkifatlı satışların payı artmışsa birikim kalıcıdır ve iade yolu araştırılmalıdır. Satışlar aynı kalırken sac alımı artmışsa birikim depodadır ve sayım bunu doğrular.
Bilançoda nerede görünür?
190 Devreden KDV dönen varlıklar arasında, diğer dönen varlıklar grubunda yer alır. Yıl sonunda sıfırlanmaz: kapanış fişinde diğer bilanço hesaplarıyla birlikte ters kayıtla kapatılır, açılış fişiyle yeni yıla aynı tutarla geri gelir. Açılış fişinde bu tutarın unutulması, ocak ayının beyannamesiyle muhasebenin daha ilk ayda ayrışmasına yol açar.
Devreden KDV'de sık yapılan hatalar
- Devreden tutarı hafızadan yazmak: her ay bir önceki beyannamenin son satırından alınmalıdır.
- Mahsubu yıl sonuna bırakmak: 190 hesabı yıl boyunca hiç hareket görmez, devreden KDV'nin büyüklüğü mizandan okunamaz.
- Devredeni maliyet sanmak: 190 bir alacaktır; gider ya da stok hesabına aktarılmaz.
- İade imkânını kaçırmak: ihracat ya da tevkifatlı satıştan doğan birikim iade şartlarına uyuyor olabilir; her ay devretmek tek seçenek değildir.
- Kapalı aya fatura girmek: beyannamesi verilmiş aya kayıt eklemek zinciri sessizce bozar.
- Demirbaş KDV'sini ayrı izlememek: pres ya da kalıp alımının KDV'si diğer alışlarla karışınca devreden tutarın ne kadarının yatırımdan geldiği sonradan bulunamaz.
- Satışları KDV durumuna göre ayırmamak: ihracat, istisnalı, tevkifatlı ve normal satışlar ayrı raporlanmazsa iade hesabı için gereken veri ay sonunda elle toplanır.
Bu yazı genel bilgi verir; devreden KDV'nin kullanımı ve iade talebi gibi kararları mali müşavirinizle birlikte verin.
PakERP One'da devreden KDV takibi
PakERP One faturaları onaylandığında KDV satırlarını 191 ve 391 alt hesaplarına kendiliğinden yazar; devreden KDV'yi izlemek için gereken rakamlar programdan alınır.
- 940 KDV Beyannamesi (KDV1): dönemin hesaplanan ve indirilecek KDV'si oran bazında hazırlanır. Yatırım teşvik belgeli satışlarda KDV tahsil edilmez, 391 fişi oluşmaz; bu satışlar "İstisna / Teşvik Matrahı" olarak ayrı görünür.
- 941 KDV2 (Tevkifat): sorumlu sıfatıyla beyan edilecek KDV kod bazında toplanır.
- 22 KDV İstisna Kodları: istisnalı satış satırlarında kullanılan GİB kodları buradan seçilir.
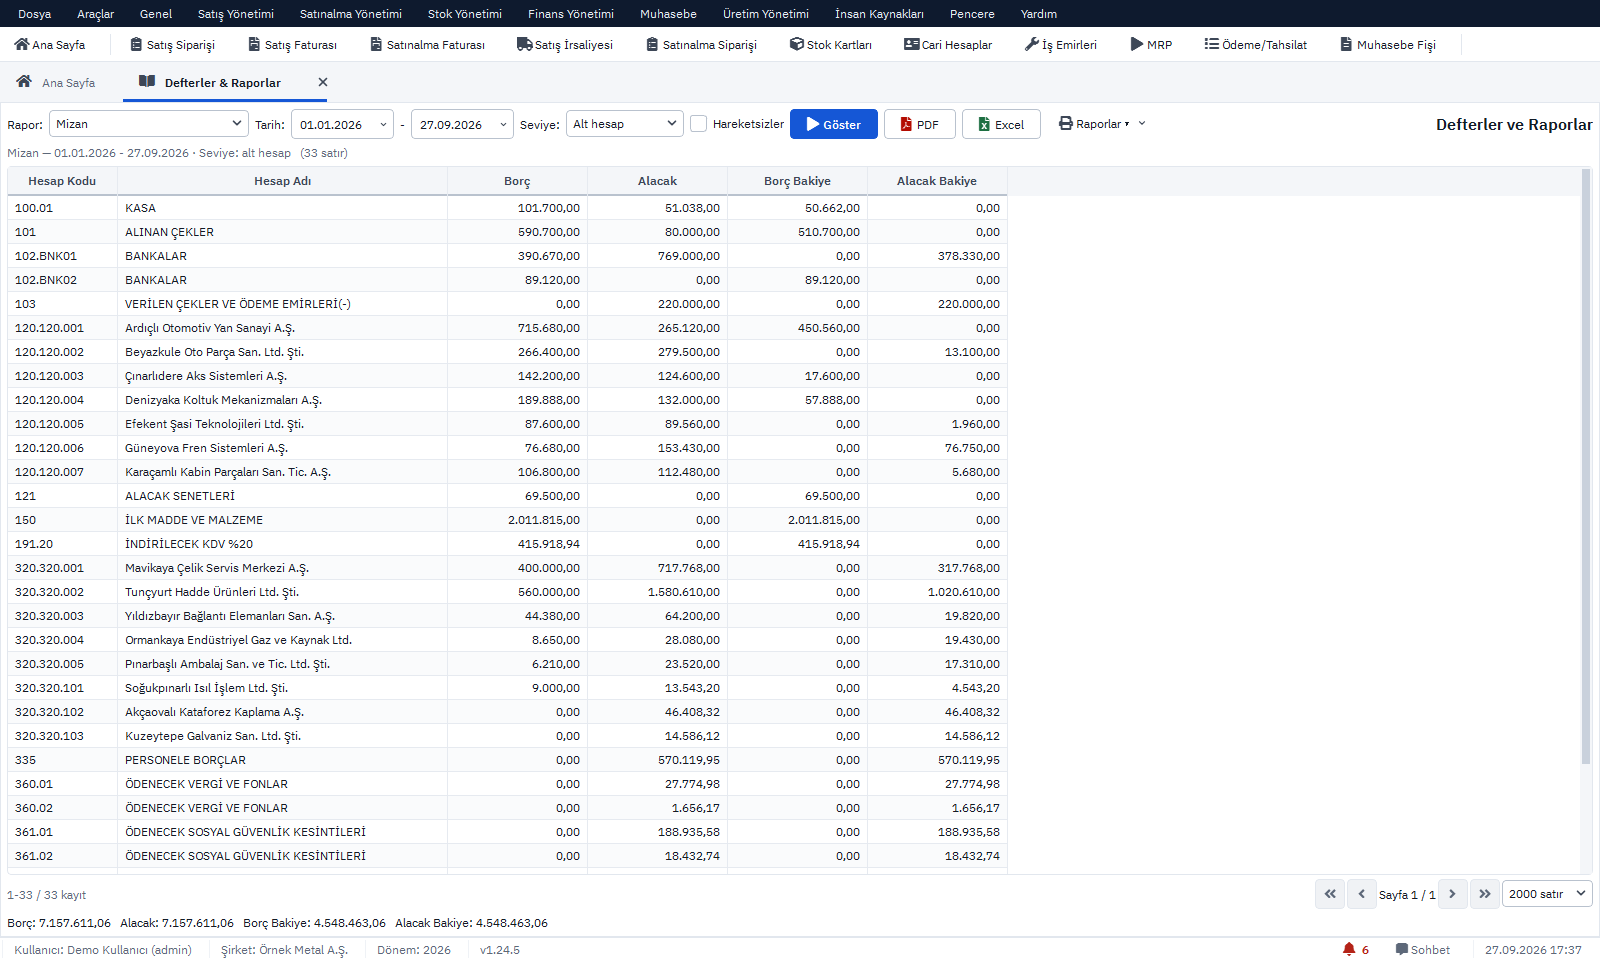
- 904 Defterler ve Raporlar: mizanda 190, 191 ve 391 bakiyeleri, 191/391 KDV raporunda oran ve matrah kırılımı görülür.
- 924 Kapanış ve 923 Açılış Fişi: yıl sonunda bilanço hesaplarıyla birlikte 190 bakiyesi yeni yıla taşınır.
Ay sonu KDV mahsup fişi 901 Muhasebe Fiş İşlemleri ekranında elle girilir. KDV iadesi hesaplaması programda yoktur; mali müşavirinizin hazırladığı tutarlar fiş olarak işlenir. Program ve bulut sunucu ücretsizdir.
Konuyla ilgili: KDV Hesaplama: KDV Dahil ve Hariç Tutar Hesabı.