Tam istisnalı satış yapan firma faturasında KDV hesaplamaz ama alışlarında KDV öder. Bu satışla ilgili yüklenilen KDV, aynı dönemde indirim yoluyla giderilemiyorsa iade konusu olur (KDV Kanunu 32. madde). İade edilecek tutar istisnalı işlemle ilgili yüklenilen KDV'yi ve indirimle giderilemeyen KDV'yi aşamaz. Talep beyannameyle yapılır; listeler, belgeler ve inceleme şartları tebliğde düzenlenmiştir.
İhracat, ihraç kayıtlı teslim ya da teşvik belgeli satış yapan bir fabrikanın muhasebesinde her ay aynı tablo görülür: satışların bir kısmında hesaplanan KDV yoktur, ama hammadde, fason işçilik ve enerji alışlarında KDV ödenmiştir. İndirilecek KDV hesaplanan KDV'den büyük kalır ve devreden KDV büyür. Bu birikmiş tutar firmanın parasıdır ve şartları sağlandığında iade alınabilir.
Bu yazı KDV iadesinin temel mantığını üretim firmasının gözünden anlatıyor: iade neden doğar, hangi istisnalarda vardır, tutar nasıl hesaplanır, neler hazırlanır ve iadeyi ne geciktirir. İade usulü ayrıntılıdır ve tutar sınırları, teminat ve rapor şartları, süreler zaman zaman değişir. Burada rakam ve süre vermiyoruz; güncel kuralları KDV Genel Uygulama Tebliği'nden ve GİB duyurularından kontrol edin, iade dosyasını mali müşavirinizle hazırlayın.
 Tam boyut
İçindekiler
- İstisnalı satışta KDV iadesi neden doğar?
- Hangi istisnalarda KDV iadesi alınabilir?
- İade edilecek KDV nasıl hesaplanır? Temsili örnek
- KDV iadesi için hangi listeler ve belgeler hazırlanır?
- Yüklenilen KDV'yi ürün bazında izlemek neden gerekir?
- KDV iadesini geciktiren hatalar nelerdir?
- PakERP One'da iade dosyasına veri hazırlamak
- Sık sorulan sorular
İstisnalı satışta KDV iadesi neden doğar?
KDV, zincirin her halkasında hesaplanan vergiden yüklenilen verginin indirilmesiyle işler. Normal bir satışta fabrika, satışta hesapladığı KDV'den alışlarda ödediği KDV'yi düşer, farkı öder. İstisnalı satışta ise satışta hesaplanan KDV yoktur. Alışlarda ödenen KDV düşülecek bir karşılık bulamaz.
Tam istisnada kanun bu KDV'nin indirilmesine izin verir. Firmanın aynı ayda yeterli KDV'li satışı varsa yüklenilen KDV oradan mahsup edilir ve iade gerekmez. Yeterli KDV'li satış yoksa indirim yoluyla giderilemeyen bir tutar kalır; KDV Kanunu'nun 32. maddesi bu tutarın iadesini düzenler.
Kısmi istisnada durum farklıdır. Yüklenilen KDV indirilemez, maliyete eklenir ve iade konusu olmaz. Bu yüzden iade dosyası kurmadan önce satışın tam istisna mı kısmi istisna mı olduğunu bilmek gerekir; fark tam istisna ile kısmi istisna farkı yazısında. Faturadaki istisna kodu bu ayrımı taşır; ayrıntısı e-faturada KDV istisna kodları yazısında.
Bir ayrıntı daha: iade bir hak olarak doğar ama kendiliğinden gelmez. Talep edilmeyen tutar devreden KDV olarak sonraki dönemlere taşınır ve yalnız sonraki KDV'li satışlardan mahsup edilir. İhracat ağırlıklı bir firmada bu, yıllarca biriken bir alacak demektir.
Hangi istisnalarda KDV iadesi alınabilir?
Bir üretim firmasının karşılaştığı başlıca iade doğuran işlemler şunlardır:
| İşlem | Dayanak | İade için temel belge |
|---|---|---|
| Mal ihracatı | KDV 11/1-a | Gümrük beyannamesi ve ihracat faturası |
| Hizmet ihracatı | KDV 11/1-a | Fatura, hizmetten yurt dışında yararlanıldığını gösteren belgeler |
| İhraç kaydıyla teslim | KDV 11/1-c | İhraç kayıtlı fatura, ihracatın gerçekleştiğini gösteren beyanname bilgisi |
| Teşvik belgeli yatırım teslimi | KDV 13/d | Fatura, alıcının teşvik belgesi ve liste |
Listede olmayan başka tam istisnalar da vardır; kendi işleminizin iade doğurup doğurmadığını mali müşavirinize sorun. İndirimli oranlı satışlarda da belirli şartlarla iade söz konusu olabilir; bu ayrı bir konudur ve burada ele alınmadı.
Her işlemin iadesi kendi belgesine bağlıdır. İhracatta beyanname olmadan, ihraç kayıtlı teslimde ihracat gerçekleşmeden, teşvikli satışta belge örneği olmadan iade dosyası tamamlanmaz. Teşvikli satışın ayrıntısı teşvik belgeli satışta KDV istisnası, ihraç kayıtlı satışınki ihraç kayıtlı fatura nasıl kesilir yazısında.
İhracat ağırlıklı bir kalıp atölyesinde devreden KDV iki yıl boyunca talep edilmeden birikti; gerekçe listeleri hazırlamanın zor olmasıydı. Alış faturaları lotlara bağlı tutulmaya başladıktan sonra yüklenilen KDV listesinin ilk taslağı her ay raporla alınabildi ve iade talebi düzenli hâle geldi.
İade edilecek KDV nasıl hesaplanır? Temsili örnek
İade edilecek tutar üç sayının karşılaştırılmasıyla bulunur. Temsili rakamlarla bir ay düşünelim:
| Kalem | Tutar |
|---|---|
| İhracat (tam istisna) bedeli | 500.000 TL |
| Yurt içi KDV'li satış bedeli | 200.000 TL |
| Yurt içi satışta hesaplanan KDV (%20) | 40.000 TL |
| Ayın toplam yüklenilen KDV'si | 90.000 TL |
| Bunun ihracata ait kısmı | 60.000 TL |
| İndirim yoluyla giderilemeyen KDV (90.000 - 40.000) | 50.000 TL |
Bu örnekte ihracata ait yüklenilen KDV 60.000 TL, indirimle giderilemeyen KDV 50.000 TL'dir. İade edilebilecek tutar bu ikisinden küçük olanla sınırlıdır: 50.000 TL. Ayrıca iade edilecek KDV, istisnalı işlem bedeline genel KDV oranı uygulanarak bulunan tutarı aşamaz; burada bu sınır 500.000 x %20 = 100.000 TL olduğu için engel oluşturmaz.
Gerçek hesabın zor kısmı tablonun beşinci satırıdır: yüklenilen KDV'nin ne kadarının istisnalı işleme ait olduğu. Doğrudan malzemenin payı iş emri ve lot kaydından bulunur; genel giderlerin payı bir dağıtım anahtarıyla hesaplanır. Önceki dönemlerden devreden KDV'nin, sabit kıymet alışlarının ve dönemler arası kaymaların hesaba nasıl girdiği tebliğde ayrıca düzenlenmiştir. Rakamları kendi beyannamenize uygulamadan önce mali müşavirinizle teyit edin.
KDV iadesi için hangi listeler ve belgeler hazırlanır?
İade talebi, ilgili dönemin KDV beyannamesiyle birlikte yapılır. Talebe eklenen listeler Gelir İdaresi'nin elektronik sistemine yüklenir ve sistem tarafından kontrol edilir. Genel olarak istenenler şunlardır:
- İade talep dilekçesi: beyanname ile birlikte, istisna türüne göre.
- Satış faturaları listesi: iade dönemindeki istisnalı satışların faturaları.
- Yüklenilen KDV listesi: istisnalı işleme ait alış ve giderlerin KDV'si, belge belge.
- İndirilecek KDV listesi: dönemin indirilecek KDV'sini oluşturan belgeler.
- İstisnaya özgü belgeler: ihracatta gümrük beyannamesi bilgileri, teşvikli satışta belge örneği gibi.
İadenin nasıl alınacağı da seçimdir: vergi borçlarına mahsup edilebilir ya da nakden istenebilir. Belirli tutarları aşan iadelerde yeminli mali müşavir raporu, vergi inceleme raporu ya da teminat istenebilir; tutar sınırları tebliğde belirlenir ve güncel tutarları GİB duyurularından kontrol edin.
Listelerin hazırlanması iadenin en çok emek isteyen kısmıdır. Faturalar e-belge olduğu için bilgiler elektronik ortamda zaten vardır; asıl iş, hangi alışın hangi istisnalı satışa ait olduğunu ayırmaktır.
Yüklenilen KDV'yi ürün bazında izlemek neden gerekir?
Yüklenilen KDV listesi, istisnalı satışa giren mal ve hizmetlerin alış belgelerinden oluşur. Ticaret yapan bir firmada bu eşleştirme basittir: satılan mal ne ise alış faturası odur. Üretim firmasında ise satılan parça onlarca hammadde, yarı mamul, fason işlem ve enerji tüketiminden oluşur.
Bu eşleştirmeyi kuran üç kayıt vardır:
- Ürün ağacı ve rota: bir parçanın hangi hammaddelerden ve hangi operasyonlardan geçtiği.
- İş emri ve lot kaydı: belirli bir siparişe gerçekte hangi lotların tüketildiği. Teorik ürün ağacı ile gerçek tüketim farklı olabilir.
- Alış faturası ile lot bağı: tüketilen lotun hangi alış faturasıyla geldiği.
Bu üç kayıt aynı programda tutulduğunda bir ihracat faturasından geriye doğru gidip hammaddenin alış faturasına ulaşmak raporla yapılır. Ayrı programlarda tutulduğunda her iade dönemi Excel'de yeniden kurulur ve her seferinde farklı sonuç çıkar. İnceleme elemanı da aynı soruyu sorar: bu parçaya giden sac hangi faturayla alındı? Cevabı kayıttan verebilmek iadenin hızını belirler. Lot zincirinin bu amaçla nasıl kurulduğu geriye ve ileriye izlenebilirlik yazısında.
KDV iadesini geciktiren hatalar nelerdir?
İade dosyaları çoğunlukla kural bilinmediği için değil, kayıtlar uyuşmadığı için gecikir:
- Yanlış istisna kodu: faturadaki kod ile beyannamedeki istisna satırı uyuşmaz.
- Listelerle e-faturaların uyuşmaması: listede yazan tutar, tarih ya da numara e-faturadakinden farklıdır.
- Kur farklılığı: dövizli faturanın TL karşılığı listede başka kurla yazılmıştır.
- Tedarikçi tarafı: alış faturası kesen tedarikçinin beyanında sorun varsa iadenin o kısmı bekletilebilir.
- Eksik istisna belgesi: ihraç kayıtlı satışta gümrük beyannamesi bilgisi gelmemiştir.
- Dağıtım anahtarının belgelenmemesi: genel gider payının nasıl hesaplandığı yazılı değildir.
Bunların çoğu ay içinde düzgün kayıtla önlenir: istisna kodu faturada doğru, kur belgede görünür, alış faturaları zamanında işlenmiş, istisna belgeleri ilgili faturanın yanında. Beyanname hazırlığının programdaki karşılığı ücretsiz ERP ile KDV beyannamesi yazısında.
PakERP One'da iade dosyasına veri hazırlamak
PakERP One KDV iadesini kendisi talep etmez; iade dosyasının dayandığı verileri tek veritabanında tutar. Program ve bulut sunucu ücretsizdir; e-fatura gönderimi firmanın Digital Planet ya da Sovos sözleşmesiyle yapılır ve entegratör bedeli ona aittir.
- 101 Satış Faturaları: istisnalı satırlarda istisna kodu zorunludur; satış listesi koda göre süzülerek iade dönemindeki istisnalı satışlar alınır.
- 201 Alış Faturaları ve 961 Gelen e-Faturalar: gelen e-fatura tek tıkla alış faturasına çevrilir, UBL ve PDF'i evrak eki olarak saklanır. Alış satırları stok, gider ve demirbaş olarak ayrılır.
- 202 Alış İrsaliyeleri: her satır kendi lotunu açar; lot alış belgesine bağlıdır.
- 8120 İş Emirleri ve üretim bildirimleri: tüketilen lotlar iş emri bazında kaydedilir.
- 8135 İzlenebilirlik: mamul lotundan geriye, hammadde lotuna ve onun alış belgesine kadar zincir şema olarak görülür.
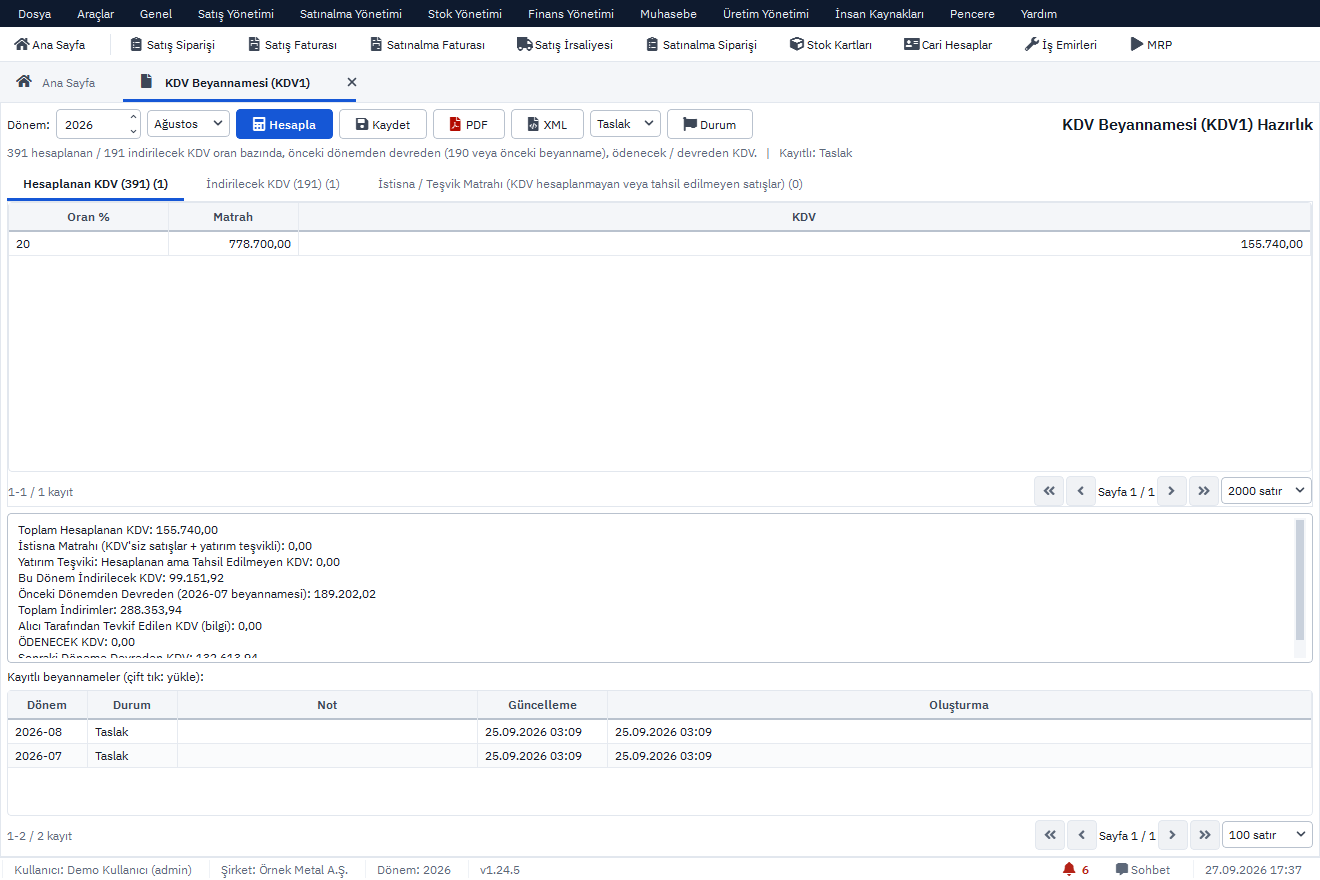
- 940 KDV beyannamesi hazırlığı: istisnalı satışlar kod bazında ayrı toplanır; 901 Muhasebe Fişleri otomatik muhasebeleştirmeden gelir.
Modül tanıtımı Muhasebe modülü ve e-Belge modülü sayfalarında.
Konuyla ilgili: Devreden KDV Nedir, Neden Oluşur?, Dahilde İşleme Rejimi (DİR) Nedir, Nasıl Takip Edilir?, İhracatta KDV İadesi Nasıl Alınır?.