KDV beyannamesi hazırlığı, bir ayın satış ve alış belgelerinden hesaplanan ve indirilecek KDV'yi oran bazında toplayıp önceki aydan devreden tutarla birlikte ödenecek ya da sonraki aya devreden KDV'yi bulmaktır. Beyanname mali müşavir tarafından GİB sisteminden verilir; ücretsiz bir ERP rakamları belgelerden toplar, istisna ve tevkifatı ayırır, fişi kesilmemiş belgeyi gösterir. Hazırlık ay kapanmadan yapılır: kesilmemiş fatura, işlenmemiş gelen e-Fatura ve yanlış oranlı satır beyannameden önce bulunur.
KDV beyannamesi hazırlığı, ayın satışlarından hesaplanan KDV ile alışlarından indirilecek KDV'yi belgelerden toplayıp aradaki farkı ve önceki aydan devreden tutarı ortaya koymaktır. Tanım kısa, ama üç ayrı kaynaktan üç ayrı rakam gelir: satış birimi "bu ay şu kadar fatura kestik" der, satınalma "şu kadar fatura geldi" der, mali müşavir kendi programındaki toplamı söyler. Üçü tutmadığında beyanname günü yaklaşmıştır ve arama yüzlerce belge arasında yapılır.
Tutmayan rakamların nedeni nadiren yanlış toplama, çoğunlukla eksik ya da yanlış aya düşmüş belgedir. Bu yüzden KDV hazırlığı beyanname programında değil, belgelerin girildiği yerde başlar. Ücretsiz ERP kullanan bir üretim firmasında hazırlık, ay kapanmadan yapılan bir kontrol dizisidir; aşağıda bu dizinin adımları, rakamların kaynağı ve programın üstlendiği kısım var. Tevkifatın ayrıntısı KDV tevkifatı rehberinde, e-Defter tarafı e-Defter yazısında.
 Tam boyut
İçindekiler
- Beyannamedeki rakamlar hangi belgelerden gelir?
- Ay kapanmadan hangi kontroller yapılır?
- Devreden KDV neden ay ay sırayla takip edilmeli?
- İhracat, teşvikli ve tevkifatlı satışlar beyannameyi nasıl etkiler?
- Ücretsiz ERP beyannameyi verir mi, yoksa hazırlar mı?
- Beyanname verildikten sonra dönem nasıl kilitlenir?
- PakERP One'da KDV beyannamesi hazırlığı
- Sık sorulan sorular
Beyannamedeki rakamlar hangi belgelerden gelir?
Beyannamedeki her kalemin arkasında belirli bir belge türü ve muhasebe hesabı vardır; hazırlık, bu eşlemeyi bilmekle başlar. Hesaplanan KDV satış faturasından ve 391 hesabından, indirilecek KDV alış faturasından ve 191 hesabından gelir.
| Beyanname kalemi | Kaynak belge | Hesap | Not |
|---|---|---|---|
| Hesaplanan KDV (oran bazında) | Satış faturası, alış iade faturası | 391 | Matrah ve KDV oran oran ayrı toplanır |
| İndirilecek KDV | Alış faturası, faturalı gider, satış iade faturası | 191 | Fatura tarihi ile kayıt ayı aynı olmalı |
| İstisna ve teşvik matrahı | İhracat faturası, teşvik belgeli satış | İstisna kodu | KDV hesaplanmaz ya da tahsil edilmez; kod GİB listesinden |
| Alıcı tarafından tevkif edilen KDV | Tevkifatlı satış faturası | Tevkifat hesabı | Bilgi amaçlı; alıcı KDV2 ile beyan eder |
| Sorumlu sıfatıyla KDV (KDV2) | Tevkifatlı alış faturası | Tevkifat hesabı | Ayrı beyanname; kod bazında toplanır |
| Önceki dönemden devreden | Önceki ayın beyannamesi | 190 | Aylar sırayla kapatılmalı |
Satış iadesi ile alış iadesinin yer değiştirdiğine dikkat edin: müşteriden dönen malın iade faturası indirilecek tarafa, tedarikçiye iade edilen malın faturası hesaplanan tarafa yazılır. İadeyi "eksi satış" olarak işleyen program bu ayrımı bozar.
Ay kapanmadan hangi kontroller yapılır?
Beyanname hazırlığının asıl işi, rakam toplamak değil, toplanacak rakamın eksiksiz olduğundan emin olmaktır. Ayın son iş günü ile beyanname günü arasında şu sıra izlenir:
- Faturalanmamış irsaliye kalmadı mı? Sevk edilmiş ama faturası kesilmemiş mal, satış KDV'sini eksik bırakır. Liste sıfırlanmadan devam edilmez.
- Gelen e-Faturalar alış faturasına çevrildi mi? Entegratörde bekleyen fatura programda yoktur; indirilecek KDV eksik kalır ve o ay fazla KDV ödenir.
- Tarih kayması var mı? Ayın 30'unda kesilen irsaliyenin faturası 2'sinde kesildiyse mal geçen ayın, KDV bu ayın olur. Bu tür kaymaların her biri mali müşavirle konuşulur.
- Oranı yanlış satır var mı? Stok kartındaki KDV oranı yanlışsa fatura satırı yanlış oranla kesilir; oran bazında döküm bunu gösterir.
- İstisna ve tevkifat kodu seçilmiş mi? İhracat faturasında istisna kodu, demir çelik alışında tevkifat kodu boş kalmışsa fatura düz satış ya da düz alış gibi toplanır.
- Fişi kesilmemiş belge var mı? Onaylanmış ama muhasebe fişi oluşmamış fatura beyanname toplamına girmez.
- Devreden tutar önceki beyannameyle aynı mı? Geçen ayın beyannamesindeki sonraki döneme devreden rakam, bu ayın önceki dönemden devreden rakamıdır.
Bu yedi kontrolün beşi muhasebeden değil sevkiyat, satınalma ve satıştan kaynaklanır. Hazırlığın mali müşavire bırakılamamasının nedeni budur; müşavir eksik faturayı göremez, yalnız elindekini toplar.
KDV hazırlığında en sık fark, entegratörde bekleyip programa alınmamış gelen e-Faturalardan çıkıyor. Firma faturayı PDF olarak görmüş, tedarikçiye ödemesini yapmış ama belgeyi alış faturasına çevirmemiş oluyor; indirilecek KDV o ay eksik kalıyor. Ayın ilk iş günü gelen e-Fatura listesini boşaltmak bu farkı büyük ölçüde ortadan kaldırıyor.
Devreden KDV neden ay ay sırayla takip edilmeli?
Devreden KDV zincir gibidir ve ücretsiz ERP bu zinciri ancak aylar sırayla kaydedilirse taşıyabilir: her ayın sonraki döneme devreden tutarı bir sonraki ayın açılışıdır. Bir ay atlanır ya da sonradan değiştirilirse zincir kopar ve fark aylarca taşınır. Üretim firmasında devreden KDV sık görülür; yatırım dönemlerinde makine alımı, ihracat ağırlıklı aylarda istisna satışlar indirilecek KDV'yi hesaplanan KDV'nin üstüne çıkarır.
Pratik kural şudur: her ayın beyanname rakamları program içinde kaydedilir ve durumu "verildi" olarak işaretlenir. Sonraki ay açılırken devreden tutar elle yazılmaz, kayıtlı beyannameden alınır. Kayıtlı beyanname yoksa program 190 hesabının bakiyesine bakar; iki kaynak farklı sonuç veriyorsa geçmiş ayda düzeltilmemiş bir kayıt var demektir.
Beyannamesi verilmiş bir aya sonradan fatura girilmesi bu zinciri en çok bozan şeydir. Geç gelen alış faturası verildiği ayda değil, ulaştığı ayda kayda alınır; geriye dönük kayıt, ERP ile beyanname arasında kalıcı fark yaratır. Fiş kilidi bu yüzden vardır.
İhracat, teşvikli ve tevkifatlı satışlar beyannameyi nasıl etkiler?
Bu üç durum, faturada KDV'nin tamamının ya da bir kısmının alıcıdan tahsil edilmemesi demektir ve beyannamede ayrı bölümlerde gösterilir. İhracat faturasında KDV hesaplanmaz; matrah istisna satırında beyan edilir ve ilgili istisna kodu seçilir. Yatırım teşvik belgeli müşteriye yapılan makine satışında KDV hesaplanır ama tahsil edilmez; nasıl kesileceği teşvikli fatura yazısında.
Tevkifatlı satışta KDV'nin bir kısmı alıcı tarafından beyan edilir; satıcı kendi beyannamesinde yalnız kendine kalan kısmı hesaplanan KDV olarak gösterir, tevkif edilen kısım bilgi satırıdır. Tevkifatlı alışta ise firma alıcı olarak sorumlu sıfatıyla ayrı bir beyanname (KDV2) verir. Metal işleyen bir firma aynı ay hem hurda satışında hem demir çelik alışında tevkifatla karşılaşır; kodların ve alt sınırın güncel hâli GİB'in tebliğinde olduğundan burada rakam vermiyoruz.
Bu üç durumun ortak riski aynıdır: kod seçilmezse fatura düz satış gibi toplanır ve beyanname hem matrah hem KDV tarafında yanlış çıkar. Kontrol, ay sonunda istisna ve tevkifat bölümlerinin belge belge dökümünü almakla yapılır.
Ücretsiz ERP beyannameyi verir mi, yoksa hazırlar mı?
Hazırlar; beyannameyi GİB'in sistemi üzerinden mali müşavir verir. Bu ayrım ücretsiz ERP için de ücretli program için de aynıdır: beyanname, muhasebe programından değil GİB'in beyanname düzenleme sisteminden gönderilir. ERP'nin işi, oraya yazılacak rakamların doğru ve belgeye dayalı olmasıdır.
| İş | Ücretsiz ERP | Mali müşavir |
|---|---|---|
| Satış ve alış faturalarının girilmesi | Firma, ay boyunca | Kontrol eder |
| Oran bazında hesaplanan ve indirilecek KDV | Belgelerden toplar | Kendi programıyla karşılaştırır |
| İstisna ve tevkifat ayrımı | Kod bazında ayırır | Mevzuat yorumunu yapar |
| Devreden KDV | Önceki beyannameden taşır | Teyit eder |
| Eksik ve hatalı belge kontrolü | Listeler | Firmaya sorar |
| Beyannamenin GİB'e verilmesi | Yapmaz | Kendi programından verir |
Seçim yaparken şu iki soru yeter: program hesaplanan ve indirilecek KDV'yi oran bazında, belge dökümüyle veriyor mu; istisna ve tevkifat kodlarını GİB listesiyle tutuyor mu? Birincisi olmadan kontrol yapılamaz, ikincisi olmadan üretim firması ihracat ve demir çelik alışında elle düzeltme yapar. Mali müşavirle iş bölümünün ayrıntısı mali müşavirle çalışma yazısında.
Beyanname verildikten sonra dönem nasıl kilitlenir?
Beyanname verildikten sonra o aya fiş girişi kapatılır; sonradan gelen belge sonraki dönemde kayda alınır. Kilit, programda belirli bir tarihten eski döneme fiş kesilmesini engelleyen bir ayardır ve beyanname takviminden geriye doğru kurulur.
Kilit olmadan çalışan firmada şu olur: mayıs beyannamesi verilmiş, haziranın ortasında mayıs tarihli bir nakliye faturası gelir, muhasebe "ait olduğu aya" diye mayısa işler. Mayısın indirilecek KDV'si artık beyannameden farklıdır ve devreden zincir haziran, temmuz, ağustos boyunca bu farkı taşır. Kilit varsa fatura haziranda kayda alınır, düzeltme gerekiyorsa müşavir düzeltme beyannamesine karar verir.
Kilit süresini beyanname günüyle uyumlu tutmak gerekir; GİB'in takvimi değiştiğinde ayar da gözden geçirilir. Kilidi kaldırma yetkisi tek kişide, tercihen mali müşavirle konuşan kişide durmalıdır.
PakERP One'da KDV beyannamesi hazırlığı
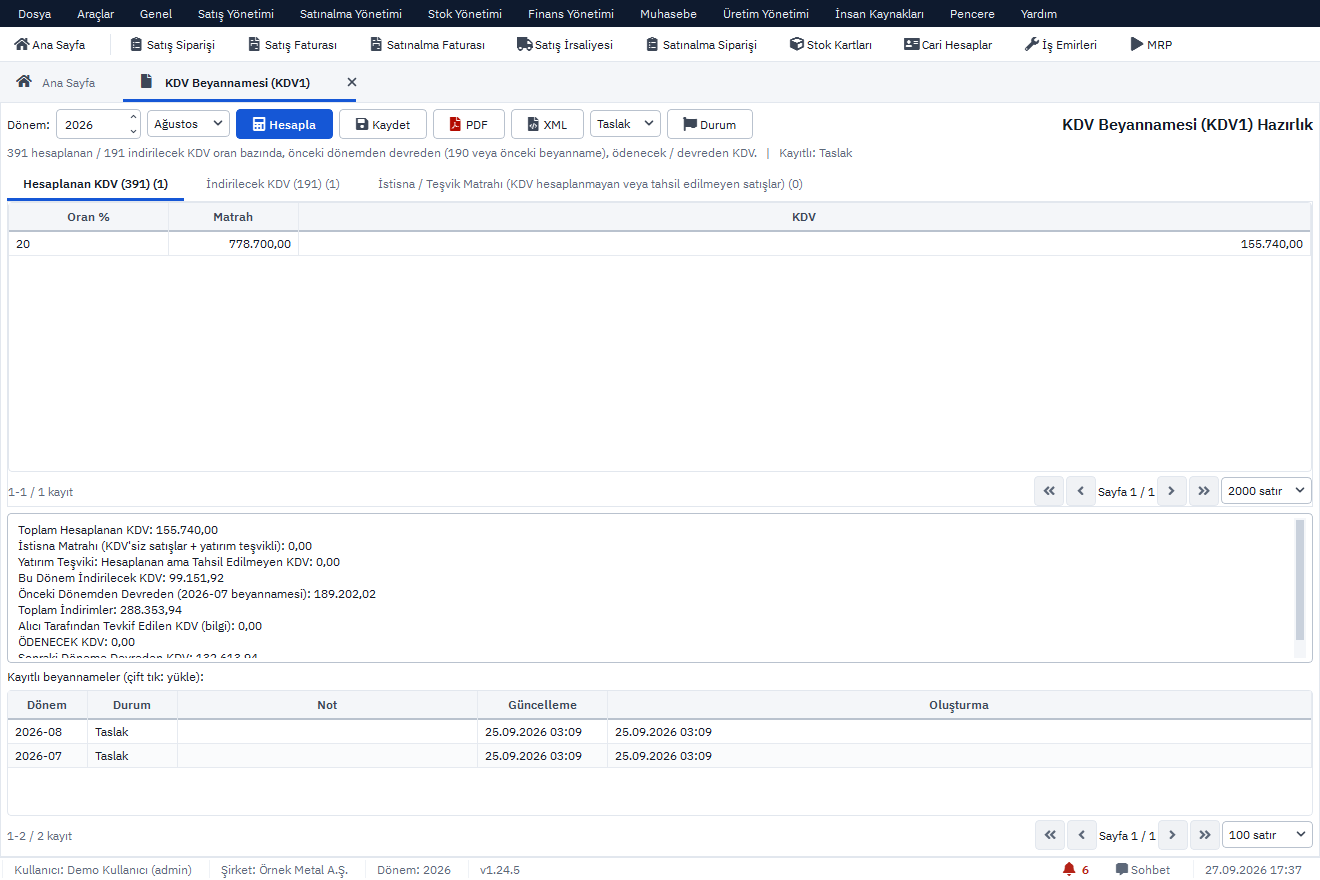
PakERP One'da KDV hazırlığı belgelerden kesilen muhasebe fişlerinden toplanır; 940 ekranı bir hazırlık ve kontrol aracıdır, beyanname yine mali müşavirin programından verilir.
- 940 KDV Beyannamesi (KDV1): dönem seçilip Hesapla'ya basılır. Hesaplanan KDV (391) ve İndirilecek KDV (191) oran bazında matrah ve KDV ile listelenir; İstisna / Teşvik Matrahı bölümü istisna kodu ve GİB sebebiyle, yatırım teşvik belgeli satışlar (kod 308) "Tahsil Edilmeyen KDV" kolonuyla ayrı görünür. Özet kısmı devreden, toplam indirim, tevkif edilen KDV (bilgi), ödenecek ve sonraki döneme devreden tutarı verir.
- Devreden KDV: önceki ayın kayıtlı beyannamesinden alınır; kayıtlı beyanname yoksa 190 hesabının bakiyesinden. Özet satırında hangisinin kullanıldığı yazar. Kayıtlı beyannameler Taslak, Hazır ve Verildi durumlarıyla ay ay saklanır; XML kaydet hazırlık dosyasını verir, bu dosya GİB'e doğrudan yüklenmez.
- 941 KDV2: alış faturalarındaki tevkifatı kod bazında toplar, altında belge belge liste. 942 Muhtasar ve 943 BA / BS Formları aynı menüde.
- 22 KDV İstisna Kodları ve 325 KDV Oranları ve Tevkifat: kodlar GİB listesiyle gelir; faturada F4 ile seçilir, oran koddan gelir.
- 917 KDV Muhasebe Tanımları: her oran için 191 ve 391 alt hesabı ve tevkifat hesabı; oran bazında toplamın kaynağı budur.
- 961 Gelen e-Faturalar: entegratörden gelen belgeler tek tıkla alış faturasına çevrilir; ayın ilk günü bu liste boşaltılır.
- 932 Toplu Evrak Muhasebeleştir ve 925 Muhasebe Kontrol İşlemi: fişi kesilmemiş belge, dengesiz fiş ve ana hesaba kayıt beyanname hesaplanmadan önce bulunur.
- 922 Ayarlar: fiş kilidi gün sayısı; beyannamesi verilmiş aya geriye dönük fiş kesilemez.
Faturalanmamış irsaliyeler 102 Satış İrsaliyeleri listesinde ve 851 Cari Konsol'da görülür. Muhasebe ekranlarının tamamı Muhasebe modülü sayfasında.
Konuyla ilgili: Form Ba ve Bs Nedir, ERP'den Nasıl Hazırlanır?, 191 ve 391 KDV Hesapları: Mahsup Nasıl Yapılır?, Devreden KDV Nedir, Neden Oluşur?, KDV Hesaplama: KDV Dahil ve Hariç Tutar Hesabı.