İki istisnada da satış faturasında KDV hesaplanmaz; fark satıcının yüklendiği KDV'dedir. Tam istisnada satıcı, istisnalı işlem için ödediği KDV'yi indirir, indirilemeyen kısım şartları sağlanırsa iade edilir; ihracat ve teşvik belgeli teslim böyledir. Kısmi istisnada yüklenilen KDV indirilemez ve maliyet ya da gider olarak kalır, iade yoktur; KDV Kanunu'nun 17. maddesindeki istisnalar çoğunlukla bu türdendir.
İki fatura düşünün: biri yurt dışındaki müşteriye kesilmiş ihracat faturası, diğeri kısmi istisna kapsamında bir teslim. İkisinde de KDV satırı sıfırdır, ikisinin de satırında bir istisna kodu yazar. Fatura görselinde aralarında fark görmezsiniz. Fark ay sonunda, KDV beyannamesi hazırlanırken ve maliyet hesaplanırken ortaya çıkar: birinde ödediğiniz KDV size geri döner, diğerinde maliyetinize eklenir.
Bu yazı bu farkı satıcının gözünden anlatıyor: tam istisna nedir, kısmi istisna nedir, yüklenilen KDV'ye ne olur, aynı ayda iki türlü satış yapan bir fabrikada hesap nasıl ayrılır. Rakamlar temsilidir ve konuyu anlatmak içindir; kendi durumunuzun hesabını mali müşavirinizle yapın. Kodların listesi e-faturada KDV istisna kodları yazısında.
 Tam boyut
İçindekiler
- Tam istisna nedir?
- Kısmi istisna nedir?
- Tam istisna ile kısmi istisna arasındaki fark tabloda
- Örnek hesap: aynı alış, iki farklı istisna
- Ortak giderlerde yüklenilen KDV nasıl ayrılır?
- Fabrikada sık karşılaşılan istisnalar hangi gruba girer?
- PakERP One'da istisna türüne göre ayrım
- Sık sorulan sorular
Tam istisna nedir?
Tam istisnada satıcı faturasında KDV hesaplamaz ama bu satışla ilgili olarak yüklendiği KDV'yi, yani hammadde, fason işçilik, enerji ve diğer alışlarında ödediği KDV'yi indirebilir. KDV sisteminin mantığı korunur: zincirin sonunda vergi sıfırlanır ve satıcının üzerinde vergi yükü kalmaz.
Bir ayda hesaplanan KDV az olduğunda indirilecek KDV'nin tamamı mahsup edilemez. Tam istisnalı satış yapan firmada bu durum sık görülür, çünkü satışların bir kısmında hesaplanan KDV yoktur ama alışlarda KDV ödenmiştir. Bu durumda istisnalı işlemle ilgili olup indirim yoluyla giderilemeyen KDV, şartları sağlandığında iade edilir. Dayanak KDV Kanunu'nun 32. maddesidir; iadenin usulü tebliğde ayrıntılı düzenlenmiştir.
Bir üretim firmasının karşılaştığı başlıca tam istisnalar şunlardır:
- Mal ihracatı (KDV 11/1-a): yurt dışındaki alıcıya, gümrük beyannamesiyle yapılan satış.
- Hizmet ihracatı (KDV 11/1-a): yurt dışındaki müşteriye, yurt dışında yararlanılan hizmet.
- İhraç kaydıyla teslim (KDV 11/1-c): ihracatçıya, ihraç edilmek şartıyla yapılan teslim; burada KDV hesaplanır ama tahsil edilmez.
- Teşvik belgeli yatırım teslimi (KDV 13/d): belge sahibine listedeki makine ve teçhizatın teslimi.
Bu istisnaların her birinin kendine özgü belge ve şartları vardır; iade de bu belgelere bağlıdır.
Kısmi istisna nedir?
Kısmi istisnada da satıcı faturasında KDV hesaplamaz. Fark şudur: bu satışla ilgili yüklendiği KDV'yi indiremez. KDV Kanunu'nun 30/a maddesi, vergiden istisna edilmiş işlemlere ait yüklenilen KDV'nin indirilemeyeceğini söyler; tam istisna olarak düzenlenmiş işlemler bu kuralın dışındadır. Kısmi istisnalar ise kuralın içinde kalır.
Rakamla söyleyelim: kısmi istisnalı bir satışa giden hammaddenin KDV'si satıcının üzerinde kalır. Bu KDV indirilecek KDV hesabından çıkarılır ve maliyet ya da gider olarak kaydedilir. İade söz konusu olmaz. Vergi yükü zincirde ortadan kalkmaz, satıcının maliyetine gömülür.
Kısmi istisnaların önemli bir bölümü KDV Kanunu'nun 17. maddesinde sayılır: kültür ve eğitim amaçlı işlemler, bazı bankacılık ve sigorta işlemleri, belirli hurda ve atık teslimleri, bazı taşınmaz teslimleri gibi. GİB'in kod listesinde bu istisnalar çoğunlukla 200'lü kodlarla yer alır.
Bir üretim firması için kısmi istisna en çok hurda ve atık satışında gündeme gelir. Bu teslimlerde istisnanın şartları, istisnadan vazgeçme imkânı ve vazgeçilirse uygulanacak tevkifat ayrıca düzenlenmiştir. Hangi yolun seçileceği firmanın KDV yükünü değiştirdiği için bu karar mali müşavirle verilir.
Hurda satışını yıllarca KDV'li kesip sonra istisnalı kesmeye geçen bir pres atölyesinde ilk ay maliyet raporu bozuldu: indirilemeyen KDV gider hesabına alınmadığı için kâr olduğundan yüksek göründü. Kısmi istisnaya geçişte indirilecek KDV'nin ayrılması unutulmamalıdır.
Tam istisna ile kısmi istisna arasındaki fark tabloda
Farkı bir tabloda görmek, faturayı kesecek kişi ile beyannameyi hazırlayacak kişinin aynı dili konuşmasını sağlar:
| Konu | Tam istisna | Kısmi istisna |
|---|---|---|
| Satış faturasında KDV | Hesaplanmaz (ihraç kayıtlıda hesaplanır, tahsil edilmez) | Hesaplanmaz |
| Yüklenilen KDV | İndirilir | İndirilemez |
| İndirilemeyen KDV | Şartları varsa iade edilir | Maliyet ya da gider olur |
| Kanuni dayanak örnekleri | 11, 13, 14 gibi maddeler | Çoğunlukla 17. madde |
| GİB kod grubu | Çoğunlukla 300'lü kodlar | Çoğunlukla 200'lü kodlar |
| Fabrikada tipik örnek | İhracat, ihraç kayıtlı, teşvik belgeli satış | Hurda ve atık teslimi (vazgeçilmediyse) |
| Satıcının yapması gereken | Yüklenilen KDV'yi işlem bazında izlemek, iade dosyası | İndirilemeyen KDV'yi ayırıp maliyete almak |
Tablonun son satırı aslında en önemlisidir. Her iki istisnada da satıcının işi, hangi alışın hangi istisnalı satışa gittiğini bilmektir. Tam istisnada bu bilgi iadeyi, kısmi istisnada maliyeti belirler. Bilgi yoksa tahmin yapılır, tahmin de incelemede sorgulanır.
Örnek hesap: aynı alış, iki farklı istisna
Temsili rakamlarla bir kalıp üreticisini düşünelim. Bir siparişin malzemesi ve fason işçiliği için 100.000 TL tutarında alış yapmış, bu alışlarda %20 oranla 20.000 TL KDV ödemiş. Sipariş 180.000 TL'ye satılıyor. Aynı siparişin iki farklı durumda nasıl sonuçlandığına bakalım; ayın başka işlemleri yokmuş gibi sadeleştiriyoruz.
| Kalem | Tam istisna (ör. ihracat) | Kısmi istisna |
|---|---|---|
| Satış bedeli | 180.000 TL | 180.000 TL |
| Hesaplanan KDV | 0 | 0 |
| Yüklenilen KDV | 20.000 TL | 20.000 TL |
| İndirilebilir KDV | 20.000 TL | 0 |
| Satıcının üzerinde kalan | 0 (iade ya da sonraki dönemlere devir) | 20.000 TL maliyete eklenir |
| Siparişin malzeme ve işçilik maliyeti | 100.000 TL | 120.000 TL |
Aynı sipariş, aynı fiyat; ama kısmi istisnalı satışta kâr 20.000 TL daha düşüktür. Teklif verirken bu farkı bilmeyen satıcı, kısmi istisnalı işte fiyatı tam istisnalı iş gibi hesaplar ve zarar eder. Gerçek bir ayda tablo daha karışıktır: firmanın normal KDV'li satışları da vardır ve yüklenilen KDV'nin bir kısmı genel giderlerden gelir. İadenin hesabı ve sınırı istisnalı satışta KDV iadesi yazısında anlatılıyor.
Ortak giderlerde yüklenilen KDV nasıl ayrılır?
Doğrudan malzeme kolaydır: hangi hammaddenin hangi siparişe gittiği iş emrinden ve lot kaydından bilinir. Zor olan ortak giderlerdir. Fabrikanın elektriği, bakım malzemesi, kalıphane sarfı, kira ve danışmanlık hizmetleri tek bir satışa ait değildir; hepsi tüm üretime hizmet eder.
Bu giderlerin KDV'si istisnalı ve istisnasız satışlar arasında makul bir anahtarla dağıtılır. Sahada kullanılan anahtarlar şunlardır:
- Satış tutarı oranı: istisnalı satışların toplam satışa oranı. En basit yöntemdir.
- Makine saati ya da iş emri süresi: istisnalı işe giden üretim süresinin payı. Üretim kaydı tutan firmada daha doğrudur.
- Doğrudan malzeme oranı: istisnalı işe giden hammaddenin payı.
Hangi anahtarın kabul göreceği ve nasıl belgeleneceği mali müşavirin kararıdır. Programın işi bu kararın uygulanabileceği veriyi tutmaktır: satışlar istisna koduyla ayrılmış, iş emirleri ve operasyon süreleri kayıtlı, satınalma faturaları gider türüne göre kaydedilmiş olmalıdır. Bu veriler aynı veritabanında durduğunda dağıtım tablosu raporla alınır; ayrı programlarda durduğunda Excel'de birleştirilir ve her ay yeniden kurulur.
Fabrikada sık karşılaşılan istisnalar hangi gruba girer?
Aşağıdaki liste genel yön içindir; her biri için istisnanın şartları ayrıca sağlanmalıdır.
- Yurt dışına parça satışı: mal ihracatı, tam istisna. Fatura ve gümrük tarafı ihracat faturası e-fatura ile nasıl kesilir yazısında.
- İhracatçı müşteriye yurt içinde satış: ihraç kaydıyla teslim, tam istisna niteliğinde; KDV hesaplanır, tahsil edilmez. Ayrıntısı ihraç kayıtlı fatura yazısında.
- Teşvik belgeli müşteriye kalıp ya da makine: 13/d, tam istisna; ayrıntısı teşvik belgeli satışta KDV istisnası yazısında.
- Hurda ve talaş satışı: şartları varsa kısmi istisna; istisnadan vazgeçme ve tevkifat seçeneği mali müşavirle değerlendirilir.
- Yurt içi normal satış, tevkifatlı satış: istisna değildir; KDV hesaplanır.
Aynı ayda bu işlemlerin birkaçı birden olabilir. Satış faturalarında istisna kodunun doğru yazılması, ay sonunda hangi satışın hangi gruba girdiğini otomatik ayırmanın tek yoludur.
PakERP One'da istisna türüne göre ayrım
PakERP One'da tam ve kısmi istisna ayrımı istisna kodundan gelir; kodun grubu programda tanımlıdır. Program ve bulut sunucu ücretsizdir; e-fatura gönderiminde özel entegratörün hizmet bedeli firmanın entegratör sözleşmesine bağlıdır.
- 22 KDV İstisna Kodları: her kod tam istisna, kısmi istisna, ihraç kayıtlı ya da özel matrah grubuyla gelir; GİB listesi programda hazırdır.
- 101 Satış Faturaları: sıfır KDV'li e-belge satırında istisna kodu zorunludur; kod satırda görünür, raporlarda süzülebilir.
- 201 Alış Faturaları: alışlar stok, gider ve demirbaş satırı olarak ayrılır; gider satırları gider tanımından seçilir. Bu ayrım ortak giderlerin dağıtımında kullanılır.
- 8120 İş Emirleri ve üretim bildirimleri: istisnalı işe giden malzeme ve süre lot ve iş emri bazında izlenir.
- 901 Muhasebe Fişleri: otomatik muhasebeleştirmede istisnalı satış hesaplanan KDV üretmez; indirilemeyen KDV'nin maliyete alınması mali müşavirin belirlediği hesaplarla yapılır.
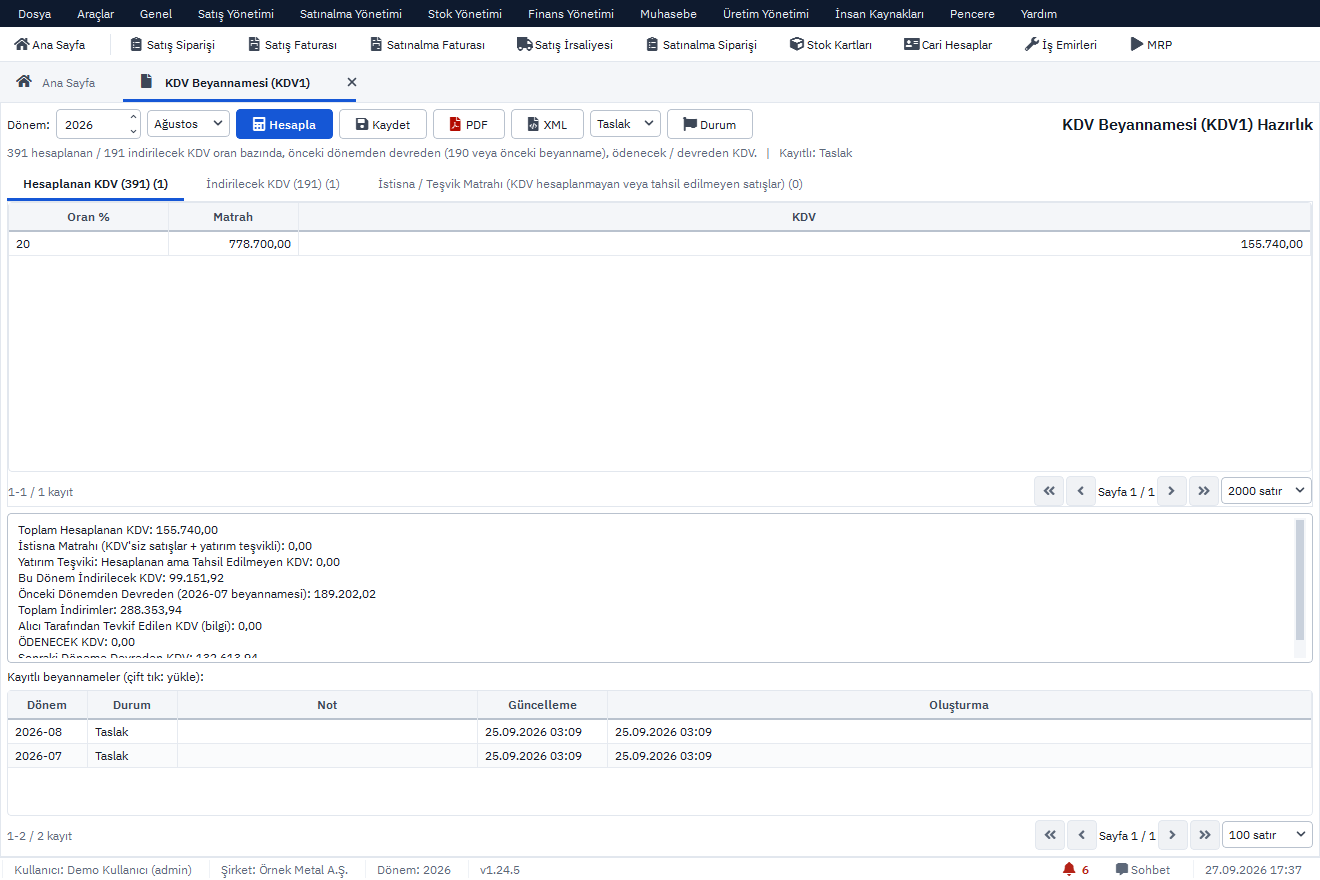
- 940 KDV beyannamesi hazırlığı: istisnalı satışlar kod bazında ayrı toplanır.
Modüllerin tanıtımı Muhasebe modülü ve e-Belge modülü sayfalarında; beyanname hazırlığı ücretsiz ERP ile KDV beyannamesi yazısında.
Konuyla ilgili: Devreden KDV Nedir, Neden Oluşur?, Dahilde İşleme Rejimi (DİR) Nedir, Nasıl Takip Edilir?.