İhraç kayıtlı fatura, imalatçının malı yurt dışına satacak ihracatçıya ihraç edilmek şartıyla sattığında kesilir (KDV 11/1-c). Faturada KDV hesaplanır ve gösterilir ama alıcıdan tahsil edilmez; e-faturada fatura tipi ihraç kayıtlı, istisna kodu 701'dir ve faturaya teslimin ihraç kaydıyla yapıldığı yazılır. Hesaplanan KDV beyannamede tecil edilir, mal ihraç edilince terkin edilir.
Bir yan sanayi firması parçayı doğrudan yurt dışına satmaz; Türkiye'deki bir ihracatçıya satar, ihracatçı da yurt dışına gönderir. Müşteri sipariş verirken bir şart ekler: faturayı ihraç kayıtlı kesin. Bu, normal satıştan farklı bir faturadır. KDV görünür ama tahsil edilmez; satıcı bu KDV'yi kendi beyannamesinde öder gibi gösterip ertelenmiş olarak bırakır ve ihracatın gerçekleştiğini gösteren belgeyi bekler.
Bu yazı ihraç kayıtlı satışı imalatçı satıcının gözünden anlatıyor: kapsam, faturada neler yazar, e-faturada nasıl kesilir, tecil ve terkin nasıl izlenir, satıcının yüklendiği KDV ne olur. Süreler, sınırlar ve belge listeleri tebliğde ayrıntılı düzenlenmiştir ve zaman zaman değişir; burada rakam vermiyoruz, güncel kuralları KDV Genel Uygulama Tebliği'nden ve mali müşavirinizden kontrol edin. Doğrudan yurt dışına satış için ihracat faturası e-fatura ile nasıl kesilir yazısına bakın.
 Tam boyut
İçindekiler
- İhraç kayıtlı teslim nedir, kimler yararlanır?
- İhraç kayıtlı faturada neler yazar?
- İhraç kayıtlı e-fatura adım adım nasıl kesilir?
- Tecil ve terkin satıcı tarafında nasıl izlenir?
- İhraç kayıtlı satışta satıcı KDV iadesi alabilir mi?
- İhraç kayıtlı satışta sık yapılan hatalar
- PakERP One'da ihraç kayıtlı satış
- Sık sorulan sorular
İhraç kayıtlı teslim nedir, kimler yararlanır?
İhraç kaydıyla teslim, KDV Kanunu'nun 11/1-c maddesinde düzenlenmiştir. İmalatçının, imal ettiği malı yurt dışına ihraç edilmek şartıyla ihracatçıya teslimi bu kapsamdadır. Malı satan imalatçı, alan ihracatçıdır; mal bir süre sonra ihracatçının gümrük beyannamesiyle yurt dışına çıkar.
Bu düzenlemenin amacı, ihracata konu olacak malın KDV'sinin zincirde gereksiz yere dolaşmasını önlemektir. Normal satışta imalatçı KDV tahsil eder, ihracatçı bu KDV'yi öder, ihracat sonrası iade ister. İhraç kayıtlı satışta ihracatçı KDV ödemez; vergi imalatçının beyannamesinde ertelenmiş olarak durur ve ihracatla birlikte ortadan kalkar.
Kapsamın sınırlarını bilmek gerekir:
- Satıcı imalatçı olmalıdır. Malı başkasından alıp satan bir tüccar bu kapsamdan yararlanamaz. İmalatçı tanımı ve fason imalatın durumu tebliğde düzenlenmiştir.
- Alıcı malı ihraç edecek firmadır. Hangi ihracatçılara bu yolla satış yapılabileceği mevzuattadır.
- Mal yurt dışına çıkmalıdır. İhracat tebliğde belirlenen süre içinde gerçekleşmezse ertelenen vergi ile ilgili sorumluluk kuralları devreye girer.
Satıcı olarak sizin için pratik kural şudur: ihracatçının talebini yazılı alın ve mal ihraç edildiğinde size iletilecek belgeyi baştan konuşun.
İhraç kayıtlı faturada neler yazar?
İhraç kayıtlı fatura, KDV'nin görünmesi ama tahsil edilmemesi bakımından istisnalı faturalardan ayrılır. Faturada şu bilgiler bulunur:
| Bilgi | Nasıl yazılır |
|---|---|
| Fatura tipi | e-Faturada ihraç kayıtlı tipi |
| KDV | Satırın oranı ve tutarı hesaplanır, faturada görünür |
| Ödenecek tutar | KDV tahsil edilmediği için KDV hariç tutar |
| İstisna kodu | 701 (3065 sayılı KDV Kanunu 11/1-c) |
| Açıklama | Teslimin 11/1-c kapsamında ihraç kaydıyla yapıldığı ve KDV'nin tahsil edilmediği |
| Mal bilgisi | Malın tanımı, miktarı; ihracatçı genellikle GTİP numarasını da ister |
| Alıcı | İhracatçının unvanı ve vergi numarası |
GTİP, gümrük tarife istatistik pozisyonudur ve malın gümrükteki sınıfını gösterir. İhracatçı gümrük beyannamesinde bu numarayı kullanacağı için faturada da görmek ister. Faturadaki GTİP ile beyannamedeki GTİP'in uyuşması, sonradan ihraç kayıtlı teslimin ihracatla eşleştirilmesini kolaylaştırır. e-Faturada hangi alanın zorunlu olduğunu entegratörünüzün doğrulama kuralı söyler; ilk faturayı bu yüzden test ortamında deneyin.
İhracatçıya parça satan bir yan sanayi firmasında yıl sonunda ihraç kayıtlı faturaların önemli bir kısmının gümrük beyannamesi bilgisi eksik çıktı; mal aylar önce gitmişti ama kimse istememişti. Her ay sonunda açık ihraç kayıtlı faturaların listesini ihracatçıya göndermek bu birikmeyi önler.
İhraç kayıtlı e-fatura adım adım nasıl kesilir?
Sipariş geldiği andan fatura gönderilene kadar işin sırası şöyledir:
- İhracatçının yazılı talebini alın. Siparişle birlikte, malın ihraç edileceğini ve ihraç kayıtlı fatura istendiğini bildiren yazı. Sipariş dosyasına eklenir.
- Malı ve GTİP'i netleştirin. Stok kartında GTİP numarası tanımlıysa faturaya oradan gelir. İhracatçının beyannamede kullanacağı numarayla aynı olmalıdır.
- Fatura tipini seçin. e-Faturada ihraç kayıtlı tip seçilir; normal satış tipiyle kesilen fatura sonradan ihraç kayıtlıya çevrilemez.
- İstisna kodunu yazın. 701 kodu satırda yer alır.
- Açıklamayı ekleyin. Teslimin 11/1-c kapsamında ihraç kaydıyla yapıldığını belirten not, görünür not olarak yazılır.
- Ön izlemeyi kontrol edin. KDV görünüyor mu, ödenecek tutar KDV hariç mi, alıcı doğru mu?
- Gönderin ve ihracatçıya bildirin. Fatura numarası ve tarihi ihracatçıya iletilir; ihracatçı bunu gümrük beyannamesinde kullanır.
Fatura düzenleme süresi normal kuraldır: fatura, malın teslim edildiği tarihten itibaren 7 gün içinde düzenlenir (VUK 231/5). Ayrıntısı fatura düzenleme süresi: 7 gün kuralı yazısında.
Tecil ve terkin satıcı tarafında nasıl izlenir?
İhraç kayıtlı satışın vergi tarafı iki kelimeyle anlatılır: tecil ve terkin. Satıcı faturada hesapladığı ama tahsil etmediği KDV'yi beyannamesinde gösterir; bu vergi ödenmez, ertelenir (tecil). Mal ihraç edildiğinde ertelenen vergi silinir (terkin).
| Adım | Kim yapar | Satıcının dosyasında |
|---|---|---|
| İhraç kayıtlı fatura | İmalatçı satıcı | Fatura, ihracatçının talep yazısı |
| Beyannamede gösterim ve tecil | İmalatçı satıcı | İlgili dönemin KDV beyannamesi |
| Malın ihracı | İhracatçı | Gümrük beyannamesinin bilgisi ya da örneği |
| Terkin ve iade talebi | İmalatçı satıcı | İhracatın gerçekleştiğini gösteren belge, iade listeleri |
Satıcının en sık yaşadığı sorun üçüncü adımdır: mal ihraç edilmiştir ama ihracatçı gümrük beyannamesinin bilgisini göndermeyi unutmuştur. Bu yüzden ihraç kayıtlı her fatura için açık bir takip listesi tutulur: fatura numarası, tarihi, ihracatçı, beklenen gümrük beyannamesi. Liste ay ay kapanır. İhracat süresi içinde gerçekleşmezse ertelenen verginin kimden ve nasıl aranacağı tebliğde düzenlenmiştir; satıcı olarak sizin göreviniz, durumu mali müşavirinize zamanında bildirmektir.
İhraç kayıtlı satışta satıcı KDV iadesi alabilir mi?
Evet, şartları sağlandığında. İhraç kayıtlı teslim tam istisna niteliğindedir: imalatçı satıcı bu mal için yüklendiği KDV'yi, yani hammaddenin, fason işçiliğin, enerjinin KDV'sini indirebilir. Hesaplanan KDV tecil edildiği için indirim yoluyla giderilemeyen KDV ortaya çıkabilir; bu tutar ihracat gerçekleştikten sonra iade konusu olur.
İade, ihracatın gerçekleşmesine bağlıdır. Gümrük beyannamesi gelmeden iade talebi tamamlanamaz. Bu yüzden ihracatçıyla yapılan sözleşmede beyanname bilgisinin ne zaman ve nasıl iletileceği yazılmalıdır.
İadenin hesabı, sınırı ve istenen listeler istisnalı satışta KDV iadesi yazısında anlatılıyor. Burada yalnız bir şeyi vurgulayalım: ihraç kayıtlı satışın iadesi, satıcının bu satışa giden alışları ayırabilmesine bağlıdır. Ürün ağacı ve iş emri kaydı tutan bir imalatçı hangi hammaddenin hangi siparişe gittiğini programdan alır; tutmayan firma bunu her iade döneminde elle kurar. Tam ve kısmi istisnanın genel farkı tam istisna ile kısmi istisna farkı yazısında.
İhraç kayıtlı satışta sık yapılan hatalar
Sahada görülen hataların çoğu faturanın tipinden ve takipten çıkar:
- Normal KDV'li kesip sonra düzeltmeye çalışmak. İhracatçı ihraç kayıtlı fatura beklerken normal fatura kesilir. Ticari faturada alıcı 8 gün içinde reddedebilir; süre geçmişse düzeltme uzun bir yoldan yapılır.
- KDV'yi hiç göstermemek. Fatura oranı sıfır ve 701 koduyla kesilir; oysa ihraç kayıtlı faturada KDV hesaplanır ve görünür. KDV'siz gösterilen fatura beyannamede tecil edilecek tutarı kaybettirir.
- Açıklamayı unutmak. Teslimin ihraç kaydıyla yapıldığı faturada yazmazsa fatura normal satış gibi okunur.
- GTİP uyuşmazlığı. Faturadaki GTİP beyannamedekinden farklıysa eşleştirme zorlaşır.
- Kısmi ihracatı izlememek. İhracatçı malın bir kısmını ihraç eder, kalanını yurt içinde kullanır. Kalan kısım için ertelenen vergi ayrıca değerlendirilir; satıcının bundan haberi olmalıdır.
- İmal edilmeyen malı ihraç kayıtlı satmak. İmal etmediğiniz, alıp sattığınız bir ticari mal bu kapsama girmez.
Fatura tipi ve kodun doğru seçimi için e-faturada KDV istisna kodları yazısına bakabilirsiniz.
PakERP One'da ihraç kayıtlı satış
PakERP One'da ihraç kayıtlı satış normal satış akışında, fatura türü ve istisna koduyla yürür. Program ve bulut sunucu ücretsizdir; e-fatura gönderimi firmanın Digital Planet ya da Sovos entegratör sözleşmesiyle yapılır, entegratör bedeli ona aittir.
- 301 Stok Kartları: GTİP Kodu ve Menşei alanları stok kartındadır; ihracata giden parçalar için bir kez girilir.
- 801 Cari Kartları: yalnız ihraç kayıtlı alım yapan ihracatçı müşteri için E-Belge sekmesindeki Varsayılan KDV İstisna Kodu 701 yapılabilir; satırlara öneri olarak gelir.
- 103 Satış Siparişleri: ihracatçının talep yazısı siparişin Ekler sekmesine eklenir.
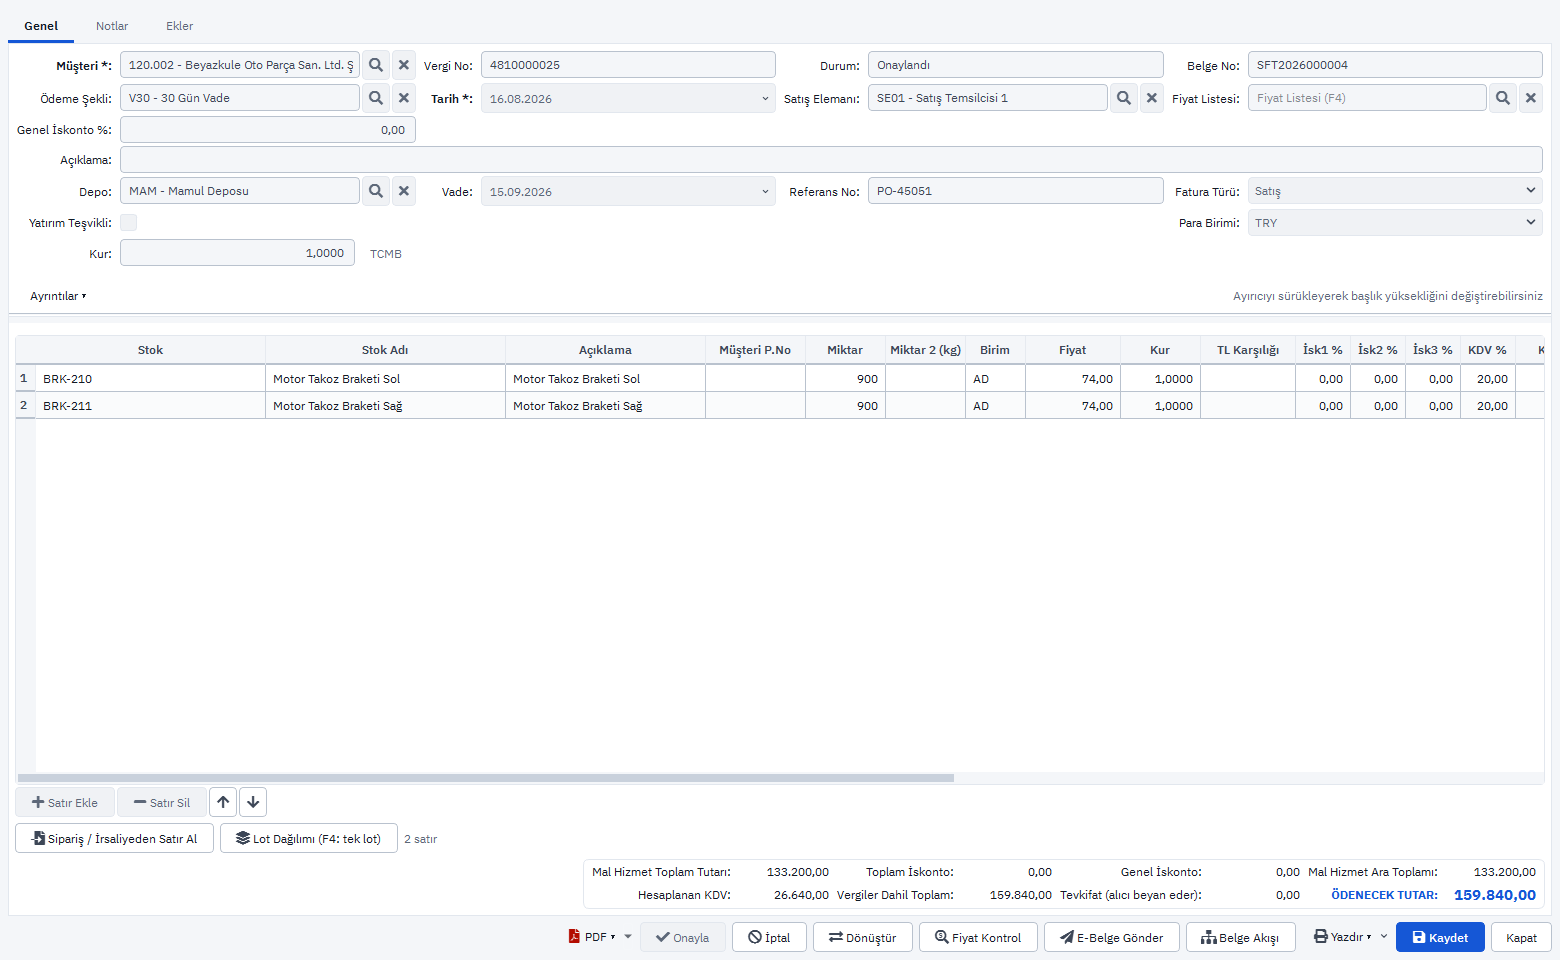
- 101 Satış Faturaları: başlıktaki Fatura Türü alanında İhraç Kayıtlı seçilir; 701 kodu 22 KDV İstisna Kodları listesinde hazırdır. Fatura altına yazılacak açıklama Notlar sekmesine girilir.
- İlk fatura: KDV'nin gösterimi ve ödenecek tutar ihracatçının ilk bakacağı yerdir. İlk ihraç kayıtlı faturayı göndermeden önce PDF ön izlemesini ve entegratörün test ortamını birlikte kontrol edin.
- Takip: gümrük beyannamesi bilgisi geldiğinde faturanın Ekler sekmesine eklenir; satış listesi fatura türüne göre süzülerek açık ihraç kayıtlı faturalar izlenir.
- 940 KDV beyannamesi hazırlığı: ihraç kayıtlı satışlar kod bazında ayrı toplanır; tecil tutarı mali müşavirin yönlendirmesiyle beyannameye aktarılır.
Modüller: e-Belge ve Satış. Dövizli satış ve kur tarafı ihracat yapan firma için ücretsiz ERP yazısında.
Konuyla ilgili: Dahilde İşleme Rejimi (DİR) Nedir, Nasıl Takip Edilir?, İhracatta KDV İadesi Nasıl Alınır?, Menşe Şahadetnamesi, A.TR ve EUR.1 Ne Zaman Gerekir?.