Mal ihracatı KDV'den istisna olduğu için ihracatçı satışında KDV hesaplamaz, ama ihraç ettiği ürün için aldığı hammadde, ambalaj ve hizmetlerde KDV öder. İndirim yoluyla giderilemeyen bu yüklenilen KDV, ihracatın beyan edildiği dönemde iade olarak istenir. İade vergi borçlarına mahsuben ya da nakden alınır; talep KDV beyannamesi, internet vergi dairesinden verilen iade talebi, istenen listeler ve gerekirse YMM raporu ya da teminatla yapılır.
Ay sonu, muhasebe KDV beyannamesini hazırlıyor. Bu ay yurt içi satış az, ihracat çok. Beyannamenin sonunda büyük bir devreden KDV çıkıyor ve her ay biraz daha büyüyor. Firma sahibi soruyor: "Bu para bizim değil mi, neden kasada değil de beyannamede bekliyor?"
Cevap, ihracatta KDV iadesidir. İhracatçının ödediği KDV kaybolmaz; şartları sağlandığında geri alınır. Ama iade kendiliğinden gelmez. Hangi KDV'nin ihracata ait olduğunu belgeyle göstermek, doğru listeleri hazırlamak ve beklemeyi göze almak gerekir. Bu rehber üretici ihracatçının gözünden süreci anlatıyor; istisnaların genel iade mantığı istisnalı satışta KDV iadesi yazısında. Kararları mali müşavirinizle birlikte verin; aşağıdaki oranlar ve tutarlar örnektir.
 Tam boyut
İçindekiler
- İhracatta KDV iadesi neden doğar?
- Hangi KDV ihracata yüklenmiş sayılır?
- İade edilecek KDV nasıl hesaplanır?
- Mahsuben mi nakden mi iade almalı?
- İhracatta KDV iadesi başvurusu nasıl yapılır?
- KDV iadesi muhasebeye nasıl kaydedilir?
- İade dosyası için her ay neler hazır tutulmalı?
- KDV iadesini geciktiren hatalar nelerdir?
- PakERP One'da KDV iadesi için hangi kayıtlar hazır olur?
- Sık sorulan sorular
İhracatta KDV iadesi neden doğar?
İhracat faturasında KDV hesaplanmaz, ama ihraç edilen ürün için yapılan alımlarda KDV ödenir; ödenen bu KDV indirimle giderilemediğinde iade hakkı doğar. Yurt içi satış yapan bir firma aldığı malın KDV'sini sattığı malın KDV'sinden düşer. İhracatçının satışında hesaplanan KDV olmadığı için düşecek yeri yoktur ve 191 hesabında birikir.
Biriken tutar beyannamede sonraki döneme devreden KDV olarak görünür. Devreden KDV'nin ne olduğu devreden KDV nedir yazısında ayrıca anlatılıyor. İhracatçı için devreden KDV çoğu zaman yurt içi satışla erimeyecek kadar büyüktür; iade bu yüzden nakit akışının parçasıdır.
Hangi KDV ihracata yüklenmiş sayılır?
İhraç edilen ürünün üretimi ve satışı için yapılan alımların KDV'si ihracata yüklenmiş sayılır. Doğrudan bağı olan harcamalarda bu açıktır; genel giderlerde ve yatırım harcamalarında ise tebliğin özel kuralları vardır.
| Harcama | İhracata bağı | Not |
|---|---|---|
| Hammadde (sac, granül, kauçuk) | Doğrudan | Ürün ağacındaki tüketimle gösterilir |
| Ambalaj (kasa, palet, karton) | Doğrudan | İhracat sevkiyatında kullanılan |
| Fason işçilik (kaplama, ısıl işlem) | Doğrudan | Fason faturası ve iş emriyle eşleşir |
| İhracat nakliyesi ve gümrük hizmeti | Doğrudan | Hizmetin KDV durumu ayrıca kontrol edilir |
| Enerji, kira, bakım | Genel gider | Dağıtım yöntemi tebliğe göre |
| Makine ve demirbaş alımı | Yatırım | İadeye konu edilmesi özel şartlara bağlı |
Burada üretim kaydının değeri ortaya çıkar. Hangi hammadde lotunun hangi iş emrinde kullanıldığı, hangi iş emrinin hangi ihracat sevkiyatına gittiği kayıtlıysa yüklenilen KDV listesi tahmine değil belgeye dayanır.
İade dosyasında en çok zaman alan iş, yüklenilen KDV listesini hazırlamaktır. Alış faturaları bir yerde, üretim kayıtları başka yerde, sevkiyat bilgisi üçüncü bir yerde durduğunda liste her ay elle kurulur. Alış, üretim ve sevkiyatın aynı programda ve lot bağıyla durması bu işi kısaltır.
İade edilecek KDV nasıl hesaplanır?
İade edilecek KDV, ihracata ait yüklenilen KDV'dir; ancak iki sınırı aşamaz: ihracat bedeline genel KDV oranı uygulanarak bulunan tutar ve o dönemde indirim yoluyla giderilemeyen KDV. Üçünden en küçüğü talep edilebilir.
Örnek (temsili, şirket verisi değil, oran örnek oran):
- Dönemin ihracat bedeli 1.000.000 TL. Genel oran örneği %20 ile sınır: 200.000 TL.
- İhracata ait yüklenilen KDV (hammadde, ambalaj, fason): 100.000 TL.
- Dönemin toplam indirilecek KDV'si 150.000 TL, yurt içi satışlardan hesaplanan KDV 40.000 TL. İndirimle giderilemeyen KDV: 150.000 − 40.000 = 110.000 TL.
- İade talep edilebilecek tutar: en küçüğü, yani 100.000 TL.
- Kalan 10.000 TL sonraki döneme devreder.
Gerçek hesapta önceki dönemlerden gelen devir, kısmi istisnalar ve genel giderlerin dağıtımı da işin içine girer. Yöntemi güncel KDV Genel Uygulama Tebliği'ne göre mali müşaviriniz belirler.
Mahsuben mi nakden mi iade almalı?
Mahsuben iadede tutar vergi ve sigorta prim borçlarınıza sayılır; nakden iadede banka hesabınıza ödenir. Seçim, borcunuzun büyüklüğüne ve paraya ne kadar hızlı ihtiyaç duyduğunuza bağlıdır.
| Konu | Mahsuben iade | Nakden iade |
|---|---|---|
| Ne olur? | Muhtasar, SGK gibi borçlar iade alacağından kapatılır | Tutar banka hesabına yatar |
| Belge şartı | Genellikle daha hafif | Tutara göre YMM raporu, vergi inceleme raporu ya da teminat istenebilir |
| Uygun olduğu firma | Düzenli vergi ve SGK borcu olan | Borcu az, iade alacağı büyük olan |
Hangi tutara kadar hangi belgenin yeteceği ve teminat şartları güncel tebliğe göre değişir; başvurudan önce GİB'in iade sayfalarını kontrol edin.
İhracatta KDV iadesi başvurusu nasıl yapılır?
Başvuru, ihracatın beyan edildiği dönemin KDV beyannamesiyle başlar ve elektronik ortamda tamamlanır. Genel sıra şöyledir:
- Beyanname: ihracat bedeli KDV beyannamesinin istisnalar bölümünde, mal ihracatı koduyla beyan edilir; iade edilecek tutar beyannamede gösterilir.
- İade talebi: internet vergi dairesi üzerinden iade talep dilekçesi verilir; mahsup ya da nakit seçilir.
- Listeler: GİB'in istediği listeler (ör. indirilecek KDV, yüklenilen KDV, satış faturaları ve gümrük beyannamesi listeleri) elektronik ortamda gönderilir.
- Ek belgeler: gerekiyorsa YMM raporu ya da teminat sunulur.
- Kontrol: vergi dairesi sistem kontrol raporunu inceler; tedarikçilerle ilgili olumsuz bir tespit varsa iade bu kısım için bekleyebilir.
- Sonuç: mahsup işlemi ya da ödeme yapılır; kayıt muhasebeye işlenir.
KDV iadesi muhasebeye nasıl kaydedilir?
Önce dönem sonunda hesaplanan KDV indirilecek KDV ile mahsup edilir, sonra iade talep edilen kısım iade alacağı olarak ayrılır. Uygulamada bu alacak 136 Diğer Çeşitli Alacaklar altında açılan "iade alınacak KDV" alt hesabında izlenir. Yukarıdaki örnekle (tutarlar örnek):
| Hesap | Borç | Alacak |
|---|---|---|
| 391 Hesaplanan KDV | 40.000 | |
| 191 İndirilecek KDV | 40.000 | |
| 136 Diğer Çeşitli Alacaklar (iade alınacak KDV) | 100.000 | |
| 191 İndirilecek KDV | 100.000 | |
| Toplam | 140.000 | 140.000 |
İade mahsuben alınınca vergi borcu kapanır: 360 Ödenecek Vergi ve Fonlar borç, 136 alacak. Nakden alınınca 102 Bankalar borç, 136 alacak. 191'de kalan 10.000 TL sonraki döneme devreden KDV'dir. KDV hesaplarının mahsup mantığı 191 ve 391 KDV hesapları yazısında.
İade dosyası için her ay neler hazır tutulmalı?
İade dosyası ay sonunda değil, ay boyunca hazırlanır. Her ihracat sevkiyatı kapandığında şu kontrol listesini tamamlamak, dönem sonundaki listeyi bir günlük iş hâline getirir:
- İhracat faturası kesildi, e-Fatura olarak gitti, numarası ve tarihi kayıtlı.
- Gümrük beyannamesi kapandı; numarası, kapanma tarihi ve döviz tutarı faturanın yanına yazıldı.
- Sevkiyattaki mamul lotları belli; bu lotların iş emirleri ve tüketilen hammadde lotları kayıtlı.
- Bu hammaddelerin alış faturaları sisteme girildi, KDV tutarları doğru.
- Fason faturaları ilgili iş emriyle eşleşti.
- Tahsilat geldiyse bankadaki döviz girişi faturayla eşleşti.
Bu altı madde her sevkiyatta işaretlenirse, ay sonunda listeleri hazırlayan kişi belge aramaz; yalnızca toplar. Eksik kalan madde de hangi sevkiyatın iadeyi bekleteceğini önceden gösterir.
KDV iadesini geciktiren hatalar nelerdir?
- Fatura ile beyannamenin uyuşmaması: tutar, miktar ya da tarih farkı listelerde hata olarak döner. Eşleştirmenin nasıl yapılacağı gümrük beyannamesi ile ihracat faturası yazısında.
- Yanlış dönemde beyan: fiili ihracatın gerçekleştiği dönem ile faturanın dönemi farklı olabilir.
- Yüklenilen KDV'yi tahminle dağıtmak: hammadde tüketimi kayıtla gösterilemezse liste sorgulanır.
- Tedarikçi riski: hakkında olumsuz tespit bulunan bir tedarikçiden yapılan alımın KDV'si iadeyi durdurabilir.
- İhraç kayıtlı alımı karıştırmak: ihraç kayıtlı satışın kendi kuralları vardır; bkz. ihraç kayıtlı fatura.
PakERP One'da KDV iadesi için hangi kayıtlar hazır olur?
PakERP One, iade dosyasının dayandığı kayıtları üretir; iade talebinin verilmesi ve listelerin GİB'e gönderilmesi mali müşavir ya da YMM sürecidir. Programda KDV iade hesaplama ekranı yoktur. Program ücretsizdir.
- 101 Satış Faturaları: ihracat faturası KDV %0 ve 301 istisna koduyla kesilir; liste "Raporlar ▾" ile Excel'e alınır.
- 201 Alış Faturası: hammadde, fason ve hizmet alımları KDV'leriyle kayıtlıdır; alış listesi Excel'e alınabilir.
- 904 Defterler ve Raporlar: 191 / 391 KDV raporu ve mizan.
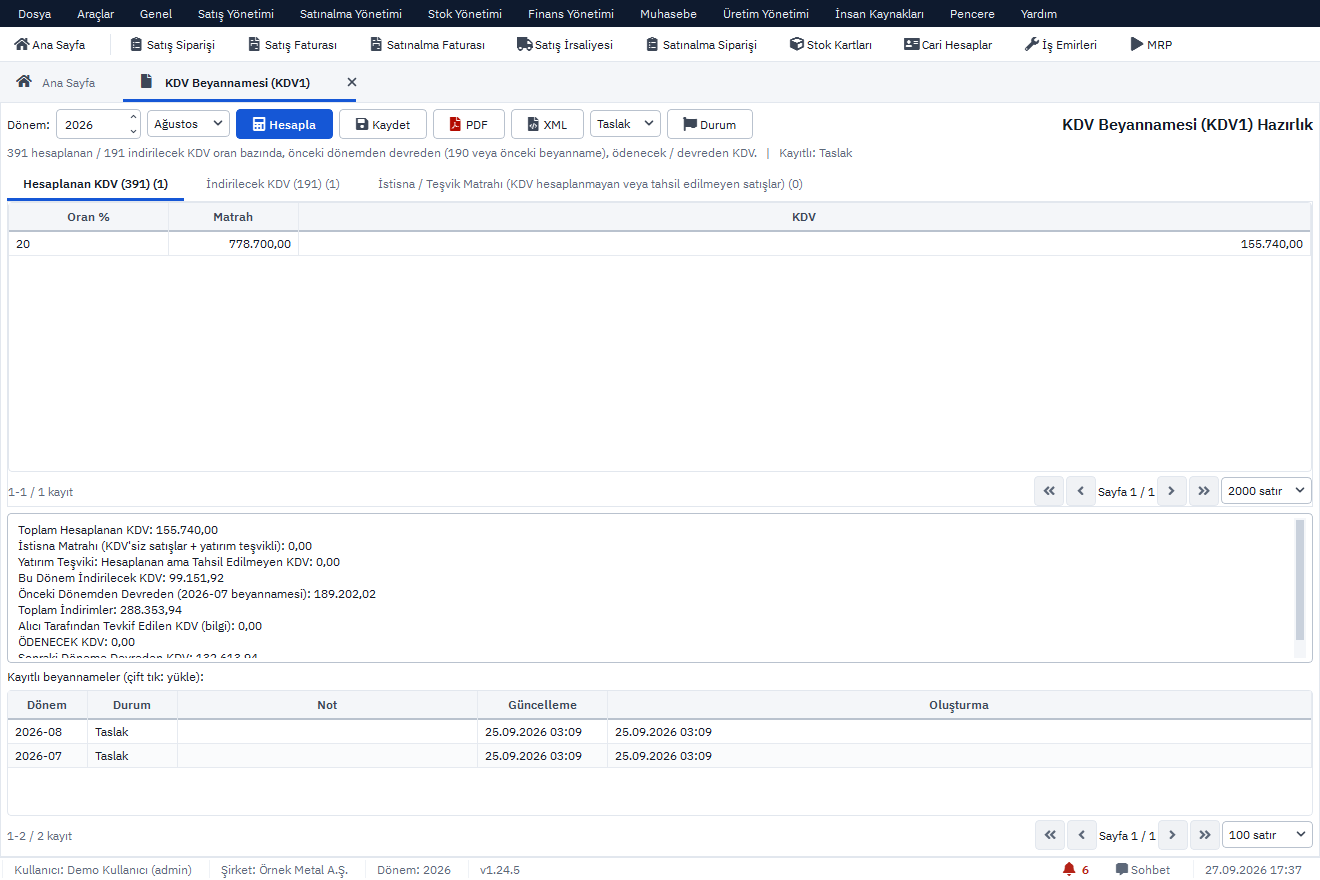
- 940 KDV Beyannamesi hazırlığı: istisna matrahı ayrı görünür.
- 8135 İzlenebilirlik: ihracat sevkiyatındaki lotun hangi hammadde alışından geldiği şema olarak görülür; yüklenilen KDV'nin hangi ürüne ait olduğunu göstermeye yarar.
Ayrıntı: Muhasebe modülü.
Konuyla ilgili: İhracat Süreci Adım Adım: Tekliften Tahsilata, Ücretsiz ERP ile KDV Beyannamesi Hazırlığı.