Kıdem tazminatı, kanunda sayılan nedenlerle ayrılan ve en az bir yıl çalışmış personele hizmet yılı başına giydirilmiş brüt ücret üzerinden, tavanla sınırlı ödenir; yalnız damga vergisi kesilir. İhbar tazminatı, bildirim süresine uyulmadığında hizmet süresine göre belirlenen haftalık süre karşılığıdır, tavanı yoktur ve gelir vergisine tabidir. Ücretsiz ERP ile hesap, personel kartındaki kıdem başlangıcı, ücret ve yan haklar, izin bakiyesi ve yıl parametrelerinden tek ekranda yapılır; tavan ve oranlar güncel mevzuattan doğrulanır.
Kıdem tazminatı, iş sözleşmesi kanunda sayılan nedenlerle sona erdiğinde, çalışanın her tam hizmet yılı için giydirilmiş brüt ücreti üzerinden ödenen tutardır. İhbar tazminatı ise sözleşmeyi bildirim süresine uymadan sona erdiren tarafın karşı tarafa ödediği, o sürenin ücretine denk tutardır. İkisi farklı şartlara, farklı vergilere ve farklı tavanlara bağlıdır; bir arada hesaplanır ama aynı şey değildir.
Üretim firmasında bu hesap seyrek yapılır ve her seferinde baştan öğrenilir. On beş yıllık pres ustası emekli oluyor; iki yıllık operatör performans nedeniyle çıkarılıyor; kaynakçı istifa edip rakibe geçiyor. Her birinde hak durumu, yan hakların hesaba girip girmeyeceği, tavan ve vergi farklı sonuç verir. Aşağıda kıdem ve ihbarın şartlarını, giydirilmiş ücretin nasıl bulunduğunu, hesap adımlarını ve lisans ücreti olmayan bir programda bunun nasıl kurulduğunu sıraladık. Karar mali müşavir ve gerekirse hukukçunundur; rakamlar güncel mevzuattan alınır.
 Tam boyut
İçindekiler
Kıdem tazminatına kim hak kazanır?
En az bir yıl çalışmış ve iş sözleşmesi kanunda sayılan nedenlerden biriyle sona ermiş çalışan. İşverenin haklı nedenle feshi ve çalışanın nedensiz istifası gibi durumlarda hak doğmaz; işveren feshi, emeklilik, askerlik, kadın çalışanın evlilik nedeniyle ayrılması ve çalışanın haklı nedenle feshi gibi hallerde doğar.
Bu liste kanundadır ve yorumu her olayda ayrı yapılır. Programın işi şu üç girdiyi doğru tutmaktır: çıkış nedeni, hizmet süresi ve kıdem başlangıç tarihi. Çıkış nedeni hak durumunu belirler; hizmet süresi tam yıl ve artan gün olarak hesaplanır; kıdem başlangıcı ise işe giriş tarihinden farklı olabilir. Grup içinde firma değiştiren, askerlikten dönen ya da aynı işverende aralıklı çalışan personelde bu tarih ayrıca tutulmalıdır.
Hak durumunu program otomatik önerse bile son karar elle değiştirilebilmelidir. "İstifa" olarak kaydedilen ama gerçekte haklı nedenle fesih sayılan bir ayrılışta programın "hak yok" demesi bağlayıcı değildir; kararı mali müşavir ya da hukukçu verir, program hesabı yapar. Ücretsiz ERP ile kıdem hesabı yapmanın sınırı da budur: program kuralı uygular, olayı yorumlamaz.
Giydirilmiş ücret nasıl bulunur?
Son brüt ücrete, düzenli ve süreklilik gösteren yan hakların bir günlük karşılığı eklenerek bulunur. Hesap günlük ücret üzerinden yürür: aylık brüt otuza bölünür, yan hakların yıllık toplamı üç yüz altmış beşe bölünür, ikisi toplanır.
| Kalem | Giydirilmiş ücrete girer mi | Not |
|---|---|---|
| Son brüt maaş | Evet | Son ay, zam varsa zamlı tutar |
| Yemek yardımı (nakit ya da ayni) | Evet | Ayni ise piyasa değeri; günlük tutar |
| Yol yardımı, servis | Evet | Servis sağlanıyorsa bedeli hesaplanır |
| Düzenli ikramiye | Evet | Yıllık toplamın günlüğe bölünmesiyle |
| Düzenli prim | Genellikle evet | Süreklilik şartı; tek seferlik prim girmez |
| Fazla mesai ücreti | Hayır | Arızi ödeme sayılır |
| Bir defalık ödemeler | Hayır | Bayram harçlığı gibi tek seferlik kalemler |
Tablo genel çerçevedir; hangi yan hakkın gireceği yargı kararlarıyla şekillenmiştir ve olaya göre değişir. Programda yan hakların personel kartında düzenli tutulması bu hesabı kolaylaştırır: yemek ve yol kartta yazıyorsa hesap ekranı bunları kendisi çeker, ikramiye ve prim bordro geçmişinden okunur.
Tavan ayrı bir sınırdır. Kıdem tazminatının bir yıllık tutarı devletçe belirlenen tavanı aşamaz; tavan yılda iki kez güncellenir. Giydirilmiş günlük ücret tavanın günlüğünü aşıyorsa hesap tavandan yapılır. Tavan rakamını burada vermiyoruz; güncel değer Resmî Gazete'de ve Gelir İdaresi Başkanlığı duyurularında yayımlanır, programda yıl bazlı parametre olarak tutulmalıdır.
Çıkış hesaplarında en sık tartışma yan haklardan çıkar: yemek ve servis yıllardır sağlanmış ama hiçbir yerde tutar olarak yazılmamıştır. Hesap gününde bu tutarı belirlemek her iki tarafı da tedirgin eder. Yan hakların personel kartında tutar olarak durması ve her zamda güncellenmesi, çıkış gününü hesap gününe değil imza gününe çevirir.
İhbar tazminatı nasıl hesaplanır?
Hizmet süresine göre belirlenen bildirim süresinin (kanunda hafta olarak kademelidir) giydirilmiş ücreti kadar. Bildirim süresine uyan taraf ihbar tazminatı ödemez; süreye uymadan sona erdiren taraf öder. Çalışan da istifa ederken süreye uymazsa işverene borçlanır.
Kıdemden üç farkı var. Birincisi, tavan yoktur; yüksek ücretli bir mühendisin ihbar tazminatı tam ücret üzerinden hesaplanır. İkincisi, gelir vergisi ve damga vergisine tabidir; kıdem yalnız damga vergisine tabidir. Üçüncüsü, bir yıl şartı yoktur; deneme süresi geçtikten sonra ayrılan çalışan için de bildirim süresi vardır.
İşveren ihbar süresini kullandırmayı da seçebilir: çalışan süre boyunca çalışır, günde belirli saat iş arama izni alır ve tazminat ödenmez. Sahada bu tercih üretimde yerine adam bulma süresine göre yapılır; CNC operatörünün yerine iki haftada eleman bulunmuyorsa süreyi kullandırmak, tazminat ödeyip ertesi gün tezgahı boş bırakmaktan iyidir. Ücretsiz ERP programı da paket program da iki seçeneği hesaplayabilmeli: süre kullandırılıyorsa çıkış tarihi ileri alınır, kullandırılmıyorsa ihbar tutarı kıdemle birlikte ödenir.
Çıkış hesabında başka hangi kalemler var?
Kullanılmayan yıllık izin ücreti, son ayın ücreti ve fazla mesaisi, hak edilmiş ikramiye ve varsa kesintiler. Çıkış hesabı yalnız kıdem ve ihbar değildir; çalışanın eline geçen tutar bu kalemlerin toplamıdır.
- Kullanılmayan izin ücreti: kalan izin günü çarpı günlük çıplak brüt ücret. SGK primine, gelir ve damga vergisine tabidir. İzin bakiyesi kayıtlıysa hesap bir saniyedir; değilse izin takibi yazısındaki tartışma başlar.
- Son ay ücreti: çıkış gününe kadar çalışılan gün, normal bordro kurallarıyla; puantajdan gelir.
- Fazla mesai ve prim: son dönemin onaylı saatleri ve hak edilmiş primler.
- Kesintiler: kalan maaş avansı, icra kesintisi, zimmetli malzeme ya da iş elbisesi gibi kayıtlı borçlar. Kesintinin neye dayandığı yazılı olmalıdır.
Bu kalemlerin bir kısmı bordro dönemine, bir kısmı ayrı çıkış hesabına girer. İkisinin aynı personel kartına ve aynı muhasebe fişine bağlanması, çalışana verilen hesap pusulası ile muhasebedeki kaydın birbirini tutmasını sağlar. Bordro tarafı bordro ve puantaj yazısında.
Kıdem ve ihbar hesabı hangi adımlarla yapılır?
Altı adım; hepsi kayıtlı, sonuncusu imzalı.
- Çıkış nedenini ve tarihini belirleyin. Neden hak durumunu, tarih hizmet süresini belirler. İhbar süresi kullandırılacaksa çıkış tarihi süre sonuna kayar.
- Hizmet süresini hesaplayın. Kıdem başlangıcından çıkış tarihine; tam yıl ve artan gün. Ücretsiz izin ve uzun rapor gibi sürelerin sayılıp sayılmayacağı mevzuata göre belirlenir.
- Giydirilmiş günlük ücreti bulun. Son brüt ve düzenli yan haklar; tavanla karşılaştırın.
- Kıdem, ihbar ve izin ücretini ayrı ayrı hesaplayın. Her birinin vergi ve prim durumu farklıdır; tek toplam yazmak yanlış kesinti doğurur.
- Kontrol ettirin. Mali müşavir hesabı ve parametreleri doğrular; tartışmalı çıkışlarda hukukçu görüşü alınır.
- Belgeleyin. Hesap formu basılır, çalışan imzalar, ödeme banka kanalıyla yapılır, muhasebe fişi kesilir ve çıkış bildirimi süresinde yapılır.
Dördüncü adımdaki ayrım en çok atlanandır. Kıdem, ihbar ve izin ücretinin toplamı tek satırda ödenirse gelir vergisi ya eksik ya fazla kesilir; kıdem vergisiz olduğu için toplam üzerinden vergi hesaplamak çalışanın aleyhine, hiç hesaplamamak işverenin aleyhine sonuç verir.
Kıdem yükü neden her yıl hesaplanmalı?
Çünkü kıdem tazminatı, çalışan ayrılmadan önce de işverenin borcudur ve yıl sonu kapanışında karşılık olarak muhasebeye yansıtılması istenir. Mali müşavir kapanışta "tüm personel bugün ayrılsa toplam kıdem ne olur" listesini ister; buna kıdem yükü denir.
Listenin girdileri tek tek çıkış hesabıyla aynıdır: her personelin kıdem başlangıcı, giydirilmiş ücreti ve tavan. Fark, hepsinin aynı tarih için toplu hesaplanmasıdır. Yirmi kişilik firmada Excel'de yapılır; yüz kişilik firmada yan hakları ve tavanı her satırda elle uygulamak hata kaynağıdır. Program bu listeyi tarih girilerek bir düğmeyle veriyorsa yıl sonu kapanışı bir gün kısalır; ücretsiz ERP ile bu raporu almak için ek modül ödemek gerekip gerekmediğini baştan sorun.
Kıdem yükü ikinci bir işe yarar: işveren için gerçek işçilik maliyetini gösterir. Uzun yıllardır çalışan ustaların kıdem yükü bir yılın kârını aşabilir; bunu bilen işveren zam ve devir kararlarını daha sağlıklı verir. Ücretsiz ERP seçerken İK modülünden bu raporu isteyin: tarih bazlı kıdem yükü, personel ve departman kırılımıyla, PDF ve Excel olarak. Kıdem yükü hesabının muhasebe tarafı, yani karşılık ayrılması ve hesap kodları, mali müşavirle çalışma yazısında ele alınan iş bölümünün parçasıdır.
PakERP One'da kıdem ve ihbar hesabı
PakERP One'da çıkış hesabı personel kartı, izin bakiyesi ve yıl parametrelerinden tek ekranda yapılır; İK ve Bordro modülü diğer modüller gibi ücretsizdir.
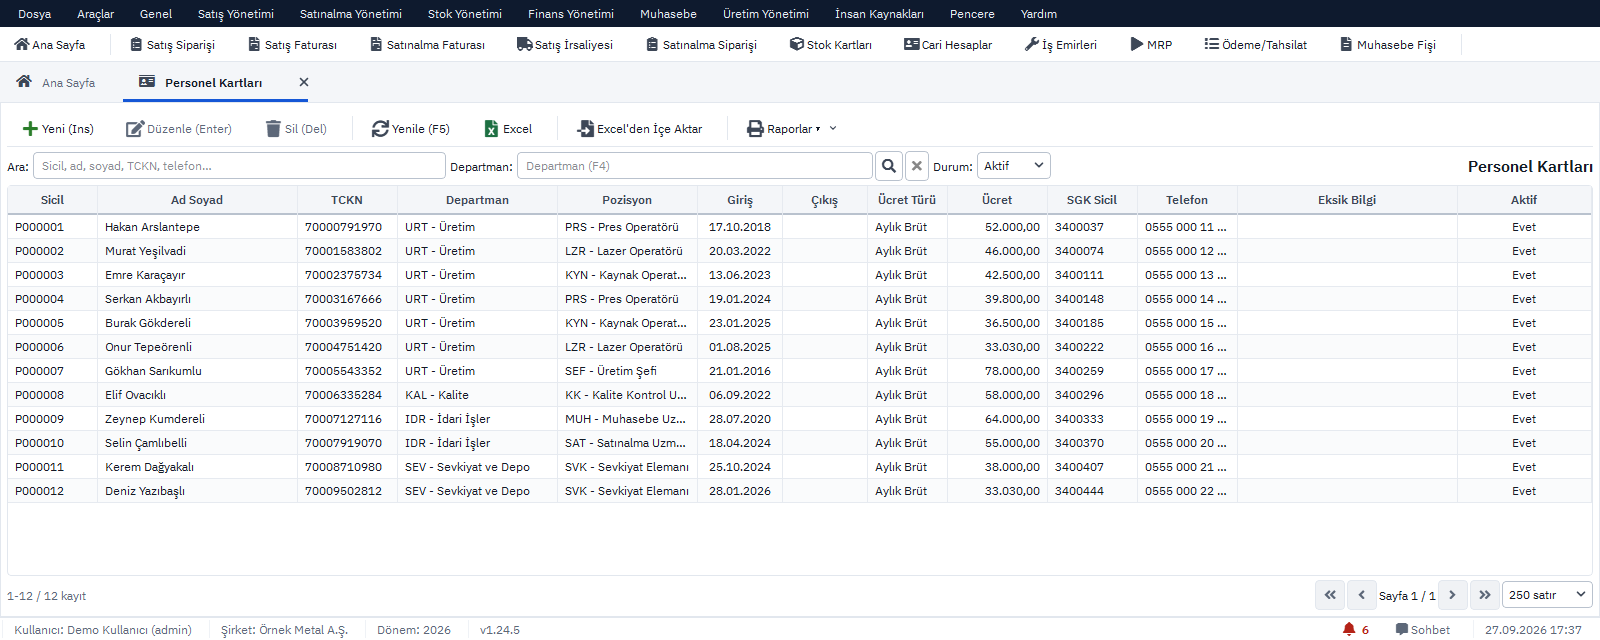
- 1101 Personel Kartları: işe giriş tarihi ve kıdem başlangıcı ayrı alanlar; ücret türü, yemek ve yol yardımı kartta tutar olarak durur; ücret değişikliği geçerlilik tarihiyle girilir ve geçmiş saklanır.
- 1126 Kıdem / İhbar Hesaplama: personel, çıkış tarihi ve çıkış nedeni seçilir. Aylık sosyal yardımlar boş bırakılırsa karttaki yemek ve yol kullanılır; kıdem tavanı boş bırakılırsa 1199'daki parametre; kullanılmayan izin günü boş bırakılırsa izin bakiyesi alınır. Önizleme hizmet süresini, giydirilmiş günlük ücreti, kıdem hakkı olup olmadığını, kıdem brüt, damga vergisi ve net tutarını, ihbar süresi ve tutarını ve izin ücretini ayrı ayrı gösterir; hak kararı elle değiştirilebilir. Hesap formu Yazdır ▾ menüsünden basılır.
- 1199 Bordro Parametreleri: kıdem tavanı yıl bazlı satırda tutulur; Temmuz güncellemesi için geçerlilik başlangıcı 1 Temmuz olan ayrı satır açılır. Programla gelen değerler ilk hesaptan önce Resmî Gazete ile ve mali müşavirle doğrulanmalıdır.
- 1120 Bordro Dönemleri ve 1121 Sonuçlar: son ay ücreti, fazla mesai ve kesintiler normal dönemde hesaplanır; onayda bordro fişi kesilir.
- 1125 İşe Giriş / Çıkış Bildirim Takibi: çıkış tarihi girildiğinde bildirim kaydı kendiliğinden açılır; bildirim yapılınca referans numarası yazılır.
- 1190 İK Raporları: tarih bazlı kıdem yükü raporu, personel ve departman kırılımıyla PDF ve Excel; yıl sonu karşılık hesabı için mali müşavirin istediği liste budur.
Ekran adımları İK ve Bordro kılavuzunda, modül özeti İK & Bordro modülü sayfasında.
Konuyla ilgili: Kıdem Tazminatı Hesaplama: Brüt, Damga ve Net Tutar, İhbar Tazminatı Hesaplama: İhbar Süresi ve Net Tutar.