KDV'siz fatura yalnız kanunun saydığı durumlarda kesilir: mal ve hizmet ihracatı, teşvik belgeli yatırım teslimi gibi tam istisnalar, 17. maddedeki kısmi istisnalar ve KDV hesaplanmayan diğer işlemler. e-Faturada KDV'si sıfır olan her satıra bu nedeni gösteren istisna kodu yazılır. İhraç kayıtlı ve tevkifatlı faturalar KDV'siz değildir; müşterinin isteği tek başına KDV'siz fatura gerekçesi olmaz.
Satış ekibine en sık gelen sorulardan biri budur: faturayı KDV'siz kesebilir misiniz? Bazen müşteri ihracat yapacağını söyler, bazen teşvik belgesi olduğunu, bazen de yalnızca nakit sıkıntısı yaşadığını. Bu soruların her birinin cevabı farklıdır ve bir kısmının cevabı açıkça hayırdır. Yanlış kesilen KDV'siz fatura, ödenmemiş bir vergi borcu olarak satıcıda kalır.
Bu yazı KDV'siz faturanın kesilebildiği durumları tek bir yerde topluyor, KDV'siz görünen ama aslında KDV'li olan faturaları ayırıyor ve e-faturada sıfır KDV'li satırın nasıl yazıldığını anlatıyor. Her durumun ayrıntısı dizimizin ilgili yazısında; hangi durumun sizin işleminize uyduğunu mali müşavirinizle teyit edin.
 Tam boyut
İçindekiler
- KDV'siz fatura kesilebilir mi?
- KDV'siz fatura hangi durumlarda kesilir?
- KDV'siz görünen ama aslında KDV'li olan faturalar hangileri?
- e-Faturada KDV'siz satır nasıl yazılır?
- Yanlış KDV'siz fatura kesilirse ne olur?
- KDV'siz satıştan önce hangi kontroller yapılmalı?
- PakERP One'da sıfır KDV'li satırın denetimi
- Sık sorulan sorular
KDV'siz fatura kesilebilir mi?
Kesilebilir, ama yalnız kanunun öngördüğü durumlarda. KDV'nin kapsamına giren bir teslim ya da hizmet, kanunda bir istisna, muafiyet ya da özel düzenleme yoksa KDV'lidir. Alıcının isteği, ödeme şekli, tutarın küçüklüğü ya da iki firmanın anlaşması bu kuralı değiştirmez.
KDV'siz faturayı satış ekibinin vereceği bir indirim gibi düşünmek en sık yapılan hatadır. KDV satıcının parası değildir; satıcı onu alıcıdan tahsil edip devlete öder. Tahsil etmediği KDV'yi de, bir dayanağı yoksa, kendi cebinden öder. Üstelik bu durum genellikle yıllar sonra bir incelemede ortaya çıkar ve gecikme zammı ile ceza eklenir.
Bu yüzden müşteri KDV'siz fatura istediğinde sorulacak soru, hangi dayanağa göre olduğudur. Cevap şu üç gruptan birine girer:
- Tam istisna: ihracat, teşvik belgeli yatırım teslimi gibi.
- Kısmi istisna: KDV Kanunu 17. maddedeki gibi.
- KDV hesaplanmayan diğer işlemler: istisna olmayan ama başka nedenle KDV'si bulunmayan.
Cevap bunlardan birine girmiyorsa fatura KDV'lidir. Müşterinin dayanağını yazılı olarak istemek, sonradan çıkabilecek bir tartışmada satıcıyı korur.
Sık duyulan bir gerekçe de şudur: biz zaten KDV'yi indiriyoruz, sizin kesip bizim indirmemizin anlamı yok. Bu gerekçe yanlıştır. Alıcının KDV'yi indirebilmesi, satıcının KDV hesaplama yükümlülüğünü ortadan kaldırmaz; zincirin bir halkasında vergi kaybolursa iki tarafın kaydı da bozulur. Ödeme kolaylığı istenen durumlarda çözüm vade ya da taksittir, KDV'siz fatura değildir.
KDV'siz fatura hangi durumlarda kesilir?
Bir üretim firmasının karşılaştığı başlıca durumlar ve e-faturadaki kodları şöyledir:
| Durum | Dayanak | Kod | Ayrıntı |
|---|---|---|---|
| Mal ihracatı | KDV 11/1-a | 301 | ihracat faturası |
| Hizmet ihracatı | KDV 11/1-a | 302 | Hizmetten yurt dışında yararlanılması şartıyla |
| Teşvik belgeli yatırım teslimi | KDV 13/d | GİB listesindeki ilgili kod | teşvikli satış |
| Kısmi istisnalar | KDV 17. madde | GİB listesindeki ilgili kod | Yüklenilen KDV indirilemez |
| Listede ayrı kodu olmayan diğer istisnalar | İlgili mevzuat | 350 | Önce özel kod olup olmadığına bakın |
| İstisna olmayan, KDV hesaplanmayan işlemler | İşleme göre | 351 | Gerçekten KDV'siz olmalı |
Tablodaki tam ve kısmi istisna ayrımı satıcının maliyetini doğrudan etkiler: tam istisnada alışlarda ödenen KDV indirilir ve şartları varsa iade edilir, kısmi istisnada maliyete eklenir. Ayrıntısı tam istisna ile kısmi istisna farkı yazısında. Kodların tamamı ve doğru seçimi için e-faturada KDV istisna kodları yazısına bakın.
Fason işçilik yapan bir atölyede müşteri ihracat yapacağını söyleyerek KDV'siz fatura istedi; oysa atölye malı ihracatçıya değil, ihracatçının tedarikçisine teslim ediyordu. Dayanak yazılı istendiğinde fatura KDV'li kesildi ve yıl sonunda vergi farkı riski ortadan kalktı.
KDV'siz görünen ama aslında KDV'li olan faturalar hangileri?
Bazı faturalarda alıcının ödediği tutar KDV hariç tutara eşittir ya da ona yakındır; ama bu faturalar KDV'siz değildir. Aradaki fark beyannamede ortaya çıkar.
- İhraç kayıtlı fatura: KDV hesaplanır ve faturada görünür, alıcıdan tahsil edilmez. Satıcı bu KDV'yi beyannamesinde gösterir ve tecil eder; mal ihraç edilince terkin edilir. Ayrıntısı ihraç kayıtlı fatura nasıl kesilir yazısında.
- Tevkifatlı fatura: KDV hesaplanır, bir kısmını alıcı sorumlu sıfatıyla kendisi beyan eder, kalanı satıcıya ödenir. 2/10'dan 9/10'a kadar kısmi tevkifat oranları KDV Genel Uygulama Tebliği'nde iş türüne göre belirlenmiştir. Bkz. KDV tevkifatı.
- Özel matrahlı fatura: KDV hesaplanır, yalnız bedel yerine özel bir tutar üzerinden. Bkz. özel matrah faturası nedir.
- Teşvikli faturanın bir biçimi: bazı e-fatura biçimlerinde KDV oranı faturada görünür ama tutarı sıfırdır; bu bir istisnadır, yani gerçekten KDV'sizdir. Görünüşe aldanmamak gerekir.
Bu ayrımı bilmeyen bir satıcı ihraç kayıtlı satışı istisna gibi kesip KDV'yi hiç göstermezse, beyannamede tecil edilecek tutar kaybolur ve dosya iade aşamasında tıkanır.
e-Faturada KDV'siz satır nasıl yazılır?
e-Fatura UBL-TR biçimindedir ve her satırın vergisi ayrı ayrı tanımlanır. KDV'si sıfır olan bir satırda üç şey birlikte bulunur:
- KDV tutarı sıfır: oran sıfır olabilir ya da bazı biçimlerde oran görünür ama tutar sıfırdır.
- İstisna sebebi kodu: GİB listesinden, satırın neden KDV'siz olduğunu gösteren kod.
- Kodun açıklaması: kodla birlikte yazılan metin.
Fatura tipi de bu satırlarla uyumlu olmalıdır. İstisnalı satış istisna tipiyle, ihraç kayıtlı teslim kendi tipiyle düzenlenir; mal ihracatında ise ayrıca ihracat senaryosu kullanılır. Tip ile kod uyuşmazsa entegratörün doğrulaması faturayı göndermeden reddeder. Entegratör retleri can sıkıcıdır ama yanlış bir faturanın GİB'e ulaşmasını önler; ret mesajlarının genel listesi e-belge ret nedenleri yazısında.
Bir uyarı: bazı programlar istisna kodu girilmemiş sıfır KDV'li satıra kendiliğinden 351 yazar. Bu, faturanın doğrulamadan geçmesini sağlar ama satırın vergi açısından doğru olduğunu göstermez. Sıfır KDV'li her satırda kod bilinçli seçilmelidir.
Yanlış KDV'siz fatura kesilirse ne olur?
Dayanağı olmadan KDV'siz kesilen fatura, satıcı için tahsil edilmemiş ama ödenmesi gereken bir vergi demektir. Hata erken fark edilirse düzeltilmesi kolaydır, geç fark edilirse pahalıdır.
| Ne zaman fark edildi? | Ne yapılır? |
|---|---|
| Gönderimden önce | Fatura düzeltilir; entegratör reddettiyse aynı numarayla yeniden gönderilir |
| Ticari faturada, 8 gün içinde | Alıcı faturayı sistem üzerinden reddeder, doğru fatura yeniden kesilir |
| Süre geçtikten sonra, beyanname verilmeden | İptal, itiraz ya da iade faturası yolu mali müşavirle seçilir |
| Beyanname verildikten sonra | Düzeltme beyannamesi ve vergi farkı gündeme gelir |
| İncelemede | Vergi farkı, gecikme zammı ve ceza söz konusu olabilir |
Ceza ve gecikme zammı tutarları mevzuata ve döneme göre değişir; burada rakam vermiyoruz. Düzeltme yollarının ayrıntısı e-fatura iptali nasıl yapılır ve iade faturası nasıl kesilir yazılarında.
KDV'siz satıştan önce hangi kontroller yapılmalı?
Satış ekibi ile muhasebenin aynı listeyi kullanması, yanlış KDV'siz faturayı daha teklif aşamasında durdurur:
- Dayanak ne? İhracat, teşvik belgesi, kısmi istisna ya da başka bir düzenleme. Müşteriden yazılı alın.
- Belgesi elimizde mi? İhracatta gümrük süreci, teşvikli satışta belge ve liste, ihraç kayıtlı satışta ihracatçının talebi.
- Hangi kod? Kodu GİB'in güncel listesinden seçin; bir önceki faturadan kopyalamayın.
- Fatura tipi kodla uyumlu mu? İstisna, ihraç kayıtlı ya da ihracat senaryosu.
- Gerçekten KDV'siz mi, yoksa KDV'si görünüp tahsil edilmeyen bir fatura mı? İhraç kayıtlı ve tevkifatlı faturayı istisnayla karıştırmayın.
- Teklifte yazıyor mu? Fiyat KDV hariç verilmiş ve KDV'siz satışın şartı teklif notunda yazılıysa fatura aşamasında sürpriz olmaz.
Bu altı soru her KDV'siz satışta sorulursa yıl sonu kontrolünde çıkan sürprizlerin çoğu ortadan kalkar.
PakERP One'da sıfır KDV'li satırın denetimi
PakERP One sıfır KDV'li satırı kodsuz bırakmaz ve KDV'li satıra istisna kodu yazdırmaz. Program ve bulut sunucu ücretsizdir; e-fatura gönderimi firmanın Digital Planet ya da Sovos entegratör sözleşmesiyle yapılır ve entegratör bedeli ona aittir.
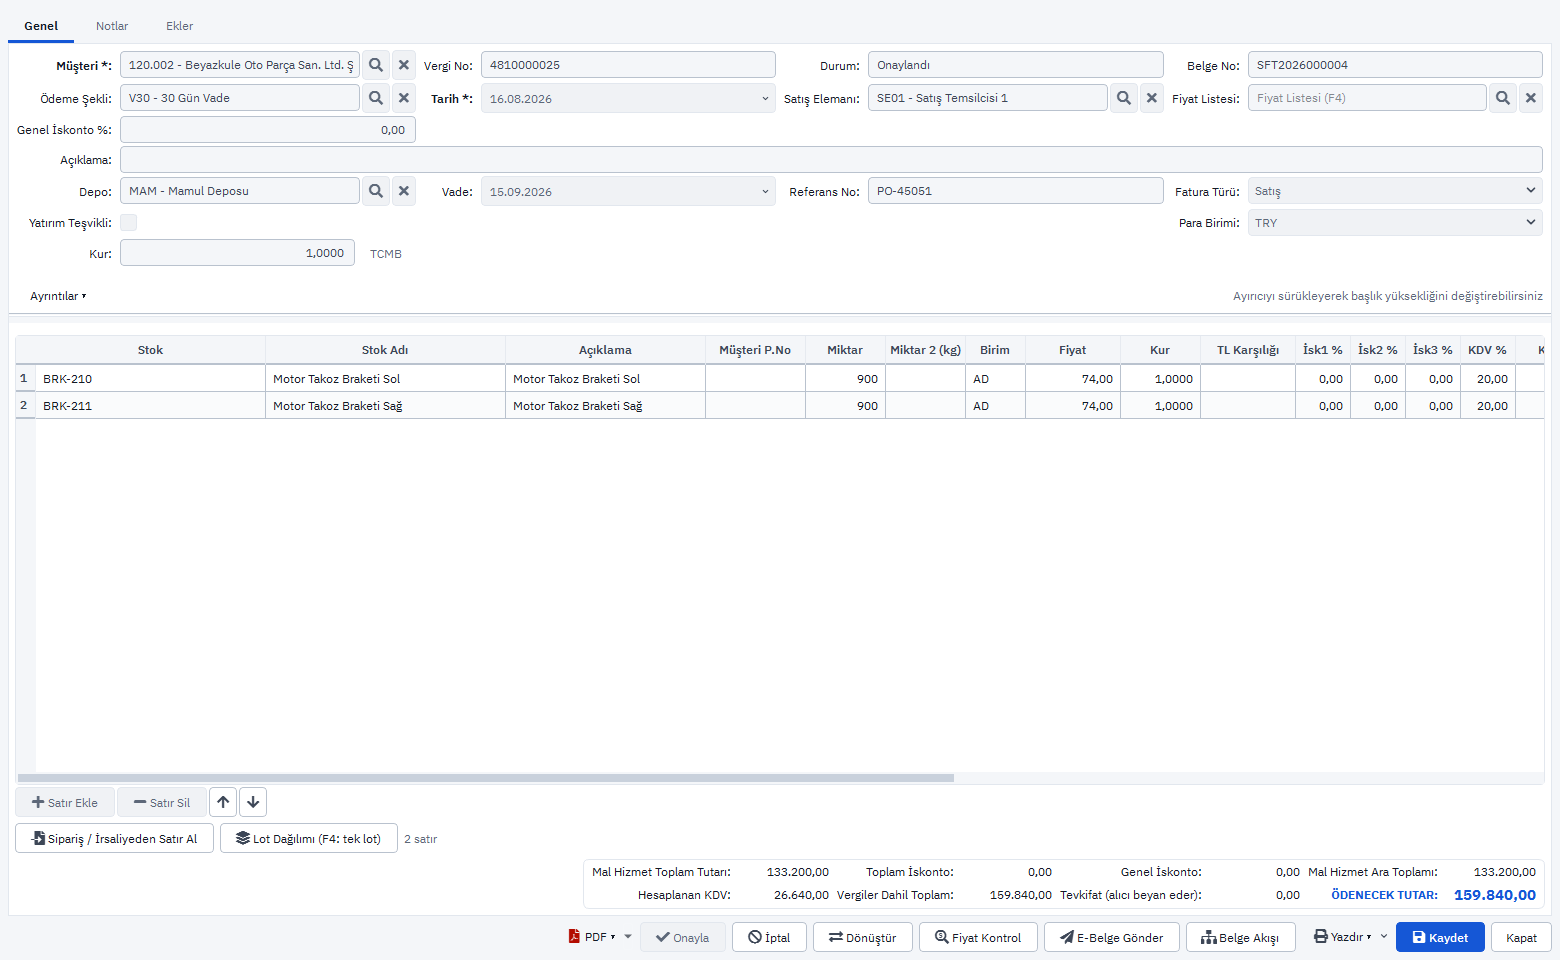
- 101 Satış Faturaları: başlıktaki Fatura Türü alanında Satış, İstisna, İhraç Kayıtlı, Tevkifat ve Özel Matrah ayrı seçeneklerdir. e-Belge kapsamındaki faturada KDV'si sıfır olan satıra istisna kodu girilmeden fatura onaylanmaz; KDV oranı sıfırdan büyük satıra istisna kodu girilemez. Teşvikli fatura bu kuralın tek istisnasıdır: oran görünür, tutar sıfırlanır.
- 22 KDV İstisna Kodları: GİB listesi tam istisna, kısmi istisna, ihraç kayıtlı ve özel matrah grupları ayrılmış olarak hazırdır.
- 301 Stok Kartları ve 801 Cari Kartları: Varsayılan KDV İstisna Kodu alanı, istisnalı satılan mal ya da istisnalı alım yapan müşteri için satıra öneri getirir; önce stok kartının önerisi gelir.
- Tevkifat: satırda kendi kod listesinden seçilir; toplamlarda vergiler dahil tutar, tevkifat ve ödenecek tutar ayrı satırlarda görünür.
- 111 Satış Teklifleri: KDV'siz satışın şartı teklif notuna yazılır, siparişe ve faturaya taşınır.
- 940 KDV beyannamesi hazırlığı: istisnalı satışlar kod bazında ayrı toplanır.
Modüller: e-Belge ve Satış. Tevkifatlı faturanın programdaki karşılığı tevkifatlı fatura yazısında.
Konuyla ilgili: KDV Hesaplama: KDV Dahil ve Hariç Tutar Hesabı.