Özel matrah faturası, KDV'nin satış bedeli üzerinden değil, kanunda o işlem için belirlenen özel bir matrah üzerinden hesaplandığı işlemlerde kesilir. Dayanak KDV Kanunu'nun özel matrah şekillerini düzenleyen 23. maddesi ve ilgili düzenlemelerdir. e-Faturada fatura tipi özel matrah seçilir ve satıra GİB listesindeki 800'lü kodlardan uygun olanı yazılır. Çoğu üretim firması bu faturayı hiç kesmez.
e-Fatura programlarının fatura tipi listesinde satış, iade, tevkifat, istisna ve ihraç kayıtlının yanında bir seçenek daha görürsünüz: özel matrah. Muhasebeye yeni başlayan biri bu seçeneği bir gün merak eder, bir gün de yanlışlıkla seçer. Yanlış seçim entegratörün doğrulamasına takılır ya da daha kötüsü, beyannamede yanlış satıra düşer.
Bu yazı özel matrahı kısa ve somut anlatıyor: nedir, hangi işlemlerde uygulanır, faturası normal faturadan nasıl ayrılır ve bir üretim firması bu konuyla ne zaman karşılaşır. Özel matrahın hesabı her işlem türü için ayrı kurallara bağlıdır; burada hesap yöntemi vermiyoruz. Kendi işleminizin kapsamda olup olmadığını mali müşavirinizle değerlendirin.
 Tam boyut
İçindekiler
- Özel matrah nedir?
- Hangi işlemler özel matrahla faturalanır?
- Özel matrah faturası normal faturadan nasıl ayrılır?
- Üretim firması özel matrahla ne zaman karşılaşır?
- Özel matrah faturası kesmeden önce hangi sorular sorulmalı?
- Özel matrah, istisna ve tevkifat nasıl ayırt edilir?
- PakERP One'da özel matrah faturası
- Sık sorulan sorular
Özel matrah nedir?
KDV'nin genel kuralı basittir: matrah, yani verginin hesaplandığı tutar, işlemin bedelidir. 100 TL'lik satışta KDV 100 TL üzerinden hesaplanır. Bazı işlemlerde ise bu genel kural uygulanmaz; kanun matrahı farklı belirler. Bu durumlara özel matrah şekilleri denir.
Özel matrahın mantığı işlemin doğasından gelir. Bazı işlemlerde satış bedelinin tamamı üzerinden KDV hesaplamak, zincirin önceki halkalarında zaten vergilenmiş tutarı yeniden vergilemek olur; bazılarında ise bedelin belirlenmesi zordur ya da kanun koyucu farklı bir yöntem seçmiştir. Örneğin belirli ikinci el ticaretinde vergi, alış ile satış arasındaki fark üzerinden hesaplanabilir.
KDV Kanunu'nun 23. maddesi özel matrah şekillerini düzenler; bunun dışında başka maddelerde ve geçici maddelerde de özel matrah uygulamaları bulunur. Hangi işlemin hangi düzenlemeye girdiği ve matrahın nasıl hesaplandığı işleme özgüdür; tek bir genel formül yoktur.
Özel matrahı istisnayla karıştırmamak gerekir. İstisnada KDV hesaplanmaz. Özel matrahta KDV hesaplanır; yalnız hesabın üzerine kurulduğu tutar farklıdır. Fatura tipinin ayrı olmasının nedeni budur.
Hangi işlemler özel matrahla faturalanır?
GİB'in e-belge kod listesinde özel matrah işlemleri 800'lü kodlarla yer alır. Listede yer alan başlıklardan bazıları şunlardır:
- Devletçe organize edilen piyango ve benzeri organizasyonlar,
- At yarışları ve diğer müşterek bahis ve talih oyunları,
- Profesyonel sanatçıların yer aldığı gösteriler ve konserler, profesyonel sporcuların katıldığı sportif faaliyetler,
- Gümrük depolarında ve müzayede salonlarında yapılan satışlar,
- Altından mamul ya da altın içeren ziynet eşyası ve sikke altın teslimleri,
- Tütün mamulleri ve bazı alkollü içkiler,
- Gazete, dergi ve benzeri periyodik yayınlar,
- Külçe gümüş ve gümüşten mamul eşya teslimleri,
- İkinci el motorlu kara taşıtı ya da taşınmaz ticaretiyle uğraşan mükelleflerin belirli teslimleri.
Listenin tamamı ve her kodun tam açıklaması GİB'in güncel kod listesindedir; kodu ezberden değil listeden seçin. Listeye bakınca görülen şey şudur: bu işlemlerin çoğu belirli sektörlere özgüdür. Kuyumcu, yayıncı, organizatör, ikinci el ticareti yapan bayi bu faturayı düzenli keser; metal, plastik ya da kalıp üreticisi çoğu zaman hiç kesmez.
Bu durumun pratik bir sonucu vardır: özel matrah faturası kesmeyen bir firmada bu fatura tipinin programda seçilebilir durması, yanlış seçim ihtimalini artırır. Fatura türü listesini ve istisna kodu listesini firmanın gerçekten kullandığı seçeneklere indirmek, muhasebeye yeni başlayan birinin hata yapma alanını daraltır. Gerektiğinde kod yeniden açılır; kapatmak veri kaybı değildir.
Bir kalıp atölyesinde demirbaş kamyonetin satışı için muhasebeci programda özel matrah tipini seçmiş, entegratör kod uyuşmazlığı yüzünden faturayı reddetmişti. Mali müşavire danışıldıktan sonra fatura doğru tiple yeniden kesildi; ret aslında bir hatayı önlemişti.
Özel matrah faturası normal faturadan nasıl ayrılır?
Fark faturanın üç yerinde görülür: tipte, matrahta ve satırdaki kodda.
| Konu | Normal satış faturası | Özel matrah faturası | İstisnalı fatura |
|---|---|---|---|
| e-Fatura tipi | Satış | Özel matrah | İstisna |
| KDV hesaplanır mı? | Evet, bedel üzerinden | Evet, özel matrah üzerinden | Hayır |
| Satırda kod | Gerekmez | 800'lü özel matrah kodu | İstisna kodu |
| Faturada görünen bedel | Satış bedeli | Satış bedeli ve ayrıca özel matrah bilgisi | Satış bedeli |
| Beyanname | Matrah ve hesaplanan KDV | Özel matrah ile ilgili bölüm | İstisna bölümü |
Özel matrah faturasında alıcının ödeyeceği tutar ile KDV'nin hesaplandığı tutar farklıdır; bu yüzden faturada her iki bilgi de yer alır. e-Faturada özel matrah tutarı için ayrılmış alanlar vardır. Hangi alanın nasıl doldurulacağı GİB'in UBL-TR kılavuzunda ve entegratörünüzün doğrulama kurallarında yazar. Fatura tiplerinin genel tablosu e-fatura tipleri ve senaryoları yazısında.
Üretim firması özel matrahla ne zaman karşılaşır?
Seyrek olarak ve çoğu zaman yanlış bir varsayımla. Sahada özel matrah sanılan ama olmayan durumlar şunlardır:
- Kendi kullandığı aracı satmak. Fabrikanın demirbaşındaki aracı satması, ikinci el taşıt ticareti yapan bir bayinin satışı değildir. Bu satışın KDV'sinin nasıl hesaplanacağı ayrı kurallara bağlıdır; mali müşavirinize sorun, özel matrah tipini varsayımla seçmeyin.
- Hurda ve talaş satışı. Hurda teslimleri belirli şartlarla istisna ya da tevkifat kapsamındadır, özel matrah değildir. Ayrıntı tam istisna ile kısmi istisna farkı yazısında.
- Kur farkı faturası. Dövizli satışta ortaya çıkan kur farkı ayrı faturayla düzenlenebilir; bu fatura normal satış tipindedir.
- Fiyat farkı ve iskonto. Sonradan çıkan fiyat farkı ya da verilen iskonto da özel matrah değildir.
- Fason işçilik. Fasoncunun kestiği işçilik faturası bedel üzerinden KDV'lidir; tevkifat gündeme gelebilir. Bkz. KDV tevkifatı.
Bir üretim firmasının özel matrahla gerçekten karşılaştığı durum çoğu zaman alış tarafındadır: alıcı olarak özel matrahlı bir fatura gelir, ör. bir organizasyon ya da ikinci el bir araç alımında. Bu durumda gelen faturanın tipini ve indirilecek KDV tutarını kontrol etmek yeterlidir.
Özel matrah faturası kesmeden önce hangi sorular sorulmalı?
Fatura tipi listesinde özel matrahı seçmeden önce şu soruların cevabı net olmalıdır:
- İşlem özel matrah kapsamında mı? GİB kod listesinde işleminize karşılık gelen 800'lü bir kod var mı? Yoksa özel matrah tipi büyük ihtimalle yanlıştır.
- Firmanız o faaliyeti yapan mükellef mi? Bazı özel matrah uygulamaları yalnız belirli faaliyetle uğraşan mükellefler içindir.
- Özel matrah nasıl hesaplanıyor? Hesabı mali müşaviriniz yapmalı ve yöntem yazılı olmalıdır.
- Faturadaki iki tutar doğru mu? Alıcının ödeyeceği bedel ile KDV'nin hesaplandığı tutar ayrı ayrı kontrol edilir.
- Alıcı bu faturayı nasıl kaydedecek? Alıcının indirebileceği KDV, faturada hesaplanan KDV'dir; alıcıya fatura öncesinde bilgi verin.
İlk özel matrah faturasını entegratörünüzün test ortamında denemek, alan hatalarını gerçek gönderimden önce görmenin en kolay yoludur. Entegratörden gelen ret mesajlarının genel listesi e-belge ret nedenleri yazısında.
Özel matrah, istisna ve tevkifat nasıl ayırt edilir?
Üç kavram da faturadaki KDV'yi normalden farklı gösterir, bu yüzden karışır. Ayırt etmek için tek bir soru yeterlidir: KDV ne oldu?
- KDV hiç hesaplanmadıysa istisnadır. Satırda istisna kodu yazar. Kodlar ve gruplar için e-faturada KDV istisna kodları yazısına bakın.
- KDV hesaplandı ama bir kısmını alıcı beyan ediyorsa tevkifattır. Satırda tevkifat kodu ve oranı yazar.
- KDV hesaplandı ama bedelden farklı bir tutar üzerinden hesaplandıysa özel matrahtır. Satırda özel matrah kodu yazar.
- KDV hesaplandı, gösterildi ama tahsil edilmediyse ihraç kayıtlı teslim ya da benzeri bir durumdur.
Faturayı kesecek kişi bu dört satırı bilirse fatura tipini doğru seçer. Hangi durumda faturanın gerçekten KDV'siz kesilebileceği KDV'siz fatura ne zaman kesilir yazısında ayrıca anlatılıyor.
PakERP One'da özel matrah faturası
PakERP One'da özel matrah ayrı bir ekran değil, satış faturasında bir fatura türüdür. Program ve bulut sunucu ücretsizdir; e-fatura gönderimi firmanın Digital Planet ya da Sovos entegratör sözleşmesiyle yapılır ve entegratör bedeli ona aittir.
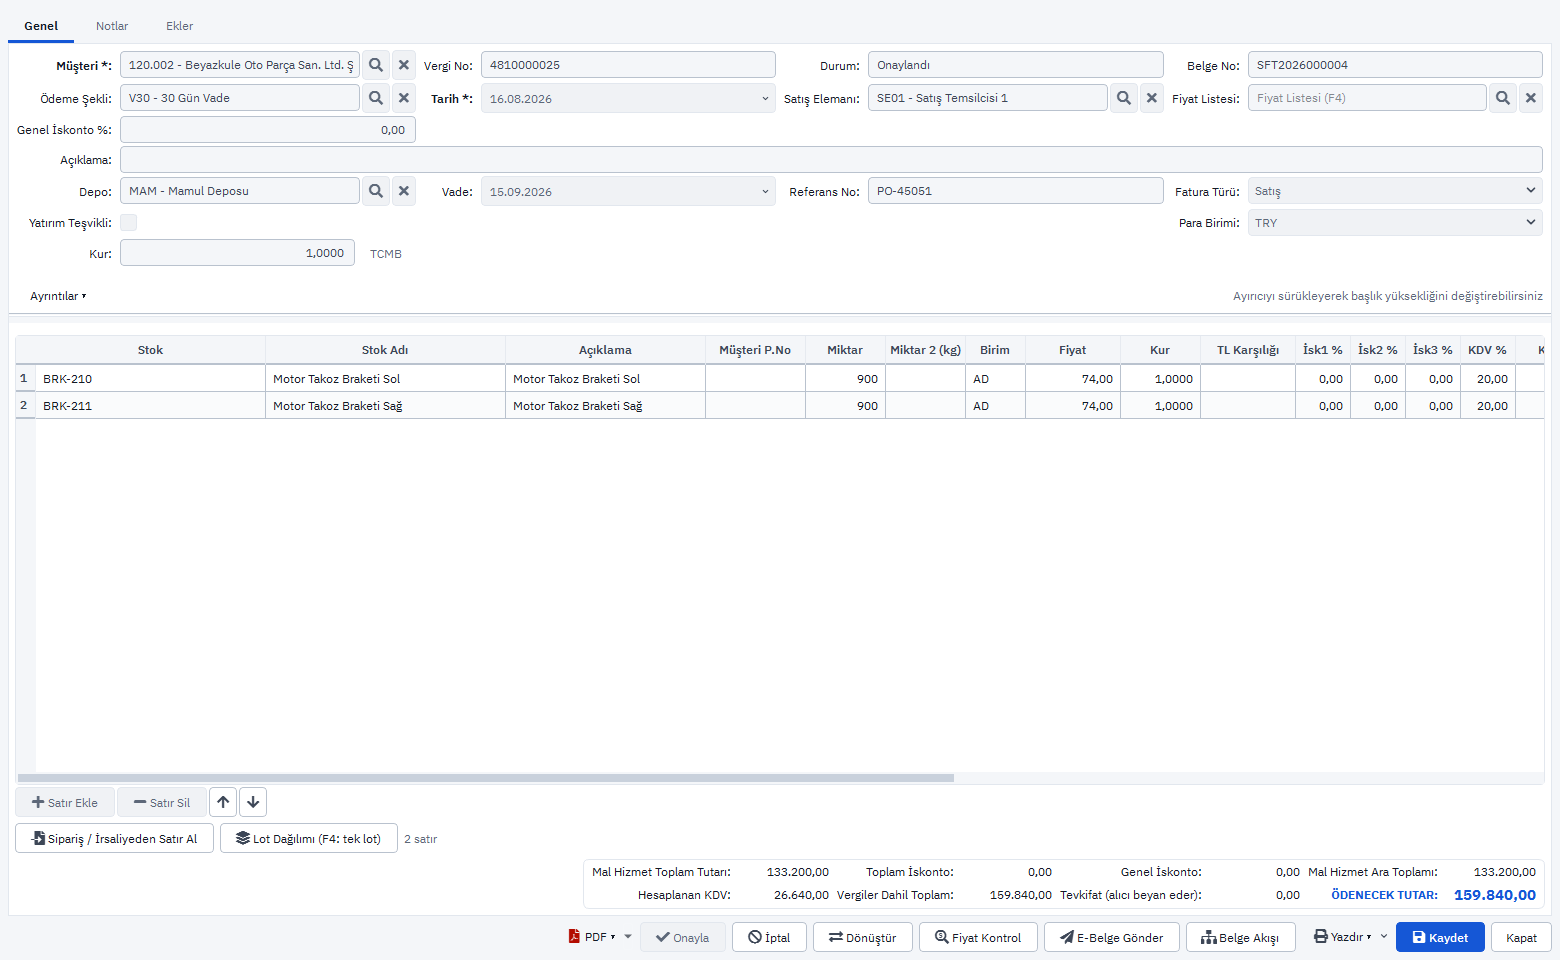
- 101 Satış Faturaları: başlıktaki Fatura Türü alanında Satış, İade, Tevkifat, İstisna, İhraç Kayıtlı ve Özel Matrah seçenekleri bulunur. Varsayılan Satış'tır; özel matrah yalnız gerektiğinde bilinçli seçilir.
- 22 KDV İstisna Kodları: GİB listesindeki 800'lü özel matrah kodları ayrı grup olarak programda hazırdır. Firmanızın hiç kullanmadığı kodlar pasif yapılabilir; böylece satırda yanlış seçim ihtimali azalır.
- Tutarın hesabı: özel matrahın hesabı işleme özgüdür ve program bunu kendiliğinden yapmaz. Tutarı mali müşavirinizin belirlediği yöntemle girin ve ilk faturayı PDF ön izlemesi ve entegratörün test ortamıyla birlikte kontrol edin.
- 961 Gelen e-Faturalar: alış tarafında gelen özel matrahlı faturanın tipi gelen belge listesinde görünür; tek tıkla alış faturasına çevrilir, UBL ve PDF'i evrak eki olarak saklanır.
- 940 KDV beyannamesi hazırlığı: dönem satışları türüne göre ayrı toplanır.
e-Belge tarafının tamamı e-Belge modülü sayfasında; gelen faturaların işlenmesi gelen e-fatura yazısında.