Yalın üretimde israf (muda), müşterinin parasını ödemediği her faaliyettir. Yedi israf şunlardır: aşırı üretim, bekleme, gereksiz taşıma, gereksiz işlem, fazla stok, gereksiz hareket ve hatalı üretim. Fabrikada israf, sahada bir parçanın yolunu baştan sona izleyerek ve süreyi ölçerek bulunur; ara stok yaşı, duruş ve fire kayıtları da hangi israfın en büyük olduğunu gösterir.
Bir braketin fabrikadaki ömrünü takip ettiğinizi düşünün. Sac rulodan kesiliyor, iki gün rafta bekliyor. Prese gidiyor, büküm on saniye sürüyor. Sonra bir palet dolana kadar bekliyor, forkliftle kaynak hücresine taşınıyor, orada da sıra bekliyor. Kaynak, boya, kontrol, paketleme. Sevkiyata çıktığında altı iş günü geçmiş. Parçaya gerçekten bir şey yapılan süre ise toplam on dört dakika.
Geri kalan süre yalın üretimin "israf" dediği şeydir: müşterinin parasını ödemediği, ama fabrikanın parasını, yerini ve zamanını yiyen her şey. Bu süreyi kısaltmanın ilk adımı, israfı adıyla tanımak ve sahada görmeyi öğrenmektir. Yedi israfın fabrikadaki karşılıkları, değer katma oranı hesabı ve kayıtlardan israf okuma bu sırayla geliyor.
 Tam boyut
İçindekiler
- İsraf (muda) nedir?
- Yedi israf nelerdir? Fabrikadan örnekler
- En pahalı israf neden aşırı üretimdir?
- İsraf sahada nasıl bulunur?
- Değer katma oranı nasıl hesaplanır?
- İsraf kayıtlardan nasıl okunur?
- Hareket ve taşıma israfı tezgah başında nasıl azaltılır?
- İsraf çalışmasında sık yapılan hatalar
- PakERP One'da israfın izleri
- Sık sorulan sorular
İsraf (muda) nedir?
İsraf, ürüne değer katmayan ve müşterinin karşılığını ödemek istemeyeceği her faaliyettir. Yalın üretim fabrikadaki işleri üçe ayırır ve bu ayrım bütün iyileştirme çalışmasının başlangıç noktasıdır.
- Değer katan iş: ürünün biçimini ya da özelliğini müşterinin istediği yönde değiştiren iş. Sacın kesilmesi, bükülmesi, kaynağı, boyası.
- Değer katmayan ama şimdilik gerekli iş: kalıp değişimi, yasal kontroller, muhasebe kaydı. Kaldırılamaz ama kısaltılabilir.
- Saf israf: değer katmayan ve gerekli de olmayan iş. Malzeme aramak, aynı paleti iki kez taşımak, sipariş yokken üretmek.
Çoğu fabrikada ölçüm yapıldığında değer katan sürenin toplam akış süresinin küçük bir kesri olduğu görülür. Bu bir kusur değil, başlangıç noktasıdır: iyileştirme alanı oradadır.
Yedi israf nelerdir? Fabrikadan örnekler
Yedi israf, Toyota üretim sisteminden gelen ve bütün üretim türlerinde karşılığı olan kayıp sınıflarıdır. Her birinin sahada ve kayıtta görüldüğü yer farklıdır.
| İsraf | Fabrikadaki örnek | Nerede görülür? |
|---|---|---|
| Aşırı üretim | Kalıp bağlıyken "nasılsa lazım olur" diye sipariş fazlası basmak | Siparişsiz mamul stoğu |
| Bekleme | Operatörün malzeme, kalite onayı ya da forklift beklemesi | Duruş kayıtları, boş tezgah |
| Taşıma | Aynı paletin depo, hat ve ara alan arasında birkaç kez taşınması | Forklift trafiği, yerleşim planı |
| Gereksiz işlem | Müşterinin istemediği yüzeyde ikinci kez çapak almak, gereğinden sıkı tolerans | Rota ve çizim karşılaştırması |
| Fazla stok | Aylarca bekleyen hammadde, operasyonlar arasında biriken yarı mamul | Stok yaşı, ara stok listesi |
| Gereksiz hareket | Operatörün parça almak için eğilmesi, dönmesi, yürümesi | Sahada gözlem, zaman ölçümü |
| Hatalı üretim | Fire, hurda, yeniden işlem, müşteri iadesi | Bildirimler, kalite kayıtları |
Sık eklenen sekizinci israf ise kullanılmayan çalışan bilgisidir: operatörün yıllardır bildiği bir çözümün kimse sormadığı için uygulanmaması. Bu israfın ilacı kaizen ve öneri sistemidir.
Yürüyüşlerde en çok gözden kaçan israf, iki operasyon arasında "geçici" diye bırakılan paletlerdir. Bu alanların zemine çizgiyle sınırlanması ve en çok kaç palet alacağının yazılması, ara stoğun kendiliğinden büyümesini durduran en ucuz önlemlerden biridir.
En pahalı israf neden aşırı üretimdir?
Aşırı üretim, diğer altı israfı da beraberinde getirdiği için en pahalı israf sayılır. Gereğinden fazla ya da gereğinden erken üretilen her parça stok olur, taşınır, yer kaplar, sayılır, beklerken zarar görür ve belki hiç satılmaz.
Fabrikada aşırı üretimin en yaygın nedeni hazırlık süresidir. Kalıp değişimi bir saat sürüyorsa usta, kalıp bağlıyken haftalık ihtiyaç yerine aylık ihtiyacı basmak ister. Bu karar o gün mantıklı görünür; ama stoktaki üç haftalık fazla, hammaddeyi bağlar, depoda yer kaplar ve müşteri parçada revizyon isterse hurdaya döner. Hazırlık süresi kısaldığında aşırı üretimin bu gerekçesi de ortadan kalkar; yöntem SMED yazısında.
Aşırı üretimin ikinci nedeni darboğaz olmayan tezgahların boş durmaması kaygısıdır. Hızlı tezgah boş kalmasın diye malzeme erken verilir ve ara stok büyür. Bunun çözümü planı darboğazın hızına bağlamaktır; ayrıntı davul-tampon-ip yazısında.
İsraf sahada nasıl bulunur?
İsraf, masa başında değil, sahada bir parçanın yolu baştan sona izlenerek bulunur. Bu yürüyüşe yalın üretimde gemba yürüyüşü denir; gemba işin yapıldığı yer demektir.
- Bir ürün seçin: en çok satan ya da en çok şikâyet alan bir parça.
- Hammaddeden başlayın: rafta ne kadar beklediğini etiketinden ya da giriş tarihinden okuyun.
- Parçanın yolunu izleyin: her operasyonda işlem süresini, bekleme süresini ve taşıma mesafesini not edin.
- Her durağı sınıflandırın: değer katan mı, gerekli mi, israf mı?
- Operatörlere sorun: "işin en çok nerede aksıyor?" sorusunun cevabı genellikle listenin en değerli satırıdır.
- Fotoğraf çekin: biriken paletler, aranan aletler, uzun yürüme yolları.
- En büyük üç israfı seçin: hepsine birden saldırmak yerine üçüyle başlayın.
Bu yürüyüşün kâğıda dökülmüş, bütün akışı gösteren hâli değer akış haritasıdır; nasıl çizileceği değer akış haritası yazısında anlatılıyor.
Değer katma oranı nasıl hesaplanır?
Değer katma oranı, ürüne değer katan toplam sürenin fabrikadaki toplam akış süresine bölünmesiyle hesaplanır. Formül düz metinle: değer katma oranı (%) = değer katan süre / toplam akış süresi × 100.
Örnek hesap (girişteki braket, örnek değerler):
- Değer katan işlemler: kesim 2 dk, büküm 1 dk, kaynak 6 dk, boya 4 dk, paketleme 1 dk; toplam 14 dakika.
- Toplam akış süresi: 6 iş günü. Fabrika günde 2 vardiya, 16 saat çalışıyor: 6 × 16 = 96 saat = 5.760 dakika.
- Değer katma oranı: 14 / 5.760 × 100 = yaklaşık %0,24.
Rakam şaşırtıcı derecede küçük görünür ama atölyelerde sık rastlanır. Önemli olan oranın kendisi değil, değişimidir. Ara stok azaltıldığında akış süresi kısalır ve oran yükselir. Altı günlük akış iki güne indiğinde, parça başı işlem süresi değişmese bile müşteriye verilebilecek termin dört gün kısalır; konu teslim süresi kısaltma yazısıyla bağlantılıdır.
İsraf kayıtlardan nasıl okunur?
Sahada görülen israfın çoğu üretim ve stok kayıtlarında da iz bırakır; kayıt, gözlemin büyüklüğünü ölçmeye yarar. Yürüyüşte fark edilen bir palet yığınının kaç günlük stok olduğu, ancak kayıttan anlaşılır.
- Fazla stok: stok devir hızı ve stok yaşı; aylarca hareket görmeyen kalemler.
- Bekleme: operasyonlar arası bekleme süresi, duruş kayıtlarındaki "malzeme bekleme" ve "onay bekleme" nedenleri.
- Hatalı üretim: bildirimlerdeki fire ve yeniden işlem adetleri, hurda ağırlıkları.
- Aşırı üretim: siparişe bağlanmamış mamul stoğu.
- Taşıma: aynı malzemenin depolar arasında defalarca transfer edilmesi.
Stok tarafının hesap yöntemleri stok devir hızı yazısında. Kayıtlarla sahanın birlikte okunması, "bizde israf yok" itirazına da en iyi cevaptır.
Hareket ve taşıma israfı tezgah başında nasıl azaltılır?
Malzeme, alet ve kasa, operatörün eğilmeden, dönmeden ve yürümeden ulaşabileceği yere konarak azaltılır. Hareket israfı tek tek saniyelerle ölçülür ama vardiya boyunca saatlere ulaşır.
Örnek: operatör her parçada arkasındaki kasadan malzeme almak için dönüp iki adım atıyor; bu 4 saniye sürüyor. Vardiyada 1.800 parça işleniyorsa 1.800 × 4 = 7.200 saniye, yani iki saat yalnız dönüp yürümekle geçer. Kasayı tezgahın önüne, eğimli bir raf üzerine almak bu iki saatin büyük kısmını geri kazandırır.
Taşıma tarafında ise yerleşim belirleyicidir. Ardışık operasyonları yapan tezgahlar birbirinden uzaksa her parti forkliftle taşınır ve araya bekleme girer. Tezgahları akış sırasına göre yan yana dizmek her zaman mümkün olmaz; ama en çok taşınan iki operasyonun yakınlaştırılması bile forklift trafiğini belirgin biçimde azaltır. Değişiklikten önce ve sonra bir günlük taşıma sayısını saymak, kazancı göstermeye yeter.
İsraf çalışmasında sık yapılan hatalar
- İnsanı israf saymak: amaç çalışanı azaltmak değil, çalışanın zamanını israftan kurtarmaktır. Bu baştan söylenmezse kimse israf göstermez.
- Yalnız görünür israfa bakmak: dağınık alan hemen göze çarpar; aşırı üretim ve bekleme ise sessizdir.
- Ölçmeden çözmek: akış süresi önceden ölçülmezse kazanç gösterilemez.
- Gerekli işi israf sanmak: yasal kontrolü kaldırmak iyileştirme değildir; kısaltmak ve kolaylaştırmak yeterlidir.
- Tek seferlik kampanya: israf avı bir hafta yapılıp bırakılırsa altı ay sonra tablo geri döner.
PakERP One'da israfın izleri
PakERP One, sahadaki israfın kayıttaki karşılığını birkaç ekranda gösterir; program ücretsizdir ve yalın üretim adıyla ayrı bir modülü yoktur.
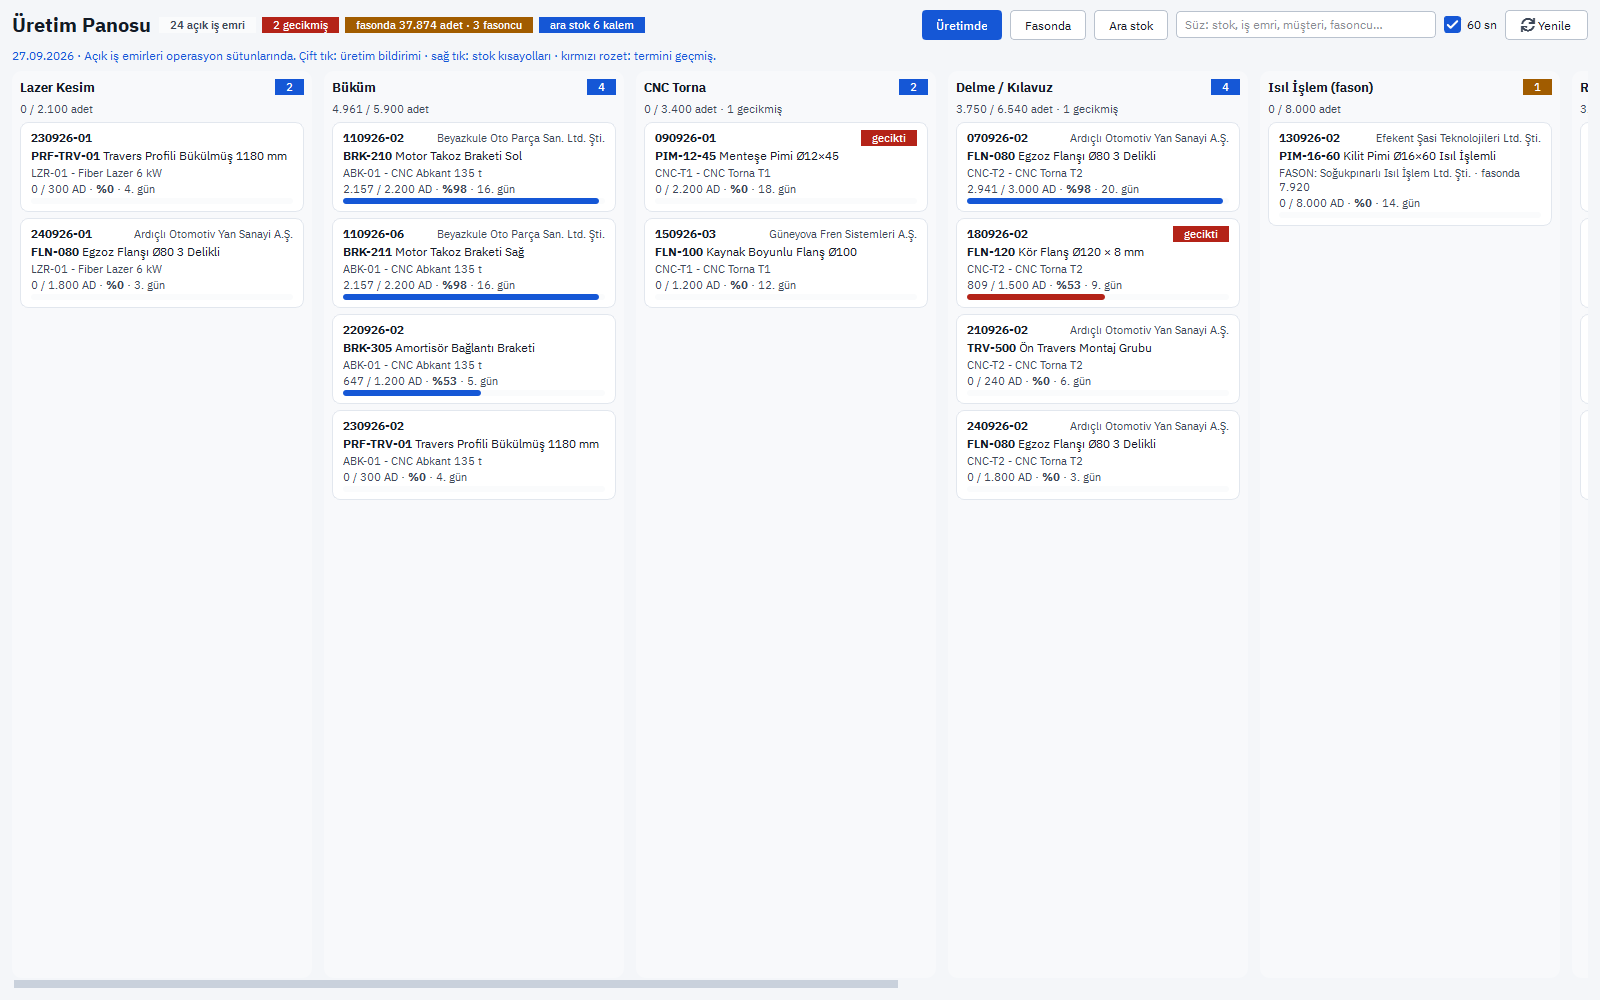
- 8120 Üretim Panosu, Ara stok sekmesi: fason dışı depolardaki nitelikli yarı mamul bakiyesi, stok ve depo kırılımıyla; operasyonlar arasında biriken stok buradan görülür.
- Üretim Panosu, Fasonda sekmesi: her fasoncudaki malzeme ve kaç gündür orada beklediği; uzun bekleyenler kırmızı işaretlenir.
- 301 Stok Kartları, Stok Ekstresi ve Stok Durumu: bir kalemin giriş ve çıkış hareketleri, depo ve nitelik kırılımı.
- 8121 Üretim Bildirimleri ve 8129 Duruş Kayıtları: fire, yeniden işlem ve duruş süreleri; neden kodları 8164'te tanımlanır.
- 327 Hurda Kayıtları: hurda cinsine göre net ağırlık.
- 103 Satış Siparişleri: satır bazlı teslim takibi; geciken satırlar kırmızı görünür.
Ekranların ayrıntısı için üretim modülü sayfasına bakabilirsiniz.
Konuyla ilgili: Ölü Stok Nedir? Yavaş Dönen Stok Nasıl Bulunur ve Eritilir?, Kanban Sistemi Nedir? Kart Adedi Nasıl Hesaplanır?.