Gider faturası, stoğa girmeyen mal ya da hizmet alımının faturasıdır: elektrik, kira, nakliye, bakım hizmeti, kalibrasyon, danışmanlık gibi. ERP'ye alış faturası olarak girilir ama satırı stok kartıyla değil bir gider tanımıyla işlenir; stok hareketi oluşmaz. Satır tutarı gider hesabına, KDV indirilecek KDV hesabına, toplam tedarikçinin cari hesabına yazılır. Bir yıldan uzun kullanılacak alımlar gider değil demirbaştır.
Gider faturası, üretim firmasının satınalma tarafında sayıca en çok gelen ama en az dikkat edilen belgedir. Bir hammadde faturası ayda birkaç kez gelir, gider faturası ise her gün: elektrik, doğalgaz, forklift kirası, nakliye, kalibrasyon hizmeti, kompresör bakımı, yemek, telefon. Her biri tutarı küçük, sayısı çok, hesabı karışık işlerdir.
Bu faturalar ERP'ye yanlış yoldan girildiğinde iki sorun çıkar. Ya stokta "elektrik" adlı bir kart oluşur ve depoda olmayan bir şeyin bakiyesi birikir, ya da fatura muhasebe fişiyle elle girilip cari, KDV ve gider raporları birbirini tutmaz. Aşağıda gider faturasının doğru girişini, hesap seçimini ve aynı faturada stok ile giderin karıştığı durumları bulacaksınız.
 Tam boyut
İçindekiler
- Gider faturası nedir, stoklu alıştan farkı ne?
- Bir kalem stok mu, gider mi, demirbaş mı?
- Gider satırı hangi hesaba yazılır?
- Gider faturası adım adım nasıl girilir?
- Aynı faturada stok ve gider birlikte varsa ne yapılır?
- Gider faturası hangi döneme kaydedilir?
- Sık yapılan hatalar
- PakERP One'da gider satırı
- Sık sorulan sorular
Gider faturası nedir, stoklu alıştan farkı ne?
Gider faturası, alınan mal ya da hizmetin depoya girmediği, alındığı anda tüketildiği ya da dönemin gideri sayıldığı alım faturasıdır. Stoklu alışta malzeme depoya girer, bakiyesi tutulur, üretimde tüketilince maliyete gider. Gider faturasında böyle bir ara adım yoktur; tutar doğrudan gider hesabına yazılır.
Fark yalnız muhasebede değil, ERP'nin işleyişinde de görülür. Stoklu satır bir stok kartı ister, depo ister, lot ister, stok hareketi yazar. Gider satırı bunların hiçbirine ihtiyaç duymaz; yalnız ne tür bir gider olduğunu bilmesi yeter. Bu yüzden aynı alış faturası ekranında satır türünün seçilebilmesi gerekir.
Tedarikçi açısından ise hiçbir fark yoktur. Gider faturası da cari hesaba borç olarak yazılır, vadesi takip edilir, ödeme planına girer. Ödenmeyen elektrik faturası, ödenmeyen sac faturası kadar sorun çıkarır.
Bir kalem stok mu, gider mi, demirbaş mı?
Kısa cevap: depoda sayılacaksa stok, tüketilip bitiyorsa gider, bir yıldan uzun kullanılacaksa demirbaştır. Kararsız kalınan kalemler için şu tablo işe yarar:
| Kalem | Genel karar | Not |
|---|---|---|
| Sac, granül, vida, ambalaj kutusu | Stok | Ürünün parçasıdır, lotla izlenebilir |
| Kesici uç, takım, matkap | Çoğu zaman stok | Değeri ve sayısı yüksekse sarf stoğu olarak izlenir |
| Eldiven, temizlik malzemesi, kırtasiye | Gider | Sayımı emeğe değmez |
| Elektrik, doğalgaz, su | Gider | Fabrika ve ofis payı ayrılabilir |
| Nakliye, kargo | Duruma göre | Alışla ilgiliyse malın maliyetine, satışla ilgiliyse satış giderine |
| Bakım ve kalibrasyon hizmeti | Gider | Makineye bağlanırsa bakım maliyeti izlenir |
| Yeni kompresör, bilgisayar, mastar takımı | Demirbaş | Amortismana tabidir |
Sarf malzemesinde sınırın nasıl çizileceği için sarf malzeme takibi, demirbaş tarafı için demirbaş ve amortisman takibi yazılarına bakabilirsiniz. Belirli tutarın altındaki demirbaşların doğrudan gider yazılabilmesi Vergi Usul Kanunu'na bağlıdır; sınır her yıl güncellenir, güncel tutarı mali müşavirinizden ya da GİB duyurularından teyit edin.
Programa yeni geçen üretim firmalarında stok listesinde "nakliye", "elektrik", "yemek" gibi kartlara sık rastlanır; eski alışkanlık her alımı stok kartıyla girmektir. Bu kartlar temizlenip gider tanımlarına taşındığında stok değeri ilk kez depodaki malı gösterir, gider raporu da ilk kez anlamlı olur.
Gider satırı hangi hesaba yazılır?
Gider satırı, giderin nerede ve ne için yapıldığına göre hesaba yazılır. Tek düzen hesap planında 7/A seçeneğini kullanan bir üretim firması için genel ayrım şöyledir:
- 730 Genel Üretim Giderleri: Fabrikada, üretimle ilgili giderler. Pres hattının elektriği, üretim makinelerinin bakımı, forklift kirası.
- 760 Pazarlama, Satış ve Dağıtım Giderleri: Satışla ilgili giderler. Müşteriye sevkiyat nakliyesi, fuar katılımı.
- 770 Genel Yönetim Giderleri: Ofis ve yönetim giderleri. Ofis kirası, muhasebe yazılımı, telefon.
- 780 Finansman Giderleri: Banka masrafları, kredi faizleri.
Temsili bir örnek: 48.000 TL + KDV elektrik faturası geldi ve firmanın ölçümüne göre tüketimin büyük kısmı fabrikada. Fatura iki gider satırına bölünebilir: 42.000 TL genel üretim gideri, 6.000 TL genel yönetim gideri. KDV 191 İndirilecek KDV hesabına, toplam 320 Satıcılar hesabına alacak yazılır. Bölmenin ölçüsü (sayaç, metrekare, makine gücü) bir kez belirlenir ve her ay aynı uygulanır.
Hesap planının imalat firmasına göre nasıl kurulacağı ayrı bir konudur; ayrıntı için imalat firmasında hesap planı yazısına bakın.
Gider faturası adım adım nasıl girilir?
Gider faturası da alış faturası ekranından girilir; fark satır türündedir. Sıra şöyledir:
- Faturayı kontrol edin. Gelen e-faturada vergi numarası, tarih ve tutarlar doğru mu, hizmet gerçekten alındı mı? Bakım faturası, bakım yapılmadan gelmiş olabilir.
- Tedarikçi carisini seçin. Elektrik dağıtım şirketi, nakliyeci, kalibrasyon firması da birer cari karttır.
- Satır türünü gider seçin. Stok kartı aranmaz; gider türü seçilir: elektrik, nakliye, bakım hizmeti.
- Tutarı ve KDV oranını yazın. Faturadaki oran neyse o. Tevkifatlı bir hizmetse tevkifat kodu da satıra işlenir; kapsam ve oranlar için güncel KDV tebliğine bakılır.
- Masraf merkezini belirtin. Hangi bölümün gideri olduğu sonradan bulunmaz, girişte yazılır.
- Kaydedip onaylayın. Cari, KDV ve gider hesabı tek seferde oluşur; stok hareketi oluşmaz.
Tevkifatlı hizmet faturalarının mantığı için KDV tevkifatı rehberine bakabilirsiniz.
Aynı faturada stok ve gider birlikte varsa ne yapılır?
Fatura bölünmez; her satır kendi türüyle girilir. Tedarikçi tek fatura kesmiştir ve sistemde de tek fatura olarak durmalıdır; aksi hâlde cari ekstre, e-fatura numarası ve ödeme eşleştirmesi bozulur.
Sahadan tipik örnekler:
- Granül faturasında nakliye satırı: 2.000 kg granül stok satırı, nakliye bedeli ayrı satır. Nakliye alışla ilgili olduğu için genel kabul gören uygulamada malın maliyetine eklenir; bunun programda nasıl yapılacağını mali müşavirle bir kez kararlaştırın.
- Bakım faturasında yedek parça: Servis firması hem işçilik hem rulman faturalamış. İşçilik gider satırı; rulman makinede kullanıldıysa o da gider, depoya kondu ise stok satırı.
- Ölçü aleti faturasında kalibrasyon: Yeni mikrometre demirbaş, eski mastarların kalibrasyon bedeli gider.
Her satırın türü ayrı seçildiğinde fatura toplamı tedarikçinin faturasıyla birebir tutar, stok yalnız depoya giren kalemle artar.
Gider faturası hangi döneme kaydedilir?
Gider, ait olduğu döneme kaydedilir; faturanın geldiği güne değil. Eylül ayının elektrik faturası ekimin ilk haftasında gelse de eylülün gideridir. Ay sonu kapanışı yapan firma, faturası henüz gelmemiş ama tüketilmiş giderleri bilir ve dönem kapanışını buna göre planlar.
Uygulamada üç durum sık görülür:
- Geç gelen fatura: Fatura tarihi önceki aya aitse ve o ay henüz kapanmadıysa o aya girilir. Ay kapandıysa ne yapılacağını mali müşavir belirler.
- Peşin ödenen yıllık hizmet: Bakım sözleşmesi ya da sigorta yıl başında faturalanır ama on iki aya yayılır. Tek ayda gider yazmak o ayın maliyetini şişirir.
- Tahakkuk eden ama faturası gelmeyen gider: Ay sonunda tahmini tutarla kayda alınır, fatura gelince düzeltilir.
Bu ayrım özellikle aylık maliyet ve kâr raporu hazırlayan firmalarda önemlidir; aksi hâlde bir ay pahalı, bir sonraki ay ucuz üretilmiş gibi görünür.
Sık yapılan hatalar
- Gider için stok kartı açmak: "Elektrik" ya da "Nakliye" adlı stok kartları açılır, alış faturası bunlarla girilir. Stokta tüketilmeyen bir bakiye birikir, stok değeri şişer, sayımda açıklanamayan farklar çıkar.
- Faturayı yalnız muhasebe fişiyle girmek: Cari ekstrede görünmez, ödeme planına girmez, vadesi kaçar.
- Demirbaşı gider yazmak: Yeni kompresör gider yazılınca dönem kârı düşük, varlıklar eksik görünür; amortisman da hiç ayrılmaz.
- Aynı faturayı iki kez girmek: Gelen e-faturadan bir kez, kağıt çıktısından bir kez. Belge numarası ve tedarikçi kontrolü bu riski azaltır.
- Masraf merkezini boş bırakmak: Ay sonunda "bu bakım hangi hattın" sorusuna cevap kalmaz, maliyet dağıtımı tahmine döner.
- Hizmet dönemini göz ardı etmek: Yıllık sigorta ya da bakım sözleşmesi tek ayda gider yazılırsa aylık maliyet bir ay şişer, kalan aylar eksik kalır.
PakERP One'da gider satırı
PakERP One'da gider faturası, stoklu alışla aynı ekrandan girilir; satır türü seçilerek ayrılır.
- 201 Satınalma Faturaları formunda ilk sütun İşlem'dir: Stok, Gider ya da Demirbaş seçilir. Aynı faturada üç tür birlikte bulunabilir.
- Gider satırında stok kartı aranmaz; Gider / Gider Adı sütunundan 840 Gelir/Gider Tanımları'ndaki gider türü seçilir. Gider satırı stok hareketi yapmaz.
- Muhasebe fişinde gider satırı, gider tanımında belirtilen hesaba yazılır; tanımda hesap yoksa genel yönetim giderlerinin alt hesabı kullanılır. Demirbaş satırı demirbaş hesabına gider. Faturada gider satırı yoksa gider sütunları gizli kalır.
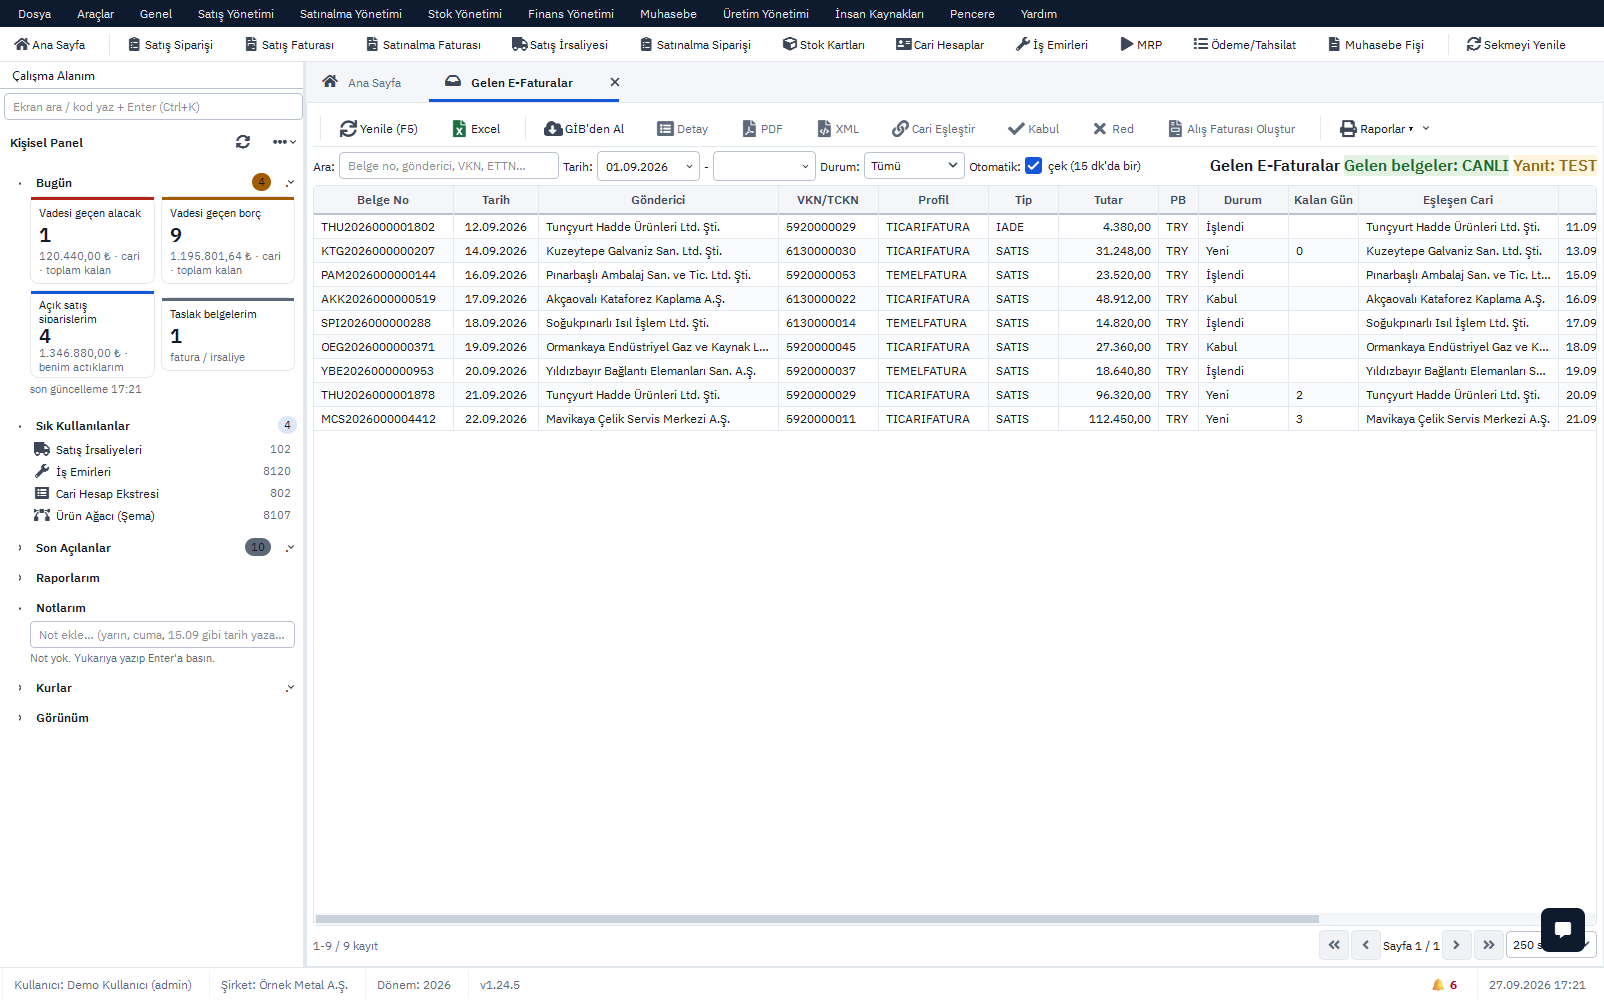
- Gelen e-faturalar 961 Gelen E-Faturalar ekranından çekilir ve alış faturasına çevrilir; aynı belgenin elle ikinci kez girilmesine gerek kalmaz.
- Faturasız giderler (banka masrafı, harç gibi) 841 Gelir/Gider Fişleri, serbest meslek makbuzları 843 Serbest Meslek Makbuzları ekranından işlenir. Giderlerin türe ve döneme göre dağılımı 842 Gider Analizi'nde görülür.
Satınalma ekranlarının kullanımı için Satınalma kullanım kılavuzu bölümüne bakabilirsiniz.
Konuyla ilgili: KKEG Nedir? Kanunen Kabul Edilmeyen Giderler, Gelecek Aylara Ait Giderler (180) ve Tahakkuk Kaydı.