Gelir ve gider takibi, firmaya giren ve çıkan paranın değil, dönemin hak edilen gelirinin ve o gelire karşılık katlanılan giderin kaydedilmesidir. Ücretsiz bir ERP'de gelir satış faturasından, giderin büyük kısmı alış faturası ve bordrodan, faturasız küçük harcamalar gider fişinden gelir; her kayıt bir türe ve masraf merkezine bağlanır. Ay içinde gider analizi ve gelir tablosu taslağı bakılır; kâr ciro eksi ödeme değil, satış eksi satılan malın maliyeti ve dönem giderleridir.
Bu ay kâr ettik mi? Sorunun cevabı çoğu üretim firmasında ayın yirmisinden önce bilinmez; o zaman da mali müşavirin gönderdiği gelir tablosundan öğrenilir. Patron ay boyunca kasaya ve bankaya bakar: para varsa iyi, yoksa kötü. Oysa bankadaki para bu ayın kârı değildir. İçinde geçen ayın tahsilatı, gelecek ayın sac ödemesi ve henüz faturası kesilmemiş üç sevkiyat vardır.
Gelir ve gider takibi, bu iki resmi birbirinden ayırmaktır: para nereden geldi nereye gitti sorusu kasa ve bankanın işidir; bu ay ne kazandık ne harcadık sorusu gelir ve giderin. Ücretsiz ERP programında ikisi aynı belgelerden beslenir ama farklı raporlarda okunur. Aşağıda gelir ve giderin nasıl sınıflandığı, faturasız harcamanın nasıl girildiği, masraf merkezinin neden gerektiği ve ay içinde hangi rapora bakılacağı var.
 Tam boyut
İçindekiler
- Gelir ve gider takibi, kasa takibinden nasıl ayrılır?
- Üretim firmasının giderleri hangi başlıklarda toplanır?
- Gelir ve gider nasıl kaydedilir: fatura mı, fiş mi?
- Masraf merkezi neden gerekli?
- Ay içinde hangi rapora bakılır?
- Ücretsiz ERP'de gelir gider takibi kurulurken neye bakılmalı?
- PakERP One'da gelir ve gider takibi
- Sık sorulan sorular
Gelir ve gider takibi, kasa takibinden nasıl ayrılır?
Kasa takibi paranın hareketini, gelir ve gider takibi kazancın ve harcamanın dönemini izler. Bir sac faturası ekim ayında kesilip aralıkta ödeniyorsa gider ekimin, ödeme aralığındır. Müşteriye kasımda sevk edilen ve ocakta tahsil edilen mal, kasımın geliridir.
Bu ayrım küçük firmada gereksiz bir incelik gibi görünür, ama üretimde sonuçları büyüktür. Vadeli satan ve peşin alan bir firma kasada hep dar, gelir tablosunda kârlı görünür. Tersi de olur: yüksek avansla çalışan bir kalıpçı bankada rahat, gerçekte zararda olabilir. Ciro ile kârı, tahsilat ile geliri karıştıran firmada fiyat kararı da yanlış verilir.
İkinci ayrım gider ile maliyettir. Ay içinde alınan 20 ton rulo sac gider değildir; depoya girmiş bir varlıktır. Gider, o sacın kesilip prese girip mamul olarak satıldığı anda "satılan malın maliyeti" olarak doğar. Bu yüzden üretim firmasında gelir gider takibi stok kaydından bağımsız yapılamaz; alınan her malzemeyi gider yazan Excel tablosu, stoklu ayları zararlı, stok eriten ayları kârlı gösterir. Maliyetin nasıl hesaplandığı maliyet hesabı yazısında.
Üretim firmasının giderleri hangi başlıklarda toplanır?
Tek düzen hesap planındaki 7'li gider hesapları, üretim firmasının giderlerini zaten doğru başlıklara ayırır. Ücretsiz ERP programında tür ve masraf merkezi tanımlarken bu düzeni izlemek, mali müşavirle aynı dili konuşmayı sağlar.
| Gider grubu | Fabrikadan örnek | Hangi belgeden gelir | Hesap |
|---|---|---|---|
| Direkt ilk madde ve malzeme | Sac, rulo, granül, vida, boya | Alış faturası, üretimde sarf | 710 |
| Direkt işçilik | Pres ve kaynak operatörlerinin ücreti | Bordro | 720 |
| Genel üretim gideri | Elektrik, kalıp bakımı, fason kaplama, ısıl işlem, forklift yakıtı | Alış faturası, fason faturası, gider fişi | 730 |
| Araştırma ve geliştirme | Numune kalıp, deneme üretimi | Alış faturası, iş emri | 750 |
| Pazarlama, satış ve dağıtım | Nakliye, fuar, ambalaj, palet | Alış faturası, gider fişi | 760 |
| Genel yönetim | Ofis kirası, muhasebe ücreti, yazılım, kırtasiye | Alış faturası, gider fişi | 770 |
| Finansman | Kredi faizi, banka masrafı, kur farkı gideri | Banka hareketi, gider fişi | 780 |
Gelir tarafı daha kısadır: yurt içi ve yurt dışı satış, satış iadeleri ve iskontolar bunları düşer; hurda satışı, faiz ve kur farkı geliri ise diğer gelirlerde toplanır. Hurda burada dikkat ister: preste çıkan sac hurdasının satışı üretim firmasında düzenli bir gelirdir ve ana satıştan ayrı izlenmelidir.
Gider analizinde "genel gider" satırının büyümesi, tür tanımının yetersiz kaldığının en açık işaretidir. Yeni tür açmak birkaç saniyelik iştir; ama alışkanlık bir kez tür seçmemek yönünde kurulunca üç ay sonra rapor hiçbir şey söylemez olur. Türü zorunlu tutmak yerine genel gider satırını her ay gözden geçirmek daha iyi sonuç veriyor.
Gelir ve gider nasıl kaydedilir: fatura mı, fiş mi?
Gelirin ve giderin büyük kısmı zaten belgeden gelir; ayrıca "gider girmek" diye bir iş yoktur. Satış faturası onaylandığında gelir, alış faturası onaylandığında gider ya da stok girişi, bordro hesaplandığında işçilik kendiliğinden yazılır. Elle girilen tek şey, faturası olmayan ya da cariye bağlanmayan küçük harcamalardır: kargo, yemek, banka masrafı, elden alınan hurda parası.
Bu küçük harcamalar için birkaç kural yeter:
- Her giderin bir belgesi olsun. Fiş, makbuz ya da dekont; belgesiz gider ay sonunda mali müşavirle tartışma konusu olur.
- Tür seçin, açıklamaya güvenmeyin. "Kargo Gideri", "Banka Masrafı", "Yemek" gibi türler açıldığında ay sonu raporu kendiliğinden gruplanır; açıklama sütunundan rapor çıkmaz.
- Masraf merkezi seçin. Harcama pres hattına mı, kaplama bölümüne mi, idareye mi ait?
- Virman gelir değildir. Bankadan kasaya çekilen para gelir, bankaya yatırılan para gider yazılmaz; bu hata gelir tablosunu şişirir.
- KDV giderin parçası değildir. Faturalı giderde KDV indirilecek KDV'ye gider; tutarı gidere katmak hem gideri hem KDV beyanını bozar.
- Ödeme ile gideri karıştırmayın. Tedarikçiye yapılan ödeme tediye fişidir, gider değildir; gider faturayla doğmuştur.
Kasa ve banka tarafındaki belge türleri kasa ve banka yazısında ayrıntılı anlatıldı; bordronun gider tarafı ise bordro yazısında.
Masraf merkezi neden gerekli?
Masraf merkezi, giderin hangi bölüme ait olduğunu söyler; tür ise giderin ne olduğunu. "Elektrik" türü tek başına ay sonunda bir toplam verir. "Elektrik, pres hattı" ve "Elektrik, kaplama" ayrı ayrı görüldüğünde ise hangi bölümün pahalı çalıştığı ortaya çıkar. Fiyat teklifinde bir parçanın genel üretim gideri payını hesaplarken de bu ayrım kullanılır.
Küçük bir firmada üç dört masraf merkezi yeter: üretim (gerekirse hat ya da bölüm bazında), satış ve sevkiyat, yönetim. Fazlası, giderleri dağıtırken tahminle çalışmaya yol açar ve rapora güveni azaltır. Başlangıçta az merkez açıp bir büyüyen kalemi bölmek daha iyi sonuç verir.
Bordro burada özel bir yer tutar. Aynı fabrikada pres operatörü, kalite kontrol elemanı ve muhasebeci farklı masraf merkezlerine ait giderlerdir; personel kartındaki departman bilgisi bordro giderini doğru merkeze dağıtır. Bu ayrım yapılmazsa işçilik tümüyle yönetim giderinde toplanır ve mamul maliyeti olduğundan düşük çıkar.
Ay içinde hangi rapora bakılır?
Ay sonunu beklemeden bakılacak iki rapor vardır: tür ve masraf merkezi bazında gider analizi, bir de gelir tablosu taslağı. İkincisi ay kapanmadan kesin değildir; ama ayın yirmisinde satışın ve giderin nereye gittiğini gösterir.
Gelir tablosunu okurken üretim firmasına özgü iki tuzak vardır. Birincisi stoktur: ay içinde çok malzeme alınmış ve satılmamışsa gider görünmez, stok büyür; nakit sıkışır ama kâr yüksek çıkar. İkincisi faturalanmamış irsaliyedir: sevk edilmiş ama faturası kesilmemiş mal ne gelirde ne stokta doğru görünür. Aylık kapanışta faturalanmamış irsaliye listesi bu yüzden gelir tablosundan önce alınır.
Karşılaştırma, tek ayın rakamından daha çok şey söyler; ücretsiz ERP raporunda da paket programda da bu böyledir. Aynı ayın önceki yılla, bir de önceki üç ayın ortalamasıyla yan yana konması, elektrik ya da nakliye giderindeki sıçramayı hemen gösterir. Raporların Excel'e çıkması bu karşılaştırma için yeterlidir; ayrıntı raporlama yazısında.
Ücretsiz ERP'de gelir gider takibi kurulurken neye bakılmalı?
Ücretsiz ERP'de gelir gider takibi kurmak, önce tanım sonra alışkanlık işidir. Aşağıdaki liste ilk hafta için yeter:
- Gider ve gelir türleri açıldı mı; her türün muhasebe hesabı ve masraf merkezi var mı?
- Masraf merkezleri fabrikanın gerçek bölümlerine göre mi tanımlandı?
- Stok kartlarında satış ve maliyet hesapları eşlendi mi; alış faturası stoka mı, gidere mi düşüyor?
- Faturasız gider fişi girme yetkisi kimde; kasa sorumlusu mu, muhasebe mi?
- Virman işlemi gelir gider fişinden ayrı bir belge olarak var mı?
- Gider analizi ve gelir tablosu için ayda bir bakım günü belirlendi mi?
Lisans ücreti olmayan bir programda bu tanımların hepsi ilk günden açıktır; kullanıcı sayısı sınırı olmadığı için gider fişini kasa sorumlusu, raporu patron açar. Ön muhasebe programından gelen firmalar tür ve masraf merkezi tanımını atlama eğilimindedir; sonuç, ay sonunda tek satırda toplanan "genel gider" olur.
PakERP One'da gelir ve gider takibi
PakERP One'da gelir ve giderin büyük kısmı belgelerden kendiliğinden gelir; elle girilen yalnız faturasız harcamalardır. İlgili ekranlar şunlardır:
- 840 Gelir/Gider Tanımları: "Kargo Gideri", "Banka Masrafı" gibi türler; her tür kendi masraf merkezini ve muhasebe hesabını taşır.
- 841 Gelir/Gider Fişleri: cariye bağlanmayan harcama ve gelirler; kasa ya da banka hesabı seçilir. Tür seçilmezse program yerleşik Genel Gelir ya da Genel Gider türünü kullanır ve fiş 649 ya da 770 varsayılan hesabına düşer.
- 842 Gider Analizi: giderler tür bazında; tür seçilmeden girilen fişler Genel Gider satırında toplanır, bu satır büyüdükçe 840'ta yeni tür açma zamanı gelmiştir.
- 201 Alış Faturası: satırdaki stok kartı eşlemesine göre tutar stok hesabına ya da gider hesabına gider; KDV 191'e ayrılır.
- 903 Masraf Merkezleri: ağaç olarak tanımlanır, 7'li hesap satırlarında seçilir; hesap kartında "Masraf merkezi zorunlu" işaretlenirse merkezsiz satır kabul edilmez.
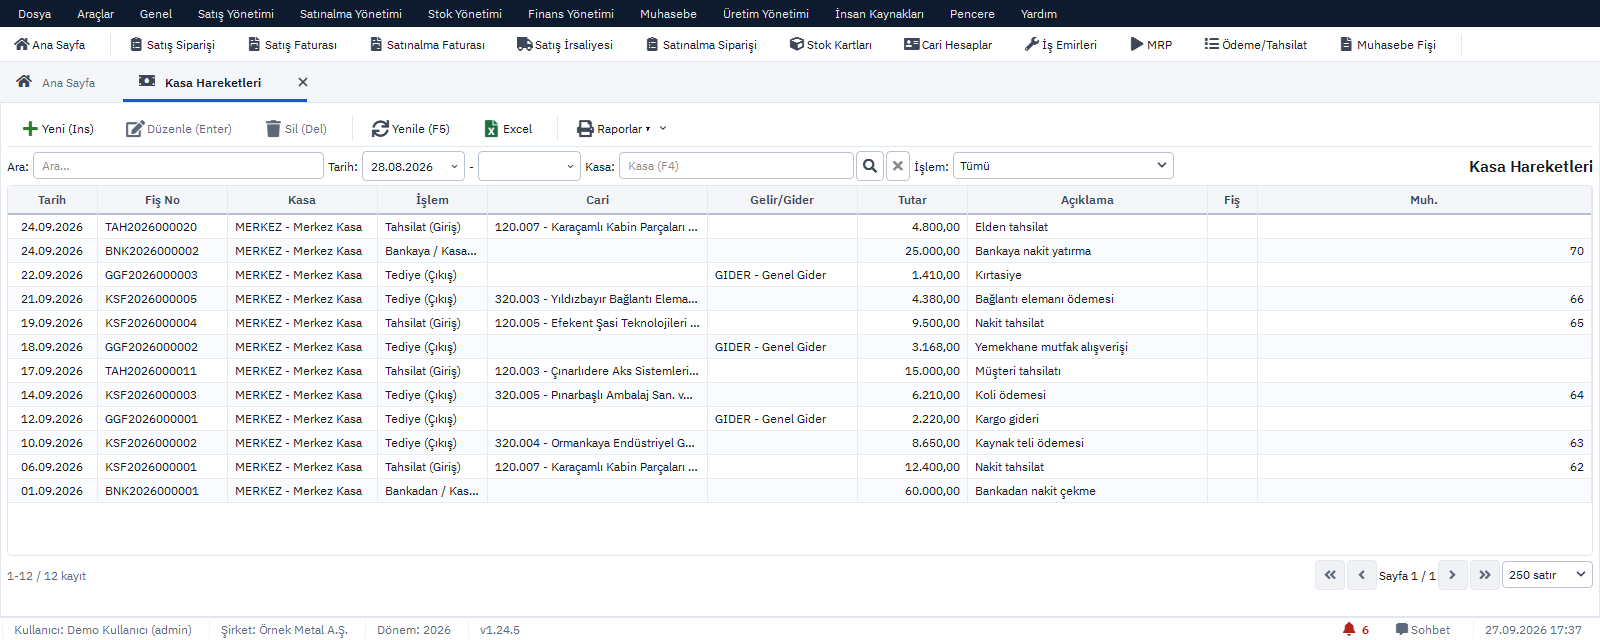
- 821 Kasa: Bankadan Nakit Çekme ve Bankaya Nakit Yatırma ayrı işlem türüdür; bu hareket gelir gider fişiyle girilmez.
- 904 Defterler ve Raporlar: Gelir Tablosu ve Masraf Merkezi Raporu aynı ekrandan; tarih aralığı ay içinde de seçilebilir, PDF ve Excel Raporlar ▾ menüsünde.
- 1121 Bordro: hesaplanan bordro onaylandığında işçilik gideri personelin departmanına göre 720 ve 770 hesaplarına, kesintiler 335, 360 ve 361 hesaplarına yazılır.
Faturalanmamış irsaliyeler 851 Cari Konsol'da cari bazında, 102 Satış İrsaliyeleri listesinde ise toplu görülür; gelir tablosu alınmadan önce bu liste boşaltılır. Finans ekranlarının tamamı Finans modülü sayfasında.
Konuyla ilgili: Gelecek Aylara Ait Giderler (180) ve Tahakkuk Kaydı, KKEG Nedir? Kanunen Kabul Edilmeyen Giderler.