Satışta belge akışı beş adımdır: müşteri fiyat isteyince teklif, onay verince sipariş, mal çıkarken irsaliye, sevkten sonra yasal süre içinde fatura, para gelince tahsilat. Teklif ve sipariş stoğu ve cariyi değiştirmez; irsaliye stoğu düşürür, fatura müşteriyi borçlandırır, tahsilat borcu kapatır. Her belge bir öncekinden satır alarak doğarsa kalan miktarlar ve açık faturalar kendiliğinden izlenir.
Belge akışı, bir satışın müşterinin ilk sorusundan paranın hesaba girmesine kadar geçtiği belgelerin sırasıdır. Kağıt üstünde basit görünür: teklif, sipariş, irsaliye, fatura, tahsilat. Sahada ise bu sıra sık sık bozulur. Sipariş telefonla alınır ve hiç kaydedilmez, irsaliye siparişe bağlanmadan kesilir, fatura irsaliyeden bağımsız yeniden yazılır.
Her kopukluk bir soruyu cevapsız bırakır. "Bu siparişten ne kadar kaldı?", "Bu irsaliyenin faturası kesildi mi?", "Müşteri hangi faturayı ödemedi?" Bu soruların cevabı, belgelerin birbirine bağlı olup olmadığına bağlıdır. Aşağıda her belgenin ne zaman kesildiği, neyi değiştirdiği ve zincir kırılınca ne olduğu anlatılıyor.
 Tam boyut
İçindekiler
- Hangi belge ne zaman kesilir?
- Teklif ile sipariş arasındaki fark nedir?
- Belgeler birbirine nasıl bağlanır?
- Örnek: bir sipariş tekliften tahsilata nasıl ilerler?
- Tahsilat hangi faturayı kapatır?
- İade ve iptal zinciri nasıl etkiler?
- Belge akışında sık yapılan hatalar
- PakERP One'da belge zinciri
- Sık sorulan sorular
Hangi belge ne zaman kesilir?
Her belge bir olaya karşılık gelir ve o olay gerçekleştiğinde kesilir. Belgenin kesildiği an, stok, cari ve muhasebe kayıtlarının hangi gün değiştiğini de belirler.
| Belge | Ne zaman kesilir? | Stok | Cari | Muhasebe |
|---|---|---|---|---|
| Teklif | Müşteri fiyat istediğinde | Değişmez | Değişmez | Kayıt yok |
| Sipariş | Müşteri teklifi onayladığında | Değişmez, planlamaya girer | Değişmez | Kayıt yok |
| İrsaliye | Mal fabrikadan çıkarken | Düşer | Değişmez | Kayıt yok |
| Fatura | Sevkten sonra, yasal süre içinde | İrsaliye varsa değişmez | Müşteri borçlanır | Satış ve KDV kaydı |
| Tahsilat | Para geldiğinde | Değişmez | Borç kapanır | Kasa ya da banka kaydı |
İrsaliye ile fatura arasındaki süre ve e-belgeye geçiş sınırları mevzuatla belirlenir; güncel süreler için GİB'in yayımladığı tebliğlere bakılmalıdır. Mal ile faturanın aynı anda gittiği satışlarda irsaliyeli fatura da kullanılabilir; bu durumda stok ve cari aynı belgeyle değişir.
Teklif ile sipariş arasındaki fark nedir?
Teklif bir öneridir, sipariş bir taahhüttür. Teklif müşteriye "bu fiyata, bu sürede yapabiliriz" der; sipariş "müşteri bunu istedi, biz de kabul ettik" der.
Bu ayrım planlama için önemlidir. Teklif aşamasındaki işler malzeme ihtiyacı hesabına girmemelidir; yoksa kazanılmayan işler için hammadde alınır. Sipariş ise ihtiyaç hesabına girer, teslim tarihiyle birlikte iş emri ve satınalma kararını tetikler.
Teklifi kayıtta tutmanın ikinci faydası, kazanılan ve kaybedilen işin izlenmesidir. Hangi tekliflerin siparişe döndüğü, hangilerinin cevapsız kaldığı ayrı bir takip konusudur; teklif takibi yazısı bunu anlatır. Siparişte ise her satıra ayrı teslim tarihi vermek, kısmi teslimleri izlemenin tek yoludur.
Fason irsaliyesi bu zincirin neresinde?
Kaplama ya da ısıl işlem için fasoncuya giden malın irsaliyesi bir satış değildir; mal firmanın malı olarak kalır. Bu irsaliye satış zincirine bağlanmaz, iş emrine ve fason takibine bağlanır. Satış listesinde fason irsaliyeleri ayrı türle görünmezse, sevk edilen miktar ile satılan miktar birbirine karışır.
Belge zincirinin en çok koptuğu yer sipariş ile irsaliye arasıdır. Sevkiyat sorumlusu acele ederken siparişten satır almak yerine irsaliyeyi elle yazar; birkaç hafta sonra açık sipariş listesi gerçekte sevk edilmiş satırlarla dolar ve planlama listeye güvenmez olur.
Belgeler birbirine nasıl bağlanır?
Belgeler satır satır bağlanır: her irsaliye satırı bir sipariş satırını, her fatura satırı bir irsaliye satırını kaynak olarak gösterir. Bu bağ sayesinde kaynak belgenin kalan miktarı kendiliğinden hesaplanır.
1.000 adetlik bir sipariş satırından 400 adet sevk edildiyse sipariş "kısmi" görünür ve kalan 600 adet bir sonraki irsaliyede hazır gelir. Elle yazılan irsaliyede ise bu hesap kimsenin aklında değildir; ay sonunda sipariş listesi ile sevkiyat listesi yan yana konup tek tek eşleştirilir.
Bağın ikinci yönü geriye bakmaktır. Bir faturaya bakan muhasebeci hangi irsaliyelerden geldiğini, bir irsaliyeye bakan satışçı hangi siparişe ait olduğunu görür. Müşteri "bu fatura hangi sevkiyatın?" diye sorduğunda cevap bir tıklamadır. İrsaliyeden faturaya geçişin ayrıntısı, birden çok irsaliyeyi tek faturada toplama ve dövizli satışta kur seçimi faturalaştırma rehberinde.
Örnek: bir sipariş tekliften tahsilata nasıl ilerler?
Temsili rakamlarla bir pres atölyesinin satışını izleyelim. Müşteri 2.000 adet braket için fiyat istiyor.
- Teklif: 2.000 adet, birim fiyat ve teslim süresiyle gönderilir. Stokta ve caride hiçbir şey değişmez.
- Sipariş: müşteri onaylar; teklif satırları siparişe aktarılır. Teslim iki parti olarak planlanır: 1.200 adet ayın 10'unda, 800 adet ayın 24'ünde.
- Birinci irsaliye: 1.200 adet sevk edilir. Mamul stoğu 1.200 azalır, sipariş satırında 800 adet kalır, sipariş "kısmi" olur.
- Birinci fatura: irsaliye faturaya çevrilir. Müşteri 1.200 adetlik tutar kadar borçlanır, vade faturanın tarihinden işlemeye başlar.
- İkinci irsaliye ve fatura: kalan 800 adet sevk edilip faturalanır. Sipariş tamamlanır.
- Tahsilat: müşteri birinci faturanın vadesinde ödeme yapar. Ödeme en eski açık faturayı kapatır; ekstrede yalnız ikinci fatura açık kalır.
Bu akışta hiçbir miktar iki kez yazılmadı. Teklifteki 2.000 adet siparişe, siparişteki satırlar irsaliyelere, irsaliyeler faturalara satır alarak geçti. Hata riski ilk belgenin doğru girilmesine indi.
Aynı örneği zincirsiz düşünün. Sevkiyat ikinci partide siparişe bakmadan 850 adet yazsaydı, kimse fazladan 50 adedin farkına varmazdı; müşteri itiraz ettiğinde iade ve düzeltme faturası gerekirdi. Bağlı zincirde ise siparişin kalanı 800 olduğu için fazla sevk ya engellenir ya da açıkça uyarılır.
Tahsilat hangi faturayı kapatır?
Belge bazında eşleştirme yapılmadıysa tahsilat genellikle FIFO kuralıyla kapatılır: gelen ödeme en eski vadeli açık faturayı kapatır, artan kısım bir sonrakine geçer. Böylece açık bakiye her zaman en son kesilen faturalarda kalır.
Bu kural müşteriyle konuşurken işe yarar. "Hangi faturamız ödenmedi?" sorusunun cevabı ekstredeki açık kalemlerdir ve her birinin kaç gün geciktiği görünür. Müşteri belirli bir faturayı ödediğini söylüyorsa, ödemenin açıklamasındaki fatura numarasıyla eşleştirme yapılır. Ekstrede açık kalemin nasıl bulunduğu cari ekstre açık kalem yazısında ayrıntılı anlatılıyor.
İade ve iptal zinciri nasıl etkiler?
İade, zincirin tersine işleyen bir koludur; iptal ise zincirden bir halkayı geri almaktır. İkisi karıştırılmamalıdır.
Müşteri malın bir kısmını geri gönderdiğinde iade irsaliyesi kesilir ve stok geri girer. Fatura kesilmişse iade faturasıyla müşterinin borcu azaltılır. İade belgeleri de kaynak belgeye bağlanmalıdır: hangi irsaliyeden, hangi faturadan kaç adet döndüğü bilinmezse aynı sevk iki kez iade edilebilir ya da kalite tarafı hangi lotun döndüğünü göremez.
İptal ise hatalı kesilmiş bir belge içindir. Yanlış müşteriye kesilen bir fatura iptal edildiğinde cari ve muhasebe kayıtları ters kayıtla geri alınır, kaynağı olan irsaliye yeniden faturalanabilir hâle gelir. Burada sıra önemlidir: bir irsaliyenin faturası kesilmişse önce fatura iptal edilir, sonra irsaliye düzeltilir. Tersini yapmak, faturası olan ama irsaliyesi olmayan bir satış bırakır.
e-Belge olarak gönderilmiş fatura ve irsaliyenin iptali ise ayrıca GİB kurallarına tabidir; alıcının durumu ve iptal süreleri için güncel düzenlemelere bakılır.
Belge akışında sık yapılan hatalar
- Siparişi kaydetmemek: telefonla ya da e-postayla gelen sipariş kayda girmezse planlama onu görmez, teslim tarihi kimsenin listesinde olmaz.
- İrsaliyeyi siparişe bağlamamak: sipariş açık görünmeye devam eder, aynı mal ikinci kez üretime girebilir.
- Faturayı irsaliyeden bağımsız yazmak: irsaliyeli satışta stok iki kez düşebilir ya da irsaliye hiç faturalanmamış görünür.
- Taslak belgeyi unutmak: kaydedilmiş ama onaylanmamış belge stoğu ve cariyi değiştirmez; listede birikir, kimin neden bıraktığı bilinmez.
- İptal yerine silmek: kesilmiş bir belgenin silinmesi zinciri koparır. Hatalı belge iptal edilir, doğrusu kesilir.
- Tahsilatı açıklamasız girmek: müşterinin belirttiği fatura numarası yazılmazsa ileride eşleştirme tartışması çıkar.
Akıştaki her adımın sorumlusu belli olmalıdır: teklifi satış, siparişi satış ya da planlama, irsaliyeyi sevkiyat, faturayı muhasebe, tahsilatı finans keser. Bir kişinin hem irsaliye hem fatura kestiği küçük firmalarda bile bu ayrımı akılda tutmak, hangi adımın atlandığını görmeyi kolaylaştırır.
PakERP One'da belge zinciri
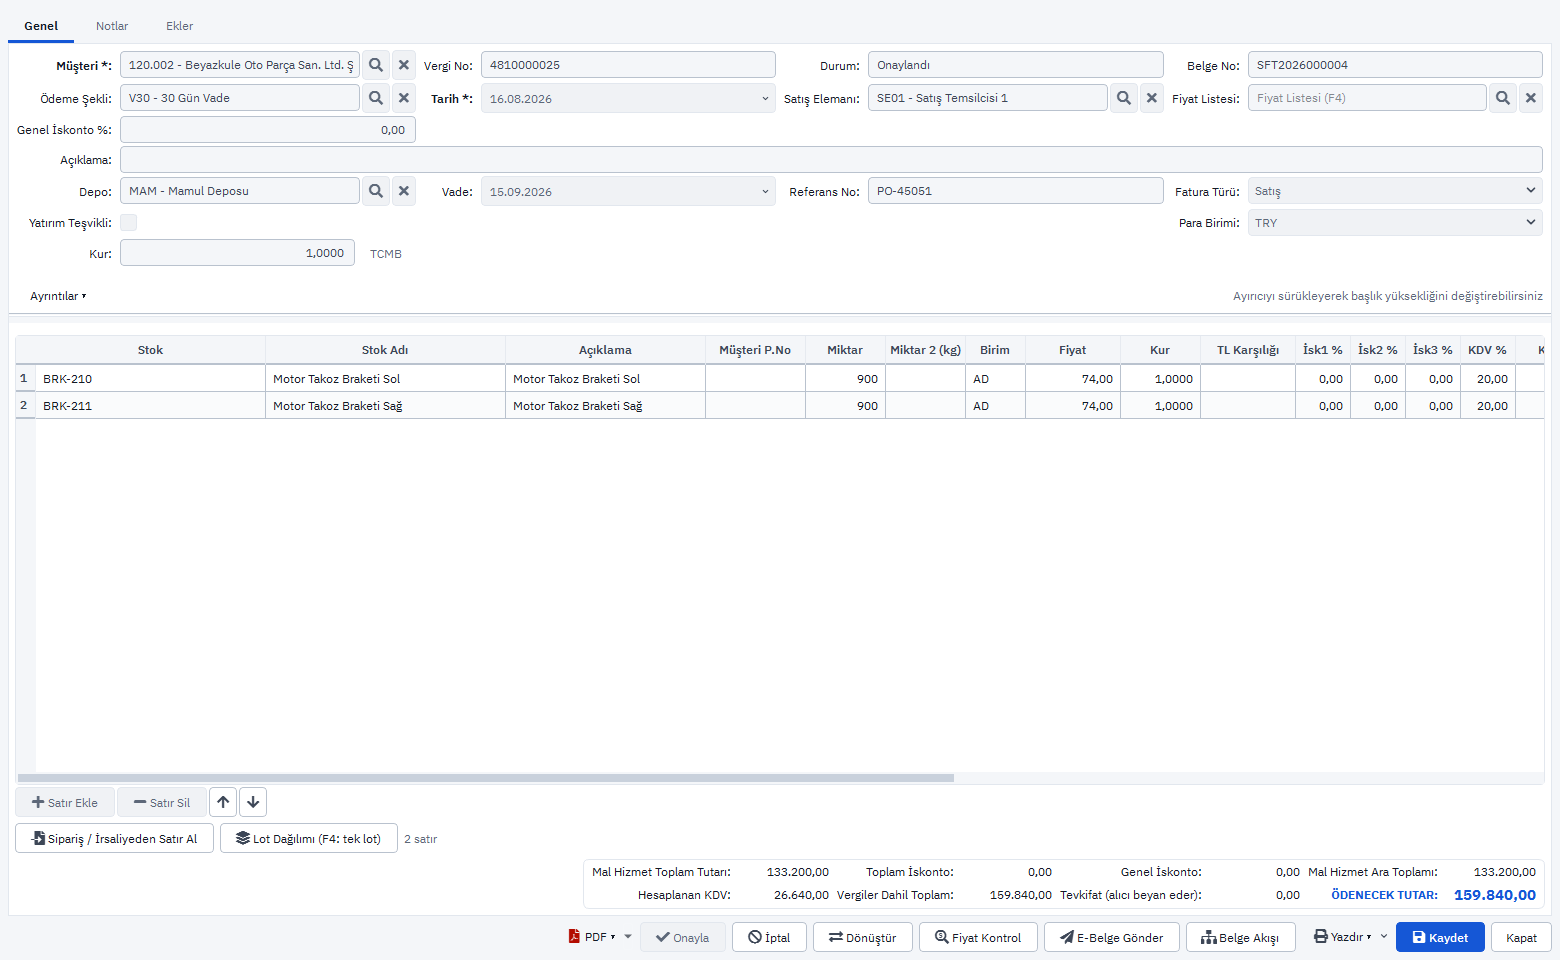
PakERP One'da satış zinciri teklif, sipariş, irsaliye ve fatura olarak kurulur; her belge bir öncekinden satır alarak doğar.
- 111 Satış Teklifleri: kabul edilen teklif siparişe aktarılır.
- 103 Satış Siparişleri: satır bazlı teslim takibi; geciken satır kırmızı, teslimine 7 gün kalan sarı görünür.
- 102 Satış İrsaliyeleri: Siparişten Satır Al ile kalan miktarlar gelir; Kaydet belgeyi onaylar ve e-İrsaliye gönderimini sorar.
- 101 Satış Faturaları: irsaliye listesinde sağ tık Faturalaştır; fatura formu irsaliyenin kalan satırlarıyla açılır.
- 855 Tahsilat Fişi: onaylanınca cari, kasa ya da banka ve muhasebe kaydı birlikte oluşur.
- 802 Cari Ekstre: FIFO açık kalemler; satırda sağ tık Kaynağa Git belgeyi açar.
Belge formunda Önceki ve Sonraki (Alt+PgUp / Alt+PgDn) listedeki komşu belgeye geçer. Ayrıntı Satış ve Sevkiyat bölümünde.
Konuyla ilgili: Dış Ticaret Programı: Teklif, Proforma, Sevk, Fatura, İhracat Süreci Adım Adım: Tekliften Tahsilata, Proforma Fatura Nedir, İhracatta Nasıl Hazırlanır?.