Ürün bazlı karlılık, her parçanın satış fiyatından birim maliyeti düşülerek bulunan birim kârın, yıllık satış adediyle birlikte değerlendirilmesidir. Birim kâr ve marj parçanın sağlığını, yıllık katkı ise firmaya bıraktığı toplam parayı gösterir. Kapasite darsa bir adım daha atılır: birim kâr, darboğaz makinede harcanan süreye bölünür. Dakika başına katkısı düşük parça, marjı iyi görünse bile kapasiteyi daha kârlı parçalardan alıyor olabilir.
Yıllık fiyat görüşmesi. Müşterinin satınalması on iki kalemlik listenin tamamında yüzde beş indirim istiyor ve bunu "hepsinde aynı oran" diye sunuyor. Masadaki soru basit görünüyor: bu indirim verilebilir mi? Ama gerçek soru başka: on iki parçanın hangisi bu indirimi kaldırır, hangisi zaten sınırda, hangisi indirimle zarara geçer?
Bu soruyu cevaplamak için firma ortalaması değil, parça parça kârlılık gerekir. Aşağıda birim kârın nasıl hesaplanacağı, yıllık katkının neden ayrıca önemli olduğu ve kapasite dar olduğunda karlılığın neden makine dakikası başına ölçülmesi gerektiği üç parçalı bir örnekle anlatılıyor.
 Tam boyut
İçindekiler
- Ürün bazlı karlılık nedir, hangi ölçülerle izlenir?
- Parçanın birim maliyeti nasıl bulunur?
- Üç parçayla örnek karlılık hesabı nasıl yapılır?
- Darboğaz makinede karlılık neden dakika başına ölçülmeli?
- Fire, fason ve kalıp parça kârını nasıl değiştirir?
- Düşük marjlı parça için ne yapılmalı?
- Ürün karlılığı hesabında sık yapılan hatalar
- PakERP One'da parça bazında maliyet ve kâr
- Sık sorulan sorular
Ürün bazlı karlılık nedir, hangi ölçülerle izlenir?
Ürün bazlı karlılık, her ürünün ya da parçanın satış fiyatı ile birim maliyeti arasındaki farkın ve bu farkın yıl boyunca bıraktığı toplam tutarın izlenmesidir. Üç ölçü birlikte kullanılır:
- Birim kâr = birim satış fiyatı − birim maliyet
- Kâr marjı = birim kâr ÷ birim satış fiyatı × 100
- Yıllık katkı = birim kâr × yıllık satış adedi
Marj, parçanın fiyatının maliyetine göre ne kadar sağlıklı olduğunu söyler. Yıllık katkı ise o parçanın firmaya toplamda ne bıraktığını. Marjı yüksek ama yılda birkaç yüz adet satılan bir parça ile marjı düşük ama yüz binlerce adet satılan bir parça, iki ayrı şekilde önemlidir. Fiyat görüşmesinde ilkini korumak, ikincisinde ise her kuruşu konuşmak gerekir.
Bu hesap müşteri kârlılığından ayrıdır. Aynı parça iki müşteriye farklı nakliye ve vade şartlarıyla satılabilir; o fark müşteri bazlı karlılık hesabında görünür.
Parçanın birim maliyeti nasıl bulunur?
Birim maliyet; malzeme, makine ve işçilik, fason, genel üretim gideri payı ve fire toplamından oluşur. Karlılık hesabı ancak bu maliyet kadar doğrudur.
- Malzeme: ürün ağacındaki miktar × güncel alış fiyatı. Sac ve ruloda kesim artığı da eklenir.
- Makine ve işçilik: her operasyonun süresi × iş merkezinin saat ücreti; hazırlık süresi parti büyüklüğüne bölünür.
- Fason: kaplama, ısıl işlem gibi dışarıda yaptırılan işlerin parça başı bedeli ve taşıma.
- Genel üretim gideri: enerji, bakım, kalite gibi giderlerin belirlenen oranla dağıtılan payı.
- Fire: beklenen fire oranı kadar fazladan malzeme ve işlem.
Hesabın ayrıntısı ve örneği ürün maliyeti hesaplama yazısında. Karlılık analizinde önemli olan, maliyetin güncel olmasıdır. Hammadde fiyatı değiştikten sonra eski standart maliyetle yapılan hesap, kârı olduğundan yüksek gösterir. Standart ile fiili maliyet arasındaki farkın nasıl izleneceği standart ve fiili maliyet yazısında.
Parça bazında karlılığı ilk kez çıkaran firmalarda en çok konuşulan sonuç, yıllardır sorgusuz üretilen birkaç yüksek adetli parçanın marjının çok düşük çıkmasıdır. Bu parçaların fiyatı çoğu zaman ilk teklifte belirlenmiş ve sonraki hammadde artışlarında yalnız kısmen güncellenmiştir.
Üç parçayla örnek karlılık hesabı nasıl yapılır?
Aşağıdaki örnek temsili rakamlarla hazırlanmıştır. Üç parça da aynı pres hattından geçiyor ve bu hat fabrikanın darboğazı.
| Ölçü | P1 braket | P2 kasa | P3 flanş |
|---|---|---|---|
| Birim fiyat | 12,00 TL | 45,00 TL | 8,00 TL |
| Birim maliyet | 10,20 TL | 36,00 TL | 7,60 TL |
| Birim kâr | 1,80 TL | 9,00 TL | 0,40 TL |
| Marj | %15 | %20 | %5 |
| Yıllık adet | 200.000 | 20.000 | 150.000 |
| Yıllık katkı | 360.000 TL | 180.000 TL | 60.000 TL |
| Pres süresi (dk/adet) | 0,05 | 0,50 | 0,04 |
| Dakika başına katkı | 36 TL | 18 TL | 10 TL |
Hesaplar: P1 için 12,00 − 10,20 = 1,80 TL; 1,80 ÷ 12,00 = %15; 1,80 × 200.000 = 360.000 TL; 1,80 ÷ 0,05 = 36 TL/dk. Diğerleri aynı yolla bulunur.
Marja bakan, en kârlı parçanın P2 olduğunu söyler. Yıllık katkıya bakan P1'i gösterir. Darboğaz pres hattında dakika başına bakıldığında da P1 öndedir; P2, marjı iyi olmasına rağmen hattın bir dakikasından P1'in yarısı kadar para çıkarır. P3 ise her üç ölçüde de geride ve müşterinin istediği yüzde beşlik indirim bu parçanın kârını tamamen siler: 8,00 TL'nin yüzde beşi 0,40 TL'dir.
Darboğaz makinede karlılık neden dakika başına ölçülmeli?
Kapasite darsa, bir parçanın değeri satılan adet başına değil, darboğazda harcadığı süre başına kazandırdığı parayla ölçülür. Çünkü darboğazın bir dakikası bir parçaya verildiğinde başka bir parçadan alınmış olur.
Hat boşta bekliyorsa bu hesaba gerek yoktur; birim kârı pozitif olan her iş katkı getirir. Ama siparişler hattın kapasitesini aşıyorsa hangi işin kabul edileceği, hangisinin fasona verileceği ya da hangi teklife daha yüksek fiyat yazılacağı dakika başına katkıyla karar verilir. Örnekteki P2 için yeni bir teklif hazırlanıyorsa, pres süresini düşürecek bir kalıp değişikliği ya da daha yüksek bir fiyat konuşulmalıdır. P3 için ise soru farklıdır: parça hattın az süresini kullanıyor ama neredeyse hiç para bırakmıyor. Bu durumda hattı başka işe açmaktan çok fiyatı ya da maliyeti düzeltmek gerekir.
Dakika başına katkı yalnız darboğaz kaynak için anlamlıdır. Darboğaz olmayan bir tezgahta harcanan dakika, zaten boşta kalacak bir dakikadır; o tezgahın süresiyle karlılığı bölmek yanlış sonuç verir.
Hangi makinenin darboğaz olduğu tahminle değil ölçümle bulunmalıdır; yöntemi darboğaz makine nasıl bulunur yazısında.
Fire, fason ve kalıp parça kârını nasıl değiştirir?
Bu üç kalem maliyet hesabında çoğu zaman eksik ya da eski kalır ve parça kârını sessizce aşındırır.
- Fire: maliyette yüzde iki fire varsayılıp sahada yüzde altı fire çıkıyorsa, aradaki fark hem malzeme hem makine zamanı olarak kârdan gider. Fire oranının hesabı fire oranı hesaplama yazısında.
- Fason: kaplamacının fiyat artışı, taşıma ve fasonda kaybolan parça birim maliyete eklenmezse parça kâr ediyor görünür.
- Kalıp: kalıp bedeli müşteriye ayrıca faturalanmadıysa ve parça fiyatına da dağıtılmadıysa, kalıbın amortismanı ve bakım gideri parçanın kârından düşülmelidir.
Bu kalemlerin hangisinin en çok etkilediğini görmek için en düşük marjlı birkaç parçanın maliyetini tek tek açmak yeterlidir. Çoğu zaman sorun tek bir kalemde toplanır. Örneğin fasonda kaybolan parçalar ayrı bir kayıtta tutulmuyorsa, kaplamacıya giden ve dönen adet farkı fire diye yazılır ve sorunun kaynağı kaplama yerine pres hattında aranır.
Düşük marjlı parça için ne yapılmalı?
Düşük marjlı parçada önce maliyetin doğruluğu, sonra süreç, en son fiyat ele alınır. Sıra önemlidir; yanlış maliyetle fiyat görüşmesine girilirse müşterinin ilk sorusunda zemin kaybedilir.
- Birim maliyeti güncel alış fiyatları ve gerçek fire ile yeniden hesaplayın.
- Operasyon sürelerini sahadaki bildirimlerle karşılaştırın; rotadaki süre gerçeği yansıtıyor mu?
- Süreç iyileştirmesi arayın: kalıp değişikliği, daha az operasyon, daha büyük parti.
- Fason bedelini ve alternatif fasoncuyu gözden geçirin.
- Hâlâ düşükse fiyat revizyonu için gerekçeli bir hesap hazırlayın.
- Fiyat kabul edilmezse parçanın müşteri ilişkisindeki yerini değerlendirin; başka kârlı işlerin anahtarı olabilir.
Ürün karlılığı hesabında sık yapılan hatalar
- Tüm parçalara aynı indirimi kabul etmek. Ortalama marj indirimi kaldırsa bile bazı parçalar zarara geçer.
- Yalnız marja bakmak. Yüksek marjlı ama darboğazda uzun süren parça kapasiteyi daha kârlı işlerden alabilir.
- Hazırlık süresini unutmak. Küçük partili parçalarda ayar süresi birim maliyetin önemli kısmıdır.
- Kart maliyetini sorgulamamak. Yıllar önce girilen maliyet bugünkü hammaddeyi yansıtmaz.
- Analizi bir kez yapıp bırakmak. Hammadde fiyatı, fason bedeli ve saat ücreti değiştikçe sıralama da değişir; analiz en az yılda bir, fiyat görüşmesinden önce yenilenmeli.
- Yan ürün ve hurda gelirini yok saymak. Sac artığı ya da hurda satışı bazı parçalarda maliyeti düşürür; hiç hesaba katılmazsa kâr olduğundan düşük görünür.
PakERP One'da parça bazında maliyet ve kâr
PakERP One'da parça maliyeti ürün ağacından, kâr ise satış faturalarından izlenir.
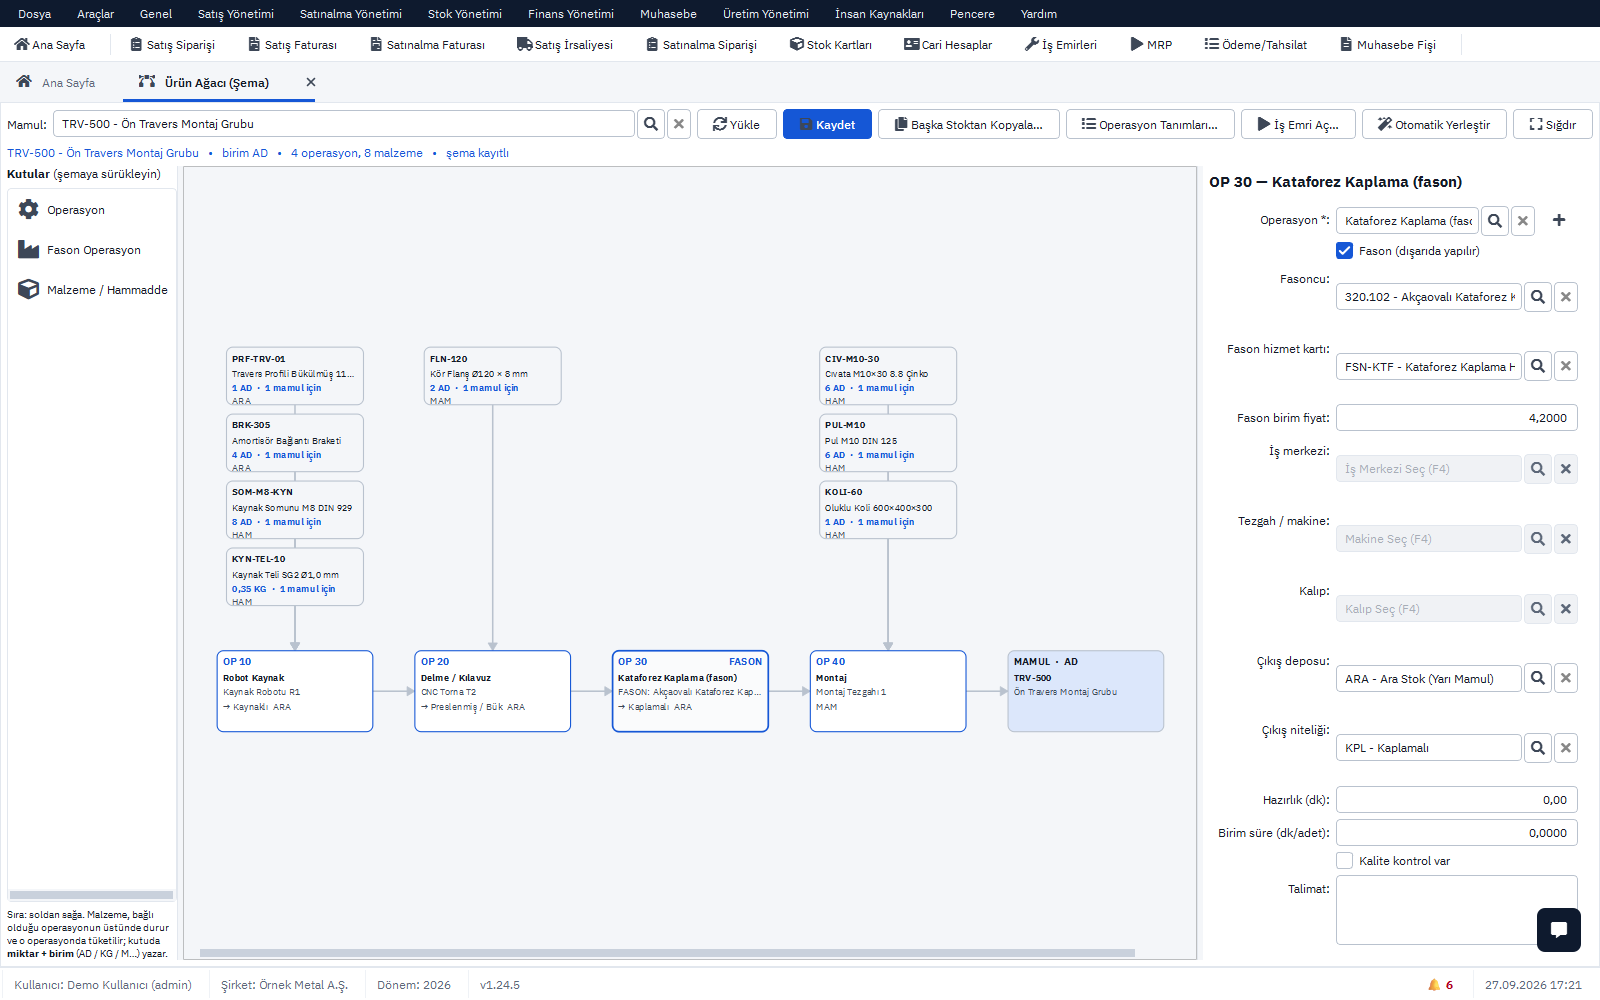
- 8107 Ürün Ağacı: malzemeler, operasyonlar, tezgahlar ve fason adımları tek şemada tanımlanır. Parti büyüklüğü alanı, hazırlık süresinin kaç birime yayılacağını belirler.
- 8150 Standart Maliyet: malzeme, iş merkezi saat ücreti ve genel üretim gideri oranıyla parça başı standart maliyet hesaplanır.
- 8151 Fiili Üretim Maliyeti ve 8153 standart / fiili karşılaştırma: sahadaki gerçek tüketim ve süreyle maliyetin nereden saptığı görülür; 8152 dönem kapanışında dağıtılır.
- 134 Satış Karlılık Raporu: stok kırılımıyla parça başına ciro, maliyet, kâr ve marj.
- 140 Fatura Satırı Kâr Marjı: her fatura satırında birim fiyat, birim maliyet ve kâr yüzdesi; düşük ve negatif marjlı satırlar işaretli.
Raporlar PDF ve Excel olarak alınır; dakika başına katkı için operasyon süreleri Excel'de yan sütun olarak eklenir. Ayrıntılar Üretim modülü sayfasında. Program ücretsizdir.
Konuyla ilgili: Bilanço ve Gelir Tablosu Nasıl Okunur? Patron İçin, Kâr Marjı Hesaplama: Marj, Markup ve Satış Fiyatı.