Kalıp maliyeti müşteriye üç yolla yansıtılır: kalıp bedeli ayrıca faturalanır ve kalıp müşterinin olur; bedel parça fiyatına pay olarak eklenir; ya da bir kısmı peşin alınıp kalanı parçaya dağıtılır. Parça fiyatına eklenecek pay, kalıp ve devreye alma giderlerinin toplamı bölü amortisman adedidir. Amortisman adedi, müşterinin taahhüt ettiği toplam miktar ile kalıbın ömründen küçük olanıdır.
Teklif masasında son kalem kalıp. Müşterinin satınalmacısı açık konuşuyor: "Kalıp için ayrıca bütçemiz yok, parçanın fiyatına yedirin." Kalıphane 360 bin liralık bir progresif kalıp çıkarmış, deneme ve numune turları da cabası. Parça fiyatına kaç kuruş eklenecek, kaç adette kalıp kendini çıkaracak, müşteri iki yıl sonra projeyi bitirirse kalan tutar ne olacak?
Kalıp maliyetini doğru yansıtmayan bir teklif, ilk günden zararla başlar ve bunu ancak birkaç yıl sonra, kalıp masrafı kapanmadan proje bittiğinde gösterir. Aşağıda üç yansıtma modeli, kalıp payının hesabı, amortisman adedinin seçimi, hacim düştüğünde yapılacaklar ve teklifte gösterim biçimi anlatılıyor.
 Tam boyut
İçindekiler
- Kalıp maliyeti müşteriye hangi yollarla yansıtılır?
- Parça fiyatına eklenecek kalıp payı nasıl hesaplanır?
- Amortisman adedi nasıl belirlenir?
- Hacim düşerse kalan kalıp bedeli ne olur?
- Tahsil edilen kalıp payı nasıl izlenir?
- Kalıbın bakım ve yenileme masrafını kim öder?
- Teklifte kalıp nasıl gösterilmeli?
- Sık yapılan hatalar
- PakERP One'da kalıp ve fiyat kayıtları
- Sık sorulan sorular
Kalıp maliyeti müşteriye hangi yollarla yansıtılır?
Üç yolla: ayrı kalıp faturası, parça fiyatına pay ya da ikisinin karışımı. Seçimi müşterinin bütçe yapısı, projenin süresi ve kalıbın kime ait olacağı belirler.
| Model | Nasıl işler? | Kalıp kimin? | Üretici için risk |
|---|---|---|---|
| Ayrı kalıp faturası | Kalıp bedeli onay sonrası, çoğu zaman ilk numune onayında tek seferde faturalanır | Genellikle müşterinin | Düşük; tahsilat erken |
| Parça fiyatına pay | Her parçanın fiyatına sabit bir kalıp payı eklenir | Sözleşmeye bağlı, çoğu zaman üreticinin | Yüksek; hacim düşerse bedel kapanmaz |
| Karma | Bir kısmı peşin, kalanı parça fiyatına dağıtılır | Sözleşmeye bağlı | Orta |
Otomotiv yan sanayinde müşteri kalıbı modeli yaygındır; kalıbın üstüne müşterinin mülkiyet etiketi takılır. Beyaz eşya ve genel imalatta ise parça fiyatına pay modeli sık görülür. Hangisi seçilirse seçilsin, model sözleşmeye ve teklife açıkça yazılmalıdır.
Karar verirken nakit tarafına da bakılır. Ayrı faturada kalıphaneye yapılan ödeme birkaç ay içinde geri döner. Parça fiyatına pay modelinde ise kalıphane bugün ödenir, bedel üç yıla yayılarak geri gelir. Küçük bir atölye için aynı anda iki üç böyle proje almak, kârlı görünen işlerle nakit sıkışıklığı yaşamak anlamına gelebilir. Karma model bu yüzden sık tercih edilir: kalıphaneye yapılan peşinat müşteriden alınır, kalanı parçaya dağıtılır.
Parça fiyatına eklenecek kalıp payı nasıl hesaplanır?
Kalıp payı, kalıba harcanan toplam tutarın amortisman adedine bölünmesiyle bulunur.
Formül: kalıp payı (adet başına) = (kalıp bedeli + deneme ve devreye alma giderleri + gerekiyorsa finansman payı) / amortisman adedi.
Örnek (temsili rakamlarla):
- Kalıp bedeli 360.000 TL.
- Deneme turları, numune malzemesi ve kalıp düzeltmeleri 30.000 TL.
- Toplam kalıba bağlı tutar 390.000 TL.
- Müşteri yıllık 120.000 adet çağrı veriyor, proje 3 yıl; taahhüt edilen toplam 360.000 adet.
- Kalıp payı = 390.000 / 360.000 = yaklaşık 1,08 TL/adet.
Bu 1,08 TL, parçanın malzeme, işçilik ve makine maliyetinin üstüne eklenir; kalıp payı dışındaki maliyetin hesabı Ürün Maliyeti yazısında. Peşin ödeme bekleyen bir tutarı yıllarca parça fiyatından tahsil etmek bir finansman yüküdür; firma bunu fiyata eklemek istiyorsa ayrı satır olarak hesaplar, kalıp payının içine gizlemez.
Kalıp payıyla çalışan firmalarda tartışma genellikle yıllık fiyat görüşmesinde çıkar: müşteri yüzde birkaçlık indirim ister ve parça fiyatının tamamına uygular. Kalıp payı teklifte ayrı satırda durmuşsa ve tahsil edilen kısmı her ay biliniyorsa, indirimin yalnız dönüşüm payına uygulanması konuşulabilir.
Amortisman adedi nasıl belirlenir?
Amortisman adedi, müşterinin taahhüt ettiği toplam miktar ile kalıbın ömrü boyunca basabileceği adetten küçük olanıdır. İkisinden büyüğünü almak, kalıp payını olduğundan düşük gösterir.
Taahhüt ile tahmin arasındaki fark da ayrılmalıdır. Müşterinin yıllık çağrı tahmini çoğu zaman bir taahhüt değildir; gerçekleşen hacim tahminin altında kalabilir. Temkinli firmalar amortisman adedini tahmin edilen toplamın bir kısmı üzerinden hesaplar ya da kalıp payını ilk iki yılda kapatacak biçimde kurar.
Kalıbın ömrü ise vuruş sayısıyla izlenir. Progresif bir kalıpta her vuruşta birden fazla parça çıkıyorsa ömür parça adedine çevrilirken bu katsayı unutulmamalıdır. Vuruş takibi Kalıp Takibi: Vuruş Sayısı ve Bakım Zamanı yazısında.
Örnekte kalıp her vuruşta iki parça basıyor ve kalıphane 250.000 vuruş ömür veriyorsa kalıbın ömrü 500.000 parçadır. Taahhüt 360.000 adet olduğu için amortisman adedi 360.000 alınır. Taahhüt 600.000 adet olsaydı amortisman adedi 500.000 olurdu ve proje sonunda yeni kalıp gerekeceği teklife ayrıca yazılırdı.
Hacim düşerse kalan kalıp bedeli ne olur?
Sözleşmede yazmıyorsa üreticide kalır. Bu yüzden parça fiyatına pay modelinde, proje erken biterse kalan bedelin nasıl ödeneceği baştan yazılmalıdır.
Örnekteki kalıpta proje 360.000 yerine 200.000 adette biterse:
- Tahsil edilen pay: 200.000 × 1,08 = 216.000 TL.
- Kapanmayan tutar: 390.000 - 216.000 = 174.000 TL.
Bu tutar için sözleşmeye konabilecek maddeler: proje bitiminde kalan bakiyenin faturalanması, yıllık hacim belli bir oranın altına düşerse kalıp payının artırılması, ya da kalıbın kalan bedel ödenerek müşteriye devri. Hangisi seçilirse seçilsin, kalan bakiyenin her ay izlenmesi gerekir; yoksa proje kapanırken kimse tutarı bilmez.
Tahsil edilen kalıp payı nasıl izlenir?
Her ay sevk edilen adet kalıp payıyla çarpılır ve kalıba bağlı toplam tutardan düşülür. Kalan bakiye, kalıbın henüz kendini çıkarmamış kısmıdır.
Örnekteki kalıp için ilk dört ayın izlemesi (temsili rakamlarla):
| Ay | Sevk adedi | Tahsil edilen pay (TL) | Kalan bakiye (TL) |
|---|---|---|---|
| Başlangıç | - | - | 390.000 |
| 1. ay | 6.000 | 6.480 | 383.520 |
| 2. ay | 9.500 | 10.260 | 373.260 |
| 3. ay | 8.200 | 8.856 | 364.404 |
| 4. ay | 7.000 | 7.560 | 356.844 |
Bu dört ayda sevk, varsayılan aylık 10.000 adedin altında kalmıştır. Tablo bunu proje bitmeden gösterir ve müşteriyle hacim görüşmesini zamanında açmayı sağlar. İzleme bir yıl boyunca tutulmazsa sapma ancak proje kapanırken fark edilir. Ürün bazında kâr tarafı için Ürün Bazlı Karlılık yazısına bakabilirsiniz.
Kalıbın bakım ve yenileme masrafını kim öder?
Kalıp kiminse yenileme masrafı da genellikle onundur; olağan bakım ise çoğu sözleşmede üreticiye aittir. Bu ayrım yazılı değilse, ilk büyük kalıp tamirinde tartışma çıkar.
- Olağan bakım: bileme, yay ve pim değişimi, temizlik. Genellikle üreticinin işletme gideridir ve makine saat ücretine ya da genel giderlere dahildir.
- Büyük revizyon ve yenileme: kalıp ömrünü doldurduysa ya da müşteri çizimi değiştiyse yeni kalıp gerekir. Müşteri kalıbında bedel müşteriye teklif edilir.
- Sigorta ve saklama: müşteri kalıbı fabrikada duruyorsa hasar ve kayıp sorumluluğu yazılmalıdır.
Teklifte kalıp nasıl gösterilmeli?
Ayrı satırda ve varsayımlarıyla birlikte. Kalıp payını parça fiyatının içine gömüp hiç söylememek, ileride hacim, revizyon ya da fiyat görüşmesinde elinizi zayıflatır.
Teklifte bulunması gerekenler:
- Parça fiyatı, kalıp payı hariç.
- Kalıp bedeli ya da adet başına kalıp payı.
- Payın dayandığı varsayımlar: toplam adet, süre, yıllık hacim.
- Kalıbın mülkiyeti ve bakım sorumluluğu.
- Hacim düşmesi ya da proje erken bitmesi hâlinde uygulanacak kural.
- Kalıp teslim süresi ve ilk numune tarihi.
Hammadde fiyatı değiştiğinde parça fiyatının yalnız malzeme payının güncellenmesi de bu ayrımı kolaylaştırır; konu Hammadde Zammı Fiyata Nasıl Yansıtılır? yazısında.
Sık yapılan hatalar
- Tahmini hacmi taahhüt saymak: pay düşük çıkar, kalıp bedeli kapanmaz.
- Deneme ve düzeltme giderlerini unutmak: kalıp faturası maliyetin tamamı değildir.
- Kalıp payını kayıtta ayırmamak: kaç liranın tahsil edildiği bilinmez.
- Fiyat indiriminde kalıp payını da indirmek: yıllık indirim görüşmesinde pay ayrı tutulmazsa kalıp bedeli de eriyip gider.
- Mülkiyeti yazmamak: müşteri işi başka üreticiye taşırken kalıbın kime ait olduğu tartışılır.
- Payı kalıp ömrünü aşan adede yaymak: kalıp yenilenmesi gerekirken bedel hâlâ tahsil ediliyordur.
PakERP One'da kalıp ve fiyat kayıtları
PakERP One'da kalıp payını hesaplayan ayrı bir ekran yoktur; hesabın girdileri ve sonucu şu kayıtlarda tutulur:
- 201 Alış Faturası: kalıphaneden gelen fatura satırında İşlem sütunu "Demirbaş" seçilerek girilir; stok hareketi yapmaz, muhasebede demirbaş hesabına gider.
- 8107 Ürün Ağacı: pres operasyonu kutusunda hangi kalıbın kullanıldığı yazılır; iş emrinde kalıp görünür.
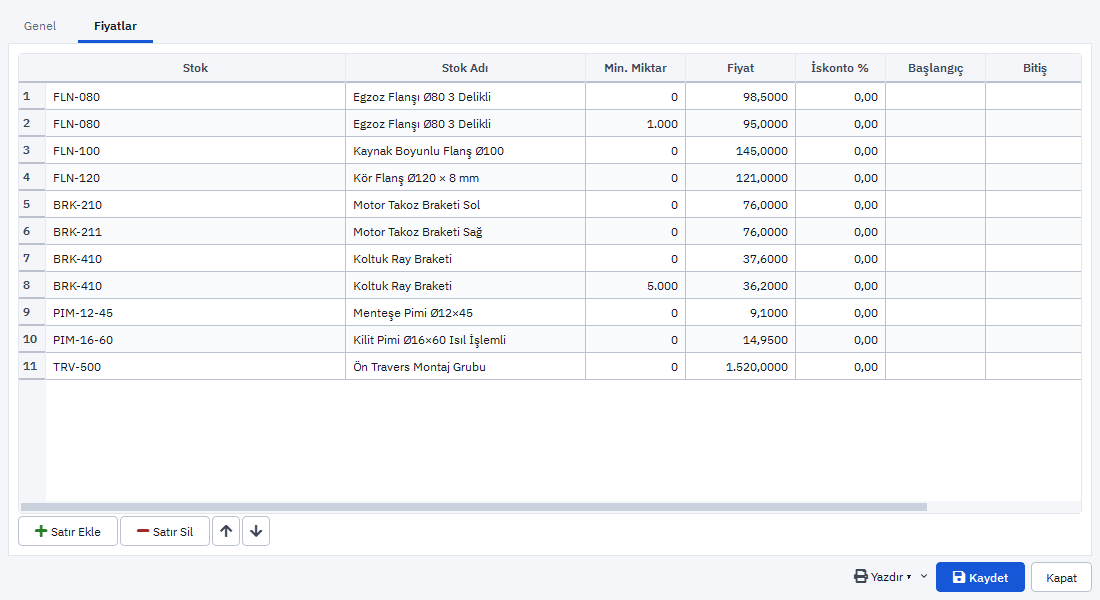
- 111 Satış Teklifleri: parça fiyatı ve kalıp bedeli ayrı satır olarak verilir; kalıp için bir hizmet kartı açılır.
- 109 Satış Sözleşmeleri: kabul edilen parça fiyatı sözleşmeye yazılır; satış belgelerinde fiyat sözleşmeden gelir.
- 101 Satış Faturası: ayrı kalıp faturası modelinde kalıp bedeli hizmet kartıyla faturalanır.
Tahsil edilen kalıp payını izlemek için parçanın sevk adedi satış raporlarından Excel'e alınıp payla çarpılır; her listedeki "Raporlar ▾" menüsü PDF ve Excel verir. Sözleşme fiyatı değişse bile eski teklif 111 listesinde durur; hangi varsayımla hangi fiyatın verildiği yıllar sonra da görülebilir. Teklife ve sözleşmeye kalıp çizimi ya da müşterinin onay yazısı evrak eki olarak eklenebilir.
Konuyla ilgili: Kalıp Takip Programı Neleri İzlemeli?.