Ay sonu kapanış rutini, ayın son iş günü ile yeni ayın ilk haftası arasında sabit sırayla yapılan işlerdir: faturası kesilmemiş irsaliyeleri kapatmak, gelen e-faturaları alış faturasına çevirmek, depoyu saymak, müşteri ve tedarikçiyle mutabakat, muhasebeleşmemiş belgeleri fişe bağlamak, muhasebe kontrolünü temiz geçmek, KDV rakamlarını mali müşavire vermek, yedek almak ve dönemi kilitlemek. Ücretsiz ERP programı PakERP One bu adımların her biri için ayrı ekran sunar.
Ay sonu kapanışı neden üç gün sürer? Çoğu firmada cevap aynıdır: ay boyunca yarım kalan işler ay sonunda birikir. Faturası kesilmemiş irsaliyeler, portalda bekleyen gelen e-faturalar, kâğıtta duran sertifikalar, girilmemiş üretim bildirimleri, mutabakatı yapılmamış üç büyük müşteri. Muhasebeci ilk gün belgeleri toplar, ikinci gün eksikleri kovalar, üçüncü gün beyanname rakamını hazırlar. Mali müşavir dördüncü gün arar.
Kapanış, aslında ayın son günü yapılan bir iş değil, ay boyunca günlük kontrol listesinin aksatılmadığının teyididir. Günlük liste işliyorsa ay sonu bir güne iner. Bu yazı o güne sığacak sırayı, her adımda nelere bakılacağını ve ücretsiz ERP ile bu adımların hangi ekranlarda yapılacağını anlatıyor. Mevzuat tarafında kesin tarih ve sınır vermiyoruz; e-belge, e-defter ve beyanname süreleri için mali müşavirinize ve GİB'in güncel duyurularına bakın.
 Tam boyut
İçindekiler
Ay sonu kapanışı hangi sırayla yapılır?
Belgeden muhasebeye doğru: önce operasyon belgeleri kapanır, sonra cari ve stok doğrulanır, en son muhasebe ve beyanname hazırlığı gelir. Sıra ters kurulursa muhasebe kontrolü temiz çıkar, ertesi gün gelen bir irsaliye hepsini bozar.
- Açık satış irsaliyelerini faturalaştırın. Sevk edilmiş, faturası kesilmemiş ne varsa kapatılır.
- Gelen e-faturaları çekip alış faturasına çevirin. Kabul ya da red kararı bu ay içinde verilir.
- Alış irsaliyesi gelmiş ama faturası gelmemiş malı listeleyin. Tedarikçi aranır; fatura gelecek ayaysa not düşülür.
- Üretim bildirimlerinin tamam olduğunu teyit edin. Ay içinde bildirimi girilmemiş iş emri, stok ve maliyeti yanlış gösterir.
- Depoyu sayın ya da örnek sayım yapın. Fark fişi kesilir.
- Cari mutabakat. Büyük müşteri ve tedarikçilerle ekstre karşılaştırılır.
- Muhasebeleşmemiş belgeleri fişe bağlayın ve kontrolü çalıştırın.
- KDV rakamlarını hazırlayın, mali müşavire verin.
- Yedek alın, dönemi kilitleyin.
Dokuz adım kâğıda yazıldığında uzun görünür; günlük listesi işleyen firmada ilk dört adım zaten bitmiştir ve ay sonu beşinci adımdan başlar.
Faturası kesilmemiş irsaliye neden ilk iş?
Çünkü hem ciroyu hem KDV'yi hem de cari bakiyeyi etkiler ve e-fatura kuralı bu belgeye süre tanır. İrsaliye kesildikten sonra faturanın düzenlenmesi için GİB'in belirlediği bir süre vardır; süre güncel tebliğe göre değişebilir, mali müşavire sorulur. Süreyi geçen fatura sorun çıkarır; ayı geçen fatura ayrıca beyannameyi kaydırır.
Kontrol iki listeyle yapılır: faturası kesilmemiş satış irsaliyeleri ve faturası gelmemiş alış irsaliyeleri. Birincisi firmanın elindedir, aynı gün kapatılır. İkincisi tedarikçiye bağlıdır; ay sonunda liste alınıp tedarikçiler aranır, gelmeyen faturalar için stok girişi yapılmış ama fatura yok durumu kayıt altında tutulur. Bu iki liste, teklif ile başlayan belge zincirinin son halkasıdır.
Ay sonunu uzatan şey büyük hatalar değil, küçük eksiklerdir: bildirimi girilmemiş bir iş emri, sertifikası taranmamış bir irsaliye, hesap eşlemesi boş kalmış yeni bir stok kartı. Bunların her biri ay sonunda bir telefon ve yarım saat demektir. Kartın açıldığı gün eşlemesini yapmak, ay sonunda o yarım saati siler.
Her ay tam sayım gerekir mi?
Gerekmez; ama her ay bir şey sayılmalıdır. Tam sayım yılda bir ya da iki kez yapılır, ay sonunda ise örnek sayım: hareketi en çok olan yirmi kart, değerli hammadde (rulo sac, alüminyum, bakır), fasonda bekleyen partiler. Fark bulunursa nedeni aranır: girilmemiş bildirim, yanlış lot, unutulmuş fire.
Sayımın kuralı bellidir: sayım sırasında depoya giriş çıkış olmaz. Vardiya arası ya da sevkiyat bittikten sonra sayılır; onaydan hemen önce sistem miktarı yeniden alınır. Kör sayım, yani sayan kişiye sistem miktarını göstermeden saydırmak, sonucu daha güvenilir kılar. Ayrıntı depo sayımı yazısında.
Sayımla birlikte hurda da kapatılır: ay içinde biriken hurda kayıtları, hurda cinsine göre toplanır ve hurdacıya sevk edilenle karşılaştırılır. Metal işleyen firmada bu kalem hem stok hem gelir tarafını etkiler.
Cari mutabakat ve yaşlandırma
Mutabakat, sizin ekstrenizle karşı tarafın ekstresini aynı tarih itibarıyla karşılaştırmaktır. Her cariyle her ay yapılmaz; bakiyesi büyük on müşteri ve on tedarikçi yeter. Geri kalanlar üç ayda bir ya da yıl sonunda.
Ekstreyi gönderirken açık kalemleri gösteren biçim tercih edilir: hangi faturalar ödenmemiş, hangileri kısmen kapanmış. Toplam bakiye üstünden mutabakat yapmak, farkın hangi belgede olduğunu göstermez. FIFO kuralıyla kapanmış ekstrede açık kalemler zaten işaretlidir; karşı tarafla konuşulan liste budur. Ücretsiz ERP seçerken ekstrenin bu biçimde çıkıp çıkmadığına bakmak gerekir.
Yaşlandırma raporu ay sonu dosyasına girer: vadesi gelmemiş, 0-30, 31-60, 61-90, 90 üstü. Rapor ayın ilk haftasında alınıyorsa tarihini ayın son gününe çekmek gerekir; aksi hâlde yeni ayın tahsilatları tabloyu değiştirir. Dövizli çalışan firmada bir kalem daha vardır: dövizde kapanmış ama TL'de bakiye taşıyan cariler. Bu bakiye tahsil edilecek alacak değil, kapatılmamış kur farkıdır; listesi ay sonunda mali müşavire gider, kapatma kararı onundur. Dövizli cari yazısı bu konuyu anlatır.
Muhasebe: fişler tam mı, kontrol temiz mi?
Belgeler kapanınca sıra muhasebeye gelir ve burada iki soru sorulur: fişi oluşmamış belge var mı, oluşan fişlerde hata var mı? Otomatik muhasebeleştirme yapan programda çoğu belge onaylandığı anda fişini üretir; ama hesap eşlemesi eksik bir stok kartı ya da tanımsız bir KDV oranı fişi engeller. Bu belgeler kaybolmaz, bekler. Ay sonunda bekleyenler listelenir ve toplu olarak fişe bağlanır; hata veren satırın nedeni düzeltilip yeniden çalıştırılır.
İkinci soru için bir kontrol taraması gerekir: dengesiz fiş, boş fiş, ana hesaba kesilmiş kayıt, cari ya da masraf merkezi eksik satır, kaynağı iptal edilmiş fiş, yevmiye boşluğu, kronoloji hatası. "Sorun bulunamadı" görülmeden ay kapatılmamalıdır. Bu tarama mali müşavirin işini de kısaltır: gelen dosyada dengesiz fiş yoksa inceleme beyanname rakamına odaklanır. Mali müşavirle çalışma yazısı bu iş bölümünü anlatır.
KDV hazırlığı, yedek ve dönem kilidi
KDV beyannamesi mali müşavirin programından verilir; ücretsiz ERP de ücretli de olsa programın işi rakamları kaynağıyla göstermektir. Hesaplanan KDV oran bazında, indirilecek KDV alışlardan, istisna ve teşvikli satışlar ayrı, önceki dönemden devreden KDV bir önceki ayın kaydından. Ayların sırayla kaydedilmesi bu yüzden önemlidir: devreden rakam bir önceki aydan gelir. e-Defter tutan firmada aylık defter dosyaları da bu adımda hazırlanır; berat süreleri için GİB'in e-defter duyurularına bakılır. e-Defter yazısı ayrıntı verir.
Son iki adım kısa ama atlanmamalıdır. Yedek: dönem kapanışından hemen önce veritabanının bir kopyası alınır; sunucu her gece yedek alıyorsa bile kapanış anının kopyası ayrı durmalıdır. Kilit: beyanname verilmiş aya geriye dönük fiş kesilmesi engellenir. Fiş kilidi gün sayısı olarak tanımlanır; örneğin geriye dönük belirli bir günden eski döneme kimse kayıt atamaz. Kilit olmayan firmada nisanda mart faturası girilir ve mart beyannamesi ile defter birbirini tutmaz.
| Adım | Kontrol | Sorumlu | Ne zaman |
|---|---|---|---|
| Açık irsaliye | Faturalaşmamış satış ve alış irsaliyesi sıfır | Sevkiyat / satınalma | Ayın son günü |
| Gelen e-fatura | Bekleyen belge yok, hepsi kabul ya da red | Muhasebe | Ayın son günü |
| Üretim bildirimi | Ay içinde açık iş emirlerinin bildirimi tam | Planlama | Ayın son günü |
| Sayım | Örnek sayım ve fark fişi | Depo | 1. iş günü |
| Mutabakat | Büyük cariler ekstre teyidi, yaşlandırma | Finans | 1.-3. iş günü |
| Muhasebeleştirme | Bekleyen belge yok, kontrol temiz | Muhasebe | 3. iş günü |
| KDV ve e-defter | Rakamlar mali müşavire | Muhasebe | Süre GİB duyurusuna göre |
| Yedek ve kilit | Kapanış kopyası, fiş kilidi | Süper kullanıcı | Beyanname sonrası |
PakERP One'da ay sonu kapanış ekranları
PakERP One'da kapanış adımlarının her biri ayrı bir ekrandır ve sıra yukarıdaki gibi işler. Ücretsiz ERP programında muhasebe, e-defter ve kontrol ekranları tüm firmalara açıktır; ayrıntılı kullanım muhasebe kılavuzunda yer alır.
- 102 Satış İrsaliyeleri: faturalanmamış belgeler listelenir, sağ tık Faturalaştır ile 101 Satış Faturası oluşur. 851 Cari Konsol'da faturalanmamış irsaliye kartı cari bazında sayıyı gösterir.
- 961 Gelen e-Faturalar: entegratörden gelen belgeler kabul ya da red edilir, tek tıkla 201 Alış Faturası oluşur; UBL ve PDF ek olarak gelir.
- 8121 Üretim Bildirimleri ve 8120 İş Emirleri: ay içinde bildirimi eksik iş emirleri Üretim Panosu'ndan görülür.
- 310 Sayım Fişleri: depo seçilir, Sayım Satırlarını Hazırla ile kartlar ve lotlar gelir; kör sayım için sistem miktarı gizlenir, Onayla yalnız farklar için hareket yazar. 327 Hurda Kayıtları ay içindeki hurdayı 328 hurda cinsine göre toplar.
- 802 Cari Ekstre ve 803 Yaşlandırma: ekstre FIFO açık kalemlerle PDF ve Excel'e alınır; 803'te tarih ayın son günü verilerek yaşlandırma yeniden hesaplanır. 803 Raporlar ▾ altındaki Kur Farkı Kalıntısı raporu dövizde kapanmış TL'de açık carileri listeler.
- 932 Toplu Evrak Muhasebeleştir: fişi oluşmamış belgeler tarih aralığıyla listelenir, Tümünü Muhasebeleştir ile bağlanır; hata kolonu nedeni yazar. 925 Muhasebe Kontrol İşlemi dengesiz fiş, ana hesap kaydı, yevmiye boşluğu gibi bulguları listeler; "Sorun bulunamadı" hedeftir.
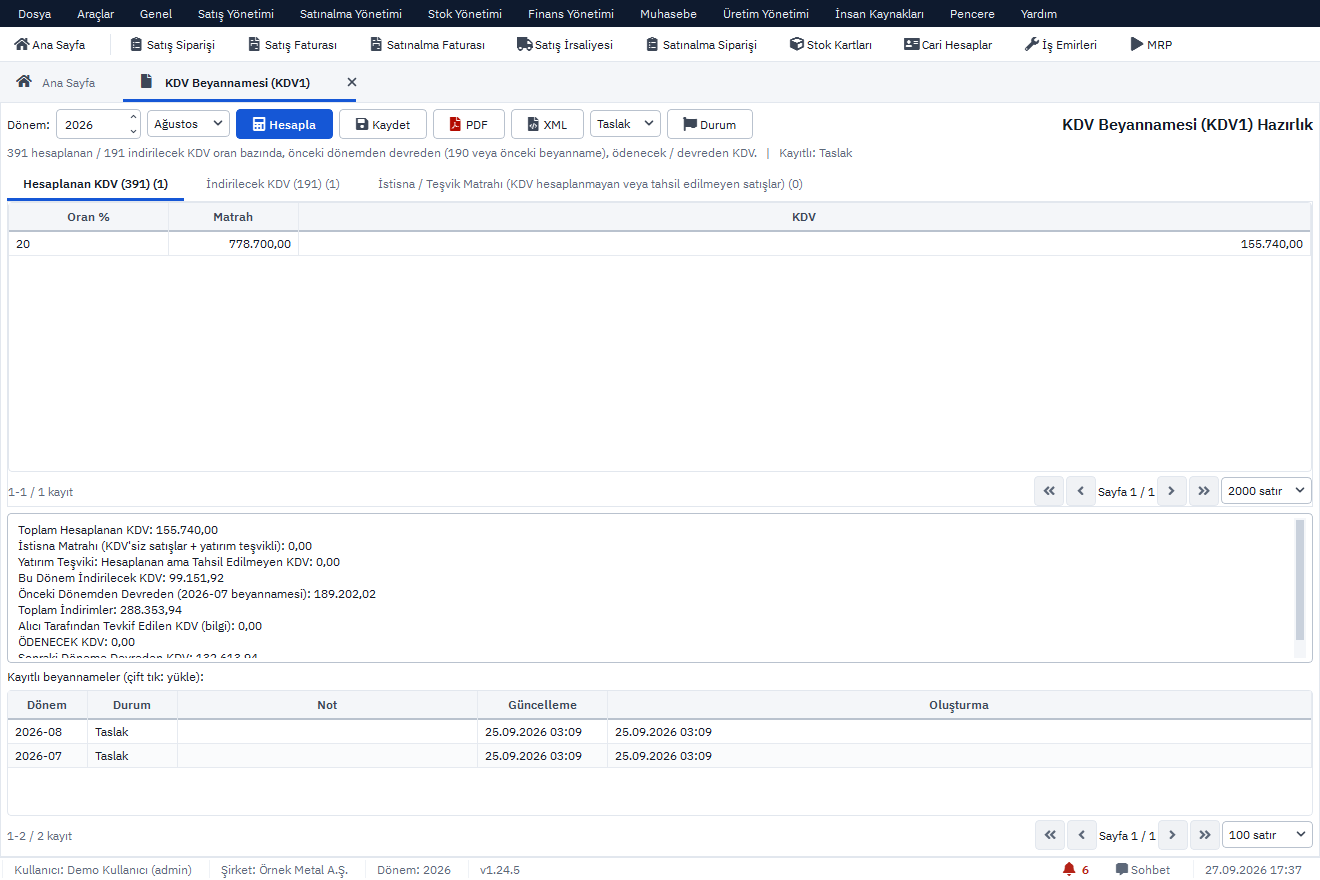
- 940 KDV Beyannamesi hazırlığı: dönem seçilip Hesapla denir; 391 ve 191 oran bazında, devreden KDV bir önceki ayın kayıtlı beyannamesinden gelir. Kaydedilen beyanname Taslak, Hazır ya da Verildi olarak işaretlenir. 950 e-Defter aylık dosyaları hazırlar.
- 4 Veritabanı Yedekleme: Şimdi Yedek Al ve İndir ile firmanın veritabanı .dump olarak iner. 922 Muhasebe Ayarları'ndaki fiş kilidi gün sayısı, kapanan aya geriye dönük fiş kesilmesini engeller.
Yıl sonunda 924 Kapanış Fişi Oluştur ve 923 Açılış Fişi Oluştur ekranları önizlemeyle çalışır; fişler mali müşavir onayından sonra oluşturulur. Puantaj ve bordro ay sonu işi olarak 1110 ve 1121 ekranlarında ayrıca yürür.
Konuyla ilgili: Dönem Sonu Kapanış Kayıtları: 690, 691 ve 692 Nasıl Yapılır?, Büyük Defter (Kebir) ve Mizan Nasıl Okunur?, Hatalı Muhasebe Fişi Nasıl Düzeltilir? Ters Kayıt Örneği.