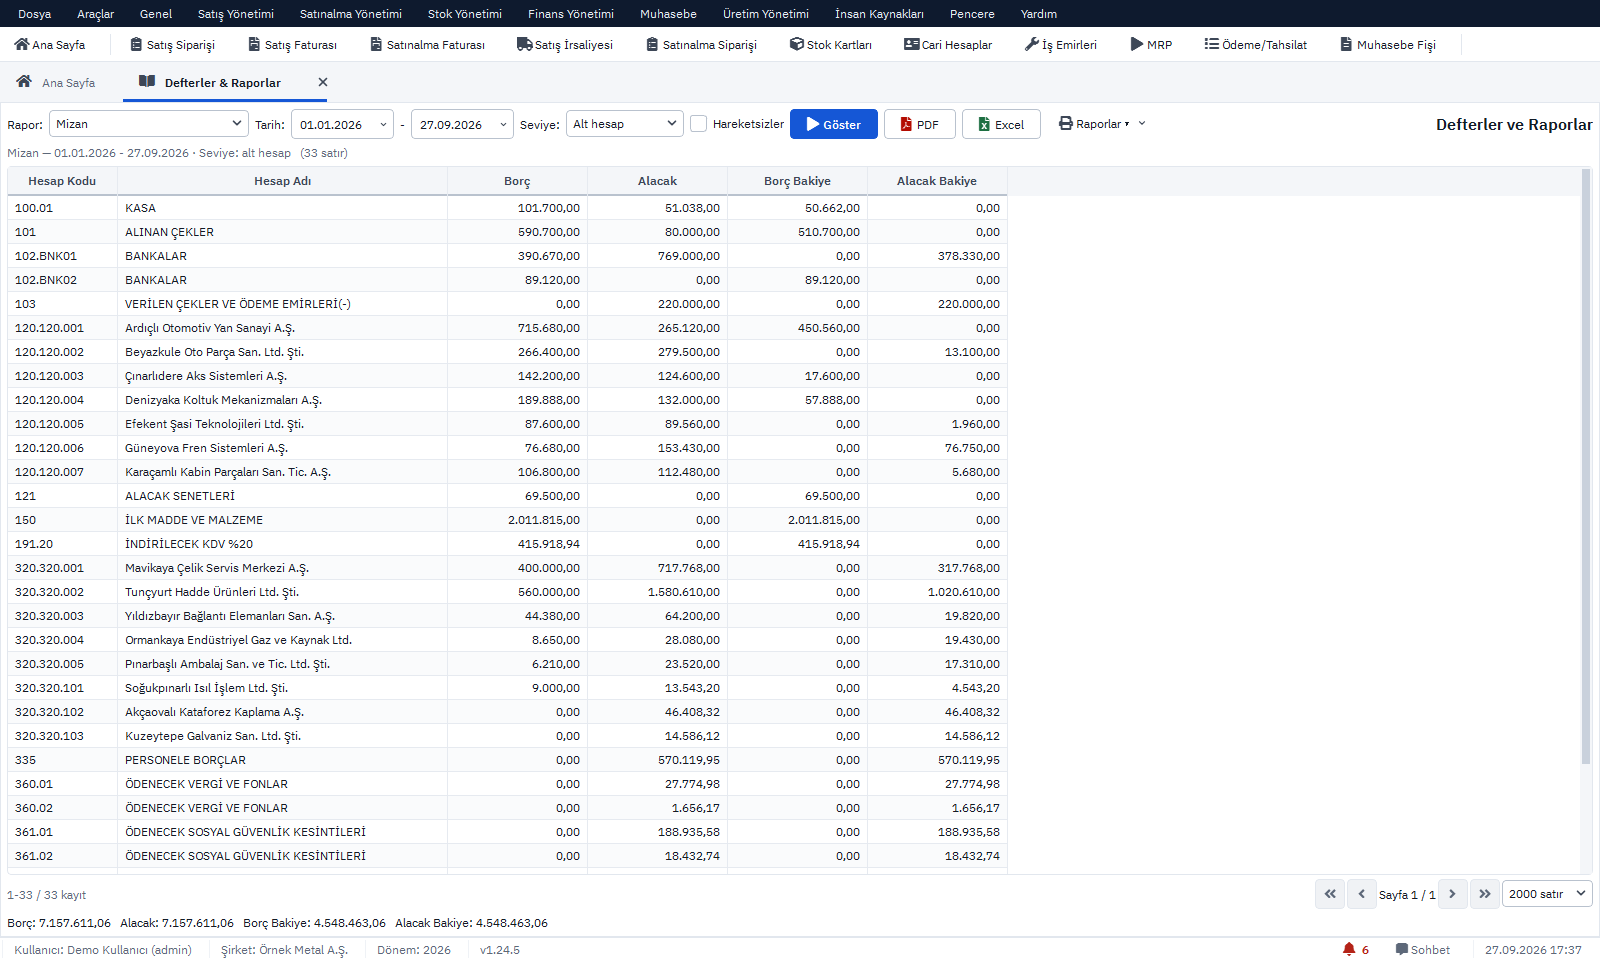
Büyük defter (kebir), yevmiye maddelerinin hesap hesap toplandığı defterdir; her hesabın borç, alacak ve bakiyesini gösterir. Mizan ise bütün hesapların borç toplamı, alacak toplamı ve bakiyesinin tek tabloda listelendiği özettir. Mizan okunurken önce iki tarafın toplamının eşit olduğuna, sonra ters bakiye veren hesaplara, 7'li hesaplara, KDV hesaplarına ve cari ile stok bakiyelerinin alt raporlarla tutup tutmadığına bakılır.
Mizanın en alt satırında borç toplamı ile alacak toplamı kuruşu kuruşuna eşit. Bu, muhasebenin doğru olduğu anlamına gelir mi? Hayır. Yanlış müşteriye yazılmış bir tahsilat, yanlış hesaba gitmiş bir fason faturası ya da hiç girilmemiş bir alış faturası mizanın dengesini bozmaz. Denge yalnız her fişin kendi içinde eşit girildiğini söyler.
Mizanı gerçekten okumak için arkasındaki büyük defteri tanımak ve birkaç kontrolü sırayla yapmak gerekir. Önce büyük defterin ne olduğu ve bir hesabın nasıl okunduğu, sonra örnek bir mizan ve adım adım kontrol listesi geliyor.
 Tam boyut
İçindekiler
- Büyük defter (kebir) nedir?
- Büyük defterde bir hesap nasıl okunur?
- Mizan nedir, ne işe yarar?
- Örnek mizan nasıl okunur?
- Mizan dengedeyse kayıtlar doğru mudur?
- Mizandan bilanço ve gelir tablosuna nasıl geçilir?
- Mizan adım adım nasıl kontrol edilir?
- Mizan okurken sık yapılan hatalar
- PakERP One'da büyük defter ve mizan
- Sık sorulan sorular
Büyük defter (kebir) nedir?
Büyük defter, yevmiye defterindeki maddelerin hesap bazında toplandığı defterdir; her hesabın ayrı bir sayfası vardır. Yevmiye olayları tarih sırasıyla, büyük defter aynı olayları hesap hesap gösterir. Yaygın adı kebirdir.
Bir yevmiye maddesi büyük deftere satır sayısı kadar dağılır. Sac alış faturası 150, 191 ve 320 hesaplarının sayfasına birer satır olarak geçer. Büyük defterin altında muavin defterler durur: 120 Alıcılar büyük defterde tek hesaptır, muavinde her müşteri ayrı alt hesaptır. Yevmiyenin nasıl tutulduğu yevmiye defteri yazısında.
Büyük defterde bir hesap nasıl okunur?
Bir hesap, devirden başlanarak satır satır okunur; her satırda bakiye bir önceki bakiyeye borç eklenip alacak düşülerek bulunur. Aşağıda temsili tutarlarla 120 Alıcılar hesabının ekim sayfası var:
| Tarih | Yevmiye no | Açıklama | Borç | Alacak | Bakiye |
|---|---|---|---|---|---|
| 01.10 | Önceki aydan devir | 300.000 B | |||
| 05.10 | 1.120 | Satış faturası S-101 | 240.000 | 540.000 B | |
| 12.10 | 1.164 | Havale ile tahsilat | 200.000 | 340.000 B | |
| 18.10 | 1.190 | Satış faturası S-108 | 360.000 | 700.000 B | |
| 25.10 | 1.233 | Müşteri çeki | 150.000 | 550.000 B | |
| 28.10 | 1.240 | Satış iade faturası | 30.000 | 520.000 B |
Bu sayfadan üç bilgi okunur. Ay içinde 600.000 TL satış faturası kesilmiş, 350.000 TL tahsil edilmiş, 30.000 TL iade yapılmıştır. Ay sonu bakiyesi 520.000 TL borçtur; yani müşteriler firmaya bu kadar borçludur. Bakiye yanında "B" ya da "A" harfi bakiyenin yönünü gösterir.
Büyük defter, bir rakamın nereden geldiği sorulduğunda ilk bakılacak yerdir. Mizandaki 520.000 TL'ye itiraz eden olursa bu sayfa açılır, satırların yevmiye numarasından fişe, fişten belgeye gidilir.
Mizanı haftada bir kez açan muhasebede ay sonu kapanışı kısalır, çünkü ters bakiyeli hesaplar ve unutulmuş fişler ay ortasında bulunur. Üretim firmalarında en sık görülen ters bakiye, faturası gelmeden ödenen tedarikçinin 320 alt hesabıdır; bu çoğu zaman hata değil avanstır ama ayrıca not edilmelidir.
Mizan nedir, ne işe yarar?
Mizan, büyük defterdeki bütün hesapların belirli bir tarihe kadarki borç toplamını, alacak toplamını ve bakiyesini tek tabloda gösteren özettir. İki işe yarar: kayıtların aritmetik olarak dengede olduğunu kanıtlar ve bilanço ile gelir tablosunun hazırlanacağı ham listeyi verir.
Mizan ay sonunda, geçici vergi dönemlerinde ve yıl sonunda alınır; ama iyi çalışan bir muhasebede haftalık da bakılır. Mizan ana hesap düzeyinde (üç haneli) ya da alt hesap düzeyinde alınabilir. Firma sahibi için ana hesap mizanı yeterlidir; muhasebeci kontrol için alt hesap mizanını kullanır.
Örnek mizan nasıl okunur?
Aşağıdaki mizan, ilk ayını tamamlamış küçük bir pres atölyesine ait temsili bir örnektir:
| Hesap | Borç toplamı | Alacak toplamı | Borç bakiyesi | Alacak bakiyesi |
|---|---|---|---|---|
| 100 Kasa | 50.000 | 30.000 | 20.000 | |
| 102 Bankalar | 1.300.000 | 530.000 | 770.000 | |
| 120 Alıcılar | 1.200.000 | 800.000 | 400.000 | |
| 150 İlk Madde ve Malzeme | 500.000 | 380.000 | 120.000 | |
| 191 İndirilecek KDV | 100.000 | 0 | 100.000 | |
| 320 Satıcılar | 450.000 | 600.000 | 150.000 | |
| 391 Hesaplanan KDV | 0 | 200.000 | 200.000 | |
| 500 Sermaye | 0 | 500.000 | 500.000 | |
| 600 Yurt İçi Satışlar | 0 | 1.000.000 | 1.000.000 | |
| 710 Direkt İlk Madde ve Malzeme Giderleri | 380.000 | 0 | 380.000 | |
| 770 Genel Yönetim Giderleri | 60.000 | 0 | 60.000 | |
| Toplam | 4.040.000 | 4.040.000 | 1.850.000 | 1.850.000 |
Okuma şöyle yapılır. Borç toplamı ile alacak toplamı eşit (4.040.000 TL), borç bakiyeleri ile alacak bakiyeleri de eşit (1.850.000 TL); aritmetik denge var. Kasa, banka, alıcılar ve stok borç bakiyesi veriyor; satıcılar, sermaye ve satışlar alacak bakiyesi veriyor; yönler doğal.
Sonra ayrıntıya inilir. 191'de 100.000 TL indirilecek, 391'de 200.000 TL hesaplanan KDV var; ay sonunda bu ikisi mahsup edilecek ve fark ödenecek KDV olacak. 710'da 380.000 TL gider duruyor ama 711 yok: yansıtma kaydı henüz yapılmamış. Bu, ay sonu işlerinin tamamlanmadığını gösterir; konu yansıtma hesapları yazısında.
Mizan dengedeyse kayıtlar doğru mudur?
Hayır; denge yalnız fişlerin kendi içinde eşit girildiğini gösterir. Aşağıdaki hatalar dengeyi hiç bozmaz:
- Yanlış hesap: fason kaplama faturası 730 yerine 770'e yazılmıştır. Toplamlar aynı, maliyet yanlıştır.
- Yanlış alt hesap: tahsilat A müşterisi yerine B müşterisine işlenmiştir. 120 toplamı doğru, iki müşterinin ekstresi yanlıştır.
- Eksik kayıt: bir alış faturası hiç girilmemiştir. Hem borç hem alacak eksik olduğu için denge korunur.
- Çift kayıt: aynı fatura iki kez girilmiştir. Yine dengededir.
- Ters taraf: borç ve alacak yer değiştirmiştir. Fiş dengededir, iki hesabın bakiyesi iki kat fark eder.
Bu yüzden mizan okumanın asıl kısmı dengeden sonra başlar.
Mizandan bilanço ve gelir tablosuna nasıl geçilir?
Mizandaki 1 ile 5 arasındaki sınıfların bakiyeleri bilançoya, 6'lı hesapların bakiyeleri gelir tablosuna taşınır. 7'li hesaplar iki tabloda da yer almaz; yansıtma kayıtlarıyla önce 151, 152 ve 6'lı hesaplara aktarılmış olmalıdır.
Örnek mizandan bilanço tarafı okunabilir: dönen varlıklarda kasa, banka, alıcılar, stok ve indirilecek KDV; kaynaklarda satıcılar, hesaplanan KDV ve sermaye. Gelir tablosu tarafı ise henüz okunamaz. 600'de 1.000.000 TL satış var ama karşısında 620 Satılan Mamuller Maliyeti yok, çünkü 710'daki gider yansıtılmamış ve satılan mamulün maliyeti hesaplanmamış. Bu mizandan "bu ay 1.000.000 TL kâr ettik" sonucu çıkarılırsa tamamen yanılınır.
Kural basittir: gelir tablosu, ay sonu maliyet ve yansıtma kayıtları bittikten sonra alınan mizandan okunur. Patronun bilanço ve gelir tablosunda hangi satırlara bakması gerektiği bilanço ve gelir tablosu yazısında.
Mizan adım adım nasıl kontrol edilir?
Ay sonunda aynı sırayla bakmak, her ay aynı hataları aynı yerde yakalamayı sağlar:
- Denge: borç ve alacak toplamları ile bakiye toplamları eşit mi?
- Ters bakiye: kasa alacak, satıcılar borç, satışlar borç bakiyesi veriyor mu? Kasanın alacak bakiyesi fiziken imkânsızdır; kayıt hatasıdır.
- Cari tutarlılığı: 120 ve 320 bakiyeleri müşteri ve tedarikçi ekstrelerinin toplamına eşit mi?
- Banka ve kasa: 102 bakiyesi banka ekstreleriyle, 100 bakiyesi kasa sayımıyla tutuyor mu?
- Stok: 150, 151, 152 bakiyeleri stok değer raporuna yakın mı? Büyük fark sayım ya da maliyet kaydı eksiğidir.
- KDV: 191 ve 391 bakiyeleri KDV beyannamesi hazırlığıyla tutuyor mu?
- 7'li hesaplar: yansıtma yapıldı mı, kapanış sonrası bakiye kaldı mı?
- Geçen ayla karşılaştırma: 770 bir ayda iki katına çıkmışsa nedeni bulunur.
Üçüncü adımda fark çıkarsa müşteri ya da tedarikçiyle mutabakat gerekir; yöntemi cari mutabakat yazısında.
Mizan okurken sık yapılan hatalar
- Tarihi kontrol etmemek. Ay sonu mizanı ayın 5'inde alınırsa sonraki günlerin kayıtları da içine girebilir; mizan tarih aralığıyla alınır.
- Yalnız ana hesaba bakmak. 120 toplamı doğru görünürken içinde alacak bakiyeli müşteriler (fazla ödeme ya da yanlış kayıt) saklanabilir. Alt hesap mizanında ters bakiyeli müşteriler ayrıca listelenir.
- Açılış fişini unutmak. Yeni yılın mizanı açılış fişi girilmeden alınırsa bilanço hesapları sıfırdan başlar ve yanıltır.
- Gider hesaplarını dönem sonunda okumak. Kapanış fişinden sonra 6'lı ve 7'li hesaplar sıfırdır; yıllık gider analizi kapanış öncesi mizandan yapılır.
- Dövizli hesabı TL bakiyesiyle yorumlamak. EUR çalışan bir müşterinin alt hesabı dövizde kapalıyken TL'de bakiye gösterebilir; bu tutar tahsil edilecek para değil, kapatılmamış kur farkıdır.
- Bakiyesi sıfır hesapları gizlemek. Ay içinde açılıp kapanan bir ara hesap (örneğin yanlışlıkla kullanılmış bir alt hesap) bakiyesi sıfır olduğu için gizli mizanda görünmez; hareket gören bütün hesaplarla alınan mizan bunu ortaya çıkarır.
PakERP One'da büyük defter ve mizan
PakERP One'da büyük defter ve mizan ayrı bir program gerektirmez; belgelerden kendiliğinden kesilen fişlerden anında oluşur. Program ücretsizdir.
- 904 Defterler ve Raporlar: mizan, yevmiye, kebir (büyük defter), hesap ekstresi, bilanço, gelir tablosu, masraf merkezi raporu, 191 ve 391 KDV raporu; hepsi PDF ve Excel.
- 905 Muavin Defteri: alt hesap ayrıntısı; 120 ve 320 altındaki cari hesaplar tek tek izlenir.
- 925 Muhasebe Kontrol İşlemi: dengesiz fiş, ana hesaba kayıt, yevmiye boşluğu, kronoloji hatası, muhasebeleşmemiş evrak ve mükerrer fiş numarası listelenir; mizan alınmadan önce çalıştırılır.
- 932 Toplu Evrak Muhasebeleştir: fişi kesilmemiş belgeler tek seferde muhasebeleştirilir.
- 802 Cari Ekstre ve 851 Cari Konsol: 120 ve 320 bakiyesini cari bazında karşılaştırmak için.
- Muhasebe listelerinde satıra sağ tıklayıp Kaynağa Git denince fişin kaynağı olan fatura ya da tahsilat açılır.
Ekranların kullanımı muhasebe kılavuzunda.