Muhasebede en sık görülen hatalar ana hesaba kayıt, KDV'nin yanlış hesaba ya da oranla yazılması, aynı faturanın iki kez girilmesi, faturalanmamış irsaliyelerin unutulması, demirbaş ile giderin karıştırılması, cari hesabın fişle düzeltilmesi, kur farkının kapatılmaması, kapalı döneme kayıt, üretim ve yönetim giderinin karışması ve fiş silinmesidir. ERP bunların çoğunu kayıt anındaki kurallar ve ay sonu kontrol raporlarıyla önler.
Mizanın ilk sayfasında 320 Satıcılar hesabı borç bakiyesi veriyor. Yani firma, tedarikçilerinden alacaklı görünüyor. Biri fazla ödeme mi yaptı, fatura mı eksik girildi, yoksa ödeme yanlış cariye mi işlendi? Cevabı bulmak için hesabın yüzlerce satırına tek tek bakmak gerekiyor.
Muhasebe hatalarının çoğu böyle ortaya çıkar: kayıt anında değil, ay sonunda bir hesabın beklenmedik yöne dönmesiyle. Aşağıda üretim firmalarında en sık görülen on hatayı, her birinin mizanda nasıl göründüğünü ve kaydın en başında nasıl durdurulabileceğini bulacaksınız. Bir kısmı programın kurallarıyla önlenir, bir kısmı yalnız düzenli kontrolle yakalanır.
 Tam boyut
İçindekiler
- Muhasebe hataları neden ay sonunda fark edilir?
- Muhasebede en sık yapılan 10 hata hangileridir?
- Hangi hata mizanda hangi belirtiyle görünür?
- Yanlış hesaba yazılan KDV nasıl düzeltilir?
- Kalıp alımı gider mi, demirbaş mı yazılır?
- Mükerrer ve eksik fatura nasıl önlenir?
- Ay sonu kontrol listesi
- ERP hangi hataları önleyemez?
- PakERP One'da hataların kayıt anında ve ay sonunda yakalanması
- Sık sorulan sorular
Muhasebe hataları neden ay sonunda fark edilir?
Çünkü hatalı kayıt yapıldığı anda kimseyi rahatsız etmez. Yanlış alt hesaba yazılan tahsilat, fişin borç ve alacağı tuttuğu sürece programa göre geçerlidir. Hata, o hesabın bakiyesi bir başka kaynakla karşılaştırıldığında görünür: müşterinin ekstresiyle, banka ekstresiyle, sayımla ya da beyannameyle.
Bu yüzden hataları önlemenin iki yolu vardır. Birincisi kaydın kendisini sınırlamak: yanlış hesabı seçilemez, kapalı dönemi yazılamaz hâle getirmek. İkincisi karşılaştırmayı ay sonundan haftaya çekmek. ERP her ikisine de yardım eder, ama ikincisi kullanıcının alışkanlığına bağlıdır.
Hatanın maliyeti de zamanla büyür. Aynı hafta bulunan yanlış kayıt tek bir düzeltme fişiyle kapanır. Beyanname verildikten sonra bulunan hata ise düzeltme beyannamesi, müşteriyle yeniden mutabakat ve bazen ceza riski demektir.
Muhasebede en sık yapılan 10 hata hangileridir?
- Ana hesaba kayıt: Alt hesapları olan 120'ye doğrudan kayıt yapılır; hangi müşteriye ait olduğu kaybolur ve mizan alt hesap toplamıyla tutmaz.
- KDV'nin yanlış hesaba yazılması: Alış faturasının KDV'si 391'e, satışınki 191'e gider ya da oran yanlış seçilir; beyanname hazırlığında fark çıkar.
- Mükerrer fatura: Aynı alış faturası hem kâğıttan hem e-faturadan girilir; tedarikçi bakiyesi şişer, indirilecek KDV fazla görünür.
- Unutulan irsaliye: Sevk edilmiş ama faturası kesilmemiş mal ay sonunda ne stokta ne satışta görünür.
- Demirbaş ile giderin karışması: Yeni pres kalıbı gidere, küçük bir el aleti demirbaşa yazılır; amortisman ve dönem kârı bozulur.
- Cari hesabın fişle düzeltilmesi: Muhasebede 120'ye elle yazılan kayıt cari ekstrede görünmez; iki bakiye ayrışır.
- Kur farkının kapatılmaması: Dövizli carinin döviz bakiyesi sıfır olduğu hâlde TL bakiyesi kalır; firma alacaklı ya da borçlu görünür.
- Kapalı döneme kayıt: Beyannamesi verilmiş aya geç gelen bir fatura işlenir; beyanname ile defter ayrılır.
- Üretim ve yönetim giderinin karışması: Fabrika elektriği 770'e, ofis kirası 730'a yazılır; ürün maliyeti eksik çıkar.
- Fiş silmek ya da sırasını bozmak: Silinen fiş yevmiye numarasında boşluk, geriye tarihli fiş kronoloji hatası bırakır.
Listenin ilk yedisi kayıt anında, son üçü ay sonu kontrolünde yakalanmaya daha uygundur.
Üretim firmalarında en sık karşılaşılan hata çifti, fabrika giderlerinin yönetim giderine yazılması ile sevk edilip faturalanmamış irsaliyelerin unutulmasıdır. İkisi birlikte olduğunda ay sonu kârı olduğundan yüksek görünür ve fark ancak yıl sonu sayımında ortaya çıkar.
Hangi hata mizanda hangi belirtiyle görünür?
Hatanın izini sürmek, belirtiyi tanımakla başlar. Aşağıdaki tablo en sık belirtileri ve ilk bakılacak yeri gösterir:
| Belirti | Muhtemel hata | İlk bakılacak yer |
|---|---|---|
| 320 borç bakiyesi veriyor | Fazla ödeme, eksik fatura, yanlış cariye ödeme | Tedarikçi cari ekstresi ve son ödemeler |
| 120 toplamı cari bakiyelerle tutmuyor | Ana hesaba kayıt ya da fişle cari düzeltmesi | Ana hesap hareketleri, elle kesilmiş fişler |
| 191 beklenenden yüksek | Mükerrer alış faturası | Aynı tedarikçi ve aynı tutarlı faturalar |
| Dövizli caride döviz sıfır, TL bakiye var | Kapatılmamış kur farkı | Cari döviz ve TL bakiyesi |
| Gider hesabında tek seferde büyük tutar | Demirbaşın gidere yazılması | O ayın alış faturaları |
| Satışlar artmış ama stok azalmamış | Unutulan irsaliye ya da maliyet kaydı | Faturalanmamış irsaliye listesi |
Mizanı hızlı okumak için büyük defter ve mizan yazısı yardımcı olur.
Yanlış hesaba yazılan KDV nasıl düzeltilir?
Düzeltme bir mahsup fişiyle yapılır; hatalı fiş silinmez. Örneğin 30.000 TL'lik bir alış faturasının 6.000 TL KDV'si (örnek oran %20) yanlışlıkla 391 Hesaplanan KDV hesabına borç yazılmışsa, tutar 391'den 191'e aktarılır:
| Hesap | Borç | Alacak |
|---|---|---|
| 191 İndirilecek KDV | 6.000 | |
| 391 Hesaplanan KDV | 6.000 |
Hata bir beyanname döneminden sonra fark edildiyse, beyannamenin düzeltilip düzeltilmeyeceği ayrı bir karardır ve mali müşavirle birlikte verilmelidir. KDV hesaplarının ay sonundaki işleyişi 191 ve 391 KDV hesapları yazısında.
Kalıp alımı gider mi, demirbaş mı yazılır?
Birden fazla dönem kullanılacak ve tutarı önemli olan kalıp, aparat ya da makine demirbaş olarak aktifleştirilir ve amortismanla gidere dönüşür. Doğrudan gidere yazılması, alındığı yılın kârını düşürür, sonraki yılları şişirir. Hangi tutarın altındaki alımların doğrudan gider yazılabileceği vergi mevzuatında belirlenir; güncel sınırı mali müşavirinizden teyit edin.
Örnek: 250.000 TL artı KDV bir pres kalıbı alımı (örnek oran %20):
| Hesap | Borç | Alacak |
|---|---|---|
| 255 Demirbaşlar | 250.000 | |
| 191 İndirilecek KDV | 50.000 | |
| 320 Satıcılar | 300.000 | |
| Toplam | 300.000 | 300.000 |
Kalıbın hangi alt grupta izleneceği ve amortisman süresi için demirbaş ve amortisman takibi yazısına bakabilirsiniz.
Mükerrer ve eksik fatura nasıl önlenir?
Mükerrer fatura, aynı belgenin iki farklı yoldan sisteme girmesiyle oluşur; eksik fatura ise belgenin hiçbir yoldan girmemesiyle. İkisinin önlemi de belgenin tek bir kapıdan girmesidir.
Alış tarafında e-fatura olarak gelen belgeler, entegratörden çekilip doğrudan alış faturasına çevrilirse kâğıttan ikinci kez yazma ihtiyacı kalmaz. Kâğıt fatura hâlâ geliyorsa kayıt sırasında tedarikçi, belge numarası ve tutar birlikte aranır; aynı tedarikçiden aynı numarayla ikinci fatura uyarı vermelidir. Faturası gelmemiş mal kabulleri için ay sonunda "faturası beklenen irsaliyeler" listesi alınır ve tedarikçiden eksik faturalar istenir.
Satış tarafında risk ters yöndedir: irsaliye kesilip sevk edilmiş, fatura unutulmuştur. Faturanın irsaliyeden dönüştürülerek kesilmesi bu boşluğu kapatır; açıkta kalan irsaliyeler her hafta listelenir. Sevkiyatı yapan ile faturayı kesen farklı kişilerse bu liste ikisinin arasındaki ortak dildir. Tahsilatın faturaya bağlanması için fatura ile ödeme eşleştirme yazısına bakabilirsiniz.
Ay sonu kontrol listesi
Aşağıdaki kontroller sırayla yapılırsa on hatanın çoğu aynı ay içinde yakalanır:
- Muhasebeleşmemiş belge kalmadığını doğrulayın.
- Dengesiz, ana hesaba yazılmış ve sırası bozuk fiş olmadığını kontrol edin.
- Alıcı ve satıcı cari toplamlarını 120 ve 320 ile karşılaştırın.
- Faturalanmamış satış ve alış irsaliyelerini listeleyin.
- Banka ve kasa bakiyelerini ekstreyle tutturun.
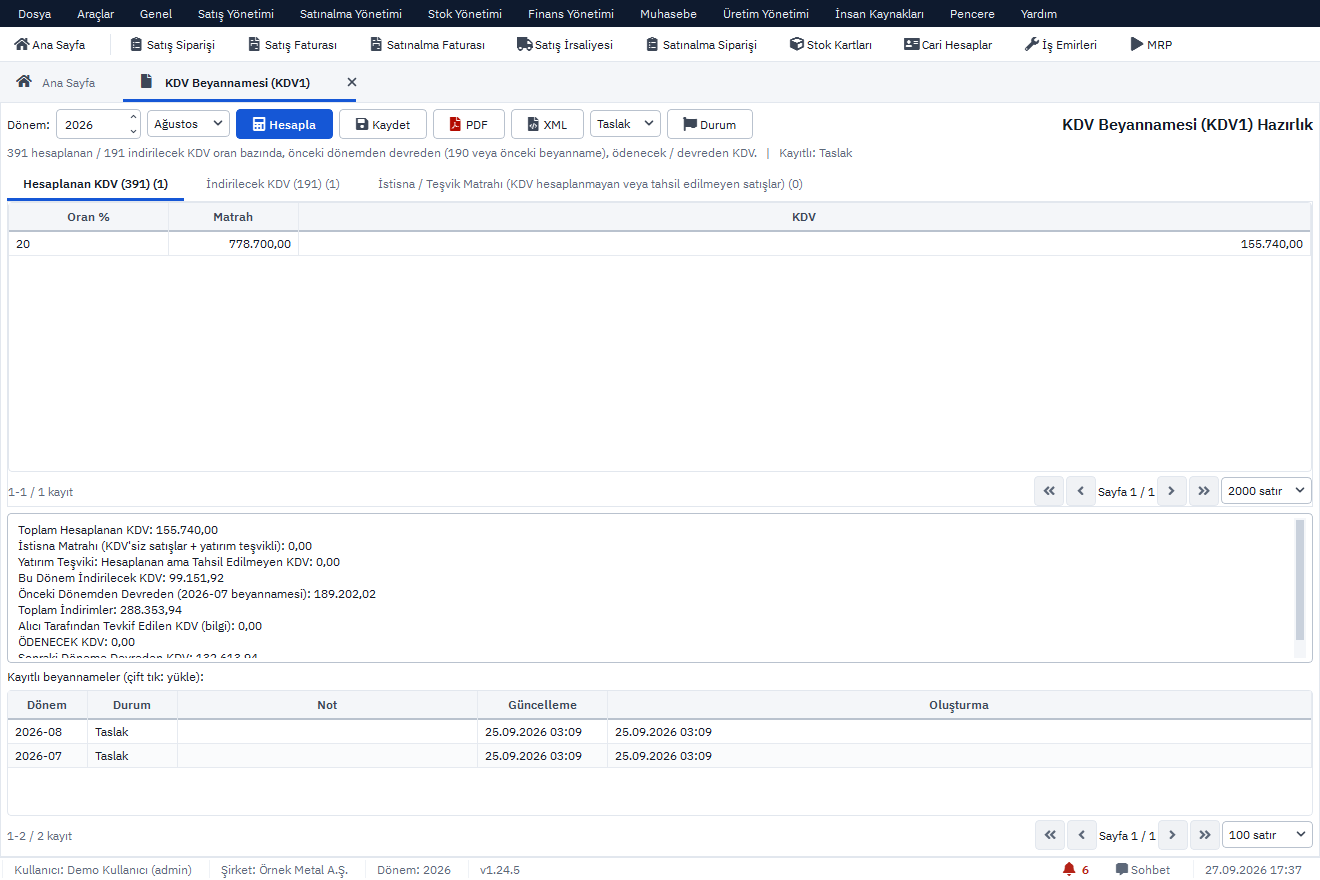
- 191 ve 391'i dönemin fatura KDV toplamlarıyla karşılaştırın.
- Dövizli carilerde döviz bakiyesi kapanmış ama TL bakiyesi duranları ayırın; kur değerlemesi için mali müşavire iletin.
- Gider hesaplarında olağandışı büyük tutarlara bakın.
- Kontroller bitince dönemi kapatın.
Haftalık rutin için ay sonu rutini yazısı ayrıntılı bir takvim veriyor.
ERP hangi hataları önleyemez?
ERP, kuralı tanımlanmış hatayı önler; tanımı olmayanı aynen kaydeder. Yanlış müşteri seçilmiş bir fatura, yanlış seçilmiş bir gider türü ya da gerçeğe uymayan bir sayım sonucu programa göre geçerlidir. Bu tür hatalar ancak belgeyi kesen kişinin dikkatiyle ve tespit edici kontrollerle bulunur.
Bir de yorum gerektiren konular vardır: bir harcamanın demirbaş mı gider mi olduğu, bir alacağın şüpheli sayılıp sayılmayacağı, bir giderin kanunen kabul edilip edilmeyeceği. Bunlar programın değil muhasebecinin ve mali müşavirin kararıdır; ERP yalnızca kararın tutarlı uygulanmasına yardım eder.
Bu yüzden kuralların yazılı olması işe yarar. Hangi alımın demirbaş sayılacağı, hangi giderin hangi hesaba gideceği, fason faturasının nereye yazılacağı bir sayfalık bir notta toplanır ve belge kesen herkese verilir. Yeni başlayan bir satınalmacı ya da ön muhasebeci, ilk ay bu notla birlikte çalıştığında hata sayısı gözle görülür biçimde azalır.
PakERP One'da hataların kayıt anında ve ay sonunda yakalanması
PakERP One'da bu hataların bir kısmı kayıt anındaki kurallarla, kalanı kontrol ekranlarıyla yakalanır.
- Otomatik muhasebeleştirmede eşleme eksikse fiş ana hesaba değil, ilgili ana hesabın ilk alt hesabına yazılır; KDV hesapları 917 KDV Muhasebe Tanımları'ndan gelir.
- 201 Alış Faturası'nda her satırın İşlem sütunu Stok, Gider ya da Demirbaş seçilir; demirbaş satırı 255'e, gider satırı 840 gider tanımının hesabına yazılır.
- Satış belge numarası iki kez kullanılamaz; gelen e-faturalar 961 Gelen e-Faturalar ekranından alış faturasına çevrilir.
- 851 Cari Konsol dövizli carilerde Gerçek Bakiye ile kur farkı kalıntısını ayrı gösterir.
- 925 Muhasebe Kontrol İşlemi dengesiz fişi, ana hesaba kaydı, yevmiye boşluğunu, kronoloji hatasını, muhasebeleşmemiş evrakı ve mükerrer fiş numarasını listeler.
- 924 Kapanış Fişi Oluştur uygulandıktan sonra kapalı döneme kayıt girilemez.
Ekranların tamamı Muhasebe modülü sayfasında.