ERP'de iç kontrol, hataların ve kötüye kullanımın kayıt anında önlenmesi ya da kısa sürede fark edilmesi için kurulan kurallar bütünüdür. Temeli görevler ayrılığıdır: tedarikçi kartını açan, faturayı kaydeden, ödemeyi hazırlayan ve onaylayan aynı kişi olmamalıdır. ERP bunu rol bazlı ekran ve işlem yetkisiyle, kapalı dönemle, silme yerine ters kayıtla ve düzenli mutabakat raporlarıyla destekler.
Muhasebeye bir e-posta gelir: tedarikçi banka hesabını değiştirdiğini, bundan sonraki ödemelerin yeni hesaba yapılmasını ister. Yazı düzgündür, imza yerindedir. Cari kartı güncelleyen kişi aynı gün ödeme listesini de hazırlar, talimatı bankaya da o gönderir. İki hafta sonra gerçek tedarikçi aradığında para çoktan başka bir hesaptadır.
Bu senaryoda kimse programı kötüye kullanmadı; yalnızca dört ayrı işi tek kişi yaptı ve arada kimse bakmadı. İç kontrol, bu arayı kapatmanın adıdır. Büyük şirketlere özgü bir denetim konusu gibi görünür, ama altı kişilik bir muhasebe ekibinde de, tek muhasebecili bir atölyede de uygulanabilir. ERP bu kuralların çoğunu kâğıt üzerinde değil, programın içinde tutmaya imkân verir.
 Tam boyut
İçindekiler
- İç kontrol nedir, küçük firmada neden gerekir?
- Satınalmadan ödemeye kontrol noktaları nasıl kurulur?
- Görevler ayrılığı nedir, hangi işler aynı kişide olmamalı?
- Muhasebede tek kişi varsa görevler nasıl ayrılır?
- ERP'de yetki hangi düzeyde verilmeli?
- Hatalı kayıt neden silinmez, ters kayıtla düzeltilir?
- Hangi kontroller düzenli yapılmalı?
- Sık yapılan hatalar
- PakERP One'da yetki, kapalı dönem ve kontrol raporları
- Sık sorulan sorular
İç kontrol nedir, küçük firmada neden gerekir?
İç kontrol, kayıtların doğru, eksiksiz ve yetkili kişilerce yapılmasını güvenceye alan kurallardır. İki türü vardır: önleyici kontroller hatayı kayıt anında durdurur (yetkisiz kişinin ödeme onaylayamaması gibi), tespit edici kontroller olmuş hatayı sonradan bulur (cari mutabakat, banka mutabakatı, dengesiz fiş raporu gibi).
Küçük firmada iç kontrolün asıl amacı suiistimali önlemekten çok hatayı erken görmektir. Yanlış cariye yazılmış bir tahsilat, iki kez girilmiş bir fatura ya da yanlış hesaba atılmış bir ödeme, ay sonunda değil aynı hafta bulunursa düzeltmesi birkaç dakikadır. Aylar sonra bulunursa beyanname düzeltmesine kadar gidebilir.
Üretim firmasının kendine özgü zayıf noktaları da vardır. Hurda satışı çoğu zaman nakit yapılır ve tartı fişiyle fatura arasında bağ kurulmazsa tahsilat kayda girmeyebilir. Fasoncuya giden malın geri dönen miktarı kontrol edilmezse fire diye kapatılan kayıp büyür. Sayım farkları onaysız düzeltilirse stoktaki eksik, kimse fark etmeden maliyete karışır.
Satınalmadan ödemeye kontrol noktaları nasıl kurulur?
Tedarikçiye ödeme yapılmadan önce üç belgenin birbirini tutması beklenir: sipariş, mal kabul ve fatura. Buna üç yönlü eşleştirme denir. Siparişte 5 ton sac 80 TL'den istenmiş, depoya 4,8 ton girmiş, fatura 5 ton 82 TL'den kesilmişse ödeme olduğu gibi yapılmamalıdır.
- Sipariş, satınalma yetkisi olan kişi tarafından açılır ve fiyatı sözleşme ya da onaylı teklife dayanır.
- Mal kabulü depo yapar; gelen miktar irsaliyeye değil tartıya ve sayıma göre yazılır.
- Fatura kaydedilirken sipariş ve mal kabulle karşılaştırılır; miktar ya da fiyat farkı varsa satınalmaya döner.
- Ödeme listesi vadesi gelen ve eşleşmesi tamamlanmış faturalardan hazırlanır.
- Ödeme talimatı listeyi hazırlayandan başka bir kişi tarafından onaylanır.
ERP'de bu zincir belgeler arasındaki bağla izlenir: fatura siparişten ya da irsaliyeden satır alınarak oluşturulduğunda fark kendiliğinden görünür.
Üretim firmalarında yetki düzeni çoğu zaman bir sorun yaşandıktan sonra kurulur. Oysa en sık görülen sorunlar suiistimal değil, iyi niyetli hatalardır: yanlış cariye işlenen tahsilat, iki kez girilen fatura. Bu yüzden ilk kurulacak kontrol, haftalık bir kontrol raporunun ikinci bir kişinin önüne düzenli gelmesidir.
Görevler ayrılığı nedir, hangi işler aynı kişide olmamalı?
Görevler ayrılığı, bir işlemi başlatan, kaydeden, onaylayan ve kontrol eden kişilerin farklı olmasıdır. Böylece bir kişinin hatası ya da kötü niyeti, başka birinin önüne çıkmadan sonuca ulaşamaz.
| Süreç | Birbirinden ayrılması gereken görevler | Ayrılmazsa risk |
|---|---|---|
| Satınalma | Sipariş veren ile malı teslim alan | Gelmeyen mal için ödeme |
| Tedarikçi ödemesi | Cari kartı ve banka bilgisini değiştiren ile ödemeyi onaylayan | Paranın yanlış hesaba gitmesi |
| Satış | Fiyat ve iskonto belirleyen ile faturayı onaylayan | Yetkisiz indirim |
| Tahsilat | Nakit ya da çeki teslim alan ile cari hesaba işleyen | Tahsilatın kayda girmemesi |
| Stok | Depo sorumlusu ile sayım farkını onaylayan | Kaybın sayım farkı diye kapatılması |
| Muhasebe | Fiş kesen ile dönemi kapatan | Kapalı dönemde iz bırakmadan değişiklik |
Tablodaki her satır, en az iki kişinin aynı işleme bakmasını ister. Kimin hangi ekranı göreceği konusu ayrıca kullanıcı ve yetki yönetimi yazısında ele alınıyor.
Muhasebede tek kişi varsa görevler nasıl ayrılır?
Tek muhasebecili firmada görevler tam ayrılamaz; bu durumda eksiklik telafi edici kontrollerle kapatılır. Yani işi yapan kişi aynı kalır, ama sonucu başka biri düzenli olarak görür.
- Banka ödeme talimatını muhasebeci hazırlar, firma sahibi ya da müdür bankada onaylar.
- Tedarikçi banka bilgisi değişikliği, tedarikçinin bilinen telefonundan aranarak doğrulanır; yazı dosyaya eklenir.
- Aylık banka ekstresi muhasebeciden önce yöneticinin eline geçer.
- Ay sonunda vadesi geçen alacaklar ve yapılan ödemeler listesi yöneticiye gider.
- Kapalı döneme kayıt yapılamaz; açmak yönetici kararıdır.
Bu kontrollerin hiçbiri ek personel gerektirmez; gereken, raporun düzenli olarak ikinci bir kişinin önüne gelmesidir.
ERP'de yetki hangi düzeyde verilmeli?
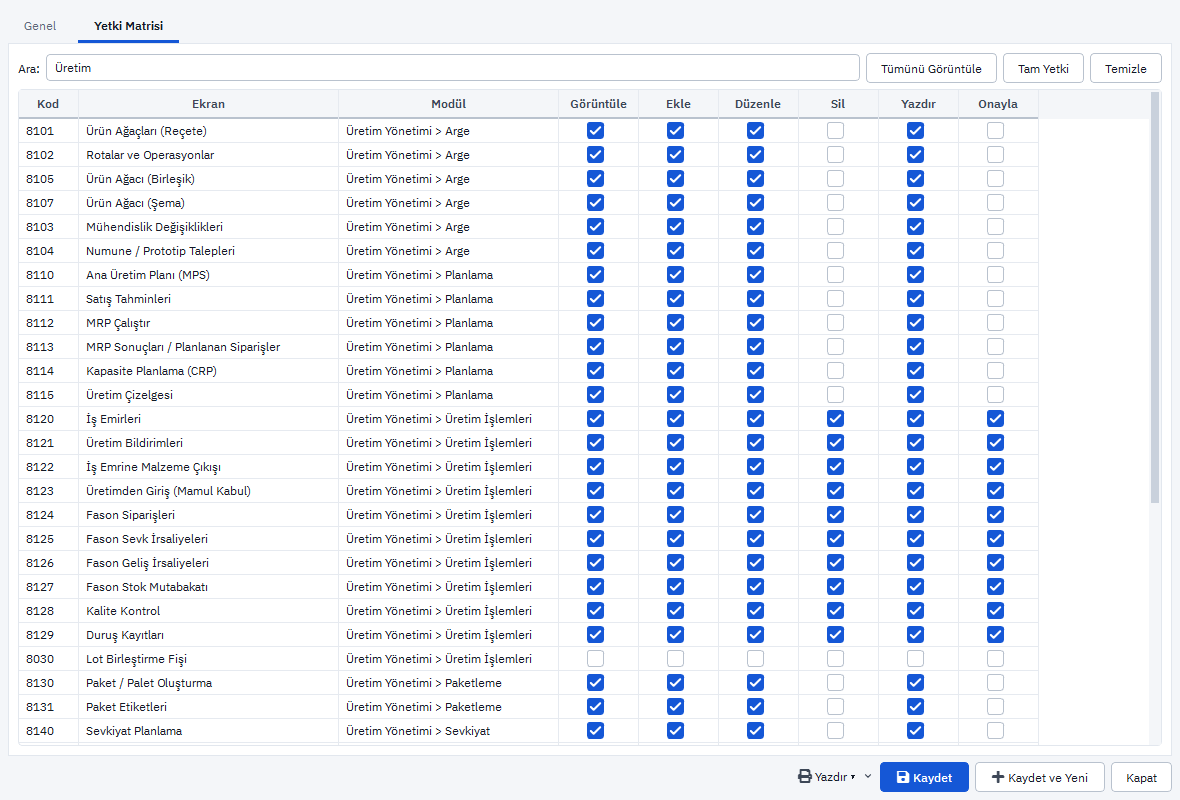
Yetki üç düzeyde düşünülür: hangi ekranı görür, o ekranda hangi işlemi yapar, hangi kayıtları görür. Ekran düzeyinde yetki en kaba olanıdır; muhasebe ekranlarını görmeyen satışçı hiçbir fişe dokunamaz. İşlem düzeyinde ise aynı ekranda görüntüleme, ekleme, düzenleme, silme, yazdırma ve onaylama ayrı ayrı verilir. Veri düzeyinde bir satışçının yalnız kendi müşterilerini görmesi gibi sınırlar konur.
Muhasebe ve finans için pratik bir düzen şöyle olabilir:
- Tahsilat ve tediye fişlerinde ekleme hakkı ön muhasebeciye, onay hakkı finans sorumlusuna verilir.
- Cari kartlarda düzenleme hakkı sınırlı tutulur; banka bilgisi değiştirebilen kişi sayısı bir ya da ikidir.
- Muhasebe fişlerinde silme hakkı kimseye verilmez; düzeltme ters kayıtla yapılır.
- Dönem kapanışı ve açılışı yalnız muhasebe sorumlusu ve yöneticidedir.
- Mali müşavire görüntüleme ve rapor hakkı, gerekirse düzeltme fişi için ekleme hakkı verilir.
Rolleri kişiye göre değil işe göre kurmak bakım yükünü azaltır: "ön muhasebe", "finans onay", "satınalma", "depo" gibi roller tanımlanır, kişi bir ya da iki role bağlanır. Biri izne çıktığında yerine bakan kişiye geçici olarak rol eklenir ve dönüşte geri alınır; böylece yetki listesi kimin neyi neden yapabildiğini her zaman açıklar.
Hatalı kayıt neden silinmez, ters kayıtla düzeltilir?
Silinen kayıt iz bırakmaz; ters kayıt ise hatanın ne olduğunu, ne zaman ve kimin tarafından düzeltildiğini gösterir. Yevmiye defterinin sıra ve süreklilik ilkesi de silmeyle değil düzeltme kaydıyla korunur.
Örnek: A tedarikçisine yapılacak 85.000 TL'lik havale yanlışlıkla B tedarikçisinin alt hesabına kaydedilmiş olsun. Düzeltme iki fişle yapılır (tutarlar örnektir):
| Fiş | Hesap | Borç | Alacak |
|---|---|---|---|
| Hatalı kayıt | 320 Satıcılar (B tedarikçisi) | 85.000 | |
| Hatalı kayıt | 102 Bankalar | 85.000 | |
| Ters kayıt | 102 Bankalar | 85.000 | |
| Ters kayıt | 320 Satıcılar (B tedarikçisi) | 85.000 | |
| Doğru kayıt | 320 Satıcılar (A tedarikçisi) | 85.000 | |
| Doğru kayıt | 102 Bankalar | 85.000 | |
| Toplam | 255.000 | 255.000 |
Ters kayıttan sonra B'nin bakiyesi eski hâline döner, A'nın borcu kapanır, banka hesabı tek bir çıkış gösterir. Kayıt kaynak belgeden doğduysa düzeltme de belgede yapılmalıdır; belgeyi iptal etmek fişini ters kayıtla kapatır. Ayrıntılar hatalı muhasebe fişi düzeltme yazısında.
Hangi kontroller düzenli yapılmalı?
İç kontrolün sürekliliği takvime bağlanmasından gelir. Aşağıdaki liste bir üretim firması için makul bir başlangıçtır:
- Her hafta: Muhasebeleşmemiş belge listesi, büyük tutarlı ödemelerin ikinci kişi kontrolü.
- Her ay: Banka ve kasa mutabakatı, cari toplamlarıyla 120 ve 320 karşılaştırması, dengesiz ya da sırası bozuk fiş taraması, dönemin kapatılması.
- Üç ayda bir: Büyük müşteri ve tedarikçilerle cari mutabakat, kullanıcı ve rol listesinin gözden geçirilmesi.
- Personel değişikliğinde: Ayrılan kişinin kullanıcısı aynı gün pasife alınır, rolü devralana aktarılır.
- Yıl sonunda: Sayım farklarının onaylanması, kapanış ve açılış fişlerinin kontrolü.
Sık yapılan hatalar
- Ortak kullanıcı adı: Herkes aynı adla giriyorsa kimin ne yaptığı bilinmez; görevler ayrılığı da kâğıtta kalır.
- Yöneticiye tam yetki, kimseye kontrol: En geniş yetkili kişinin işlemleri de başka birinin raporuna düşmelidir.
- Silme yetkisini kolaylık diye vermek: Silinen fiş, yevmiye numaralarında boşluk ve açıklanamayan fark bırakır.
- Dönemi kapatmamak: Açık dönemde geçmiş aya yapılan kayıt verilmiş beyannameyi bozar.
- Banka bilgisi değişikliğini doğrulamamak: En pahalı hata türüdür ve önlemi bir telefon görüşmesidir.
PakERP One'da yetki, kapalı dönem ve kontrol raporları
PakERP One'da yetki sunucuda denetlenir; kullanıcı yetkisi olmayan ekranı menüde görmez, işlemi yapamaz.
- 13 Kullanıcılar ekranında herkese ayrı kullanıcı açılır; şifre sıfırlanır, ayrılan kullanıcı pasife alınır.
- 14 Roller ekranında her ekran için görüntüle, ekle, düzenle, sil, yazdır ve onayla hakları ayrı ayrı verilir; örneğin 855 Tahsilat Fişi ve 856 Tediye Fişi'nde ekleme hakkı olan kullanıcıya onay hakkı verilmeyebilir.
- 924 Kapanış Fişi Oluştur uygulandığında mali dönem kapanır ve kapalı döneme kayıt girilemez.
- Hatalı fiş 901 Muhasebe Fiş İşlemleri'nde ters fişle düzeltilir.
- 925 Muhasebe Kontrol İşlemi dengesiz fişi, ana hesaba yapılmış kaydı, yevmiye boşluğunu ve kronoloji hatasını, muhasebeleşmemiş evrakı ve mükerrer fiş numarasını listeler.
Rol kurulumu için kullanıcı, rol ve yetki kılavuzuna bakabilirsiniz.